
Cómo determinar si un token de una blockchain L1 está razonablemente valorado: metodología completa y análisis de casos

En el mercado cripto, evaluar el valor real de un token siempre ha sido un desafío para los inversores. Diferentes tipos de tokens requieren marcos de valoración distintos, no se pueden tratar de la misma manera. Este artículo se centrará en los métodos de valuación de los tokens de cadenas públicas L1, y los subdividirá en L1 generales (como $ETH, $SOL, $BNB, $AVAX, $DOT, $ADA, $SUI) y L1 de aplicación (como $HYPE, $dYdX, $OSMO, $RUNE, $RENDER, $TON, $RON).
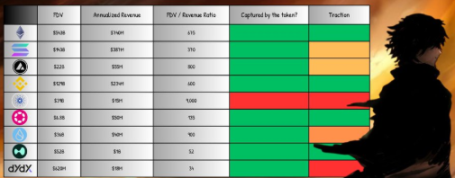
1. Ingresos (Revenue)
El primer paso en la valuación es analizar los ingresos, pero lo clave es si los ingresos realmente pertenecen al token.
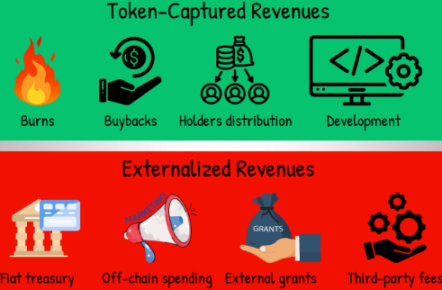
✅ Incluye: recompra, quema, dividendos para los holders, fondos para el desarrollo del protocolo.
❌ No incluye: ingresos que salen completamente del ecosistema o que no benefician directamente al token.
Si el protocolo tiene menos de un año, se pueden anualizar los ingresos trimestrales o mensuales.
2. Ratio FDV/Revenue
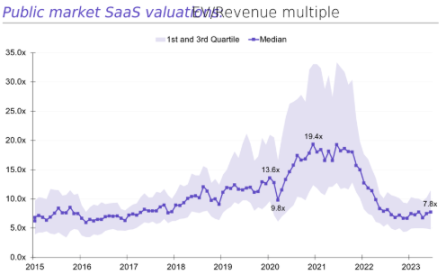
El ratio entre FDV (valor de mercado totalmente diluido) e ingresos puede dar una primera impresión rápida. En empresas tecnológicas tradicionales, este ratio suele estar entre 8 y 15.
En el mundo cripto, este ratio suele ser más alto, pero sigue siendo una referencia útil.
3. Crecimiento y tracción de usuarios (Growth & Traction)
El FDV/Revenue por sí solo no es suficiente, también hay que analizar el uso on-chain:
Número de direcciones activas
Número de transacciones
Volumen de transacciones
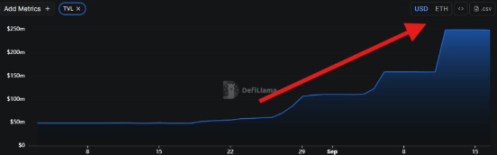
TVL (valor total bloqueado)
El valor absoluto no es lo más importante, la tendencia es lo clave. Una red con crecimiento sostenido, aunque su escala actual no sea grande, tendrá en la valuación un reconocimiento anticipado de su potencial de crecimiento.
4. Presupuesto de seguridad (Security Budget)
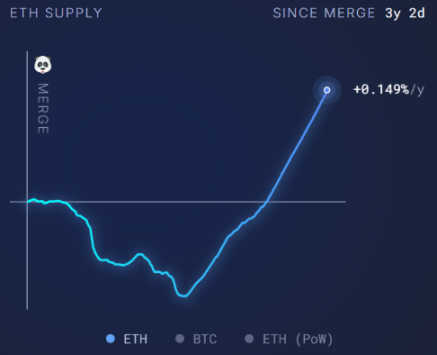
Todas las L1 necesitan un presupuesto de seguridad, que proviene principalmente de las comisiones de transacción o de la emisión de tokens. El indicador clave es la tasa de emisión neta (Net Issuance Rate):
Tasa de emisión neta = (emisión - quema) / suministro total de tokens
Si es negativa → excelente, indica que la quema supera la emisión, el token es deflacionario.
Si es positiva → presión inflacionaria, negativo para el token.
5. Desbloqueos futuros (Future Unlocks)
El calendario de desbloqueo de tokens afecta directamente la valuación:
Para marketing o salarios del equipo → negativo.
Para desarrollo o recompensas a holders → positivo.
Referencias:
<10% del suministro circulante → presión leve
10–30% → presión media
30% → presión alta
Herramientas como @Tokenomist_ai pueden usarse para rastrear datos de desbloqueo.
Estudio de caso
Ethereum ($ETH)
Ingresos del último año ≈ 740 millones de dólares.
El 100% de los ingresos pertenecen a ETH (quema, recompensas de staking, distribución de MEV).
FDV/Revenue ≈ 675, muy por encima del rango tradicional.
Aunque la valuación parece alta, ETH tiene el doble rol de “reserva de valor + capa de liquidación global”, y además tiene potencial deflacionario, por lo que disfruta de una prima estructural.
Solana ($SOL)
Ingresos del último año ≈ 387 millones de dólares.
FDV ≈ 14.3 billones de dólares → FDV/Revenue ≈ 370.
La alta valuación se basa principalmente en su alto throughput y potencial de adopción minorista.
Hyperliquid ($HYPE)
Mecanismo único: el 100% de los ingresos se usan para recomprar tokens, beneficiando completamente a los holders.
Ingresos de los últimos 90 días ≈ 255 millones de dólares → anualizado ≈ 1 billón de dólares.
FDV ≈ 5.2 billones de dólares → FDV/Revenue ≈ 52, mucho menor que ETH y SOL.
Actualmente solo tiene el 4.9% de la cuota de mercado de CEX, con gran potencial de crecimiento futuro.
Conclusión
La valuación de los tokens de cadenas públicas L1 nunca podrá ser tan directa como la de las empresas tradicionales. Los ingresos y los fundamentales nos dan un ancla, pero el precio real se determina mucho más por la especulación y las expectativas futuras.
De la comparación de casos se puede ver:
Ethereum tiene una prima estructural a largo plazo;
La valuación de Solana depende más de la narrativa y el potencial de adopción;
HYPE muestra el modelo ideal donde los ingresos benefician directamente a los holders.
En general, la gran mayoría de los proyectos L1 todavía muestran una desconexión clara entre el valor entregado actualmente y su capitalización de mercado, el mercado sigue siendo altamente especulativo. Al evaluar, los inversores deben mirar tanto los indicadores duros (ingresos, desbloqueos, presupuesto de seguridad) como entender la lógica blanda (tendencias de crecimiento, primas narrativas).
En otras palabras, el verdadero motor de los precios en el mercado cripto sigue siendo la apuesta al futuro, no el flujo de caja actual.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El guion de finales de 2018: La Reserva Federal continúa aumentando las tasas de interés, las acciones estadounidenses caen un 20% desde el pico de septiembre, lo que obliga a la Reserva Federal a "cambiar de rumbo" en enero.
El jefe de operaciones de Goldman Sachs considera que el mercado estadounidense de acciones está reviviendo la situación de finales de 2018, caracterizada por un endurecimiento monetario y presión sobre los mercados bursátiles. El Índice de Condiciones Financieras de Goldman Sachs se ha estrechado unos 8 puntos en dos semanas, alcanzando su nivel más alto en un año, y la venta masiva se ha expandido desde las acciones tecnológicas hasta los sectores defensivos. El oro y las acciones están cayendo al mismo tiempo, lo que podría reflejar que los inversores están vendiendo activos para recaudar efectivo; por eso, el oro se ha convertido en un indicador clave para observar la presión de liquidez.

El trader de Goldman Sachs "retoma el guion de 2018": aún recuerda claramente el día 24 de diciembre, cuando los clientes preguntaron '¿por qué cayó tanto?' y yo no tenía idea.
Brian Garrett señaló que la actual corrección en el mercado de acciones de EE.UU. es similar a la caída del cuarto trimestre de 2018: el S&P 500 ya ha recorrido el 42% de la baja de ese año en el mismo periodo, y el VIX está cerca del pico previo a Navidad. Si se repite el patrón histórico, el fondo de esta ronda podría aparecer en enero del próximo año, aunque los mercados de crédito y la política de la Reserva Federal aún no han emitido señales claras de estabilización.
Anthropic (ANT.US) estuvo cerca de "romper el precio de emisión", pero Claude está tocando la puerta del "mayor logro matemático": ¡17 millones de líneas de código Lean para escribir una posible demostración de la hipótesis de Riemann!
El 20 de noviembre, hora del este de EE.UU., el segundo día de cotización de Anthropic tocó un mínimo intradía de $83.05, apenas cinco centavos por encima del precio de emisión de $83, y finalmente cerró en $88.91, bajando un 8.50%. Ese mismo día, el matemático de la compañía, Levanté Alperg, anunció en su sitio web personal que junto con Claude habían encontrado una prueba candidata para la conjetura de Riemann, que ha desconcertado a la comunidad matemática durante 167 años, y publicó aproximadamente 17 millones de líneas de código Lean formalizado.

Precios de las criptos
Más


