
¿Cómo será el próximo ciclo cripto?

La característica principal del próximo ciclo ya no será el "impacto especulativo de liquidez", sino la integración estructural de las criptomonedas con los mercados de capitales globales.
La característica central del próximo ciclo ya no será el “shock de liquidez especulativa”, sino la integración estructural de las criptomonedas con los mercados de capitales globales.
Autor: arndxt
Traducción: Luffy, Foresight News
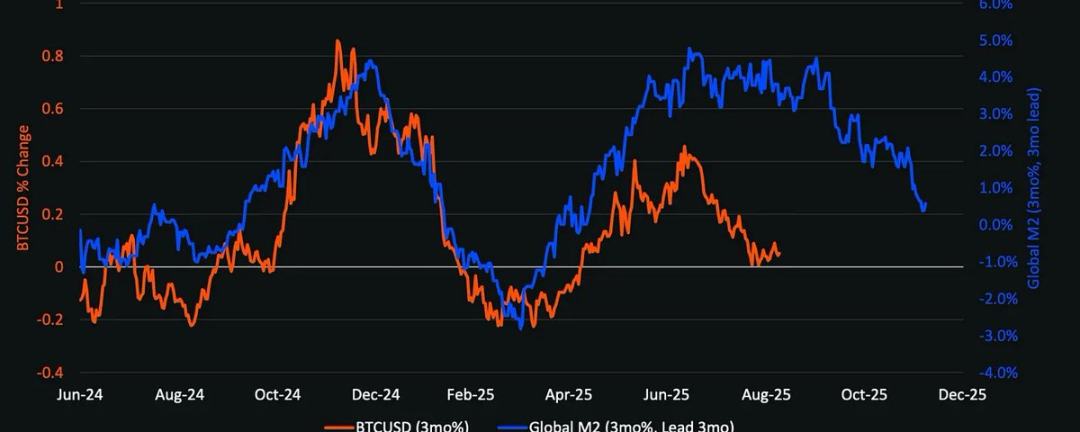
Gráfico global de M2 y precio de bitcoin
La conclusión estructural más importante es: las criptomonedas no se desacoplarán de la macroeconomía. El momento y la magnitud de la rotación de liquidez, la trayectoria de las tasas de interés de la Reserva Federal y el patrón de adopción institucional determinarán la evolución del ciclo cripto.
A diferencia de 2021, la próxima temporada de altcoins (si es que ocurre) será más lenta, más selectiva y con mayor enfoque institucional.
Si la Reserva Federal libera liquidez mediante recortes de tasas y emisión de bonos, mientras la tasa de adopción institucional sigue creciendo, 2026 podría convertirse en el ciclo de activos de riesgo más importante desde 1999-2000. Las criptomonedas podrían beneficiarse de esto, pero su desempeño será más regulado y no mostrará un crecimiento explosivo.
Diferenciación de la política de la Reserva Federal y liquidez del mercado
En 1999, la Reserva Federal subió las tasas en 175 puntos básicos, mientras que el mercado accionario siguió subiendo hasta el pico del año 2000. Hoy, las expectativas del mercado a futuro son completamente opuestas: se espera un recorte de tasas de 150 puntos básicos para finales de 2026. Si esta expectativa se cumple, el mercado entrará en un entorno de mayor liquidez en lugar de endurecimiento. Desde la perspectiva del apetito por el riesgo, el contexto de mercado de 2026 podría ser similar al de 1999-2000, pero con una trayectoria de tasas completamente opuesta. Si realmente es así, 2026 podría ser un “1999-2000 aún más intenso”.
Nuevo contexto del mercado cripto (comparado con 2021)
Comparando el mercado actual con el ciclo principal anterior, las diferencias son notables:
- Disciplina de capital más estricta: las tasas altas y la inflación persistente obligan a los inversores a ser más cautelosos al elegir activos de riesgo;
- No hay un auge de liquidez como el del COVID: sin un aumento explosivo de la oferta monetaria amplia (M2), el crecimiento del sector debe depender del aumento en la adopción y la asignación de capital;
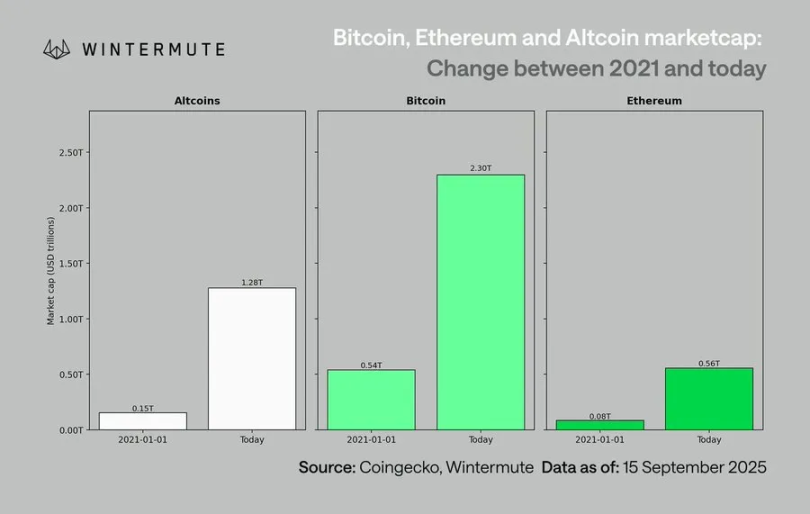
- El tamaño del mercado se multiplicó por 10: una base de capitalización mucho mayor implica una liquidez más profunda, pero la posibilidad de retornos excesivos de 50-100 veces es mucho menor;
- Flujo de capital institucional: la adopción por parte de instituciones mainstream ya está consolidada, los flujos de capital son más estables, impulsando una rotación y consolidación lenta del mercado, en lugar de rotaciones explosivas entre activos.
Retraso de bitcoin y cadena de transmisión de liquidez
El desempeño de bitcoin muestra un retraso respecto al entorno de liquidez, porque la nueva liquidez queda “atascada aguas arriba” en bonos del Tesoro a corto plazo y en los mercados monetarios. Como activo en el extremo de la curva de riesgo, las criptomonedas solo se benefician cuando la liquidez se transmite hacia abajo.
Los catalizadores para un buen desempeño de las criptomonedas incluyen:
- Expansión del crédito bancario (Índice ISM manufacturero > 50);
- Salida de fondos de los mercados monetarios tras recortes de tasas;
- El Tesoro emitiendo bonos a largo plazo, bajando las tasas de largo plazo;
- Debilitamiento del dólar, aliviando la presión de financiamiento global.
La historia muestra que, cuando se cumplen estas condiciones, las criptomonedas suelen subir en la fase tardía del ciclo, después de las acciones y el oro.
Riesgos para el escenario base
Aunque el marco de liquidez es alcista, aún existen varios riesgos potenciales:
- Suba de los rendimientos a largo plazo (impulsada por tensiones geopolíticas);
- Fortalecimiento del dólar, restringiendo la liquidez global;
- Debilidad del crédito bancario o endurecimiento de las condiciones crediticias;
- La liquidez permanece en los fondos del mercado monetario y no fluye hacia activos de riesgo.
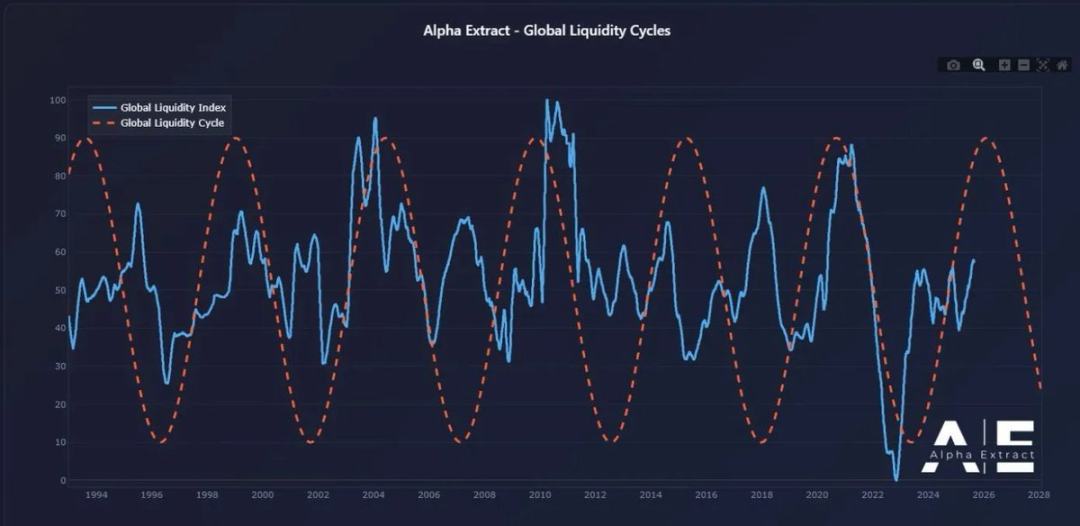
La característica central del próximo ciclo ya no será el “shock de liquidez especulativa”, sino la integración estructural de las criptomonedas con los mercados de capitales globales. Con la entrada de capital institucional, una asunción de riesgos más prudente y cambios de liquidez impulsados por políticas, 2026 podría marcar la transición de las criptomonedas de un modelo de “altos y bajos extremos” a uno de “correlación sistémica”.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El guion de finales de 2018: La Reserva Federal continúa aumentando las tasas de interés, las acciones estadounidenses caen un 20% desde el pico de septiembre, lo que obliga a la Reserva Federal a "cambiar de rumbo" en enero.
El jefe de operaciones de Goldman Sachs considera que el mercado estadounidense de acciones está reviviendo la situación de finales de 2018, caracterizada por un endurecimiento monetario y presión sobre los mercados bursátiles. El Índice de Condiciones Financieras de Goldman Sachs se ha estrechado unos 8 puntos en dos semanas, alcanzando su nivel más alto en un año, y la venta masiva se ha expandido desde las acciones tecnológicas hasta los sectores defensivos. El oro y las acciones están cayendo al mismo tiempo, lo que podría reflejar que los inversores están vendiendo activos para recaudar efectivo; por eso, el oro se ha convertido en un indicador clave para observar la presión de liquidez.

El trader de Goldman Sachs "retoma el guion de 2018": aún recuerda claramente el día 24 de diciembre, cuando los clientes preguntaron '¿por qué cayó tanto?' y yo no tenía idea.
Brian Garrett señaló que la actual corrección en el mercado de acciones de EE.UU. es similar a la caída del cuarto trimestre de 2018: el S&P 500 ya ha recorrido el 42% de la baja de ese año en el mismo periodo, y el VIX está cerca del pico previo a Navidad. Si se repite el patrón histórico, el fondo de esta ronda podría aparecer en enero del próximo año, aunque los mercados de crédito y la política de la Reserva Federal aún no han emitido señales claras de estabilización.
Anthropic (ANT.US) estuvo cerca de "romper el precio de emisión", pero Claude está tocando la puerta del "mayor logro matemático": ¡17 millones de líneas de código Lean para escribir una posible demostración de la hipótesis de Riemann!
El 20 de noviembre, hora del este de EE.UU., el segundo día de cotización de Anthropic tocó un mínimo intradía de $83.05, apenas cinco centavos por encima del precio de emisión de $83, y finalmente cerró en $88.91, bajando un 8.50%. Ese mismo día, el matemático de la compañía, Levanté Alperg, anunció en su sitio web personal que junto con Claude habían encontrado una prueba candidata para la conjetura de Riemann, que ha desconcertado a la comunidad matemática durante 167 años, y publicó aproximadamente 17 millones de líneas de código Lean formalizado.

Mientras las acciones estadounidenses caen bruscamente, la empresa matriz de GTA 6 sube contra la tendencia: ¡ventas récord de 3.790 millones de dólares en el primer día! Wall Street centra su atención en la próxima generación de GTA Online.
Según los datos de Rentrak, la recaudación mundial de "Grand Theft Auto VI" también superó a la de la película más taquillera de la historia, "Avengers: Endgame", cuya taquilla global fue de aproximadamente 2.94 mil millones de dólares.

Precios de las criptos
Más


