
¿Es inteligente la asignación del 3% del TGE de Meteora a los stakers de JUP como movimiento de liquidez?

La propuesta de TGE de Meteora busca recompensar a los stakers de JUP con NFTs de LP en lugar de tokens, impulsando la liquidez pero generando debate sobre la equidad.
Meteora está generando revuelo en la comunidad de Solana con una propuesta controvertida: asignar el 3% del fondo TGE a los stakers de JUP, no en tokens tradicionales sino en NFTs de Posición de Liquidez.
Este enfoque novedoso promete impulsar una liquidez profunda para MET desde el primer día, pero también plantea interrogantes sobre la equidad y el riesgo de concentración. ¿Será esta una jugada inteligente para unir a ambas comunidades, o desatará un debate prolongado?
Asignación del 3% para stakers de JUP
Según BeInCrypto, Meteora se está preparando para un TGE en octubre. La plataforma presentó una de las propuestas más destacadas de la comunidad antes del TGE de MET.
Según el plan, el proyecto tiene la intención de asignar el 3% del fondo TGE a los stakers de JUP de Jupiter en forma de NFTs de Posición de Liquidez. Específicamente, Meteora utilizaría ese 3% para sembrar liquidez de MET en un pool Single-Sided DAMM V2, y luego asignar posiciones a los stakers de Jupiter en función del staking ponderado por tiempo, la cantidad y la actividad de votación.
El objetivo es crear liquidez MET/USDC al momento del listado sin agregar inmediatamente más MET a la oferta circulante. La propuesta también enfatiza que “no se agregarán tokens adicionales en circulación debido a esta propuesta”. Este es un enfoque de “liquidez primero” en lugar de un pago directo de tokens.
El Co-Líder de Meteora, Soju, publicó un cálculo público para visualizar la escala. Según Soju, actualmente hay aproximadamente 600 millones de JUP en staking. Una asignación del 3% equivaldría a 30 millones de tokens MET. Eso equivale a aproximadamente 0,05 MET por cada JUP en staking.
“Creo que es razonable”, compartió Soju.
Un usuario en X hizo algunos cálculos rápidos y obtuvo una cifra similar de ~0,05035 MET/JUP dependiendo de los supuestos de FDV. La recompensa por cada JUP es pequeña pero, agregada a escala, puede servir como un incentivo significativo para convertir usuarios en proveedores de liquidez de MET.
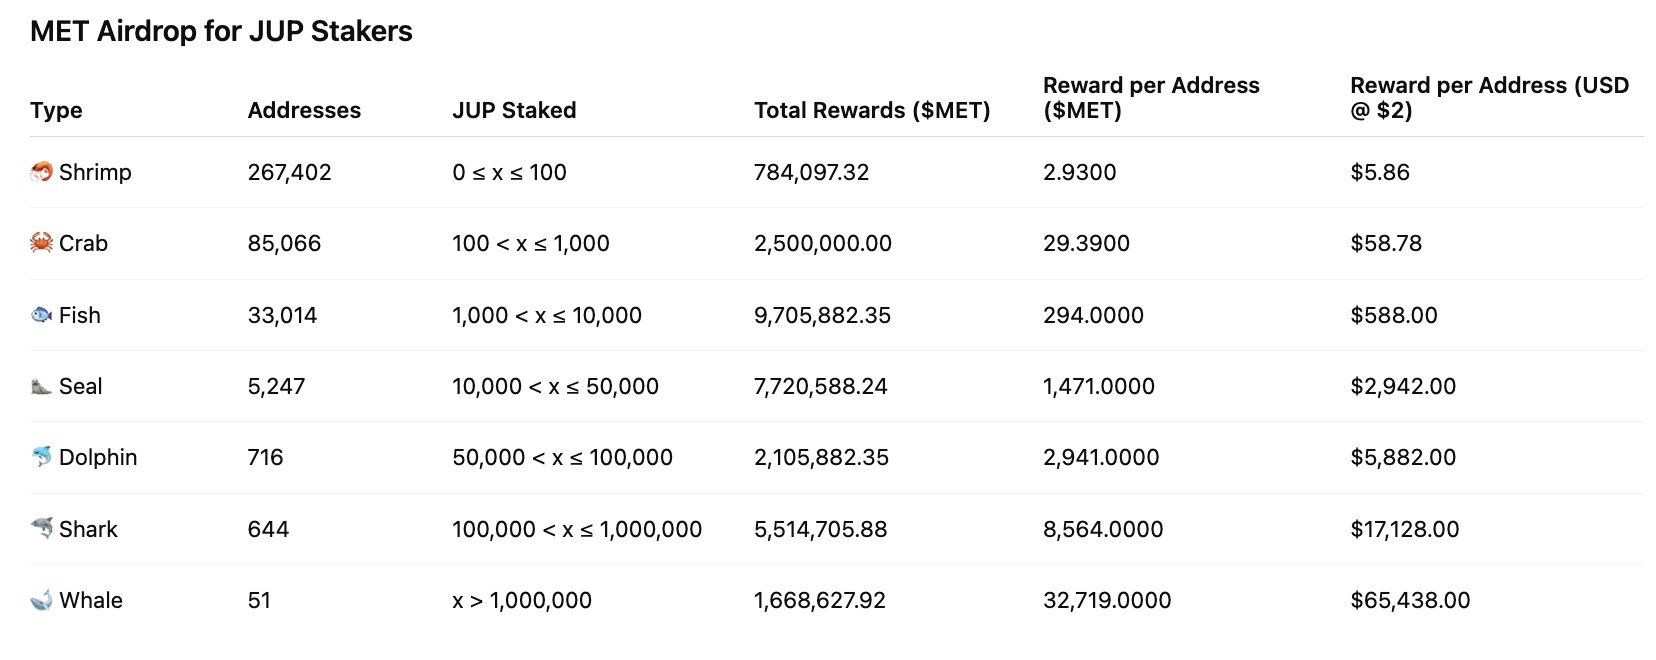 Airdrop de MET para stakers de JUP. Fuente: fabiano
Pros y contras
La propuesta de Meteora tiene ventajas claras en comparación con otros proyectos que recompensan a los usuarios mediante airdrops. Reconoce explícitamente el rol de Jupiter en el ecosistema de Solana, ayuda a impulsar la liquidez MET/USDC en el TGE y reduce la presión de venta inmediata porque la recompensa inicial es una posición de liquidez en lugar de tokens libremente comerciables. Con una ingeniería cuidadosa (distribución ponderada por tiempo, vesting asociado a los NFTs, restricciones de retiro), esto podría ser un puente efectivo entre ambas comunidades.
Sin embargo, persisten riesgos significativos. La comunidad ha planteado preocupaciones sobre la equidad: ¿por qué los stakers de JUP deberían recibir una parte tan grande? ¿Podría un “LP Army” o grandes billeteras capturar una porción desproporcionada de las recompensas? ¿Cuál será la oferta circulante al momento del TGE? Los borradores anteriores de asignación mencionaban hasta un 25% reservado para liquidez/reserva TGE, por lo que la oferta circulante inicial total sigue siendo una cuestión importante de transparencia.
“Es difícil debatir sobre la ‘equidad’ cuando JUP cedió el 5% para Meteora (a través de stakeholders de mercurial). El LP army merece más -> El LP Army capturará una parte significativa de todas las emisiones futuras (recompensas LM en curso), y aún poseerá el 20% (8% + 5% + 2% + 3% + 2%) del suministro total en el TGE”, señaló Soju.
A partir de eventos de airdrop anteriores, el equipo de Meteora debe ser transparente sobre la tokenómica, divulgar claramente la mecánica de redención/vesting de los LP NFT, establecer límites por dirección y considerar incentivos adicionales para los holders de MET. Si se ejecuta mal, una distribución concentrada y la presión de venta posterior podrían erosionar el valor del TGE.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El guion de finales de 2018: La Reserva Federal continúa aumentando las tasas de interés, las acciones estadounidenses caen un 20% desde el pico de septiembre, lo que obliga a la Reserva Federal a "cambiar de rumbo" en enero.
El jefe de operaciones de Goldman Sachs considera que el mercado estadounidense de acciones está reviviendo la situación de finales de 2018, caracterizada por un endurecimiento monetario y presión sobre los mercados bursátiles. El Índice de Condiciones Financieras de Goldman Sachs se ha estrechado unos 8 puntos en dos semanas, alcanzando su nivel más alto en un año, y la venta masiva se ha expandido desde las acciones tecnológicas hasta los sectores defensivos. El oro y las acciones están cayendo al mismo tiempo, lo que podría reflejar que los inversores están vendiendo activos para recaudar efectivo; por eso, el oro se ha convertido en un indicador clave para observar la presión de liquidez.

El trader de Goldman Sachs "retoma el guion de 2018": aún recuerda claramente el día 24 de diciembre, cuando los clientes preguntaron '¿por qué cayó tanto?' y yo no tenía idea.
Brian Garrett señaló que la actual corrección en el mercado de acciones de EE.UU. es similar a la caída del cuarto trimestre de 2018: el S&P 500 ya ha recorrido el 42% de la baja de ese año en el mismo periodo, y el VIX está cerca del pico previo a Navidad. Si se repite el patrón histórico, el fondo de esta ronda podría aparecer en enero del próximo año, aunque los mercados de crédito y la política de la Reserva Federal aún no han emitido señales claras de estabilización.
Anthropic (ANT.US) estuvo cerca de "romper el precio de emisión", pero Claude está tocando la puerta del "mayor logro matemático": ¡17 millones de líneas de código Lean para escribir una posible demostración de la hipótesis de Riemann!
El 20 de noviembre, hora del este de EE.UU., el segundo día de cotización de Anthropic tocó un mínimo intradía de $83.05, apenas cinco centavos por encima del precio de emisión de $83, y finalmente cerró en $88.91, bajando un 8.50%. Ese mismo día, el matemático de la compañía, Levanté Alperg, anunció en su sitio web personal que junto con Claude habían encontrado una prueba candidata para la conjetura de Riemann, que ha desconcertado a la comunidad matemática durante 167 años, y publicó aproximadamente 17 millones de líneas de código Lean formalizado.

Mientras las acciones estadounidenses caen bruscamente, la empresa matriz de GTA 6 sube contra la tendencia: ¡ventas récord de 3.790 millones de dólares en el primer día! Wall Street centra su atención en la próxima generación de GTA Online.
Según los datos de Rentrak, la recaudación mundial de "Grand Theft Auto VI" también superó a la de la película más taquillera de la historia, "Avengers: Endgame", cuya taquilla global fue de aproximadamente 2.94 mil millones de dólares.

Precios de las criptos
Más


