
La SEC de EE.UU. comienza a tomar medidas contra las empresas de tesorería cripto, ¿seguirá vigente la narrativa de DAT?

DAT pisa el freno, ¿a qué deben prestar atención los inversores?
El 24 de septiembre, la Comisión de Bolsa y Valores de Estados Unidos (SEC) y la Autoridad Reguladora de la Industria Financiera (Finra) anunciaron conjuntamente que investigarán a más de 200 empresas cotizadas que habían anunciado planes de tesorería cripto, argumentando que estas compañías experimentaron “fluctuaciones anómalas en el precio de sus acciones” justo antes de publicar dichas noticias.
Desde que MicroStrategy fue pionera en incorporar bitcoin en su balance, la “tesorería cripto” (Crypto Treasury) se ha convertido en una especie de “alquimia financiera” sensacional en el mercado bursátil estadounidense: acciones emergentes como Bitmine y SharpLink llegaron a multiplicar su precio decenas de veces tras operaciones similares. Según datos publicados por Architect Partners, desde 2025, 212 nuevas empresas han anunciado que recaudarán aproximadamente 102 mil millones de dólares para comprar BTC, ETH y otros criptoactivos principales.
Sin embargo, esta euforia de capital, además de impulsar los precios, también ha generado amplias dudas. El mNAV (relación entre valor de mercado y valor neto contable) de MSTR cayó de 1.6 a 1.2 en un mes, y dos tercios de las veinte principales empresas de tesorería cripto tienen un mNAV inferior a 1. Las sospechas sobre burbujas de activos y operaciones con información privilegiada son cada vez más frecuentes, y esta nueva tendencia de asignación de activos enfrenta ahora desafíos regulatorios sin precedentes.
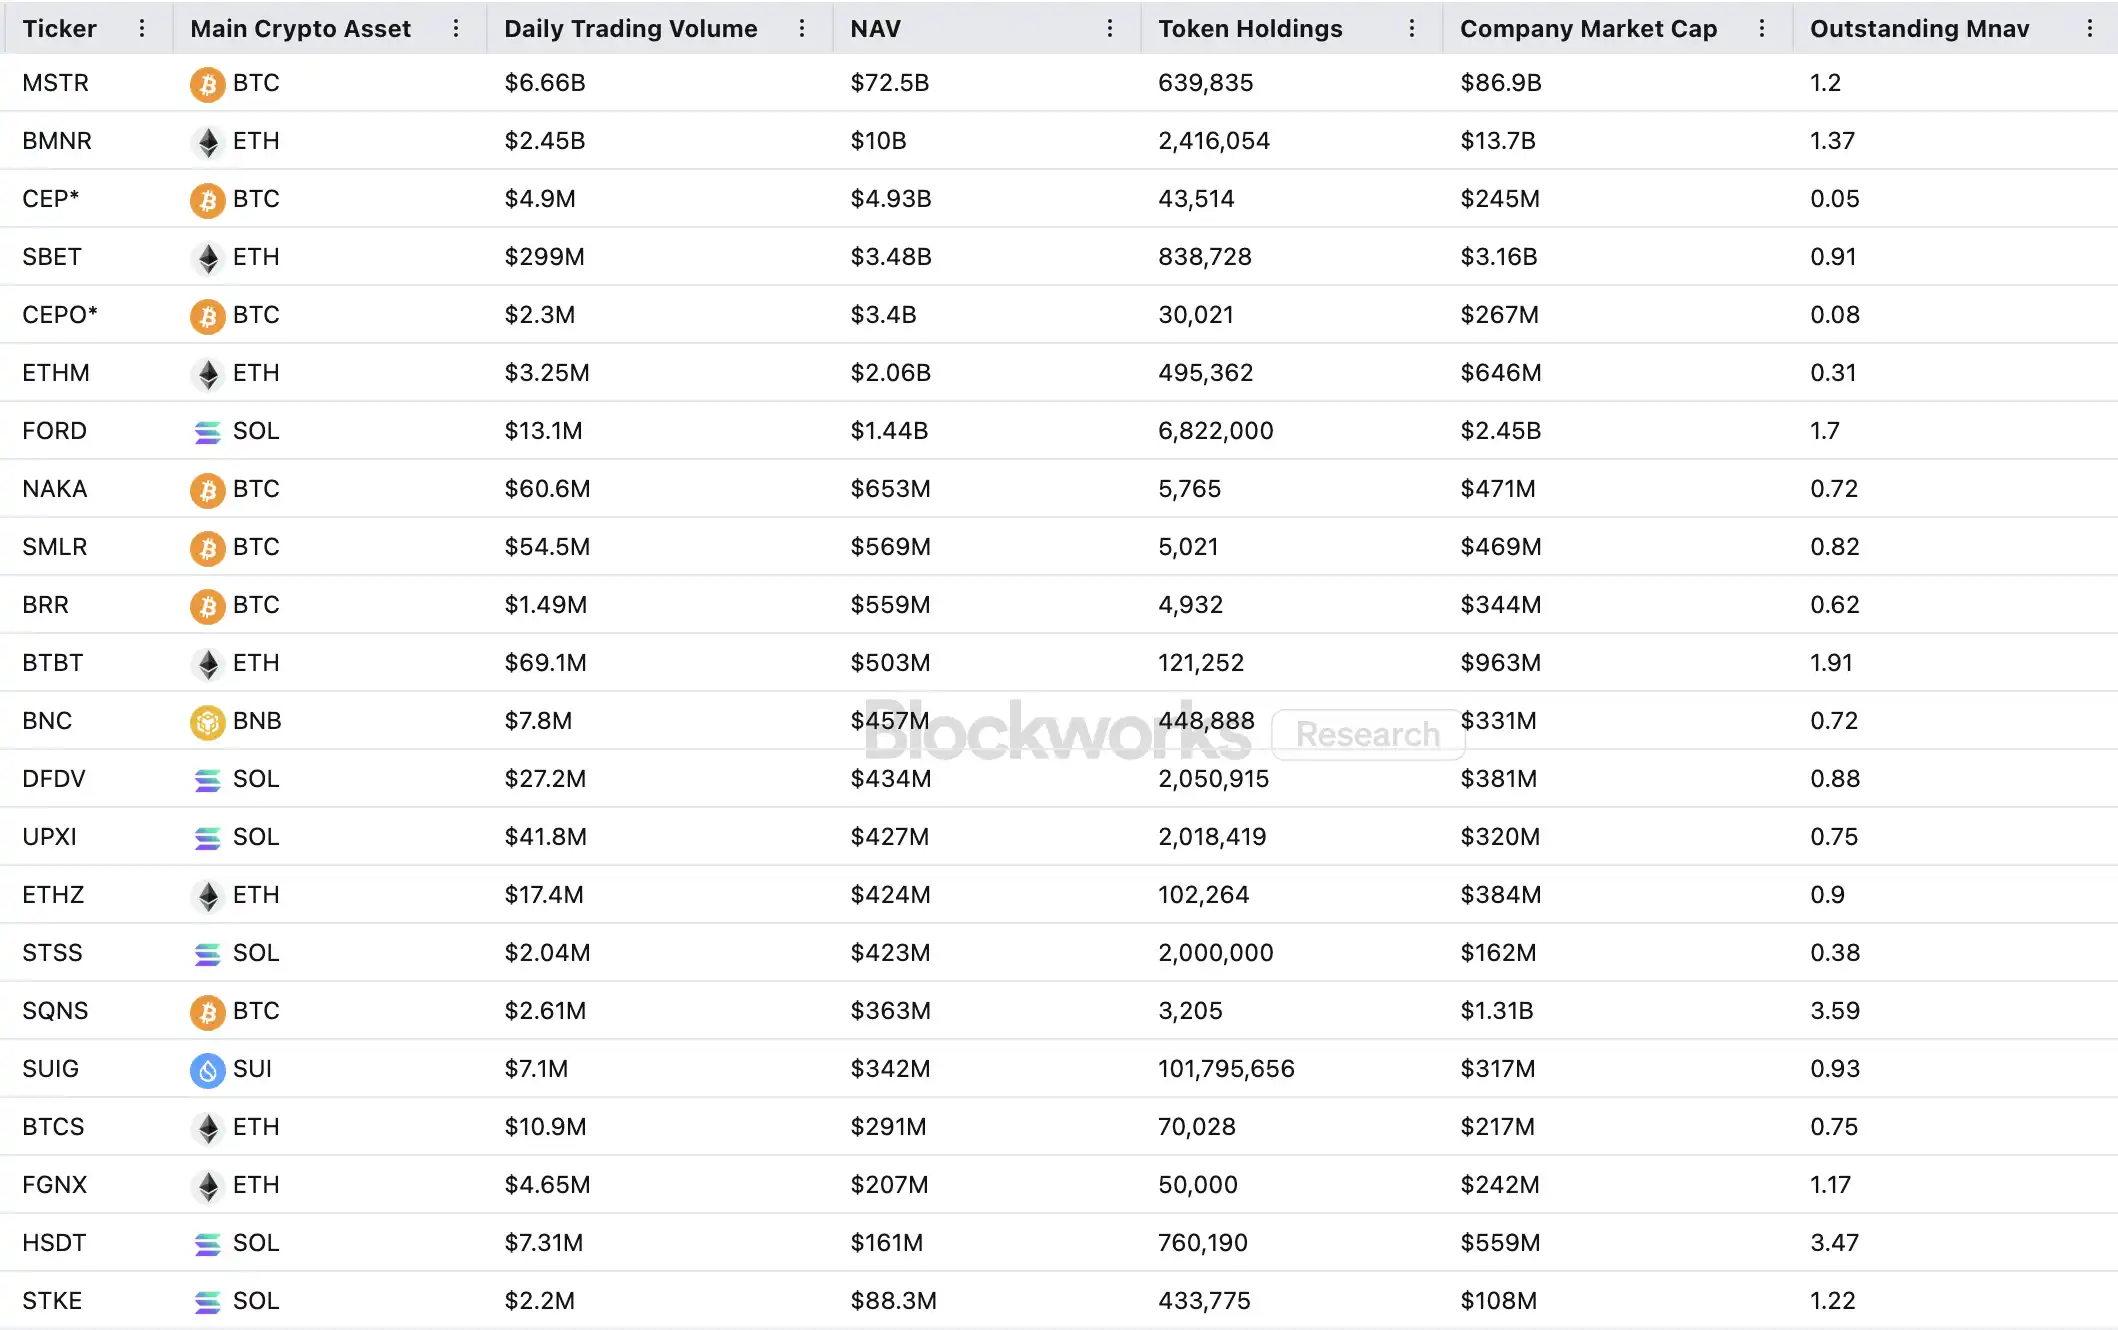
¿Cómo funciona el flywheel de las empresas de tesorería cripto?
El flywheel de financiamiento de las empresas de tesorería se basa en el mecanismo mNAV, que en esencia es una lógica reflexiva que permite a estas compañías tener una aparente “munición infinita” en mercados alcistas. El mNAV se refiere a la relación de valor neto de activos de mercado, calculada como la capitalización bursátil de la empresa (P) en relación con su valor neto por acción (NAV). En el contexto de las empresas de tesorería, el NAV se refiere al valor de los activos digitales que poseen.
Cuando el precio de la acción P supera el NAV por acción (es decir, mNAV > 1), la empresa puede seguir recaudando fondos e invertir ese capital en activos digitales. Cada nueva emisión y compra eleva la tenencia por acción y el valor contable, reforzando la confianza del mercado en la narrativa de la empresa y empujando aún más el precio de la acción. Así, se pone en marcha un círculo virtuoso de retroalimentación positiva: mNAV al alza → emisión de acciones → compra de activos digitales → aumento de tenencia por acción → mayor confianza del mercado → subida del precio de la acción. Gracias a este mecanismo, MicroStrategy ha podido seguir financiándose y comprando bitcoin en los últimos años sin diluir gravemente sus acciones.
Una vez que el precio de la acción y la liquidez alcanzan niveles suficientemente altos, la empresa puede desbloquear toda una gama de mecanismos de entrada de capital institucional: puede emitir deuda, bonos convertibles, acciones preferentes y otros instrumentos de financiación, convirtiendo la narrativa de mercado en activos contables, lo que a su vez impulsa el precio de la acción y refuerza el flywheel. El juego consiste en una compleja resonancia entre el precio de la acción, la narrativa y la estructura de capital.
Sin embargo, el mNAV es un arma de doble filo. La prima puede reflejar una gran confianza del mercado, pero también puede ser mera especulación. Si el mNAV converge a 1 o cae por debajo de 1, el mercado pasa de una “lógica de engrosamiento” a una “lógica de dilución”. Si en ese momento el precio del token también cae, el flywheel se invierte y se convierte en un ciclo de retroalimentación negativa, provocando una caída tanto en la capitalización como en la confianza. Además, la financiación de las empresas de tesorería depende del flywheel de la prima del mNAV; si el mNAV permanece en descuento durante mucho tiempo, la capacidad de emitir nuevas acciones se bloquea y las empresas pequeñas o en dificultades, que ya estaban estancadas o al borde de ser excluidas de la bolsa, verán colapsar todo su modelo de flywheel. En teoría, cuando mNAV < 1, la opción más razonable sería vender activos y recomprar acciones para restablecer el equilibrio, pero no siempre es así: una empresa en descuento también puede estar infravalorada.
En el mercado bajista de 2022, incluso cuando el mNAV de MicroStrategy cayó por debajo de 1, la empresa no vendió sus bitcoins para recomprar acciones, sino que optó por reestructurar su deuda y mantener todos sus bitcoins. Esta “resistencia a ultranza” proviene de la visión casi religiosa de Saylor sobre BTC, considerándolo un activo colateral central que “nunca se venderá”. Pero este camino no es replicable para todas las empresas de tesorería. La mayoría de las acciones de tesorería de altcoins carecen de un negocio principal estable y convertirse en una “empresa compradora de tokens” es solo una estrategia de supervivencia, sin convicción real. Si el entorno de mercado empeora, es más probable que vendan para limitar pérdidas o realizar beneficios, lo que puede desencadenar ventas en pánico.
Lectura relacionada: Primera venta de tokens y exclusión de la bolsa: las acciones cripto ya no son los unicornios del sector
¿Existe trading con información privilegiada?
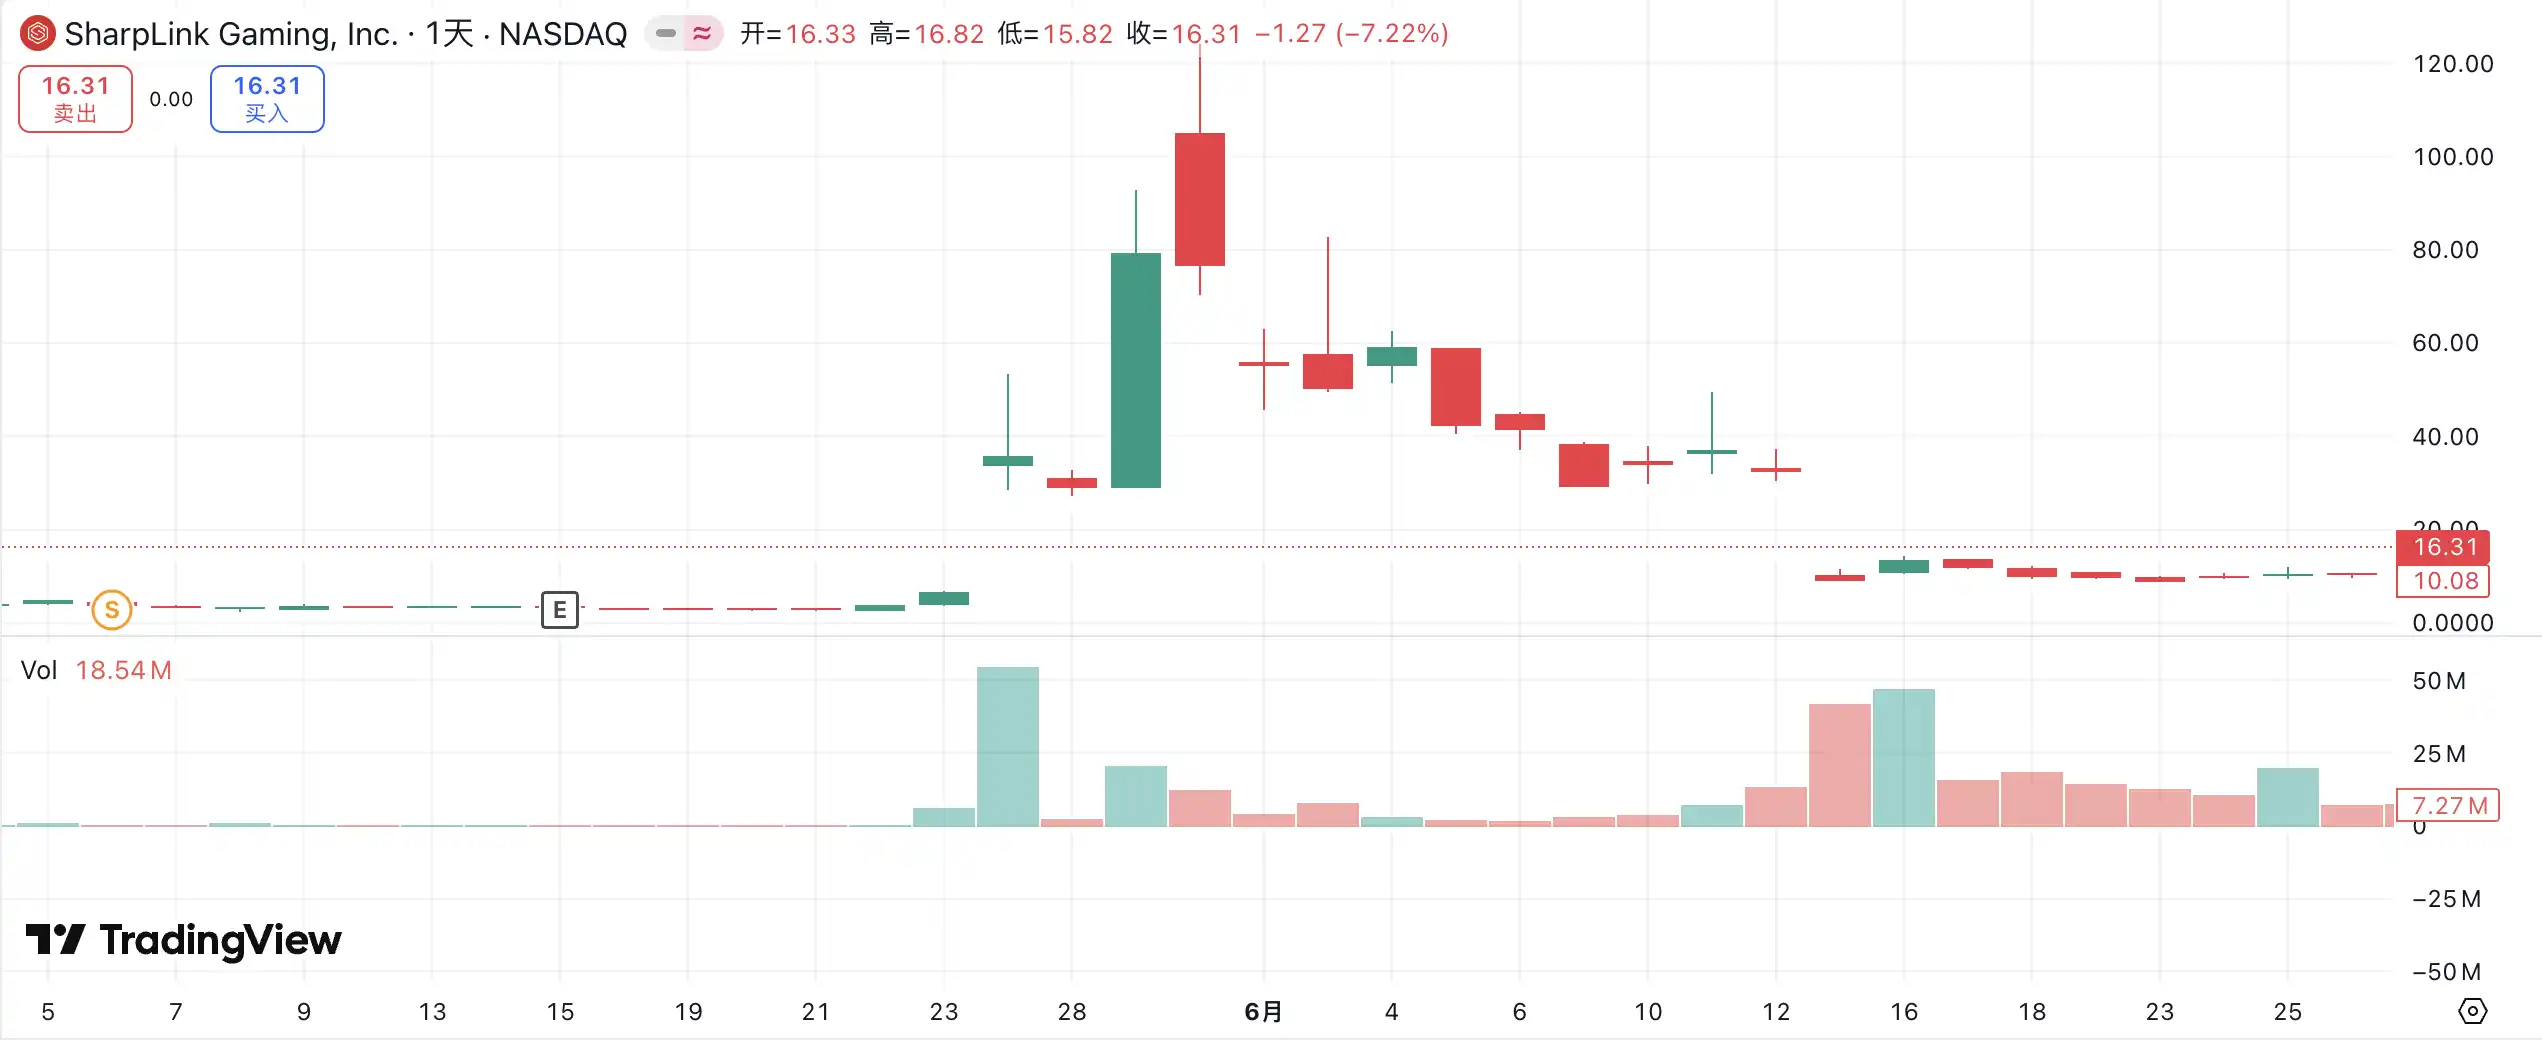
SharpLink Gaming fue uno de los primeros casos que sacudió el mercado en esta ola de “tesorería cripto”. El 27 de mayo, la empresa anunció que aumentaría sus reservas de Ethereum hasta 425 millones de dólares; el día del anuncio, el precio de la acción se disparó hasta 52 dólares. Sin embargo, lo curioso es que ya el 22 de mayo el volumen de negociación de la acción había aumentado notablemente y el precio subió de 2,7 a 7 dólares, cuando la empresa aún no había publicado ningún comunicado ni informado a la SEC.
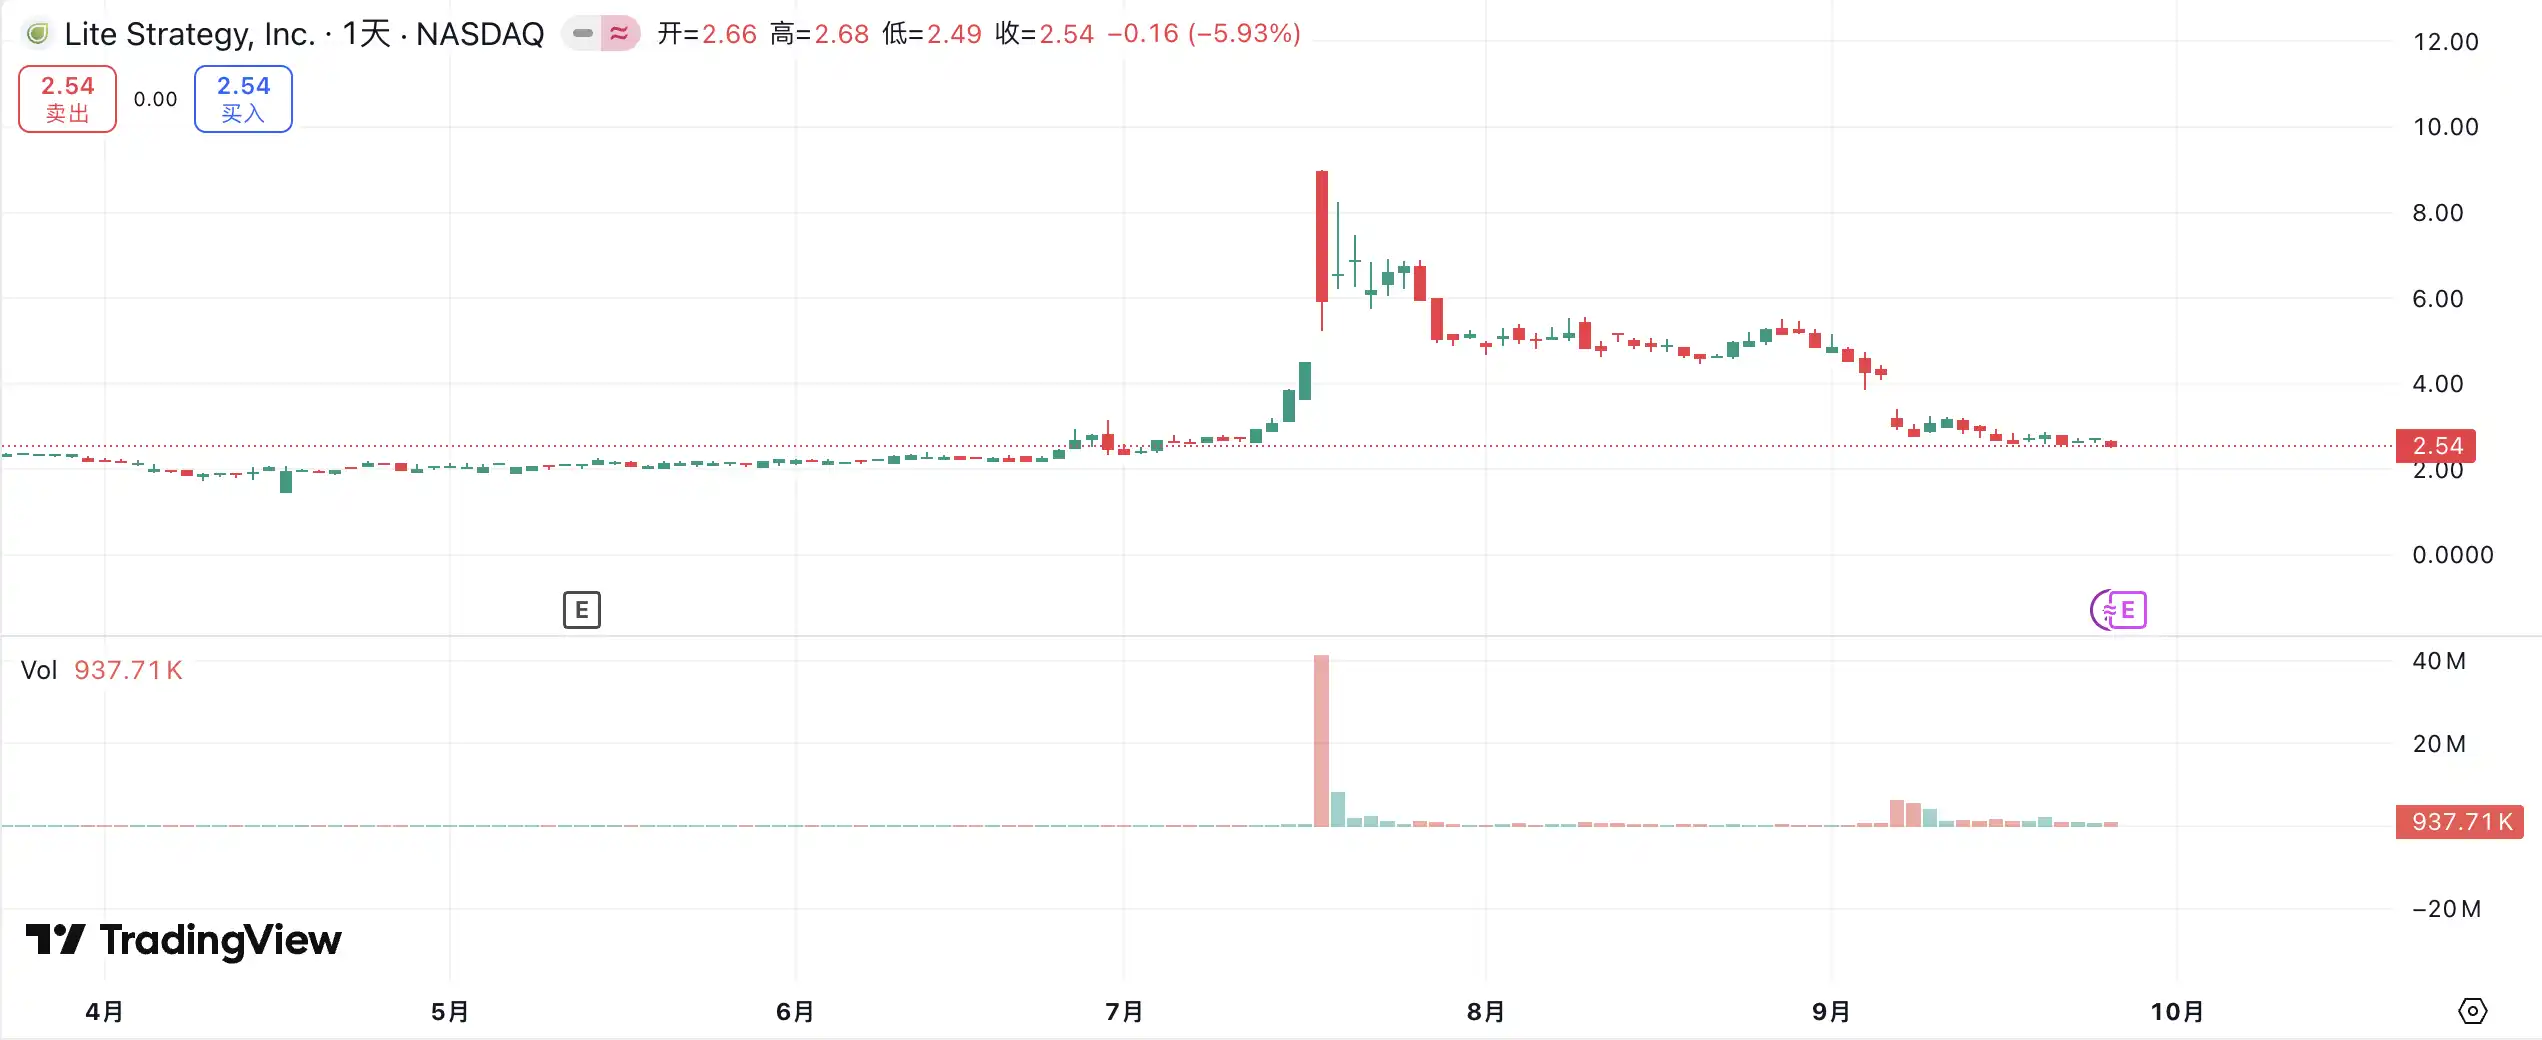
Este fenómeno de “el precio se adelanta a la noticia” no es un caso aislado. El 18 de julio, MEI Pharma anunció una estrategia de tesorería de Litecoin por 100 millones de dólares, pero la acción subió durante cuatro días consecutivos antes del anuncio, pasando de 2,7 a 4,4 dólares, casi duplicando su valor. La empresa no presentó ninguna actualización relevante ni publicó comunicados de prensa, y su portavoz se negó a comentar al respecto.
Situaciones similares se han dado en empresas como Mill City Ventures, Kindly MD, Empery Digital, Fundamental Global y 180 Life Sciences Corp, todas las cuales experimentaron movimientos anómalos en el precio de sus acciones antes de anunciar sus planes de tesorería cripto. La posibilidad de filtraciones de información y operaciones anticipadas ya ha despertado la atención de los reguladores.
¿Colapsará la narrativa DAT?
Arthur Hayes, asesor de Upexi, el “MicroStrategy de Solana”, señala que la tesorería cripto se ha convertido en la nueva narrativa del mundo financiero corporativo tradicional. Considera que esta tendencia seguirá evolucionando en varias ramas de activos principales. Sin embargo, debemos tener claro que en cada blockchain, como máximo, solo una o dos empresas podrán consolidarse como ganadoras.
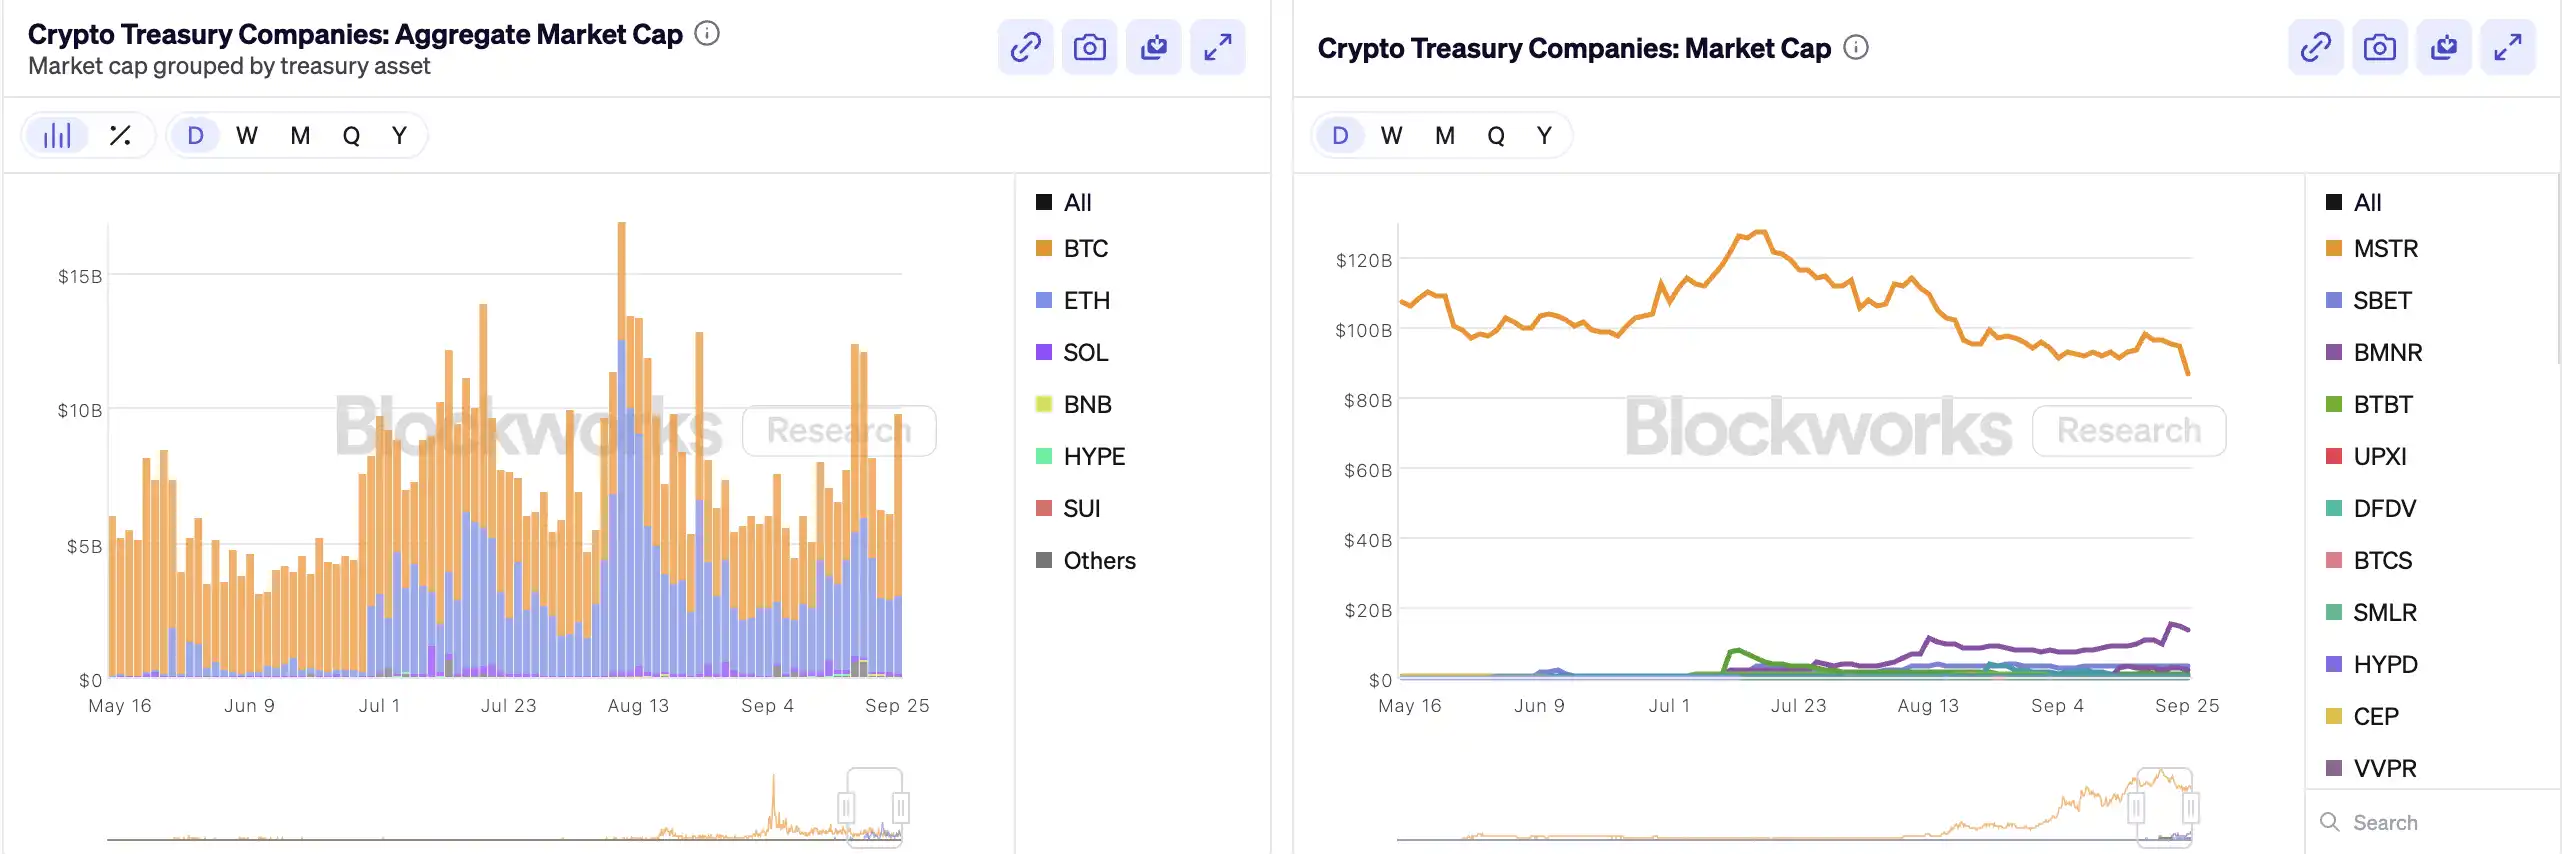
Al mismo tiempo, el efecto de concentración se está acelerando. Aunque en 2025 más de 200 empresas han anunciado estrategias de tesorería cripto, abarcando BTC, ETH, SOL, BNB, TRX y otras cadenas, el capital y la valoración se están concentrando rápidamente en unas pocas empresas y activos: las tesorerías de BTC y ETH representan la mayor parte de las empresas DAT. En cada categoría de activo, solo una o dos empresas pueden realmente destacar: en BTC es MicroStrategy, en ETH es Bitmine, en SOL podría ser Upexi; el resto difícilmente podrá competir a gran escala.
Como demostró Michael Saylor, hay muchos gestores institucionales que desean exposición al riesgo de bitcoin, pero no pueden comprar BTC directamente ni poseer ETF; sin embargo, sí pueden comprar acciones de MSTR. Si lográs que una empresa que posee criptoactivos entre en su “canasta de cumplimiento”, estos fondos estarán dispuestos a pagar 2, 3 o incluso 10 dólares por un activo que en libros solo vale 1 dólar. Esto no es irracionalidad, es arbitraje regulatorio.
En la segunda mitad del ciclo, seguirán apareciendo nuevos emisores en el mercado, recurriendo a herramientas financieras corporativas cada vez más agresivas para buscar mayor elasticidad en el precio de sus acciones. Cuando los precios bajen, estas prácticas se volverán en su contra. Arthur Hayes predice que en este ciclo veremos un accidente DAT de gran magnitud, similar al colapso de FTX. En ese momento, estas empresas sufrirán grandes caídas y sus acciones o bonos podrían cotizar con fuertes descuentos, generando gran volatilidad en el mercado.
Los reguladores también han detectado este riesgo estructural. A principios de septiembre, Nasdaq propuso reforzar la supervisión de las empresas DAT; hoy, la SEC y FINRA han iniciado una investigación conjunta sobre posibles operaciones con información privilegiada. Estas medidas buscan reducir el margen para el uso de información interna, elevar los requisitos de emisión y dificultar la financiación, limitando así el margen de maniobra de las nuevas empresas DAT. Para el mercado, esto significa que los “falsos líderes” serán eliminados más rápidamente, mientras que las verdaderas empresas líderes podrán sobrevivir e incluso fortalecerse gracias a la narrativa.
Resumen
La narrativa de la tesorería cripto sigue vigente, pero el aumento de los requisitos, la regulación más estricta y la depuración de la burbuja avanzarán en paralelo. Para los inversores, es fundamental comprender la lógica y las rutas de arbitraje detrás de la estructura financiera, y estar siempre alerta ante la acumulación de riesgos tras la narrativa: esta “alquimia on-chain” no puede durar indefinidamente; solo los ganadores permanecerán, los perdedores quedarán fuera.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Después del cierre de un importante gasoducto, Arabia Saudita busca aumentar las exportaciones de petróleo crudo por el Estrecho de Ormuz.
La semana pasada, tras el ataque en Arabia Saudita, se cerró el oleoducto de este a oeste que anteriormente transportaba hasta 5 millones de barriles de petróleo por día. El Secretario de Energía de Estados Unidos dijo que espera que el oleoducto vuelva a operar pronto, pero funcionarios locales afirman que la recuperación podría tomar varias semanas. En agosto, las exportaciones de petróleo crudo de Arabia Saudita bajaron a 3 millones de barriles por día, el nivel más bajo en al menos nueve años, aunque repuntaron en septiembre. Irán declaró que, a pedido de Arabia Saudita, se pospuso la reunión sobre el transporte marítimo en el Estrecho de Ormuz, que estaba planeada para este lunes entre los países del Golfo. Trump dijo que Irán está ansioso y necesita con urgencia llegar a un acuerdo; él decidirá si EE. UU. participa y mantiene una postura abierta.
Los fondos de cobertura acaban de reconstruir sus posiciones largas en tecnología, pero el soporte clave del Nasdaq ya empieza a debilitarse.
El índice Nasdaq 100 se acerca al límite inferior de su rango lateral de varios meses; los futuros han roto la línea de tendencia alcista y la media móvil de 100 días, lo que debilita el panorama técnico. Los fondos de cobertura habían realizado fuertes compras en acciones tecnológicas, concentrando sus posiciones y aumentando el riesgo de caídas. Las controversias sobre la seguridad de la inteligencia artificial y los riesgos en el suministro de energía actúan como catalizadores adicionales. Si se pierde el soporte clave y el nivel de pánico del mercado sigue siendo bajo, la volatilidad podría ser reevaluada.
¡El rendimiento de los bonos estadounidenses a 10 años supera el 5%! "El profeta" advierte: la venta aún no ha terminado
Steven Barrow, jefe de estrategia G10 de Standard Bank, quien fue el primero en predecir un 5% en febrero de este año, elevó su pronóstico para el rendimiento de los bonos del Tesoro estadounidense a 10 años a 5,2% para fin de año y espera que suba aún más a 5,3% en el primer trimestre de 2027. Señaló que las presiones en la cadena de suministro, el cambio climático y las restricciones a la oferta laboral por la política migratoria de Estados Unidos se están volviendo más fuertes que nunca. Al mismo tiempo, el índice del dólar tuvo un aumento diario de hasta el 0,6%, y podría registrar su mejor desempeño diario desde el 17 de junio.
¿Avanzando contra la corriente en la tormenta de "desaceleración de la IA"? Se rumorea que Kioxia planea cotizar en Estados Unidos para recaudar al menos 10 mil millones de dólares.
Kioxia supuestamente está considerando recaudar 10 mil millones de dólares mediante una oferta pública en Estados Unidos.

Precios de las criptos
Más


