
¿Fue la caída del 11 de octubre el resultado de un ataque dirigido?

¿Quizás el mayor rug pull de los últimos años?
Título original: "¿Fue la caída del 11 de octubre un ataque dirigido?"
Autor original: Aussie Master, Crypto KOL
En estos últimos días, mientras escribía mi publicación sobre liquidaciones, no podía dejar de pensar en esta pregunta, porque frente a una liquidación tan masiva, ¿quién fue el mayor beneficiario al final? ¿Cuánto ganaron?
Hoy, el post de @yq_acc me ayudó a repensar la lógica al presentar claramente la línea de tiempo.
Después de charlar con ella, descubrí que muchas coincidencias apiladas hacen que esta caída parezca algo extraña. Cuanto más la analizo, más se parece a un ataque dirigido cuidadosamente planeado, similar a lo que se vio durante el colapso anterior de LUNA.
-- Apuntando a la acumulación de riesgos sistémicos, empujando suavemente las vulnerabilidades
El post de YQ es extenso, así que mencionaré brevemente algunos detalles y mis propias especulaciones para ver qué fue lo que realmente pasó:
El catalizador de esta gran caída radica en tres tokens — USDe, WBETH y BnSOL, siendo los dos últimos los que utilizan precios spot para sus oráculos. Sin embargo, para activos con baja liquidez, los precios spot pueden ser fácilmente manipulados. Binance también había reconocido el riesgo de antemano y anunció un plan para cambiar el oráculo en el día 14 (luego revisado al día 11).
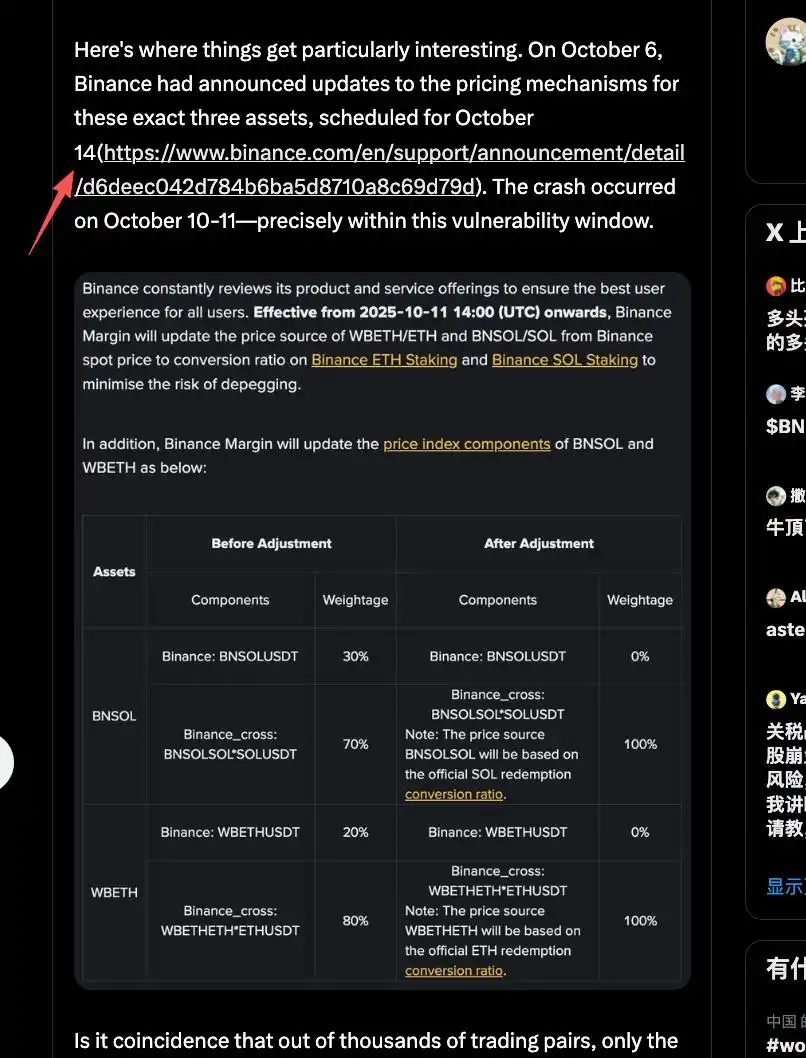
El ataque entonces ocurrió justo antes de la actualización del oráculo, aprovechando la vulnerabilidad de que el oráculo no había sido actualizado, lo que llevó a una segunda ola de colapso total.
Ahora, veamos cómo se desarrolló el ataque:
Primero fue USDe, donde durante el ataque (5:43 am), se produjo una venta instantánea en spot de 60 millones de dólares. El atacante debió haber acumulado gradualmente suficientes fichas a lo largo del tiempo y luego las vendió todas de una vez. La falta de liquidez spot de USDe fue insuficiente para soportar el shock inicial, resultando en el primer desanclaje.
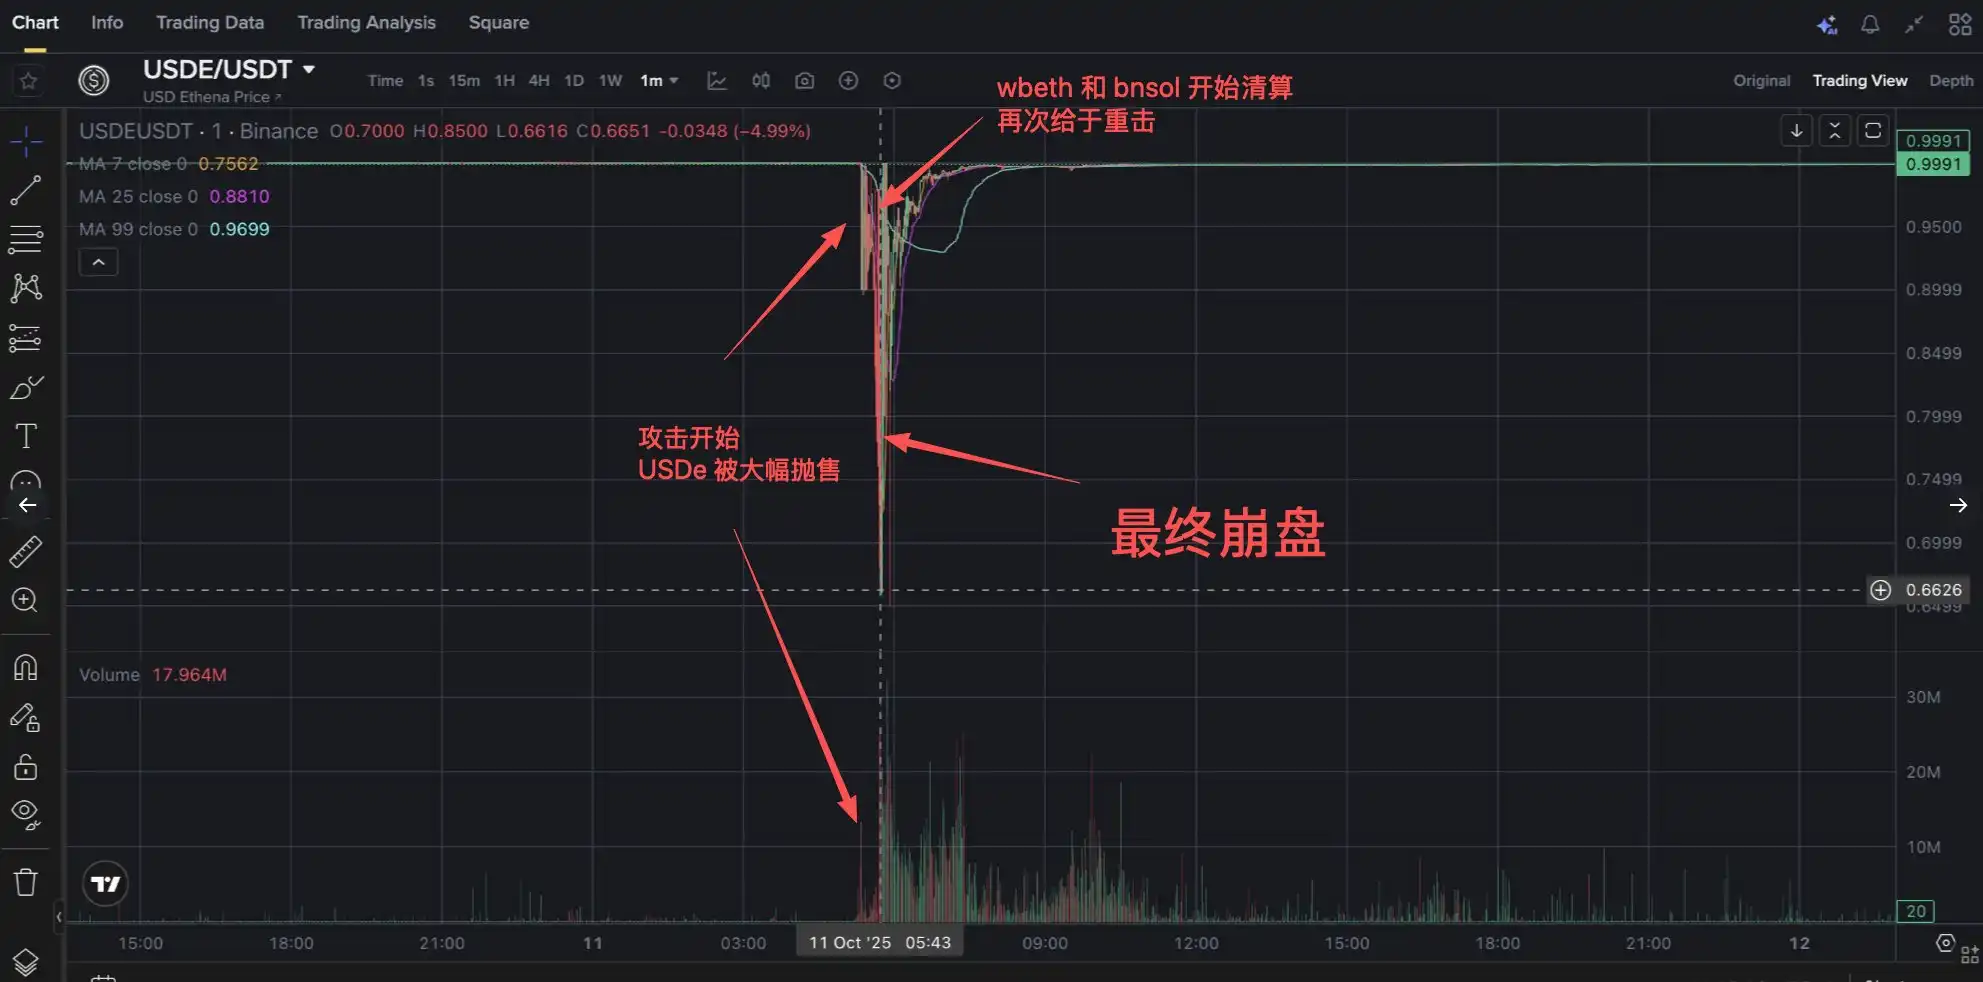
Para las 5:44, USDe cayó a un mínimo de $0,89, haciendo que el valor de las posiciones colateralizadas por USDe cayera rápidamente, lo que desencadenó llamadas de margen.
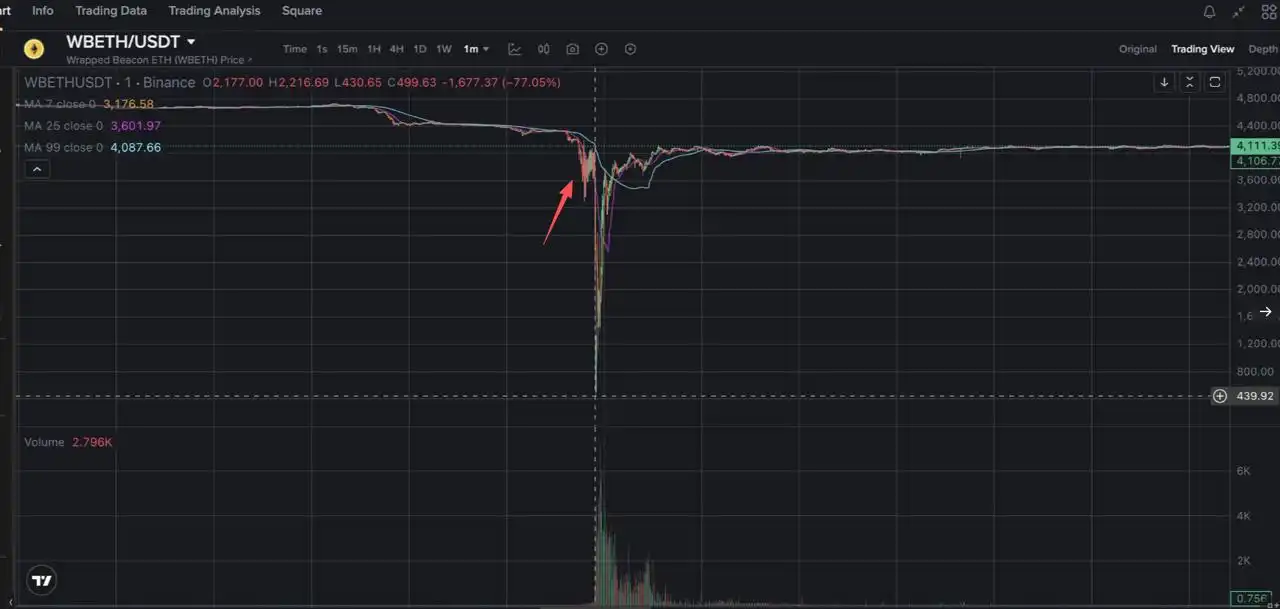
Debido a que el sistema de margen unificado de Binance permite la colateralización cruzada de activos, esto llevó a la liquidación forzada de posiciones de wBETH y BNSOL. Las liquidaciones manipuladas en la pobre liquidez de wBETH y BNSOL (con una profundidad de trading diaria promedio de wBETH de solo unos 2.000 ETH) causaron un desanclaje temporal de más del 20% en sus precios spot. Mientras tanto, el oráculo de valor colateral de Binance seguía dependiendo de los precios spot, haciendo que el colateral se redujera drásticamente, lo que desencadenó una liquidación violenta en el mercado.
Luego comenzó el bucle de liquidación recursiva (BN colapsó debido a una explosión de tráfico a corto plazo):
Los usuarios que empleaban una estrategia de yield farming (staking ETH/SOL → minteo de wBETH/BNSOL → préstamo de USDT → intercambio por USDe) enfrentaron una liquidación total de sus cuentas. Cuando USDe se desvió de su paridad, haciendo que la relación de colateral cayera por debajo del umbral del 91%, el sistema liquidó automáticamente todos los activos, intensificando aún más la presión de venta sobre wBETH/BNSOL.
Finalmente se alcanzó el pico de la desviación: USDe a 0,65, wBETH cayó a $430 y BNSOL cayó a $34,90.
Por qué sospecho de un ataque dirigido:
Coincidencia uno: El ataque ocurrió justo antes de que Binance anunciara soluciones para dos activos clave (BNSOL y wBETH) respecto a una vulnerabilidad del oráculo.
Coincidencia dos: El atacante vendió instantáneamente hasta $60 millones de USDE en spot, sin importar la pérdida por deslizamiento de tal venta, lo cual es sumamente inusual.
Para ser honesto, casos de este tipo de ataques a oráculos que desencadenan liquidaciones en cascada para obtener ganancias ocurrieron muchas veces durante el anterior DeFi summer. Sin embargo, esta vez, puede que el tamaño de Binance fuera demasiado grande y no hubo asistencia de flash loans para apalancarse, obligando al atacante a gastar una cantidad significativa de tiempo y dinero en la preparación.
La ganancia potencial para el atacante, según la especulación de @yq_acc, es cercana a lo que mencioné en mi publicación anterior:
· Ganancia potencial por short: $3-4 mil millones
· Activos acumulados a precios inadecuados: $4-6 mil millones
· Arbitraje entre exchanges: $1-2 mil millones
· Ganancia total potencial: $8-12 mil millones
¿Quizás la mayor ganancia de un ataque en los últimos años?
Si Binance quisiera, probablemente podría usar KYC para identificar la identidad del atacante en la madrugada (aunque podría ser una identidad falsa). Moralmente hablando, el atacante no está cometiendo un delito sino explotando una brecha en las reglas, provocando la mayor avalancha en la historia cripto con una pequeña bola de nieve.
¿Se le puede condenar? No puedo decirlo.
Sugiero que @cz_binance @heyibinance @binance investiguen esto para ver si lo que digo tiene sentido. Además, recomiendo revisar el artículo original de YQ cuando tengan tiempo; la línea de tiempo presentada es excelente e incluye el momento de retirada del MM, proporcionando una perspectiva diferente sobre por qué el spot en la plataforma de Binance fue más bajo que en otros exchanges, ya que el MM en la plataforma de Binance sufrió grandes pérdidas y tuvo que retirarse por seguridad durante el desastre.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los fondos de cobertura acaban de reconstruir sus posiciones largas en tecnología, pero el soporte clave del Nasdaq ya empieza a debilitarse.
El índice Nasdaq 100 se acerca al límite inferior de su rango lateral de varios meses; los futuros han roto la línea de tendencia alcista y la media móvil de 100 días, lo que debilita el panorama técnico. Los fondos de cobertura habían realizado fuertes compras en acciones tecnológicas, concentrando sus posiciones y aumentando el riesgo de caídas. Las controversias sobre la seguridad de la inteligencia artificial y los riesgos en el suministro de energía actúan como catalizadores adicionales. Si se pierde el soporte clave y el nivel de pánico del mercado sigue siendo bajo, la volatilidad podría ser reevaluada.
¡El rendimiento de los bonos estadounidenses a 10 años supera el 5%! "El profeta" advierte: la venta aún no ha terminado
Steven Barrow, jefe de estrategia G10 de Standard Bank, quien fue el primero en predecir un 5% en febrero de este año, elevó su pronóstico para el rendimiento de los bonos del Tesoro estadounidense a 10 años a 5,2% para fin de año y espera que suba aún más a 5,3% en el primer trimestre de 2027. Señaló que las presiones en la cadena de suministro, el cambio climático y las restricciones a la oferta laboral por la política migratoria de Estados Unidos se están volviendo más fuertes que nunca. Al mismo tiempo, el índice del dólar tuvo un aumento diario de hasta el 0,6%, y podría registrar su mejor desempeño diario desde el 17 de junio.
¿Avanzando contra la corriente en la tormenta de "desaceleración de la IA"? Se rumorea que Kioxia planea cotizar en Estados Unidos para recaudar al menos 10 mil millones de dólares.
Kioxia supuestamente está considerando recaudar 10 mil millones de dólares mediante una oferta pública en Estados Unidos.

La construcción de la capacidad de computación de IA pasa de la "falta de electricidad" a la "falta de personal": el auge de la modularización brinda nuevas oportunidades para Schneider, Vertiv y Eaton.
Bernstein publicó recientemente un informe de investigación y señaló que, en el contexto de la rápida expansión de la construcción de capacidad de IA, la principal contradicción que limita el desarrollo de los centros de datos está cambiando.

Precios de las criptos
Más


