
¿Realmente perdió su paridad el USDe? Así lo cuestiona Haseeb, socio de Dragonfly.

Durante el colapso del mercado, el precio de USDe en su principal plataforma de trading, Curve, solo cayó un 0,3%.
Durante el colapso del mercado, el precio de USDe en su principal plataforma de negociación, Curve, solo cayó un 0,3%.
Autor: Haseeb Qureshi, socio de Dragonfly
Traducción: Luffy, Foresight News
He visto muchas discusiones sobre la supuesta desvinculación de Ethena durante el caos del mercado este fin de semana. El caso es que USDe (la stablecoin emitida por Ethena) se desvinculó brevemente hasta aproximadamente 0,68 dólares, pero luego se recuperó. Este es el gráfico de Binance que todos están citando:
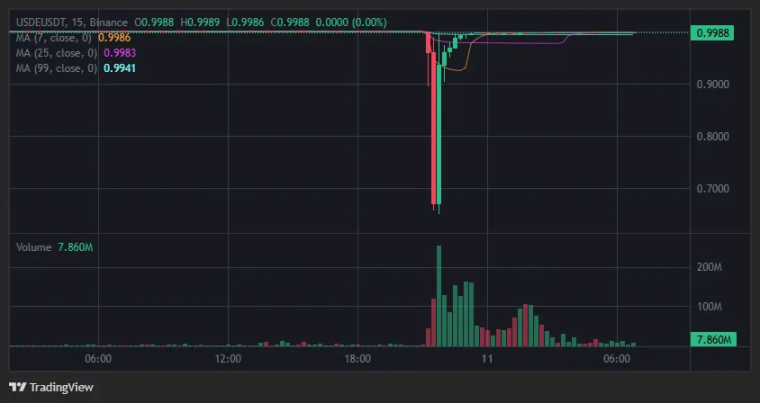
Pero después de investigar los datos en profundidad durante los últimos días y hablar con muchas personas, ahora puedo decir con claridad que esa afirmación es incorrecta: USDe no se desvinculó.
Lo primero que hay que entender es que el lugar con mayor liquidez para USDe en realidad no es un exchange, sino Curve. En Curve hay cientos de millones de dólares en liquidez disponible, mientras que en cualquier exchange, incluido Binance, solo hay decenas de millones de dólares en liquidez.
Así que si solo mirás el gráfico de USDe en Binance, parece que se desvinculó. Pero si sumás los otros lugares donde USDe tiene liquidez, obtenés una imagen diferente:
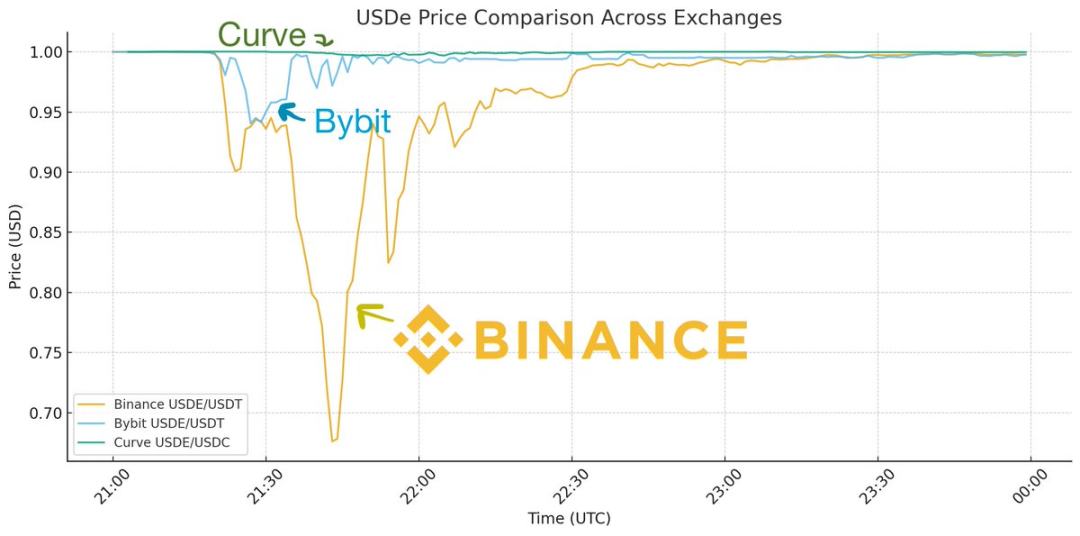
Podemos ver que, aunque el precio de USDe cayó en cada exchange centralizado, no fue de manera uniforme. Bybit cayó brevemente a 0,95 dólares y luego se recuperó rápidamente, mientras que la desvinculación en Binance fue mucho más profunda y tardó mucho más en volver a la paridad. Mientras tanto, en Curve, el precio solo cayó un 0,3%. ¿Cómo se explica esta diferencia?
Recordá que ese día cada exchange estaba bajo una presión enorme; fue uno de los mayores eventos de liquidación en la historia de las criptomonedas. Binance estuvo extremadamente inestable durante ese período: debido a fallos en la API, los depósitos y retiros estaban bloqueados, los market makers no podían mover sus posiciones y nadie podía intervenir para hacer arbitraje.
Es como si hubiera un incendio en Binance, pero todas las rutas estuvieran bloqueadas y los bomberos no pudieran entrar. Esto hizo que la situación en Binance se descontrolara, pero en casi todos los demás lugares, la liquidez puente extinguió rápidamente el fuego. Como mostró Guy en su publicación, debido a la misma inestabilidad general, USDC también se desvinculó brevemente unos centavos en Binance, simplemente porque la liquidez no podía entrar, pero eso tampoco fue un evento de desvinculación de USDC.
Así que, en una situación de inestabilidad de la API, no es raro ver grandes diferencias de precios entre exchanges, porque nadie puede tomar posiciones. Pero, ¿por qué la caída de precio en Binance fue mucho más profunda que en Bybit?
La respuesta tiene dos partes. Primero, Binance no tiene ninguna relación de primary dealer con Ethena, por lo que no se puede acuñar ni redimir directamente en la plataforma (Bybit y otros exchanges sí tienen esta integración), lo que permite a los market makers quedarse en la plataforma para hacer arbitraje. Esto es muy importante; de lo contrario, los market makers tendrían que sacar el dinero de Binance, ir a Ethena para hacer arbitraje de anclaje y luego volver con la posición. En una crisis con la API caída, nadie puede hacer eso.
En segundo lugar, el oráculo de precios de Binance funcionó mal y empezó a liquidar posiciones que no debían ser liquidadas; un buen mecanismo de liquidación no debería activarse ante caídas de precio repentinas. Si no sos el principal lugar de negociación de un activo (Binance no lo es para USDe), deberías referenciar el precio del principal lugar de negociación. Si solo mirás tu propio libro de órdenes, vas a liquidar en exceso. Esto llevó a que Binance comenzara a liquidar USDe a alrededor de 0,80 dólares, lo que provocó una reacción en cadena. Por eso Binance está reembolsando a los usuarios que fueron liquidados en USDe (hasta donde sé, otros exchanges no lo están haciendo). Solo miraron su propio precio y no el precio real externo, y cometieron un error.
Así que esto fue un evento de flash crash específico de Binance, que podría haberse evitado con una mejor estructura de mercado. USDe, en su principal plataforma de negociación, Curve, se mantuvo relativamente estable durante todo el día. Esto es realmente diferente a lo que se describe como una desvinculación.
Si recordás la crisis de Silicon Valley Bank en 2023 con USDC, ese sí fue un escenario real de desvinculación:
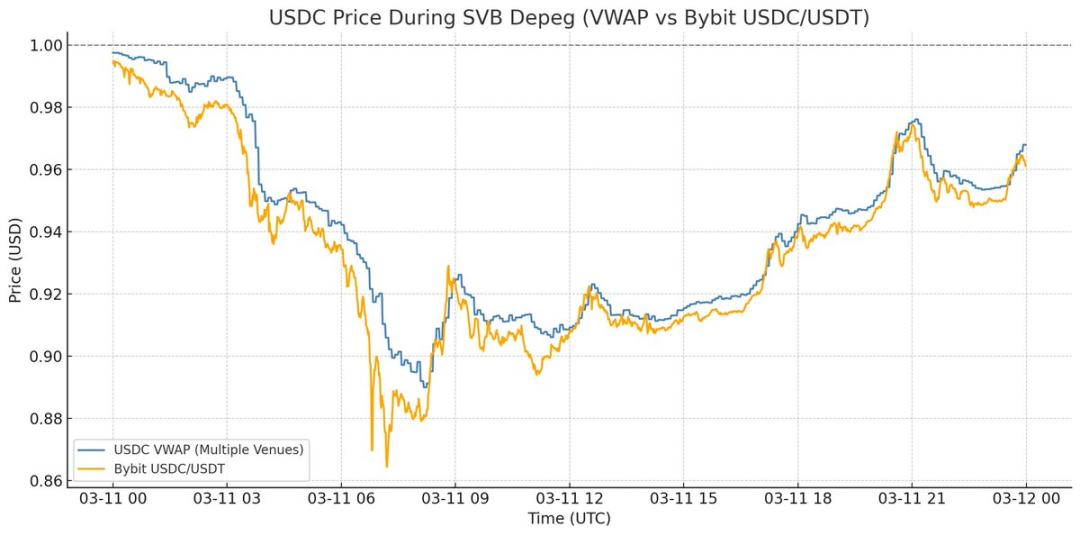
Durante la crisis de Silicon Valley Bank, el precio de USDC cayó en todos los exchanges y no había ningún lugar donde pudieras vender USDC a 1 dólar. Los rescates estaban efectivamente suspendidos, así que 0,87 dólares era su precio real; eso es lo que significa una desvinculación.
Esta vez, solo fue un desajuste de precios específico de Binance. Es una lección importante para la infraestructura del mercado, pero si intentás sacar conclusiones sobre el mecanismo de USDe a partir de lo que pasó este fin de semana, es fundamental entender estas sutilezas.
Durante todo el evento, USDe estuvo completamente colateralizado en su principal plataforma de negociación, con un valor de 1 dólar, y de hecho, debido a la volatilidad de precios, su colateral aumentó durante el fin de semana. Es decir, esta inestabilidad del mercado terminó siendo positiva porque dejó una lección para toda la industria. El post de Guy explica cómo cualquier exchange, incluido Binance, puede evitar este tipo de problemas en el futuro.
En resumen: USDe no se desvinculó, fue un problema de precios en Binance.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El trader de Goldman Sachs "retoma el guion de 2018": aún recuerda claramente el día 24 de diciembre, cuando los clientes preguntaron '¿por qué cayó tanto?' y yo no tenía idea.
Brian Garrett señaló que la actual corrección en el mercado de acciones de EE.UU. es similar a la caída del cuarto trimestre de 2018: el S&P 500 ya ha recorrido el 42% de la baja de ese año en el mismo periodo, y el VIX está cerca del pico previo a Navidad. Si se repite el patrón histórico, el fondo de esta ronda podría aparecer en enero del próximo año, aunque los mercados de crédito y la política de la Reserva Federal aún no han emitido señales claras de estabilización.
Anthropic (ANT.US) estuvo cerca de "romper el precio de emisión", pero Claude está tocando la puerta del "mayor logro matemático": ¡17 millones de líneas de código Lean para escribir una posible demostración de la hipótesis de Riemann!
El 20 de noviembre, hora del este de EE.UU., el segundo día de cotización de Anthropic tocó un mínimo intradía de $83.05, apenas cinco centavos por encima del precio de emisión de $83, y finalmente cerró en $88.91, bajando un 8.50%. Ese mismo día, el matemático de la compañía, Levanté Alperg, anunció en su sitio web personal que junto con Claude habían encontrado una prueba candidata para la conjetura de Riemann, que ha desconcertado a la comunidad matemática durante 167 años, y publicó aproximadamente 17 millones de líneas de código Lean formalizado.

Mientras las acciones estadounidenses caen bruscamente, la empresa matriz de GTA 6 sube contra la tendencia: ¡ventas récord de 3.790 millones de dólares en el primer día! Wall Street centra su atención en la próxima generación de GTA Online.
Según los datos de Rentrak, la recaudación mundial de "Grand Theft Auto VI" también superó a la de la película más taquillera de la historia, "Avengers: Endgame", cuya taquilla global fue de aproximadamente 2.94 mil millones de dólares.

¡2.3 billones de dólares evaporados! La última vez que las acciones de chips estadounidenses cayeron tan fuerte fue en 2001; Nvidia ya perdió el valor de un Amazon.
Esta semana, el índice de semiconductores de Filadelfia cayó más del 10%, evaporándose aproximadamente 2,3 billones de dólares en valor de mercado del sector de chips, registrando el peor desempeño semanal desde 2001. Las acciones de Nvidia llevan siete semanas consecutivas a la baja y desde el máximo de octubre su capitalización se redujo cerca de 2,7 billones de dólares. Nvidia ha restringido el apoyo financiero, la salida a bolsa de Anthropic absorbió liquidez, y la postura hawkish de la Reserva Federal sumó más presión. Las operaciones relacionadas con IA sufrieron ventas masivas y crecieron las preocupaciones del mercado respecto a las perspectivas de crecimiento.
Precios de las criptos
Más


