
¿Quién es el responsable detrás de la liquidación de 1.6 millones de personas?

No es que USDe haya perdido su paridad, ni que Binance haya cortado la conexión, sino que los market makers actuaron de manera colectiva y malintencionada.
No fue el USDe perdiendo su paridad, ni Binance desconectando la red, sino ¿los market makers actuando colectivamente de forma maliciosa?
Redacción: YQ
Traducción: AididiaoJP, Foresight News
En los tres análisis anteriores sobre la reacción en cadena de liquidaciones de criptomonedas entre el 10 y 11 de octubre, examiné fallos de oráculos, colapsos de infraestructura y posibles vectores de ataques coordinados. Este artículo se enfoca en lo que quizás sea el aspecto más crítico pero menos comprendido: los market makers. ¿Cómo estas entidades, que deberían aportar estabilidad al mercado, se convirtieron en el principal catalizador de un vacío de liquidez sin precedentes, transformando un ajuste controlable en un desastre de 1.9 billones de dólares?
Entendiendo a los market makers: teoría y realidad
Antes de analizar el colapso de octubre, es fundamental entender qué deberían hacer los market makers. En los mercados financieros tradicionales, los market makers actúan como intermediarios, cotizando continuamente precios de compra y venta para instrumentos financieros. Obtienen ganancias del spread entre estos precios, mientras proveen un servicio clave: liquidez.
El rol teórico de los market makers incluye:
- Descubrimiento de precios continuo: mantener cotizaciones bidireccionales que reflejen el valor justo de mercado
- Provisión de liquidez: asegurar que los traders puedan comprar o vender en cualquier momento sin un impacto significativo en el precio
- Contención de la volatilidad: absorber desequilibrios temporales de oferta y demanda
- Eficiencia de mercado: arbitrar entre diferentes plataformas para mantener precios unificados
En el mercado de criptomonedas, los market makers operan de manera similar, pero enfrentan desafíos únicos:
- Mercados 24/7 sin interrupciones, sin campana de cierre
- Liquidez dispersa en cientos de exchanges
- Volatilidad extrema comparada con activos tradicionales
- Supervisión y obligaciones regulatorias limitadas
- Requisitos tecnológicos para trading de alta frecuencia
En condiciones normales de mercado, este sistema funciona bastante bien. Los market makers ganan spreads moderados mientras proveen la liquidez necesaria. Sin embargo, el 10 y 11 de octubre revelaron lo que sucede cuando el arbitraje se desvía de la responsabilidad.
Línea de tiempo de la retirada
La precisión con la que los market makers se retiraron durante el colapso de octubre revela un comportamiento coordinado, no pánico. A continuación, los detalles de cómo la liquidez se evaporó:
20:00 UTC: El anuncio oficial de Trump sobre un arancel del 100% a las importaciones chinas sacude las redes sociales. Bitcoin cae desde los 122,000 dólares. Los market makers mantienen sus posiciones, pero comienzan a ampliar el spread, una reacción defensiva estándar.
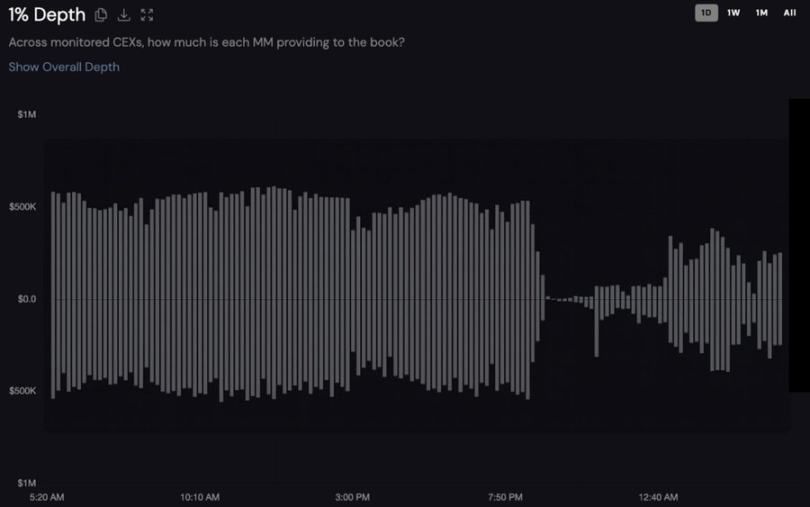
Descripción del gráfico: Profundidad de 1% bidireccional en las últimas 24 horas para un token no identificado en Binance. Debajo del eje X están las órdenes de compra, arriba las de venta. Fuente: Coinwatch
20:40 UTC: Los datos en tiempo real muestran el inicio de una retirada catastrófica de liquidez. En un token principal, la profundidad de mercado comienza a desplomarse desde 1.2 millones de dólares.
21:00 UTC: Punto de inflexión clave. Al inicio de la sesión estadounidense, las condiciones macroeconómicas empeoran drásticamente. Los participantes institucionales retiran liquidez, los spreads se amplían y la profundidad del libro de órdenes se reduce. En este momento, los market makers pasan de una postura defensiva a una retirada total.
21:20 UTC: Pico del caos. Casi todos los tokens tocan fondo en esta franja horaria durante la ola global de liquidaciones. La profundidad de mercado del token rastreado cae a solo 27,000 dólares, una caída del 98%. En el nivel de 108,000 dólares, los proveedores de liquidez dejan de mantener precios y algunos altcoins caen un 80%.
21:35 UTC: Tras el agotamiento de la venta masiva, los market makers comienzan a regresar cautelosamente. En 35 minutos, la profundidad agregada de órdenes de compra y venta en exchanges centralizados se recupera a más del 90% del nivel previo al evento, pero solo después de causar el mayor daño.
Este patrón revela tres puntos clave:
- Los market makers tuvieron entre 20 y 40 minutos de advertencia antes de retirarse completamente
- La retirada fue sincronizada entre varias empresas
- La liquidez solo regresó cuando hubo una oportunidad rentable de reingreso
Cuando fallan los fondos de seguro: reacción en cadena de auto-liquidaciones
Cuando los market makers abandonan el mantenimiento de precios y las liquidaciones saturan el libro de órdenes, los exchanges activan su última línea de defensa: la auto-liquidación. Comprender este mecanismo es clave para captar el alcance del desastre de octubre.
Cómo funciona la auto-liquidación en exchanges centralizados
La auto-liquidación representa el tercer y último nivel en la jerarquía de liquidaciones:
- Primer nivel: Liquidación por libro de órdenes. Cuando una posición cae por debajo del margen de mantenimiento, el exchange intenta cerrarla a través del libro de órdenes. Si se ejecuta a un precio mejor que el de quiebra (cuando el margen = 0), el excedente va al fondo de seguro.
- Segundo nivel: Fondo de seguro. Si la liquidez del libro de órdenes es insuficiente, el fondo de seguro absorbe la pérdida. Este fondo se acumula en tiempos normales con las ganancias de liquidaciones, sirviendo de colchón para deudas incobrables.
- Tercer nivel: Auto-liquidación. Cuando el fondo de seguro no puede cubrir la pérdida, el exchange fuerza el cierre de posiciones ganadoras de la contraparte.
Sistema de ranking de auto-liquidación (ADL)
El mecanismo de auto-liquidación de Binance utiliza una fórmula de ranking compleja:
Puntaje de ranking de auto-liquidación = % de ganancia/pérdida de la posición × apalancamiento efectivo
Donde:
- % de ganancia/pérdida de la posición = Ganancia no realizada / abs(valor nominal de la posición)
- Apalancamiento efectivo = abs(valor nominal de la posición) / (saldo de la cuenta - pérdidas no realizadas + ganancias no realizadas)
El método de Bybit es similar, pero incluye protecciones adicionales. Muestran 5 niveles que indican el ranking percentil:
- Nivel 5 = Top 20% (máxima prioridad de auto-liquidación)
- Nivel 4 = 20-40%
- Nivel 3 = 40-60%
- Nivel 2 = 60-80%
- Nivel 1 = Último 20% (mínima prioridad de auto-liquidación)
La cruel ironía es que: los traders más exitosos, aquellos con mayores ganancias y apalancamiento, son los primeros en ser forzados a cerrar sus posiciones.
El desastre de auto-liquidaciones en octubre
La escala de auto-liquidaciones entre el 10 y 11 de octubre fue inédita:
- Hyperliquid: activó por primera vez en más de dos años la auto-liquidación con margen cruzado, afectando a más de 1,000 billeteras
- Binance: activó auto-liquidaciones de manera generalizada
- Bybit: reportó más de 50,000 posiciones cortas auto-liquidándose, totalizando 1.1 billones de dólares
- BitMEX: solo 15 contratos fueron auto-liquidados gracias a su enorme fondo de seguro
La correlación temporal con la retirada de los market makers es contundente. Cuando el libro de órdenes quedó vacío entre las 21:00 y 21:20 UTC, las liquidaciones no pudieron completarse normalmente, forzando el agotamiento rápido del fondo de seguro y activando la auto-liquidación.
Estudio de caso: ejemplo de reacción en cadena
Consideremos lo que le ocurrió a una cartera de cobertura típica en esos 35 minutos críticos:
21:00 UTC: El trader mantiene
- Posición larga en Bitcoin: 5 millones de dólares, apalancamiento x3
- Posición corta en Dogecoin: 500,000 dólares, apalancamiento x15 (posición de cobertura rentable)
- Posición larga en Ethereum: 1 millón de dólares, apalancamiento x5
21:10 UTC: Los market makers se retiran. Dogecoin se desploma y la posición corta se vuelve altamente rentable. Pero esta combinación de alto apalancamiento + ganancias activa la auto-liquidación.
21:15 UTC: La posición corta en Dogecoin es forzada a cerrarse por auto-liquidación, dejando la cartera sin cobertura.
21:20 UTC: Sin cobertura, las posiciones largas en Bitcoin y Ethereum son liquidadas en la reacción en cadena.
Pérdida total: toda la cartera.
Este patrón se repitió miles de veces. Traders experimentados con posiciones cuidadosamente balanceadas vieron cómo sus coberturas rentables eran forzadas a cerrarse por auto-liquidación, quedando expuestos y siendo liquidados después.
Por qué fallaron los market makers: problemas de incentivos
La retirada sincronizada de liquidez revela un problema estructural fundamental. Los market makers enfrentan incentivos en múltiples mercados:
Riesgo/beneficio asimétrico
Durante periodos de volatilidad extrema, las pérdidas potenciales por mantener cotizaciones superan ampliamente las ganancias por spread. Un market maker que provee 1 millón de dólares de profundidad puede ganar 10,000 dólares en spreads en tiempos normales, pero enfrentar pérdidas de 500,000 dólares en una reacción en cadena.
Ventaja informativa
Los market makers pueden ver el flujo agregado de órdenes y la distribución de posiciones. Cuando detectan un sesgo alcista masivo (87% de posiciones largas), saben hacia dónde irá la reacción en cadena. Si sabes que se avecina una ola de ventas, ¿por qué ofrecer órdenes de compra?
Ausencia de obligaciones
A diferencia de los exchanges tradicionales donde los market makers designados tienen requisitos regulatorios, en cripto pueden retirarse libremente durante una crisis sin penalización alguna.
Oportunidades de arbitraje
Los datos del colapso muestran que los market makers que retiraron sus cotizaciones se volcaron al arbitraje entre exchanges. Con diferencias de precios de más de 300 dólares entre plataformas, el arbitraje era mucho más rentable que hacer market making.
Círculo vicioso devastador
La interacción entre la retirada de los market makers y la auto-liquidación creó un círculo vicioso devastador:
- El shock inicial (anuncio de aranceles de Trump) provoca ventas
- Los market makers detectan la posibilidad de reacción en cadena y se retiran
- Las liquidaciones no pueden completarse en un libro de órdenes vacío
- El fondo de seguro se agota rápidamente absorbiendo deudas incobrables
- Se activa la auto-liquidación, forzando el cierre de posiciones ganadoras
- Los traders auto-liquidados deben re-cubrirse, aumentando la presión vendedora
- Se disparan más liquidaciones, volviendo al paso 3
Este ciclo continúa hasta que las posiciones apalancadas prácticamente desaparecen. Los datos muestran que el open interest de todo el mercado cayó alrededor de un 50% en pocas horas.
La incómoda verdad sobre la estructura del mercado
El desastre del 10 y 11 de octubre no se debió principalmente al exceso de apalancamiento o a fallas regulatorias, sino a incentivos desalineados en la estructura del mercado. Cuando quienes deben mantener el orden obtienen más ganancias del caos que de la estabilidad, el caos se vuelve inevitable.
Los datos de la línea de tiempo muestran que los market makers no actuaron por pánico, sino que ejecutaron una retirada coordinada en el momento óptimo para minimizar sus pérdidas y maximizar oportunidades posteriores. Este comportamiento racional bajo la estructura de incentivos actual genera resultados irracionales para todo el mercado.
Reconstruir la confianza a través de la rendición de cuentas
La crisis de liquidez de octubre de 2025 expuso una debilidad clave en el mercado cripto: la provisión voluntaria de liquidez falla precisamente cuando más se necesita la provisión involuntaria. Los 1.9 billones de dólares liquidados no solo fueron traders sobreapalancados atrapados, sino el resultado predecible de un sistema donde los market makers disfrutan de todos los privilegios de proveer liquidez sin ninguna responsabilidad.
El market making completamente laissez-faire no funciona bajo estrés. Así como los mercados tradicionales evolucionaron del caos no regulado a incluir mecanismos de corte, límites de posición y obligaciones para los market makers, el mercado cripto debe implementar salvaguardas similares.
Las soluciones tecnológicas existen:
- Sistemas de obligaciones escalonadas que vinculen beneficios y responsabilidades
- Fondos de seguro dimensionados según el riesgo real, no proyecciones optimistas
- Mecanismos de auto-liquidación con cortafuegos para evitar reacciones en cadena
- Transparencia en tiempo real sobre el comportamiento de los market makers
Lo que falta es la voluntad de implementarlas. A menos que los exchanges cripto prioricen la estabilidad a largo plazo sobre la maximización de tarifas a corto plazo, seguiremos experimentando estos eventos "sin precedentes" con una regularidad frustrante.
Los 1.6 millones de cuentas liquidadas entre el 10 y 11 de octubre pagaron el precio de este fallo estructural. La cuestión es si la industria aprenderá de su sacrificio o simplemente esperará a que la próxima generación de traders descubra que, cuando llegue la crisis, los market makers en los que confiaban desaparecerán como humo, dejando solo liquidaciones en cadena y posiciones ganadoras forzadas a cerrarse.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Mientras aumenta la controversia sobre la IA, los fondos de cobertura compran acciones tecnológicas al ritmo más alto en 15 meses
En los últimos 11 días de negociación, los fondos de cobertura registraron compras netas en acciones TMT de EE.UU. en 10 ocasiones, reconstruyendo posiciones largas en tecnología a la velocidad más rápida en 15 meses. Sin embargo, una tormenta de políticas sobre IA estalló en el "peor momento": el llamado de los gigantes de IA para frenar el desarrollo fue rechazado, y la incertidumbre regulatoria golpeó directamente a Softbank y otras tecnológicas asiáticas. Cuando el entusiasmo alcista se encuentra con la semana de los bancos centrales más importantes, el sector tecnológico enfrenta una prueba difícil.
Seguimiento de la preventa de Apple: señales de demanda débil para la serie iPhone 18 Pro en el extranjero, evaluación positiva de Duo pero rezagada en hardware
Según una investigación de Jefferies, tras el lanzamiento del iPhone 18 Pro, los tiempos de espera para la entrega en los cuatro principales mercados (Estados Unidos, Reino Unido, Alemania y Japón) se acortaron entre 5 y 11 días respecto al año pasado, e incluso en Estados Unidos no hay que esperar. Considerando que la capacidad de producción se mantuvo igual, esto es una clara señal de debilidad en la demanda. Aunque los mercados de China continental y Hong Kong mostraron fortaleza contracorriente, persisten las sospechas de acaparamiento especulativo. El nuevo plegable Duo recibió comentarios positivos sobre su software, pero con un precio de 2.000 dólares, ofrece un cuerpo de 254 gramos y doble cámara, quedando rezagado en hardware frente a los modelos Android de la competencia. Jefferies mantiene su calificación de “rendimiento inferior al mercado”, con un precio objetivo que implica una caída del 21% respecto al precio actual.
Encuesta de bienestar de UBS: Elevance Health (ELV.US) lidera, empleadores estadounidenses se preparan para el aumento de los costos médicos
En la encuesta anual de gestión de beneficios para empleados realizada por UBS, Elevance Health (ELV.US) se convirtió en la compañía de seguros de salud estadounidense mejor calificada.


Precios de las criptos
Más


