
La clave para el cambio de ciclo de oso a toro: la segunda curva de crecimiento en S

La segunda curva de crecimiento S es el resultado de la normalización estructural de las finanzas a través del rendimiento, la fuerza laboral y la credibilidad bajo restricciones reales.
La segunda curva S de crecimiento es el resultado de la normalización estructural de las finanzas a través de la rentabilidad, la fuerza laboral y la credibilidad bajo restricciones reales.
Escrito por: arndxt
Traducción: AididiaoJP, Foresight News
La expansión de la liquidez sigue siendo la narrativa macro dominante.
Las señales de recesión son rezagadas y la inflación estructural es persistente.
La tasa de política monetaria está por encima del nivel neutral pero por debajo del umbral restrictivo.
El mercado está valorando un aterrizaje suave, pero el verdadero ajuste es a nivel institucional: de liquidez barata a productividad moderada.
La segunda curva no es cíclica.
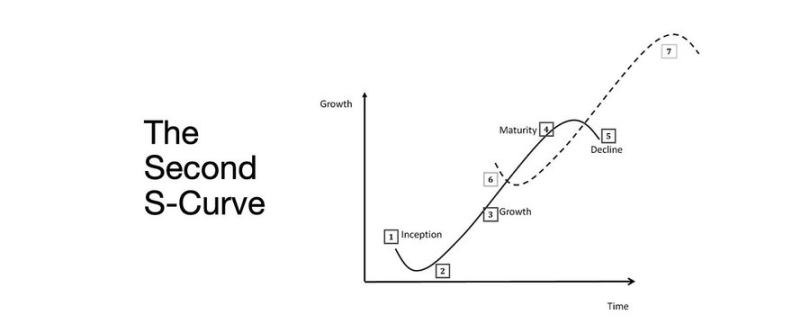
Es la normalización estructural de las finanzas a través de la rentabilidad, la fuerza laboral y la credibilidad bajo restricciones reales.
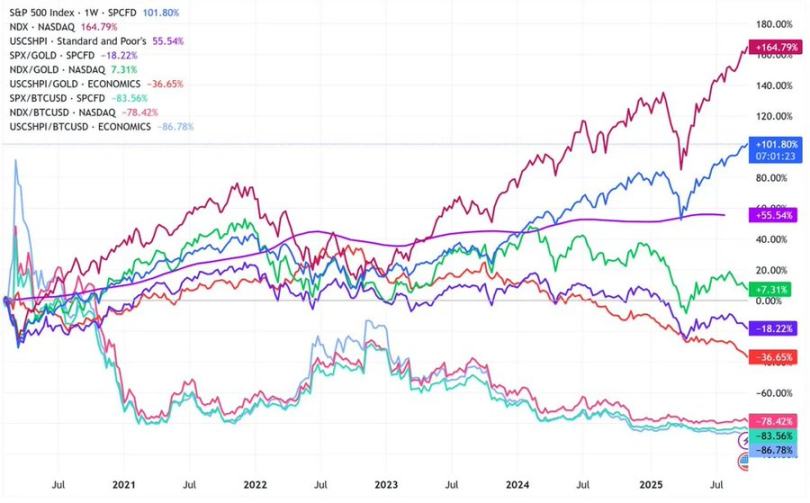
Cambio de ciclo
La conferencia Token2049 en Singapur marcó un punto de inflexión de la expansión especulativa hacia la integración estructural.
El mercado está revalorizando el riesgo, pasando de la liquidez impulsada por narrativas a datos de rentabilidad respaldados por ingresos.
Cambios clave:
- Los exchanges descentralizados de perpetuos mantienen su dominio, y Hyperliquid asegura la liquidez a escala de red.
- Los mercados de predicción están surgiendo como derivados funcionales del flujo de información.
- Los protocolos de IA con escenarios reales de aplicación Web2 están aumentando silenciosamente sus ingresos.
- El restaking y DAT ya alcanzaron su punto máximo; la descentralización de la liquidez es evidente.
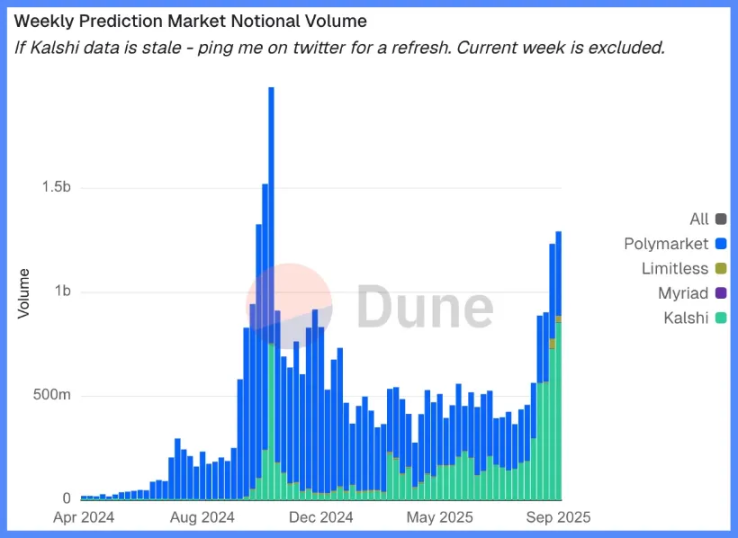
Instituciones macro: devaluación monetaria, demografía, liquidez
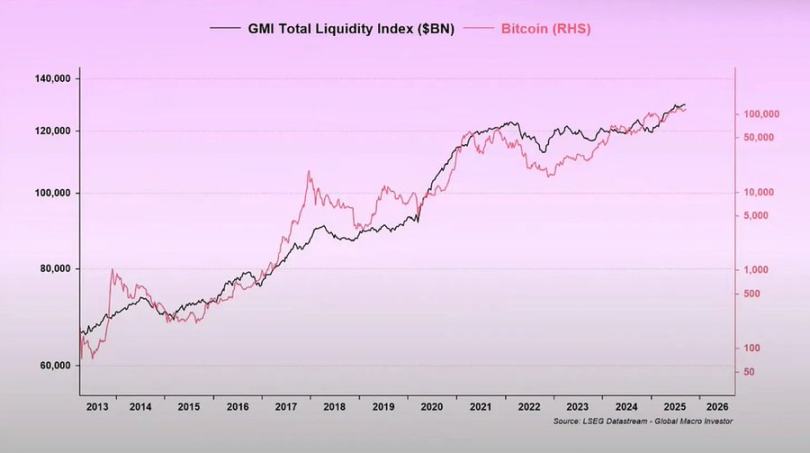
La inflación de activos refleja la devaluación monetaria, no el crecimiento orgánico.
Cuando la liquidez se expande, los activos de mayor duración superan al mercado general.
Cuando la liquidez se contrae, el apalancamiento y las valoraciones se comprimen.
Tres impulsores estructurales:
- Devaluación monetaria: el pago de la deuda soberana requiere una expansión continua del balance.
- Demografía: el envejecimiento de la población reduce la productividad y refuerza la dependencia de la liquidez.
- Canales de liquidez: la liquidez global total, es decir, la suma de las reservas de los bancos centrales y el sistema bancario, ha seguido el 90% del desempeño de los activos de riesgo desde 2009.
Riesgo de recesión: datos rezagados, señales adelantadas
Los indicadores de recesión convencionales son rezagados.
El IPC, la tasa de desempleo y la regla de Sahm solo se confirman después de que comienza la recesión económica.
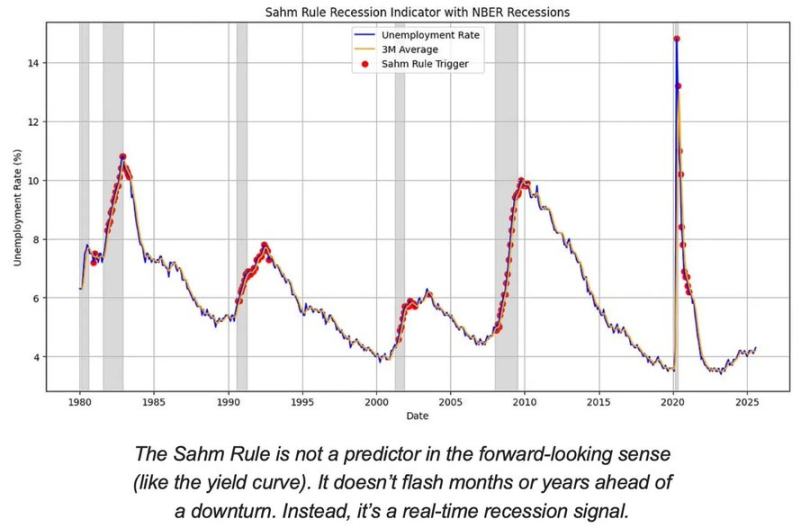
Estados Unidos está en la etapa final del ciclo económico, no en recesión.
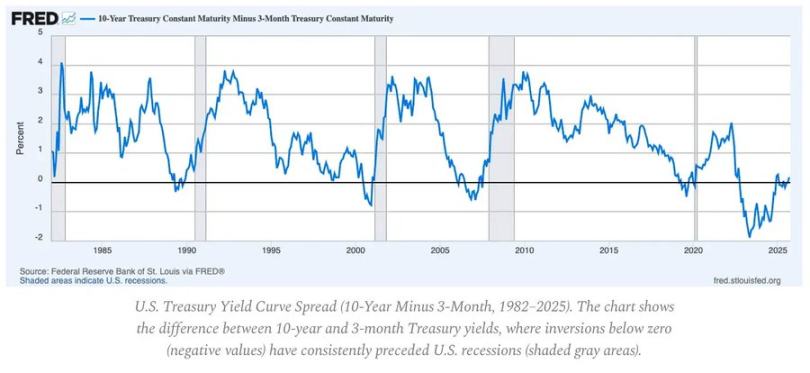
La probabilidad de un aterrizaje suave sigue siendo mayor que el riesgo de un aterrizaje forzoso, pero el momento de la política es un factor limitante.
Indicadores adelantados:
- La inversión de la curva de rendimientos sigue siendo la señal adelantada más clara.
- Los diferenciales de crédito están controlados, lo que indica que no hay presiones sistémicas inminentes.
- El mercado laboral se está enfriando gradualmente; el empleo sigue siendo ajustado dentro del ciclo.
Dinámica de la inflación: el problema del último tramo
La desinflación de bienes ya se completó; la inflación de servicios y la rigidez salarial ahora anclan el IPC general cerca del 3%.
Este "último tramo" es la fase más compleja de la desinflación desde la década de 1980.
- La deflación de bienes ahora compensa parte del impacto en el IPC.
- El crecimiento salarial cercano al 4% mantiene alta la inflación de servicios.
- La inflación de la vivienda es rezagada en la medición; los alquileres reales de mercado ya se han enfriado.
Implicancias de política:
- La Reserva Federal enfrenta un dilema entre credibilidad y crecimiento.
- Bajar las tasas demasiado pronto conlleva el riesgo de una reaceleración; mantenerlas demasiado tiempo implica el riesgo de un ajuste excesivo.
- El resultado de equilibrio es que el nuevo piso de inflación se sitúa cerca del 3%, no del 2%.
Estructura macro
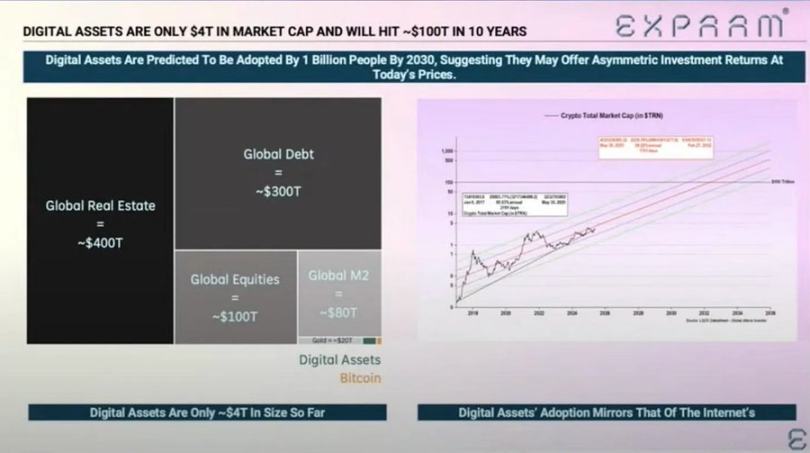
Tres anclas de inflación a largo plazo siguen presentes:
- Desglobalización: la diversificación de las cadenas de suministro aumenta los costos de transición.
- Transición energética: las actividades bajas en carbono, intensivas en capital, incrementan los costos de entrada a corto plazo.
- Demografía: la escasez estructural de mano de obra genera una rigidez salarial persistente.
Estas limitan la capacidad de la Reserva Federal para normalizar sin un mayor crecimiento nominal o una inflación de equilibrio más alta.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El guion de finales de 2018: La Reserva Federal continúa aumentando las tasas de interés, las acciones estadounidenses caen un 20% desde el pico de septiembre, lo que obliga a la Reserva Federal a "cambiar de rumbo" en enero.
El jefe de operaciones de Goldman Sachs considera que el mercado estadounidense de acciones está reviviendo la situación de finales de 2018, caracterizada por un endurecimiento monetario y presión sobre los mercados bursátiles. El Índice de Condiciones Financieras de Goldman Sachs se ha estrechado unos 8 puntos en dos semanas, alcanzando su nivel más alto en un año, y la venta masiva se ha expandido desde las acciones tecnológicas hasta los sectores defensivos. El oro y las acciones están cayendo al mismo tiempo, lo que podría reflejar que los inversores están vendiendo activos para recaudar efectivo; por eso, el oro se ha convertido en un indicador clave para observar la presión de liquidez.

El trader de Goldman Sachs "retoma el guion de 2018": aún recuerda claramente el día 24 de diciembre, cuando los clientes preguntaron '¿por qué cayó tanto?' y yo no tenía idea.
Brian Garrett señaló que la actual corrección en el mercado de acciones de EE.UU. es similar a la caída del cuarto trimestre de 2018: el S&P 500 ya ha recorrido el 42% de la baja de ese año en el mismo periodo, y el VIX está cerca del pico previo a Navidad. Si se repite el patrón histórico, el fondo de esta ronda podría aparecer en enero del próximo año, aunque los mercados de crédito y la política de la Reserva Federal aún no han emitido señales claras de estabilización.
Anthropic (ANT.US) estuvo cerca de "romper el precio de emisión", pero Claude está tocando la puerta del "mayor logro matemático": ¡17 millones de líneas de código Lean para escribir una posible demostración de la hipótesis de Riemann!
El 20 de noviembre, hora del este de EE.UU., el segundo día de cotización de Anthropic tocó un mínimo intradía de $83.05, apenas cinco centavos por encima del precio de emisión de $83, y finalmente cerró en $88.91, bajando un 8.50%. Ese mismo día, el matemático de la compañía, Levanté Alperg, anunció en su sitio web personal que junto con Claude habían encontrado una prueba candidata para la conjetura de Riemann, que ha desconcertado a la comunidad matemática durante 167 años, y publicó aproximadamente 17 millones de líneas de código Lean formalizado.

Mientras las acciones estadounidenses caen bruscamente, la empresa matriz de GTA 6 sube contra la tendencia: ¡ventas récord de 3.790 millones de dólares en el primer día! Wall Street centra su atención en la próxima generación de GTA Online.
Según los datos de Rentrak, la recaudación mundial de "Grand Theft Auto VI" también superó a la de la película más taquillera de la historia, "Avengers: Endgame", cuya taquilla global fue de aproximadamente 2.94 mil millones de dólares.

Precios de las criptos
Más


