
La clave para el cambio de ciclo bajista a alcista: la segunda curva de crecimiento en S

La segunda curva de crecimiento en S es el resultado de la normalización estructural de las finanzas a través de la rentabilidad, la fuerza laboral y la credibilidad bajo restricciones reales.
Título original: The Second S-Curve
Autor original: arndxt, analista cripto
Traducción original: AididiaoJP, Foresight News
La expansión de la liquidez sigue siendo la narrativa macro dominante.
Las señales de recesión son rezagadas y la inflación estructural es persistente.
La tasa de política monetaria está por encima del nivel neutral pero por debajo del umbral restrictivo.
El mercado está valorando un aterrizaje suave, pero el verdadero ajuste es a nivel institucional: de liquidez barata a productividad moderada.
La segunda curva no es cíclica.
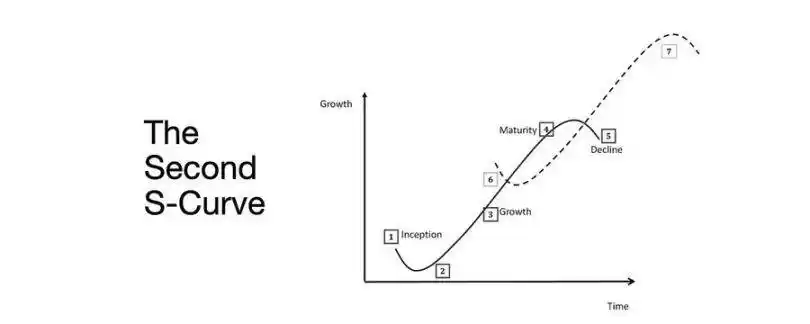
Se trata de una normalización estructural de las finanzas bajo restricciones reales, a través de rendimientos, fuerza laboral y credibilidad.
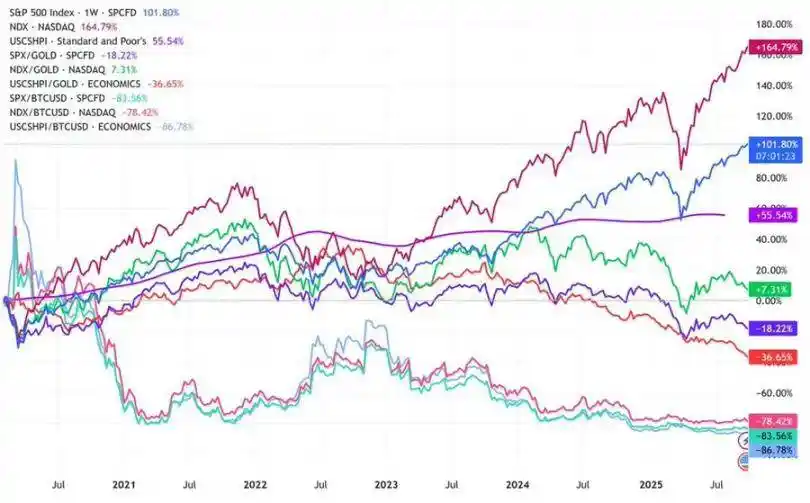
Cambio de ciclo
La conferencia Token2049 en Singapur marcó un punto de inflexión, pasando de una expansión especulativa a una integración estructural.
El mercado está revalorizando el riesgo, pasando de una liquidez impulsada por narrativas a datos de rendimiento respaldados por ingresos.
Cambios clave:
· Los exchanges descentralizados perpetuos mantienen su dominio, y Hyperliquid asegura la liquidez a escala de red.
· Los mercados de predicción están surgiendo como derivados funcionales del flujo de información.
· Los protocolos relacionados con IA con casos de uso reales de Web2 están aumentando silenciosamente sus ingresos.
· El restaking y DAT ya alcanzaron su punto máximo; la descentralización de la liquidez es evidente.
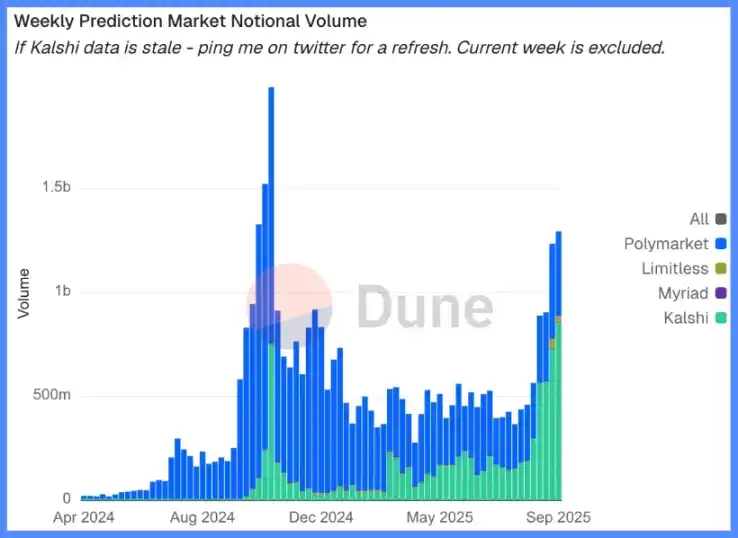
Régimen macro: devaluación monetaria, demografía, liquidez
La inflación de activos refleja la devaluación monetaria, no un crecimiento orgánico.
Cuando la liquidez se expande, los activos de duración superan al mercado general.
Cuando la liquidez se contrae, el apalancamiento y las valoraciones se comprimen.
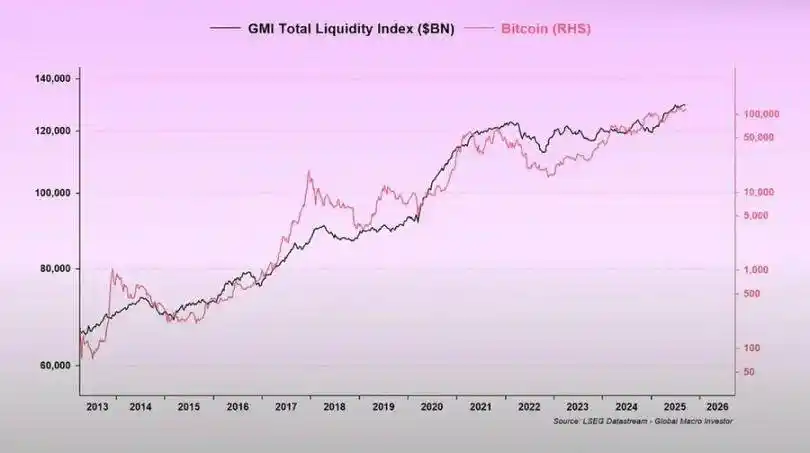
Tres factores estructurales clave:
· Devaluación monetaria: el pago de la deuda soberana requiere una expansión continua del balance.
· Demografía: el envejecimiento poblacional reduce la productividad y refuerza la dependencia de la liquidez.
· Canales de liquidez: la liquidez global total, es decir, la suma de las reservas de bancos centrales y del sistema bancario, ha seguido el desempeño del 90% de los activos de riesgo desde 2009.
Riesgo de recesión: datos rezagados, señales adelantadas
Los principales indicadores de recesión son rezagados.
El IPC, la tasa de desempleo y la regla de Sahm solo se confirman después de que comienza la desaceleración económica.
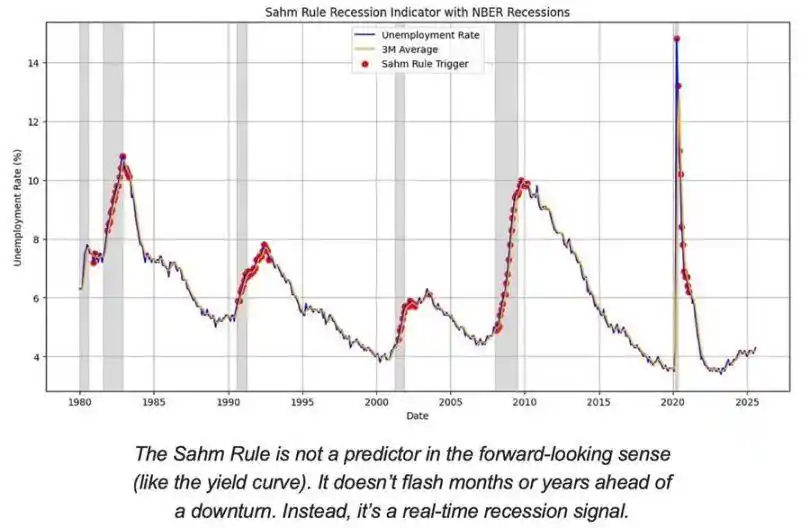
Estados Unidos se encuentra en la fase final del ciclo económico, no en recesión.
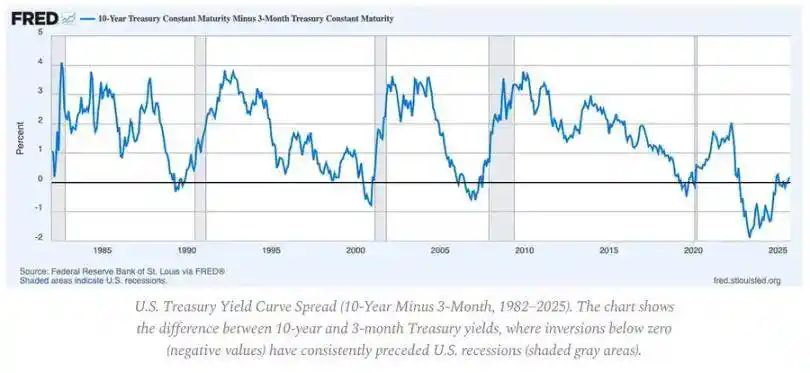
La probabilidad de un aterrizaje suave sigue siendo mayor que el riesgo de un aterrizaje forzoso, pero el timing de la política es un factor limitante.
Indicadores adelantados:
· La inversión de la curva de rendimiento sigue siendo la señal adelantada más clara.
· Los diferenciales de crédito están controlados, lo que indica que no hay presiones sistémicas inminentes.
· El mercado laboral se está enfriando gradualmente; el empleo sigue siendo ajustado dentro del ciclo.
Dinámica inflacionaria: el problema del último tramo
La desinflación de bienes ya se ha completado; la inflación de servicios y la rigidez salarial ahora anclan el IPC general cerca del 3%.
Este “último tramo” es la fase más compleja de la desinflación desde la década de 1980.
· La deflación de bienes ahora compensa parte del impacto en el IPC.
· El crecimiento salarial cercano al 4% mantiene alta la inflación de servicios.
· La inflación de la vivienda está rezagada en su medición; los alquileres reales de mercado ya se han enfriado.
Implicancias de política:
· La Reserva Federal enfrenta un dilema entre credibilidad y crecimiento.
· Bajar las tasas demasiado pronto implica el riesgo de una reaceleración; mantenerlas demasiado tiempo implica el riesgo de un ajuste excesivo.
· El resultado de equilibrio es un nuevo piso inflacionario cercano al 3%, en lugar del 2%.
Estructura macro
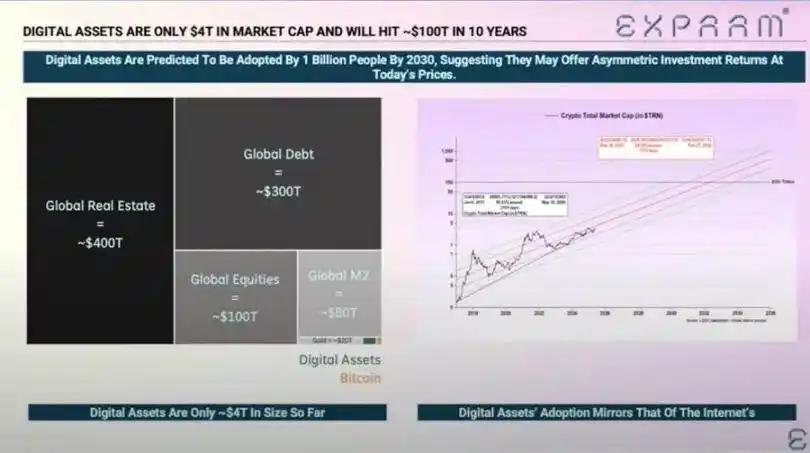
Tres anclas inflacionarias de largo plazo siguen presentes:
· Desglobalización: la diversificación de cadenas de suministro aumenta los costos de transición.
· Transición energética: las actividades bajas en carbono, intensivas en capital, aumentan los costos de entrada a corto plazo.
· Demografía: la escasez estructural de mano de obra genera una rigidez salarial persistente.
Estos factores limitan la capacidad de la Reserva Federal para normalizar sin un mayor crecimiento nominal o una inflación de equilibrio más alta.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los ingresos y ganancias del tercer trimestre de Target superaron las expectativas, las ventas en tiendas comparables crecieron un 5,6% y la empresa elevó su guía anual por tercera vez en el año|Noticias de resultados financieros
Los ingresos de Target en el tercer trimestre alcanzaron los 27.100 millones de dólares, lo que representa un aumento interanual del 7,1%. Las ventas comparables en tiendas crecieron un 5,6% y la ganancia ajustada por acción fue de 2,65 dólares, superando las expectativas de los analistas. Los resultados del trimestre incluyen un beneficio por reembolso de aranceles de 0,5 dólares por acción; excluyendo este factor, la ganancia ajustada por acción aún mostró un crecimiento interanual del 21%. Las acciones de Target bajaron en las operaciones previas a la apertura, pero luego revirtieron la tendencia y llegaron a subir más del 7,7% durante la sesión; en lo que va del año, acumulan un aumento de aproximadamente el 78%.
¡Los metales se desplomaron! El precio del cobre en el mercado de futuros cayó casi un 6% y la plata más de un 5%, afectados por las expectativas de suba de tasas de interés y el enfriamiento de las operaciones con IA.
El miércoles, el cobre en la Bolsa de Metales de Londres (LME) cerró en su nivel más bajo en siete meses. La disminución del trading de IA fue la chispa clave para la fuerte caída del cobre. Druckenmiller, que mantenía una posición larga por mucho tiempo, declaró el martes que ahora tiene una visión bajista sobre el cobre. Según gente de la industria, la demanda hoy está más cerca de un entorno recesivo. Waller, de la Reserva Federal, propuso la posibilidad de una suba de tasas de 50 puntos básicos en diciembre, lo que elevó las expectativas de aumentos de tasas, fortaleció el dólar y llevó el oro a su menor nivel en 14 meses; el oro en futuros cayó más del 3% en un momento durante la jornada. Más allá del dólar y las tasas de interés, la salida de capitales está amplificando la caída de los metales.
Goldman Sachs, Morgan Stanley y el mercado de AI están profundamente vinculados, ¿cuánto tiempo más podrán durar los buenos tiempos para los bancos de inversión de Wall Street?
El columnista de Bloomberg, Paul J. Davies, señaló que el auge del financiamiento en inteligencia artificial ha impulsado significativamente los resultados de los bancos de inversión en Wall Street. Se espera que los ingresos por operaciones de acciones de los cinco principales bancos estadounidenses crezcan más del 40% interanual este año, alcanzando unos 85 mil millones de dólares. Sin embargo, el auge de las IPOs podría estar llegando a un punto alto temporal, y la demanda de apalancamiento por parte de los fondos de cobertura también está perdiendo fuerza, por lo que los bancos de inversión podrían no ser capaces de replicar el alto crecimiento de este año en 2027.
Precios de las criptos
Más


