
El cierre añade un giro a la publicación del IPC de septiembre mientras la Fed evalúa el próximo recorte de tasas

En medio del actual cierre del gobierno, el inusual informe del IPC de este viernes adquiere una importancia histórica, ya que es el único indicador de inflación de la Fed antes de su reunión del 29 de octubre, lo que podría inclinar la balanza entre un recorte de tasas del 0,25% o del 0,5%.
Por primera vez desde 2018, el Índice de Precios al Consumidor (CPI) de Estados Unidos se publicará un viernes, y esta vez, bajo circunstancias altamente inusuales.
El informe de inflación de septiembre, que se dará a conocer este viernes, llega en medio de un cierre gubernamental en curso que ha congelado la mayoría de las demás publicaciones de datos federales. Esto ha dejado a la Reserva Federal con información limitada antes de su crucial reunión de política monetaria del 29 de octubre.
El informe del CPI cobra protagonismo mientras el cierre detiene otros datos económicos clave
No se publicarán otros informes importantes, incluidos los datos de empleo y ventas minoristas, hasta que finalice el cierre. Sin embargo, algo será diferente, ya que los datos del CPI llegarán solo cinco días antes de la reunión de la Fed del 29 de octubre.
“Algo inusual está ocurriendo esta semana… No solo es 5 días antes de la reunión de la Fed del 29 de octubre”, escribió Adam Kobeissi.
El informe del CPI de EE. UU. normalmente se publica una vez al mes, generalmente entre el 10 y el 13 del mes siguiente. Por ejemplo, los datos del CPI de agosto se publicaron el 11 de septiembre. Mientras tanto, el CPI de julio se publicó el 12 de agosto.
Por convención, los datos del CPI se publican un martes o miércoles a las 8:30 a.m. ET por la Oficina de Estadísticas Laborales (BLS). Esto hace que las publicaciones en viernes sean extremadamente raras; la última vez fue en enero de 2018.
En cuanto al momento en relación con las reuniones de la Reserva Federal, el CPI suele salir 1–2 semanas antes de la reunión del Comité Federal de Mercado Abierto (FOMC) de la Fed. Esto da a los responsables de la política monetaria tiempo suficiente para analizar los datos junto con otros indicadores antes de decidir sobre las tasas de interés.
En este contexto, el momento ha alimentado la especulación sobre una lectura de inflación alcista. Esto podría potencialmente preparar el terreno para otro recorte de tasas. El próximo movimiento de la Fed ahora depende casi por completo de esta única lectura de inflación.
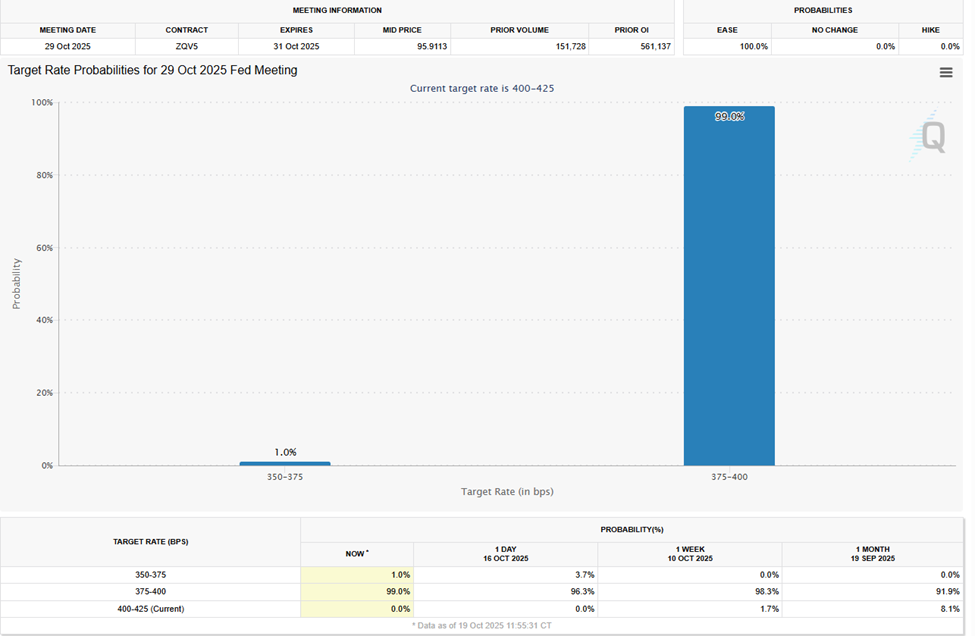 Probabilidades de recorte de tasas de interés de la Fed. Fuente:
Con los mercados descontando casi con certeza un recorte de tasas del 0,25%, los inversores observan de cerca si unos datos del CPI más suaves podrían empujar a los responsables de la política monetaria hacia una reducción más agresiva del 0,5%.
“En este momento, hay aproximadamente un 99% de probabilidad de un recorte del 0,25%... Si resulta menor de lo esperado, las probabilidades de un recorte del 0,5% podrían aumentar”, comentó un usuario.
Inflación, cierre y el dilema de la Fed
Según los analistas encuestados por MarketWatch, se espera que el informe del CPI de septiembre muestre que los precios al consumidor continúan subiendo. Sin embargo, podría ser a un ritmo más lento que en agosto. Tal señal indicaría que las presiones inflacionarias podrían estar disminuyendo.
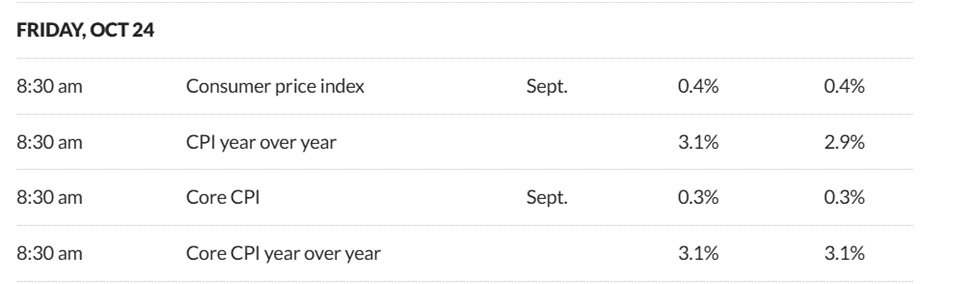 Estimaciones del informe del CPI. Fuente:
Sin embargo, el panorama general sigue siendo incierto. El cierre gubernamental en curso ha interrumpido la recopilación de datos y ha añadido una capa de tensión política y fiscal que podría influir en el cálculo de riesgos de la Fed.
Sin lecturas actualizadas de los sectores laboral y minorista, los responsables de la política monetaria podrían depender de datos parciales o desactualizados al evaluar si la inflación está disminuyendo lo suficiente como para justificar una relajación continua. La publicación del viernes podría ser el único dato claro antes de la decisión de la Fed la próxima semana.
Mientras tanto, los funcionarios de la Fed han señalado una creciente preocupación por el debilitamiento del mercado laboral, lo que respalda los recortes de tasas. Sin embargo, una lectura del CPI más alta de lo esperado podría complicar el panorama, obligando al banco central a sopesar los riesgos de inflación frente a la posibilidad de un estancamiento del crecimiento.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los fondos de cobertura acaban de reconstruir sus posiciones largas en tecnología, pero el soporte clave del Nasdaq ya empieza a debilitarse.
El índice Nasdaq 100 se acerca al límite inferior de su rango lateral de varios meses; los futuros han roto la línea de tendencia alcista y la media móvil de 100 días, lo que debilita el panorama técnico. Los fondos de cobertura habían realizado fuertes compras en acciones tecnológicas, concentrando sus posiciones y aumentando el riesgo de caídas. Las controversias sobre la seguridad de la inteligencia artificial y los riesgos en el suministro de energía actúan como catalizadores adicionales. Si se pierde el soporte clave y el nivel de pánico del mercado sigue siendo bajo, la volatilidad podría ser reevaluada.
¡El rendimiento de los bonos estadounidenses a 10 años supera el 5%! "El profeta" advierte: la venta aún no ha terminado
Steven Barrow, jefe de estrategia G10 de Standard Bank, quien fue el primero en predecir un 5% en febrero de este año, elevó su pronóstico para el rendimiento de los bonos del Tesoro estadounidense a 10 años a 5,2% para fin de año y espera que suba aún más a 5,3% en el primer trimestre de 2027. Señaló que las presiones en la cadena de suministro, el cambio climático y las restricciones a la oferta laboral por la política migratoria de Estados Unidos se están volviendo más fuertes que nunca. Al mismo tiempo, el índice del dólar tuvo un aumento diario de hasta el 0,6%, y podría registrar su mejor desempeño diario desde el 17 de junio.
¿Avanzando contra la corriente en la tormenta de "desaceleración de la IA"? Se rumorea que Kioxia planea cotizar en Estados Unidos para recaudar al menos 10 mil millones de dólares.
Kioxia supuestamente está considerando recaudar 10 mil millones de dólares mediante una oferta pública en Estados Unidos.

La construcción de la capacidad de computación de IA pasa de la "falta de electricidad" a la "falta de personal": el auge de la modularización brinda nuevas oportunidades para Schneider, Vertiv y Eaton.
Bernstein publicó recientemente un informe de investigación y señaló que, en el contexto de la rápida expansión de la construcción de capacidad de IA, la principal contradicción que limita el desarrollo de los centros de datos está cambiando.

Precios de las criptos
Más


