
¿Quién está reescribiendo el dólar? El verdadero campo de batalla de las blockchains de stablecoins
Las stablecoins ya no son solo "dólares digitales", sino el "sistema operativo" del dólar.
Las stablecoins ya no son solo “dólares digitales”, sino el “sistema operativo” del dólar.
Escrito por: Sanqing, Foresight News
En la segunda mitad de 2025, el concepto de blockchain de stablecoins, que antes parecía algo abstracto, fue iluminado por dos conjuntos de cifras extremadamente concretas.
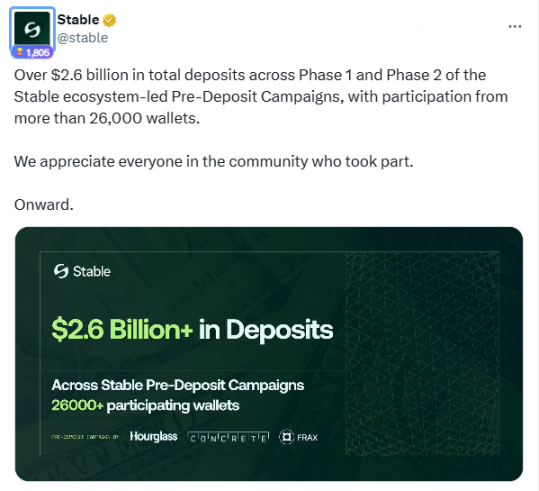
Por un lado, están los dos planes de depósito recientes de Stable. El primer cupo fue llenado instantáneamente por grandes inversores; el segundo fue sobresuscrito, alcanzando un volumen acumulado de depósitos superior a 2.6 billones de dólares, con más de 26,000 billeteras participantes. Esto demuestra que, con una narrativa lo suficientemente clara y activos suficientemente sólidos, la liquidez puede migrar en muy poco tiempo.
Por otro lado, está Plasma, que fue la primera en lanzar su token y abrir su mainnet. Aunque su TVL en DeFi ha retrocedido, aún se mantiene en el octavo lugar entre todas las blockchains públicas con aproximadamente 2.676 billones de dólares, superando a SUI, Aptos, OP y otras cadenas heterogéneas y L2 “veteranas”, y es considerada uno de los “proyectos más fuertes de este ciclo”. Su fundador, Paul Faecks, con solo 26 años, está al mando de esta cadena, y con una capitalización de mercado de apertura de miles de millones y un esquema de airdrop de gran “visión”, llevó a Plasma al centro de atención de la noche a la mañana.
De los diferenciales de tasas al “impuesto de rieles”: ¿por qué las stablecoins deben tener su propia blockchain?
En la última década, la narrativa de las stablecoins evolucionó de “medio de intercambio” a “dólar digital”. Según datos de RWA.xyz, la emisión total de stablecoins está a punto de superar los 300 mil millones de dólares, con USDT y USDC controlando casi el 90% del mercado. Con la aprobación de la ley GENIUS en EE.UU. y la implementación de MiCA en la UE, la regulación, tras años de retraso, finalmente proporcionó un marco claro, llevando a las stablecoins del “área gris” al escenario de los “pilares de cumplimiento”.
Esto trajo consigo una rápida expansión de los balances de los emisores. Circle, en un entorno de altas tasas de interés, alcanzó ingresos de 658 millones de dólares solo en el segundo trimestre de 2025, principalmente provenientes de los intereses de las reservas. Circle ya había alcanzado rentabilidad en 2023, pero aunque el negocio de los diferenciales sigue siendo lucrativo, no puede expandirse indefinidamente. Cuando el dólar entra en un ciclo de reducción de tasas, los ingresos por diferenciales de las stablecoins disminuyen, y la competencia entre emisores naturalmente se traslada del “lado de la emisión” al “lado del canal”.
Plasma se define como “una cadena creada para stablecoins”, no simplemente “una cadena que tiene stablecoins”. La lógica detrás de esto es: si solo se actúa como un accesorio de cadenas como Ethereum o Tron, los emisores de stablecoins nunca podrán controlar el poder de liquidación ni la entrada a la distribución de valor.
Por eso, Tether apoya a Plasma y Stable, Circle lanzó Arc, y Stripe junto con Paradigm incubaron Tempo. Las tres partes llegaron casi simultáneamente a la misma conclusión: para entrar en la era de las stablecoins de trillones, es necesario lograr una integración vertical. Desde la emisión de tokens hasta el sistema de liquidación, pasando de ganar por diferenciales a cobrar el “impuesto de rieles”.
En esta transformación, Layer 1 ya no es solo “una cadena más rápida”, sino el prototipo de la nueva red de liquidación del dólar.
Plasma: la puerta de entrada para minoristas y los rieles de USDT
El punto de partida de Plasma es un vacío al que antes los minoristas no podían acceder directamente. Tether no había emitido su propio token, y todas las expectativas sobre su negocio solo se reflejaban en otros activos del mercado secundario. La aparición de Plasma se considera, en la narrativa, como “una vía importante para que los minoristas obtengan exposición a Tether”. XPL se convirtió naturalmente en el recipiente de estas expectativas, y con actividades de airdrop extremas como “deposita 1 dólar y recibe 10,000 XPL”, Plasma llevó la distribución y la narrativa al extremo con un TGE cuidadosamente diseñado.
Además, Plasma intenta devolver los pagos con stablecoins al escenario real mediante productos orientados al usuario final. Su mercado objetivo no son los principales centros financieros, sino regiones como Turquía, Siria, Brasil y Argentina, donde la demanda de dólares es alta y la infraestructura financiera local ha fallado durante mucho tiempo. En estos lugares, las stablecoins ya son de facto “dólares sombra”. Plasma puede, sin sacrificar la experiencia del usuario, convertir a USDT en una herramienta financiera cotidiana mediante una experiencia de billetera más sencilla, protección de privacidad imperceptible y transferencias con comisiones casi nulas.
Stable: motor de liquidación institucional y canal B2B
A diferencia del perfil alto de Plasma, Stable siempre ha actuado con bajo perfil. Pero cuando el total de sus dos rondas de depósitos superó los 2.6 billones de dólares, el mercado finalmente comprendió su estrategia.
Stable apuntó desde el principio a escenarios de liquidación institucional y B2B. USDT no solo es un activo on-chain, sino también el combustible de la red: el gas se paga en “gasUSDT”, y la liquidación se realiza mediante abstracción de cuentas. El usuario solo ve un saldo.
A través del mecanismo USDT0, Stable ofrece una experiencia de transferencias P2P sin gas, reduciendo significativamente la fricción en pagos pequeños. Para empresas, Stable incluso permite bloquear la prioridad de transacción y el tope de comisiones mediante suscripción o contrato, con todos los costos calculados y pagados en USDT de forma previsible. Esta “liquidación determinista” es difícil de lograr en los sistemas blockchain tradicionales.
En cuanto al ecosistema, Stable se enfoca en la expansión B2B. Recibió inversión estratégica de PayPal Ventures y planea incorporar PYUSD a la cadena. Stable no busca competir por la emisión de stablecoins, sino convertirse en “el hogar de todas las stablecoins”. Fuera de los mercados emergentes donde Tether está arraigado, actúa como una red que construye autopistas para la liquidez existente, convirtiendo la liquidación transfronteriza que dependía de SWIFT en un canal on-chain con confirmación en segundos.
Arc y Tempo: orden regulatorio y canal neutral
Fuera del doble avance de Tether, Circle y Stripe dieron respuestas completamente diferentes.
Arc es la versión regulada presentada por Circle. USDC es el activo gas nativo, compatible con EVM, con motor de cambio integrado y capa de privacidad institucional. Busca, dentro del marco regulatorio, ofrecer a bancos, market makers y gestores de activos una capa de liquidación que conecte directamente con los pools de dólares. Las transacciones ya no son simples “transferencias on-chain”, sino liquidaciones en tiempo real profundamente acopladas con los mercados de capitales y de divisas tradicionales, con el riesgo de liquidación reescrito mediante smart contracts y oráculos. El rol de Arc aquí es más parecido a la infraestructura de una “Wall Street on-chain”.
Tempo, en su fase inicial, eligió el camino de la blockchain federada, incubada por Stripe y Paradigm, e incorporó al desarrollador principal de Ethereum, Dankrad Feist, entrando en la competencia con una postura neutral respecto a las stablecoins. Tempo se enfoca en pagos y no se ata a una sola stablecoin, soportando varias stablecoins en dólares como gas y medio de pago. Para desarrolladores y comerciantes que no quieren depender de un solo emisor, Tempo ofrece una capa base más abierta. Mientras otras cadenas compiten por “performance” y “TVL”, Tempo compite por ver quién puede atraer a más participantes del mundo real al mismo libro contable. Visa, OpenAI, Deutsche Bank, Standard Chartered... una serie de gigantes tradicionales como socios iniciales hacen que el foco de la blockchain federada de Tempo pase de la “cadena” a la “federación”.
A diferencia de la “integración vertical cerrada” de Circle y Tether, Tempo se asemeja más a AWS en la era de los servicios en la nube. No busca monopolizar los activos en sí, sino convertirse en la infraestructura unificada que los soporta, lo que tiene un valor único en el contexto regulatorio. Puede, en cierta medida, mitigar la preocupación por la concentración de poder de los “dos gigantes de las stablecoins” y dejar espacio para un escenario multipolar.
Grietas en el orden
Estas cuatro cadenas abrirán una nueva era para las stablecoins, pero también siembran la inquietud para la próxima ronda de competencia.
Riesgo de concentración. Ya sea la profunda vinculación de Plasma con USDT o la estrecha relación de Arc con USDC, los riesgos tecnológicos y regulatorios están altamente acoplados a los emisores. Cuanto más importante es la cadena, mayor es el costo de un fallo único.
Fragmentación de la liquidez. Aunque la creación de cadenas propias por parte de diferentes emisores puede traer innovación, a largo plazo puede llevar a una fragmentación multichain. Si los mecanismos de interoperabilidad no alcanzan la estabilidad de SWIFT, los puentes pueden convertirse en puntos de vulnerabilidad sistémica.
Centralización de la gobernanza. Cuanto más avanzan las cadenas de stablecoins hacia “alto rendimiento y alto cumplimiento”, más probable es que sacrifiquen la descentralización en la gobernanza. Las instituciones prefieren actores responsables, los reguladores prefieren participantes limitados; esto hace que las cadenas de stablecoins sean propensas a convertirse en “redes de liquidación cuasi centralizadas disfrazadas de blockchain”.
Muchas preguntas clave siguen sin respuesta: ¿estas blockchains de stablecoins están construyendo realmente infraestructura financiera descentralizada, o están replicando el ciclo de centralización en un mundo descentralizado?
Una nueva era para el dólar
Las stablecoins están completando una transformación silenciosa pero de gran alcance. Antes eran solo una “ficha” en el mercado cripto, cumpliendo funciones de medida de valor, reserva y medio de circulación en el mundo cripto. Ahora, empiezan a funcionar como rieles que redirigen los flujos de dinero del mundo real hacia la blockchain. Los emisores ya no se conforman con ser la “sombra” del dólar, sino que quieren asumir activamente el papel de construir redes de liquidación e infraestructura de pagos.
Quizás, dentro de algunos años, al mirar atrás, todos los debates actuales en torno a Stable, Plasma, Arc y Tempo se resumirán en una frase: “Ese fue el periodo en que el dólar reescribió su propia historia en la blockchain”. En esa historia, algunos vinieron por el diferencial, otros por la tecnología, y otros por un nuevo orden financiero. Los rieles aún no están completamente tendidos, los vagones aún no están llenos de pasajeros, pero el tren ya ha partido. La verdadera pregunta ya no es si este tren saldrá, sino quién tomará el volante y hacia qué mundo se dirigirá finalmente.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Mientras aumenta la controversia sobre la IA, los fondos de cobertura compran acciones tecnológicas al ritmo más alto en 15 meses
En los últimos 11 días de negociación, los fondos de cobertura registraron compras netas en acciones TMT de EE.UU. en 10 ocasiones, reconstruyendo posiciones largas en tecnología a la velocidad más rápida en 15 meses. Sin embargo, una tormenta de políticas sobre IA estalló en el "peor momento": el llamado de los gigantes de IA para frenar el desarrollo fue rechazado, y la incertidumbre regulatoria golpeó directamente a Softbank y otras tecnológicas asiáticas. Cuando el entusiasmo alcista se encuentra con la semana de los bancos centrales más importantes, el sector tecnológico enfrenta una prueba difícil.
Seguimiento de la preventa de Apple: señales de demanda débil para la serie iPhone 18 Pro en el extranjero, evaluación positiva de Duo pero rezagada en hardware
Según una investigación de Jefferies, tras el lanzamiento del iPhone 18 Pro, los tiempos de espera para la entrega en los cuatro principales mercados (Estados Unidos, Reino Unido, Alemania y Japón) se acortaron entre 5 y 11 días respecto al año pasado, e incluso en Estados Unidos no hay que esperar. Considerando que la capacidad de producción se mantuvo igual, esto es una clara señal de debilidad en la demanda. Aunque los mercados de China continental y Hong Kong mostraron fortaleza contracorriente, persisten las sospechas de acaparamiento especulativo. El nuevo plegable Duo recibió comentarios positivos sobre su software, pero con un precio de 2.000 dólares, ofrece un cuerpo de 254 gramos y doble cámara, quedando rezagado en hardware frente a los modelos Android de la competencia. Jefferies mantiene su calificación de “rendimiento inferior al mercado”, con un precio objetivo que implica una caída del 21% respecto al precio actual.
Encuesta de bienestar de UBS: Elevance Health (ELV.US) lidera, empleadores estadounidenses se preparan para el aumento de los costos médicos
En la encuesta anual de gestión de beneficios para empleados realizada por UBS, Elevance Health (ELV.US) se convirtió en la compañía de seguros de salud estadounidense mejor calificada.


Precios de las criptos
Más


