
Más allá del sesgo: un enfoque estructurado para los datos de volatilidad implícita
Las volatilidades implícitas interpoladas a través de deltas y vencimientos para BTC, ETH, SOL, XRP, BNB y PAXG ya están disponibles en Studio, ampliando aún más nuestra cobertura del mercado de opciones.
Los mercados de opciones codifican una cantidad sustancial de información sobre la volatilidad esperada y el riesgo de cola. Dentro de la industria, el skew de 25-delta sigue siendo la métrica de referencia para observar el mercado de opciones de activos digitales. El skew es una señal poderosa: indica cuánto más están dispuestos a pagar los inversores por protección ante caídas en comparación con la exposición al alza. Sin embargo, en última instancia, es solo una parte de una superficie de volatilidad mucho más rica.
Para ir más allá de esta visión puntual y hacer que toda la superficie sea analíticamente utilizable, estamos introduciendo una nueva suite de métricas de Volatilidad Implícita Interpolada que mapean la IV a través de deltas y vencimientos. Ahora los usuarios pueden trabajar con una representación continua y basada en modelos que preserva la estructura, reduce el ruido y permite la comparación entre activos y vencimientos.
Los datos de opciones son un foco principal para el desarrollo de productos de Glassnode. Estamos ampliando nuestra cobertura con nuevas métricas que extienden la profundidad de nuestras herramientas de volatilidad, amplían los casos de uso analíticos y ofrecen a los profesionales una visión más completa del posicionamiento y el riesgo en todo el mercado.
Nuevas métricas de IV Interpolada
Hemos convertido la superficie de volatilidad cruda y ruidosa en una cuadrícula limpia y estandarizada, permitiéndote aislar riesgos específicos con precisión:
- Deltas: 5D, 10D, 15D, 20D, 25D, 50D
- Vencimientos: 1 semana, 1 mes, 3 meses, 6 meses
- Tipos de opciones: Calls y Puts
- Activos: BTC, ETH, y ahora SOL, BNB, XRP y PAXG
- Resoluciones: 10m, por hora, diario
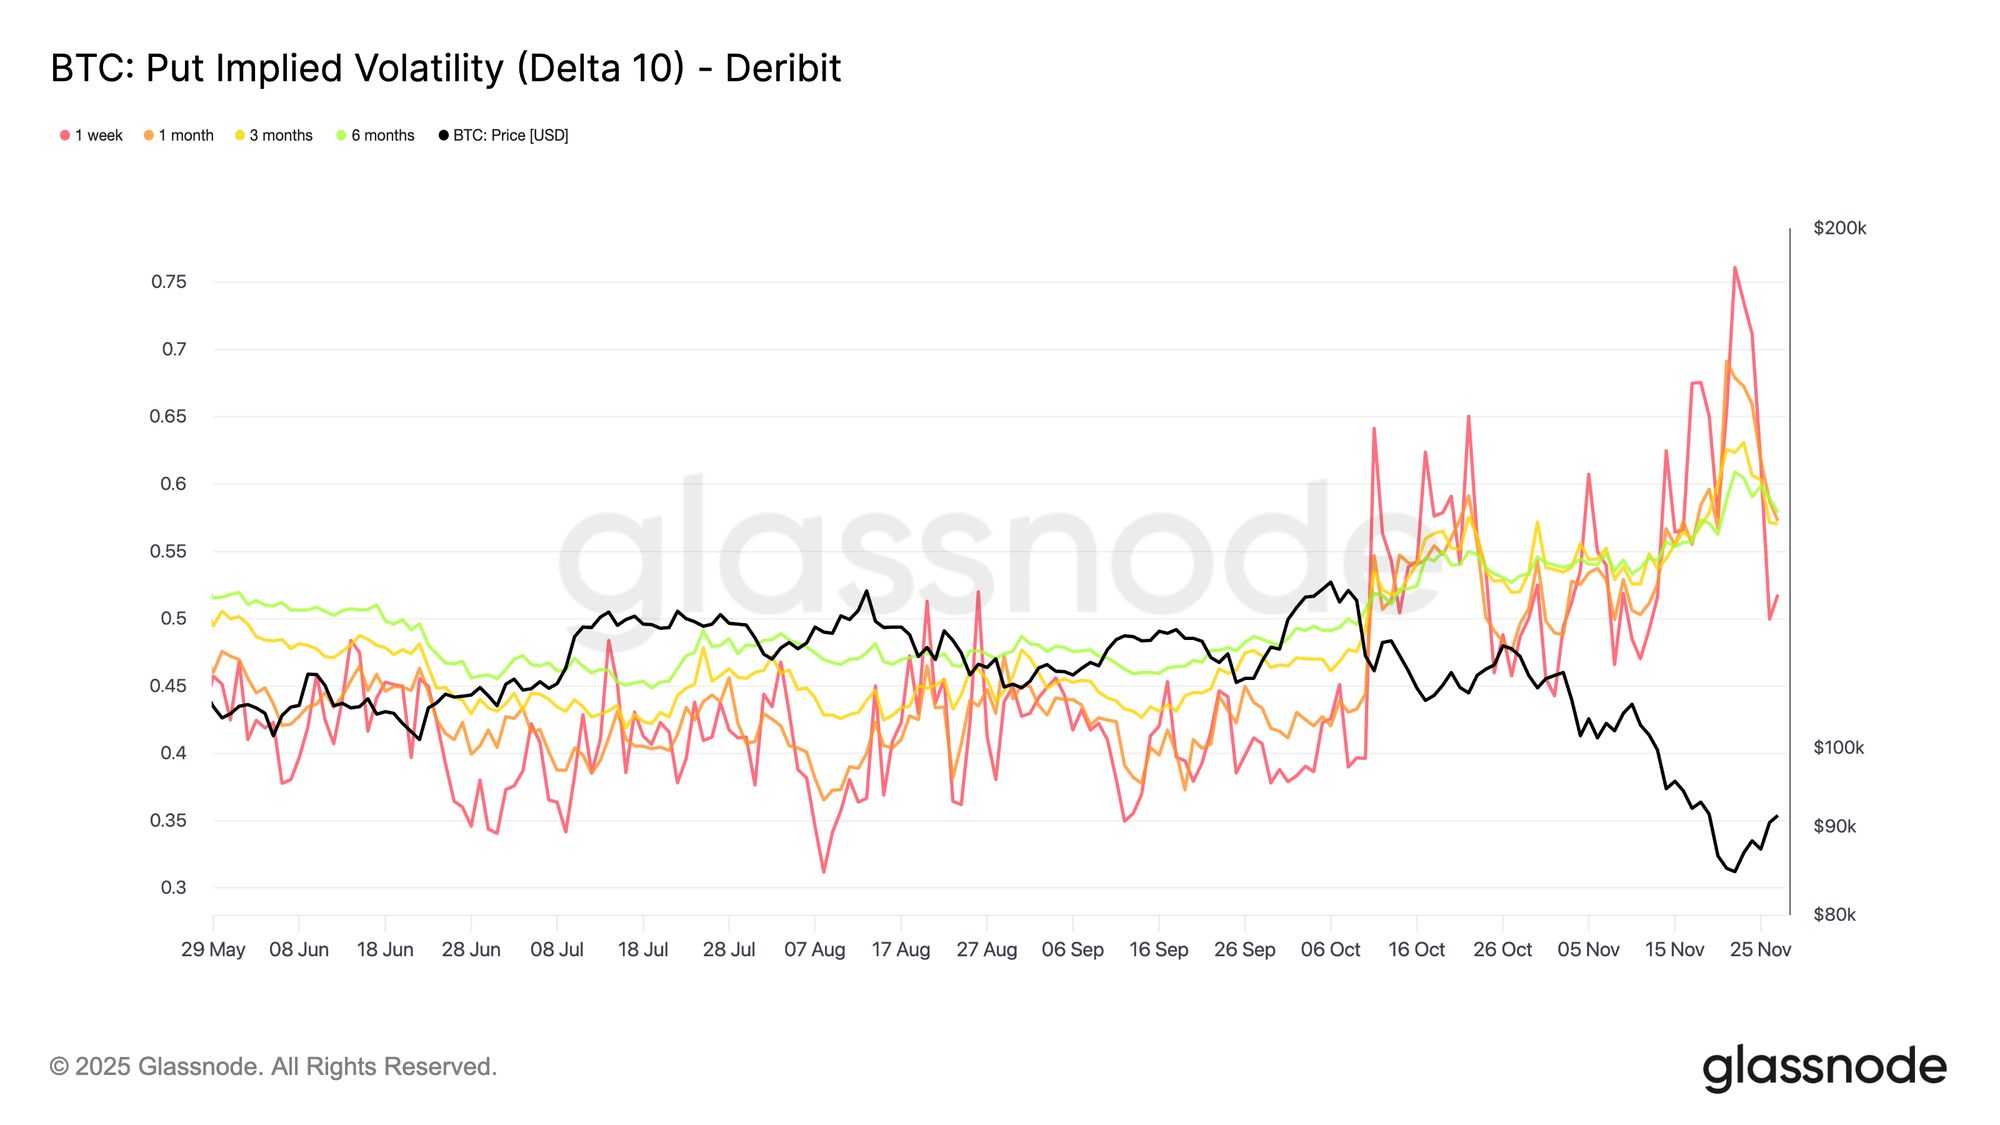
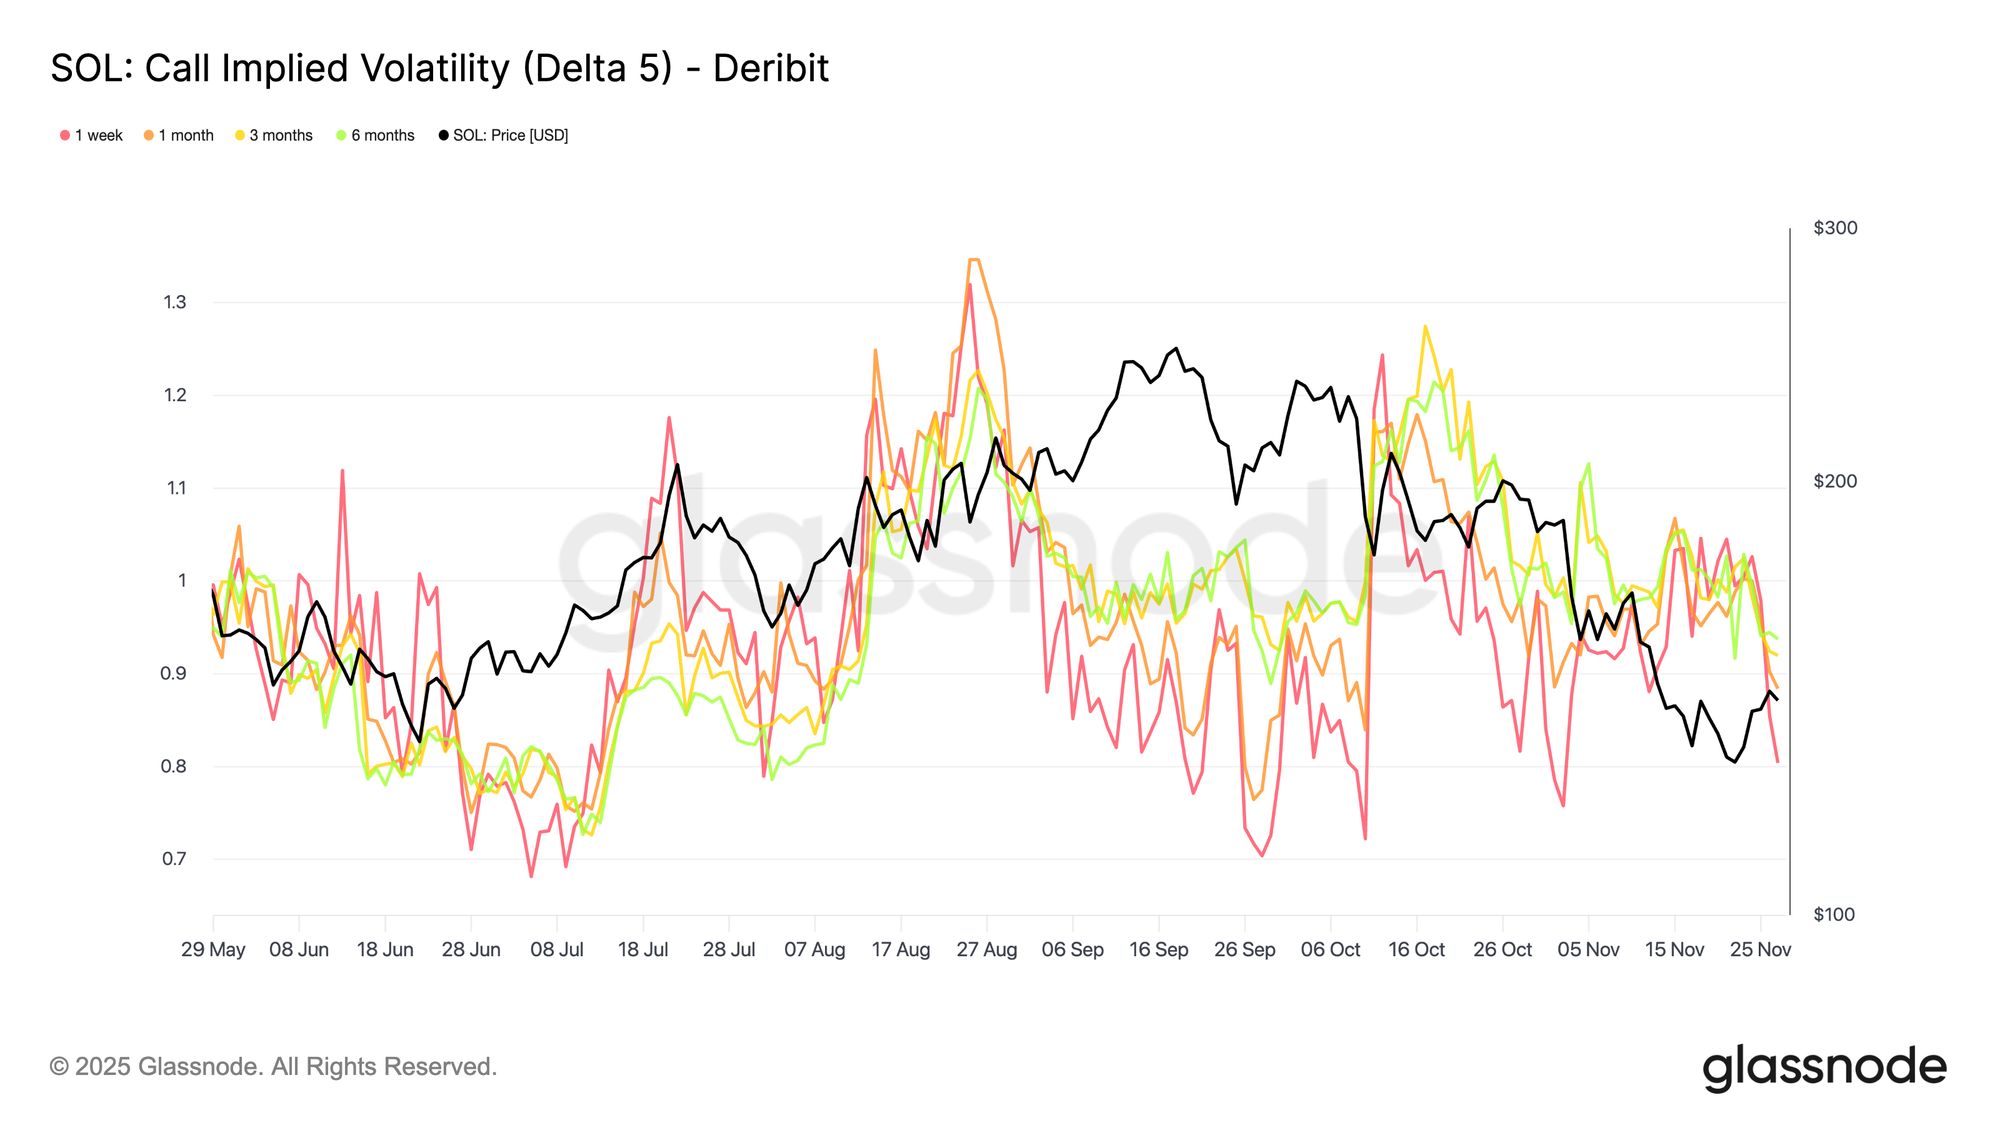
Cada serie temporal representa la IV interpolada por modelo en un delta y vencimiento objetivo, para un activo, exchange y moneda de cotización específicos. Por ejemplo, “BTC: Put IV Delta 10 (All)” es la curva de volatilidad implícita de puts a 10-delta a través de los vencimientos, limpiada e interpolada desde la superficie en vivo.
 Access live chart
 Access Live Chart
¿Por qué necesitamos interpolación?
Los datos de opciones en el mundo real son irregulares. Los exchanges listan muchos strikes y vencimientos, pero la liquidez es desigual y puede variar a lo largo del día. Como resultado, la superficie de volatilidad cruda contiene brechas estructurales: ciertos deltas rara vez se negocian, algunos vencimientos son poco líquidos y los puntos específicos que interesan a los analistas (por ejemplo, un Put a 10-delta exactamente a 1 mes) a menudo no aparecen en el mercado cotizado.
En lugar de depender de los contratos que se negociaron en un momento dado —lo que puede introducir ruido e inestabilidad— utilizamos cotizaciones vecinas para inferir un valor consistente para cada delta y vencimiento objetivo. El procedimiento, en forma simplificada, es:
- Identificar las dos opciones cotizadas que enmarcan el delta objetivo (una ligeramente por debajo, otra ligeramente por encima).
- Inferir la volatilidad implícita en el delta objetivo utilizando estas cotizaciones vecinas.
- Aplicar la misma lógica a través de los vencimientos para obtener valores de IV estandarizados en 1w, 1m, 3m y 6m.
Esto produce una superficie de volatilidad suave y consistente en el tiempo que evita brechas, filtra saltos abruptos y no depende de strikes ilíquidos o irregulares. Así, los analistas pueden referenciar los mismos puntos en la superficie en cada timestamp, independientemente de los efectos de la microestructura del mercado.
Un cambio de indicadores generales a análisis granular
Esta actualización desplaza el foco de las medidas generales a un conjunto estructurado y punto por punto de métricas de IV para examinar cómo el mercado valora el riesgo en deltas, vencimientos y tipos de opciones específicos.
Superá el skew de 25D: Separá las patas de call y put en 5D–50D y observá exactamente dónde el mercado está pagando por protección a la baja o pujando por exposición al alza. Esto te permite evaluar el sentimiento de riesgo con mayor precisión que el skew, que comprime toda esta información en un solo valor.
Compará el riesgo entre activos: Estas métricas permiten evaluar si el mercado está valorando mayor riesgo de caída en BTC o ETH. Superponiendo sus series temporales de Put IV a 10-delta, podés observar directamente qué activo tiene la prima de downside más alta en cada momento, sin que afecten las diferencias en strikes listados o condiciones de liquidez.
Identificá oportunidades entre activos: Los buckets de delta estandarizados también ayudan a revelar cambios en la demanda relativa. Por ejemplo, si la Call IV de SOL a 25D sube mientras la de BTC a 25D permanece estable, la serie interpolada hace que esa divergencia sea fácil de detectar y cuantificar, lo que puede señalar una rotación hacia activos de mayor beta o un cambio en las expectativas del mercado sobre la volatilidad de altcoins.
Monitoreá la estructura temporal: Los vencimientos normalizados (de 1 semana a 6 meses) te permiten observar cómo el mercado valora el estrés de corto plazo frente a la revalorización de largo plazo. Una brecha creciente entre la IV de corto plazo y la de largo plazo puede indicar incertidumbre inmediata, mientras que un aplanamiento o inversión puede reflejar cambios más amplios en expectativas macro o estructurales.
Construí estrategias sistemáticas: Como las métricas están interpoladas, cada serie temporal está limpia, estable y normalizada a vencimientos estándar. Esto elimina el ruido introducido por strikes irregulares y actividad de trading desigual, haciendo que los datos sean aptos para integración directa en estrategias sistemáticas, backtests y modelos de ejecución sin necesidad de preprocesamiento adicional.
Este conjunto de métricas es la base para la próxima ola de análisis de opciones en Glassnode y una forma más precisa de ver cómo el mercado realmente valora el riesgo.
- Para métricas on-chain, dashboards y alertas, visitá Glassnode Studio
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La Reserva Federal comienza a subir las tasas de interés, el crédito privado sufre aún más
El aumento de las tasas de interés actúa como el "golpe final": el costo de los préstamos variables para las empresas financiadas sube y los posibles compradores no quieren adquirir activos debido al alto costo de financiamiento. 349 mil millones de dólares están atrapados en fondos zombis, y unos 500 mil millones de dólares enfrentan riesgos de prolongación sin posibilidad de salida. La recaudación de fondos cayó al nivel más bajo desde 2020 y el rendimiento promedio de solo el 7% marca el punto más bajo en 14 años. Se espera que una ola de incumplimientos en inversiones en software estalle antes de 2028 y las valuaciones de créditos privados se desplomarán considerablemente.
Tendencias de capital detrás del gran repunte de la potencia computacional de IA: Los flujos de fondos de JPMorgan revelan que las compras minoristas están “reduciéndose”, mientras aumentan las inversiones en núcleos de potencia computacional como Nvidia y SanDisk.
Lo que se revela no es una retirada masiva de pequeños inversores en IA, sino que bajo presiones macroeconómicas el ritmo general de entrada al mercado se desacelera notablemente y la selección de acciones se vuelve más concentrada. Respecto a la decisión unánime de la Reserva Federal de aumentar la tasa de interés en 25 puntos básicos elevando la tasa de política al 3.75%-4.00%, la opinión de JPMorgan es: si solo se revierte el ciclo superficial de "bajas de tipo por precaución" del año pasado, y las ganancias de las empresas siguen siendo sólidas, junto con la ausencia de un empeoramiento en la situación de Medio Oriente, el mercado de acciones aún tiene capacidad para absorber el aumento de tasas de interés.
Precios de las criptos
Más


