
Lecciones de los informes financieros de los gigantes tecnológicos

Tres gigantes tecnológicos presentaron sus balances la misma noche, y la explosión del negocio de la nube llevó a Wall Street a reevaluar el retorno comercial de la IA.
Según la mesa de operaciones de Pursuit Trading, el 30 de abril, el equipo de Brian Nowak de Morgan Stanley publicó un análisis en el que interpreta los últimos balances de Alphabet (la empresa matriz de Google), Amazon y Meta. El aceleramiento del ingreso de los proveedores de nube escala masiva se está convirtiendo en la señal más importante de validación del retorno de la inversión (ROIC) en IA generativa este año.
Google Cloud: el backlog de pedidos se duplicó, la venta de chips TPU marca una nueva historia
Google Cloud fue la mayor sorpresa de esta temporada de balances.
Los ingresos trimestrales crecieron 63% interanual, superando la expectativa del mercado de 60%. El crecimiento se apoya en dos pilares: por un lado, el fuerte aumento de usuarios activos pagos mensuales de Gemini versión empresa, con más de 16 mil millones de tokens procesados por minuto vía API directa; por otro, la sostenida demanda de infraestructura de IA, con Google vendiendo TPUs y GPUs a clientes externos.
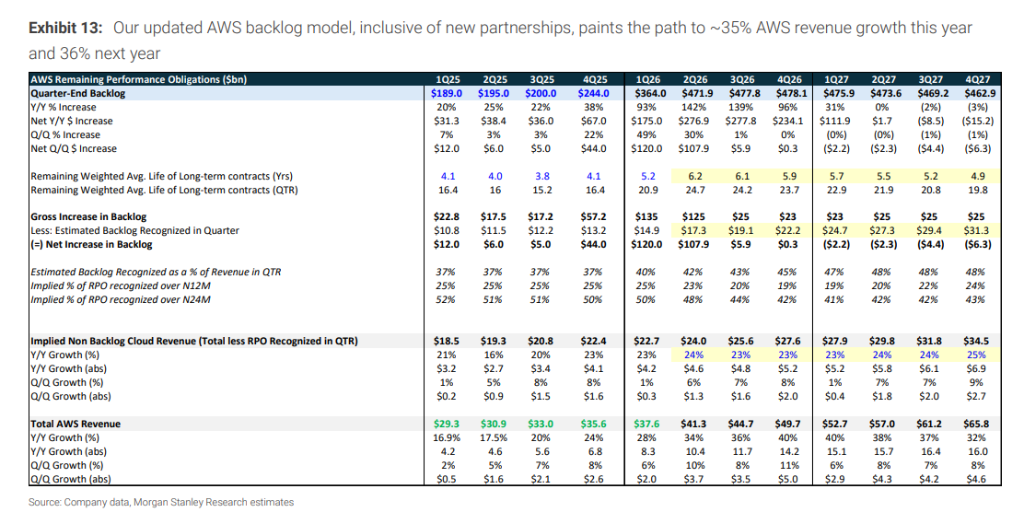
Aún más impactante es el dato del backlog de pedidos. Al final del trimestre, el backlog de Google Cloud saltó de 243 mil millones de dólares a 462 mil millones de dólares, un incremento neto de 219 mil millones en tres meses, casi el doble. Morgan Stanley señala que detrás hay grandes contratos con laboratorios privados, y un fuerte aporte de la venta de chips TPU a terceros.
La venta de TPU a clientes externos es una variable nueva. Morgan Stanley estima que, según la cantidad de chips vendidos y el precio unitario, los TPUs podrían haber representado entre 20 mil y 100 mil millones de dólares en backlog este trimestre (el supuesto base es 55 mil millones). Esto significa que Google no sólo es proveedor de servicios de nube, también está vendiendo hardware de poder de cómputo —una lógica que antes se veía como “suposición de mercado alcista”, ahora es el escenario base.
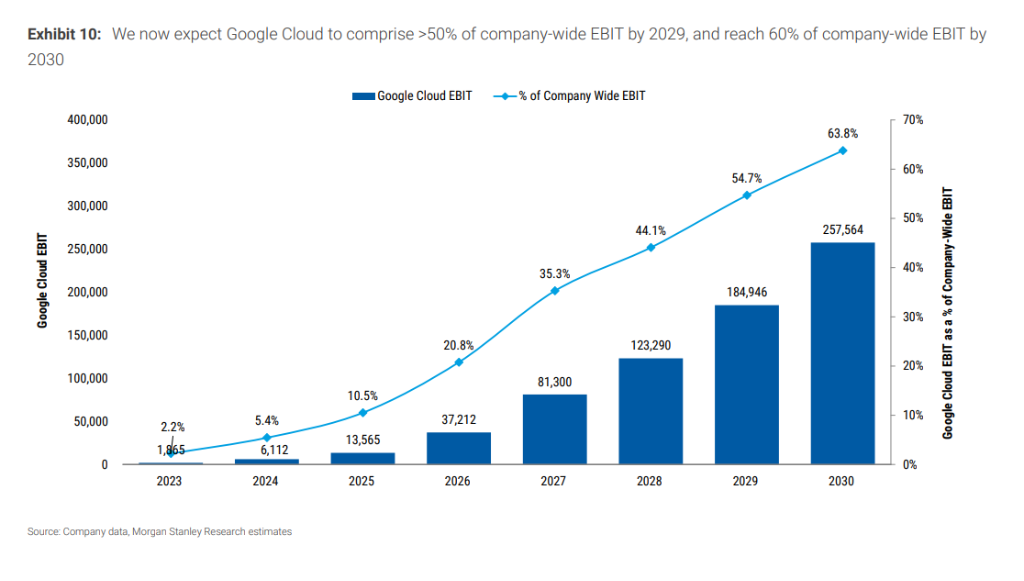
El impacto financiero se refleja directamente en las previsiones: Morgan Stanley incrementó las proyecciones de ingresos de Google Cloud para 2026 y 2027 en aproximadamente 11% y 40% respectivamente, con tasas de crecimiento previstas de 78% y 86%. A más largo plazo, según el modelo actual, la contribución de EBIT de Google Cloud sobre el total de la compañía superará el 50% en 2029 y llegará al 64% en 2030.
Con base en esto, Morgan Stanley elevó el precio objetivo de Google de 330 a 375 dólares, equivalente a un PER de 24 veces la utilidad por acción esperada de 15.74 dólares en 2027. Mantiene la calificación “overweight”. La previsión de EPS para 2027 también subió 14%, hasta aproximadamente 16 dólares.
AWS: el crecimiento quedó corto, pero el backlog revela una futura fortaleza
AWS creció 28% interanual este trimestre, quedando por debajo del pronóstico del mercado de 30%. Es el dato relativamente “decepcionante” de estos balances.
Pero Morgan Stanley advierte a los inversores no enfocarse solo en los números del trimestre. AWS aceleró cerca de 480 puntos básicos respecto al trimestre anterior, y la variación del backlog de pedidos habla por sí sola: el backlog creció de 244 mil millones a 364 mil millones en el trimestre, un incremento neto de 120 mil millones, superando la previsión anterior de Morgan Stanley de 350 mil millones. Esto se debe, principalmente, a nuevos contratos de laboratorios privados y nuevos negocios.
Morgan Stanley predice que, con la liberación progresiva de capacidad, AWS aumentará su ritmo de crecimiento, alcanzando 35% y 36% en 2026 y 2027 respectivamente.
El negocio de retail de Amazon también superó expectativas: el EBIT de Norteamérica en el primer trimestre fue 1.000 millones de dólares más alto de lo previsto; el crecimiento unitario interanual llegó a 15%, superando en 400 puntos básicos el pronóstico. Los costos de cumplimiento y envío estuvieron 2% por debajo de lo esperado.
Sumando nube y retail, Morgan Stanley elevó la previsión de EPS de Amazon para 2027 en 9%, hasta aproximadamente 11,3 dólares, y el precio objetivo de 300 a 330 dólares, equivalente a un PER de 29 veces. Mantiene la calificación “overweight”.
META: publicidad sólida, pero le falta el negocio de nube
La situación de META es diferente a la de Google y Amazon.
Ingresos trimestrales de 56,31 mil millones de dólares, levemente por debajo de la expectativa de 56,76 mil millones, pero los indicadores clave de publicidad siguen mejorando: las vistas de videos de Facebook crecieron más de 8% respecto al trimestre anterior, el mayor aumento en cuatro años; los Reels de Instagram aumentaron 10%; el precio promedio global de publicidad aumentó 12% interanual; la cantidad de impresiones de anuncios subió 19% interanual.
El margen EBITDA ajustado alcanzó 62%, muy por encima de la expectativa de 56,3%.
Pero Morgan Stanley señala que META no tiene, como Google Cloud o AWS, un negocio de alto crecimiento capaz de mostrar directamente el retorno de inversión en IA, ni visibilidad de ingresos futuros. Por eso, el potencial revalúo de META depende de si productos nuevos impulsados por Muse (como asistentes de compra personales de IA) logran comercializarse y modificar el comportamiento de adopción y pago de los usuarios.
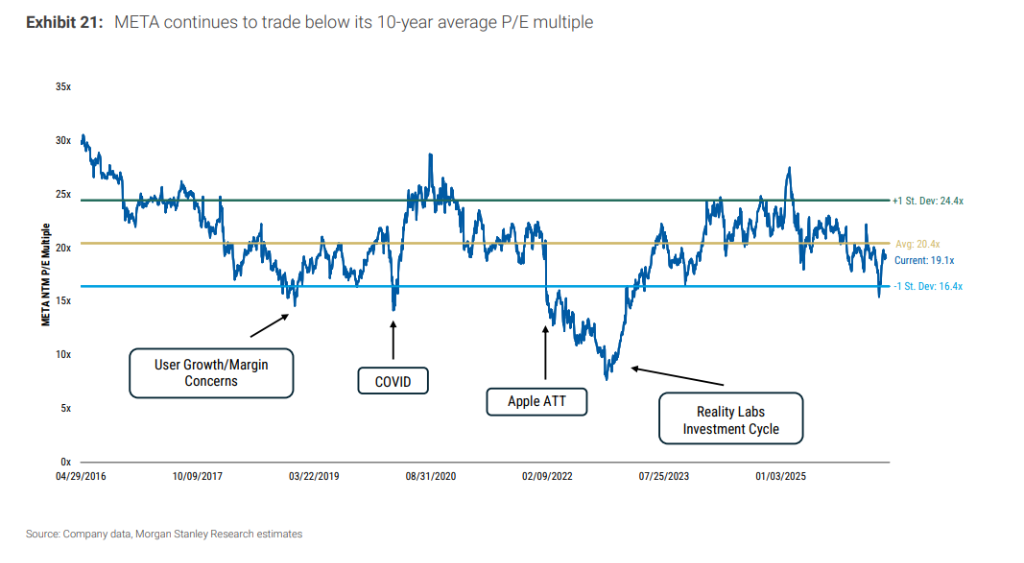
Morgan Stanley también menciona que memorandos internos de META muestran la intención de reducir el personal en alrededor del 10% (unos 8.000 empleados), y cerrar unas 6.000 vacantes (equivalente a recortar otro 8% de plantilla). Cada reducción del 10% en empleados agregaría entre 0,50 y 1,50 dólares al EPS de 2027. Actualmente, Morgan Stanley tiene una previsión base de EPS para META en 2027 de aproximadamente 34 dólares, con un precio objetivo de 775 dólares, equivalente a un PER de 23 veces. Mantiene la calificación “overweight”.
Capex: en 2027 el gasto de capital superará el billón de dólares
A la base del rápido crecimiento del negocio de la nube está el constante aumento del gasto de capital.
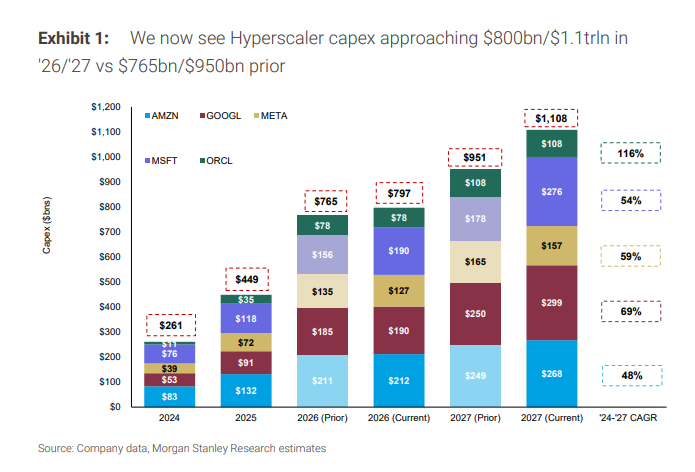
La última previsión de Morgan Stanley señala que los cinco principales proveedores de nube a escala masiva (Amazon, Google, Meta, Microsoft, Oracle) invertirán en conjunto alrededor de 800 mil millones de dólares en capex para 2026, y en 2027 se superará el billón cien mil millones de dólares, elevando nuevamente la estimación anterior de 950 mil millones.
Por empresa: Google elevó el techo de capex para 2026 en 5 mil millones de dólares; Morgan Stanley predice que Google y Amazon invertirán en 2027 300 mil millones y 225 mil millones de dólares respectivamente en centros de datos.
La lógica de este gasto es: primero invertir fuerte para construir capacidad, y luego recuperar la inversión mediante ingresos a escala y ROIC. El salto en los backlogs de pedidos es la evidencia directa de que esta lógica funciona.
Mercado de la nube: Google supera a AWS y Azure en ingresos trimestrales nuevos
Si se considera el “barómetro de cuota de mercado” del ingreso trimestral nuevo, Google Cloud sumó 2.300 millones de dólares en el primer trimestre, AWS sumó 2.000 millones y Azure 1.900 millones.
Esto marca una señal relevante: por primera vez, Google Cloud lidera el incremento trimestral de ingresos frente a AWS y Azure.
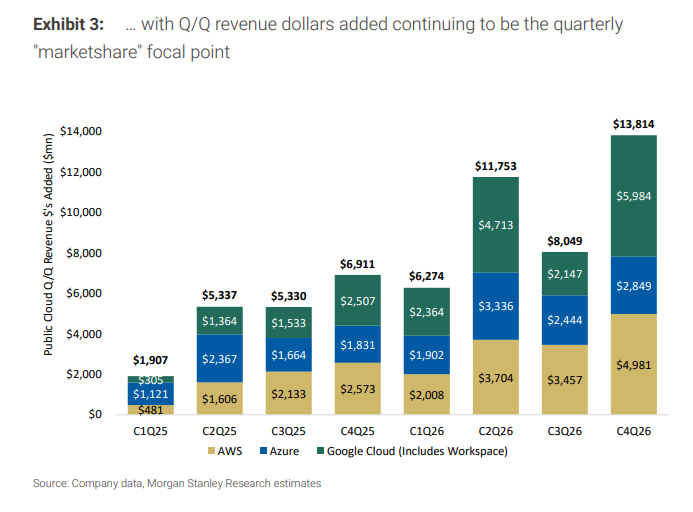
El backlog combinado al final del trimestre entre los tres proveedores de nube ya supera el billón quinientos mil millones de dólares, lo que confirma el fuerte crecimiento de la demanda.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Resultados financieros de Nvidia y la IPO billonaria de Anthropic llegan una tras otra! La próxima semana trae un desafío aún mayor para el trading de IA.
Las secuelas de la renuncia de Jensen Huang aún no se disipan, y la próxima semana el sector de IA debe afrontar una “doble prueba crucial”: el primer informe financiero de Nvidia en la “era posterior a Huang”; si los resultados son inferiores a lo esperado, el castigo del mercado será aún mayor. Por su parte, Anthropic prepara una poderosa salida a bolsa con una valoración de billón de dólares. Estas dos incógnitas clave pondrán a prueba si la fe global del capital en la IA puede mantenerse.

Perspectiva global de mercados bursátiles de Goldman Sachs: el gasto de capital en IA alcanzará su pico el próximo año, el crecimiento de ganancias sufrirá una “fuerte desaceleración” y los gigantes de la nube se convertirán en activos defensivos.
La estrategia global de acciones de Goldman Sachs para 2027 indica que el auge de la inversión en capital para IA está cerca de su pico y que el crecimiento de ganancias a nivel mundial se desacelerará significativamente. Se espera que el crecimiento de ganancias del S&P 500 baje del 36% al 11%, con presiones de depreciación comenzando a aparecer. Sin embargo, los gigantes de la nube ya han visto una corrección en su valoración, llegando a 19,7 veces el ratio precio-beneficio esperado, por debajo del sector de bienes de consumo básico, lo que los posiciona como activos "relativamente defensivos". Goldman Sachs pronostica un objetivo para el S&P 500 de 8700 puntos y recomienda sobreponderar Estados Unidos y Japón y subponderar Europa.
Con 135.000 millones de dólares en acciones de Nvidia, ¿Jensen Huang venderá para hacer efectivo?
Tras la salida de Jensen Huang, sus aproximadamente 812 millones de acciones de Nvidia, valoradas en 135.000 millones de dólares, se han convertido en una “presión significativa” para el precio de la acción. Su posibilidad de vender estas acciones está restringida tanto por aspectos legales como por el propio mercado: sólo podrá vender de manera conforme una vez que se haya divulgado cualquier información negativa no pública, y el volumen de su participación equivale al total negociado en seis sesiones del mercado, por lo que una venta masiva debería extenderse durante varios meses.

¿Habrá todavía este año el tradicional rally navideño en la bolsa estadounidense?
Después de una recuperación tanto técnica como de posiciones en el mercado de acciones estadounidense, Goldman Sachs, Morgan Stanley y JPMorgan han emitido señales sucesivas de un rebote para fin de año. La liquidación extrema de posiciones, la vuelta de las valoraciones a la media y el apoyo estacional conforman las condiciones propicias para un short squeeze. Sin embargo, la inflación anualizada de los precios de importación en la manufactura global ronda el 24%, superando los picos alcanzados durante la pandemia, y el grueso de las facturas inflacionarias vencerá en el primer trimestre del próximo año. Goldman Sachs advierte que, si se materializa la euforia de fin de año, esto podría anticipar el potencial de subas futuras.

Precios de las criptos
Más


