
¿Se han diversificado las expectativas entre el mercado de bonos y la Reserva Federal? ¡Al mercado ya no le asusta la inflación!

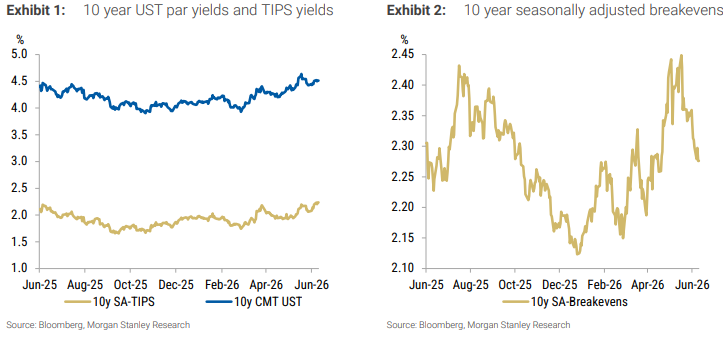
Como un indicador clave para medir las expectativas del mercado sobre la inflación a corto plazo, la tasa de inflación implícita de EE.UU. a 2 años ha caído significativamente en las últimas semanas. Desde que alcanzó máximos anual en mediados de marzo, ha acumulado una caída de 100 puntos básicos. Esta tendencia no se limita solo al tramo corto, sino que se extiende a toda la curva: durante el pico de la crisis energética en mayo, las tasas de inflación implícita a 5 años, 10 años y 30 años llegaron a 274, 252 y 236 puntos básicos respectivamente, pero luego perdieron todas esas ganancias y actualmente se ubican por debajo del promedio de tres años.
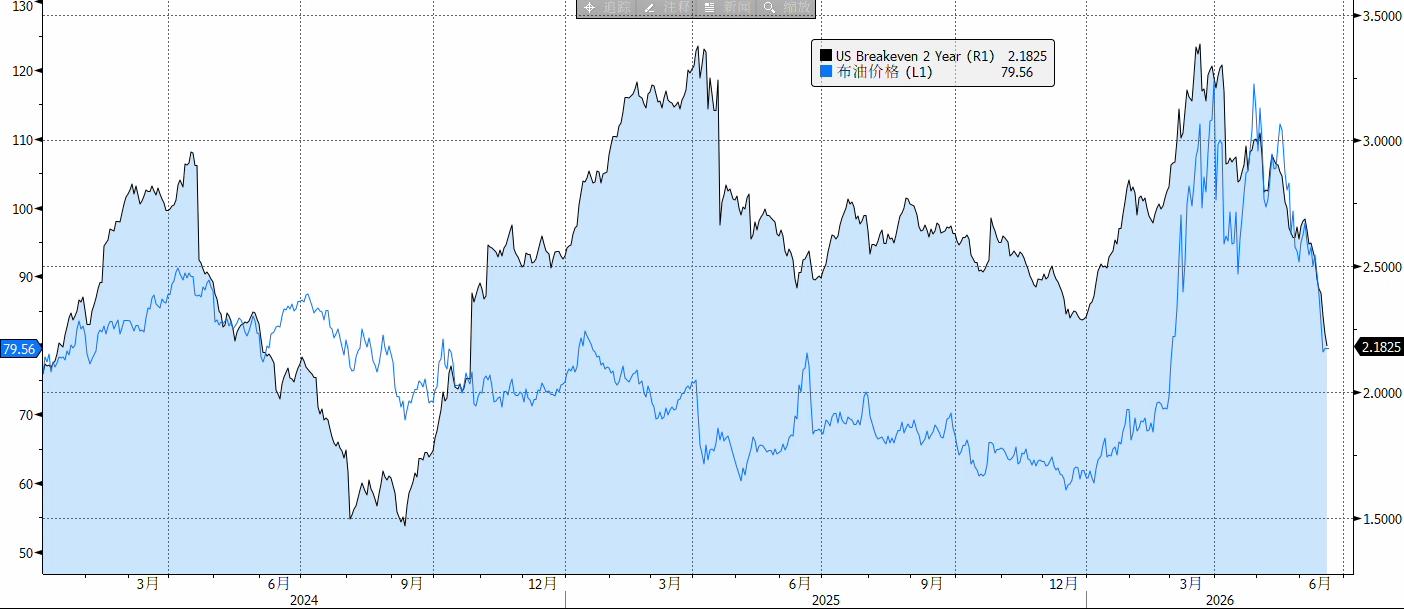
La caída en la tasa de inflación implícita significa, de manera directa, que el mercado exige menos compensación por los riesgos inflacionarios en los próximos dos años. Previamente, el mercado llegó a temer una escalada en el conflicto de Medio Oriente, la subida del precio del petróleo y nuevas interrupciones en la cadena de suministro, lo que podría reactivar la inflación. Aunque el IPC de EE.UU. en mayo tuvo una variación anual del 4,2% y existe un retraso en la transmisión de precios de energía a los precios finales, la dinámica actual del mercado indica que los inversores ya no interpretan esto como una señal de inflación estructural, sino que consideran el choque energético causado por el conflicto entre EE.UU. e Irán como un factor único y transitorio.
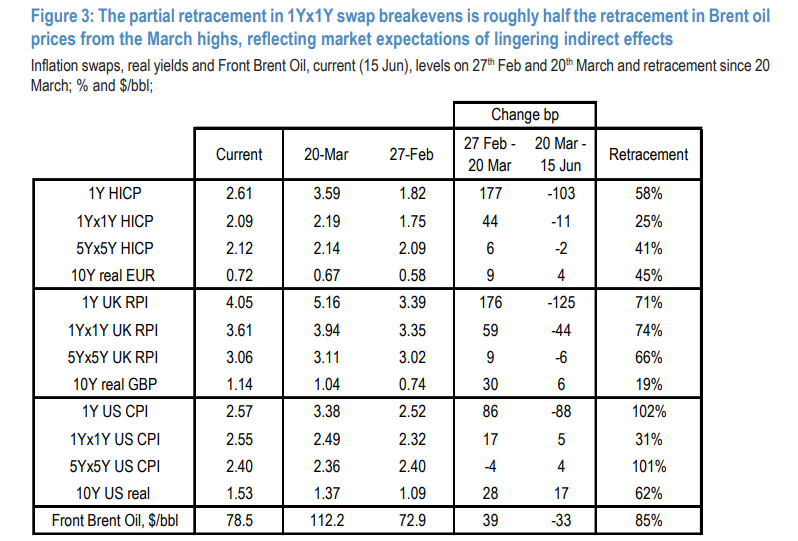
Durante el conflicto, el precio del petróleo subió, pero la tasa de inflación implícita no marcó nuevos máximos y, de hecho, retrocedió antes que el precio del petróleo. Desde el retroceso del petróleo tras su máximo en marzo, la caída en la tasa de swap del IPC a 1 año es solo entre un tercio y la mitad de la caída del precio del petróleo, lo que indica que el mercado reconoce el impacto indirecto de la debilidad en los precios de la energía, pero descarta que la inflación núcleo vaya a repuntar posteriormente. Esto demuestra que el mercado está progresivamente eliminando el ruido geopolítico y se enfoca en señales de inflación estructural.
¿El mercado está anticipando la caída de la inflación?
La persistente caída en la tasa de inflación implícita a 2 años es impulsada principalmente por dos factores: la fuerte baja en los precios del petróleo tras la relajación de los conflictos geopolíticos, y la fortaleza de los datos de empleo en EE.UU. junto con una postura más hawkish de la Reserva Federal.
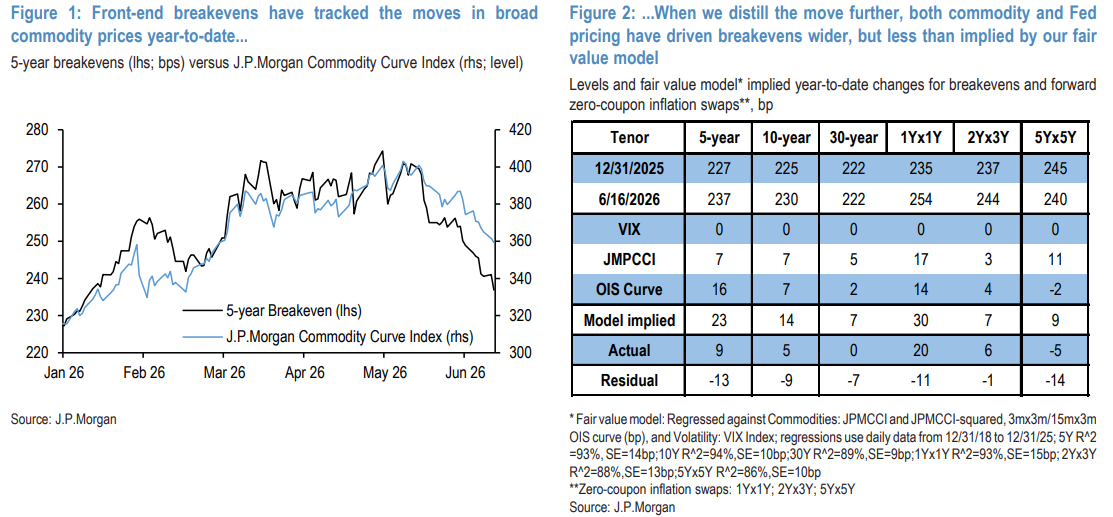
Desde el estallido del conflicto entre EE.UU. e Irán a finales de febrero, el choque en el suministro de crudo impulsó al alza la tasa de inflación implícita a 2 años en EE.UU.; pero desde la primera firma del acuerdo de alto el fuego entre ambos en abril, ese indicador entró en una tendencia bajista, a pesar de negociaciones volátiles y fluctuaciones significativas en el precio del petróleo. Con la firma del memorando de entendimiento de alto el fuego el 18 de junio entre EE.UU. e Irán, el prolongado conflicto militar geopolítico ha entrado en una fase de resolución concreta.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Trump quiere formar un “ejército de inteligencia artificial”, anteriormente calificó los “riesgos de seguridad de IA” como una “estafa”.
Trump anunció la formación de un "Ejército Federal de Inteligencia Artificial" y nombró a un "Jefe de Asuntos de IA", afirmando que la IA podría representar el 25% del PIB de Estados Unidos. Sin embargo, las funciones, el financiamiento y el líder de dicha entidad aún no están claros, y tampoco la relación con los organismos existentes. Los asesores internos de la Casa Blanca tienen diferencias en cuanto al nivel de regulación, y la dirección de las políticas es inestable.
¿Los fondos de cobertura se vuelven alcistas en yen por primera vez en 14 meses, señalando una reversión en las operaciones de carry trade?
Por primera vez desde julio de 2025, los fondos de cobertura se muestran optimistas sobre el yen y empiezan a apostar por su fortalecimiento.
Precios de las criptos
Más


