
Perspectivas de la semana: aún hay incertidumbre sobre el alto el fuego entre Estados Unidos e Irán, se esperan los datos de PCE y declaraciones de funcionarios de la Reserva Federal, y los problemas para el oro aún no terminan.

Esta semana, la línea principal del mercado ha alternado repetidamente entre el alivio del riesgo geopolítico y el giro hawkish de la Reserva Federal.
Al inicio de la semana, con la firma de un acuerdo preliminar entre Estados Unidos e Irán, y la creación de espacio para extender el alto al fuego, restablecer el transporte marítimo en el Estrecho de Ormuz y avanzar en las negociaciones nucleares posteriores, la expectativa de los inversores sobre una mayor distensión en Oriente Medio aumentó notablemente. Las preocupaciones sobre la inflación derivadas de interrupciones en el suministro energético se disiparon, el precio del petróleo cayó rápidamente y el apetito por el riesgo se recuperó.
Sin embargo, el optimismo del mercado no se mantuvo por completo. El jueves, el nuevo presidente de la Reserva Federal, Walsh, mantuvo las tasas de interés en su primera reunión del FOMC, pero el comunicado redujo notablemente la orientación futura y volvió a centrar la atención en "restaurar la estabilidad de precios". El gráfico de puntos actualizado también muestra que el comité ha adoptado una postura mucho más hawkish respecto a su ruta política futura en comparación con marzo; las expectativas de recortes de tasas ya no son el escenario base, y el mantener o incluso aumentar tasas este año ha sido revaluado.
Este cambio se reflejó rápidamente en los movimientos de los distintos activos. Los rendimientos de bonos norteamericanos de corto plazo subieron, el índice del dólar se fortaleció, y el oro, entre otros activos sin rendimiento, sufrió presión. Por un lado, el mercado reconoce que la caída del petróleo ayuda a aliviar la presión inflacionaria futura; por otro, teme que la Reserva Federal preste más atención al riesgo de una segunda ronda de inflación causada por los shocks energéticos de los meses previos. Por eso, la curva de rendimientos de bonos estadounidenses se dividió: el corto plazo reaccionó más a expectativas de alza de tasas, mientras el largo plazo recibió soporte por la caída de expectativas inflacionarias y compras de refugio.
En acciones estadounidenses, el desempeño fue relativamente sólido esta semana. Aunque la postura hawkish de la Fed reprimió los activos de riesgo por momentos, el alivio del riesgo geopolítico, la caída del petróleo y la entrada de capital en tecnológicas sostuvieron los principales índices. El jueves, el mercado estadounidense repuntó: el índice S&P 500 subió, el Nasdaq tuvo un avance mayor y las tecnológicas volvieron a liderar la búsqueda de capital. Los flujos indican que los fondos estadounidenses registraron la mayor entrada neta semanal desde noviembre de 2024, con fondos tecnológicos alcanzando récords, lo que muestra que los inversores no han abandonado el mercado de renta variable solo porque la Fed se volvió hawkish.
El cambio en el mercado de commodities fue más directo. Con la gradual reactivación del transporte en el Estrecho de Ormuz y el alivio del riesgo de interrupción de suministro, el petróleo internacional cayó fuertemente esta semana. El WTI llegó a caer bajo los 74 dólares el barril, luego volvió a cerca de 75 dólares; el Brent también bajó de 80 dólares, con una caída semanal cercana al 8%.
El oro fue uno de los activos más presionados esta semana. Afectado por la fortaleza del dólar, los rendimientos reales de bonos estadounidenses y las señales hawkish de la Fed, el oro spot continuó su ajuste y registró su tercera semana consecutiva en baja. Aunque la situación en Oriente Medio sigue siendo incierta, los avances en el acuerdo entre EE.UU. e Irán disminuyen la demanda de refugio, y la revisión de expectativas de tasas elimina ambos soportes para el oro: el refugio geopolítico y la especulación por recortes de tasas.
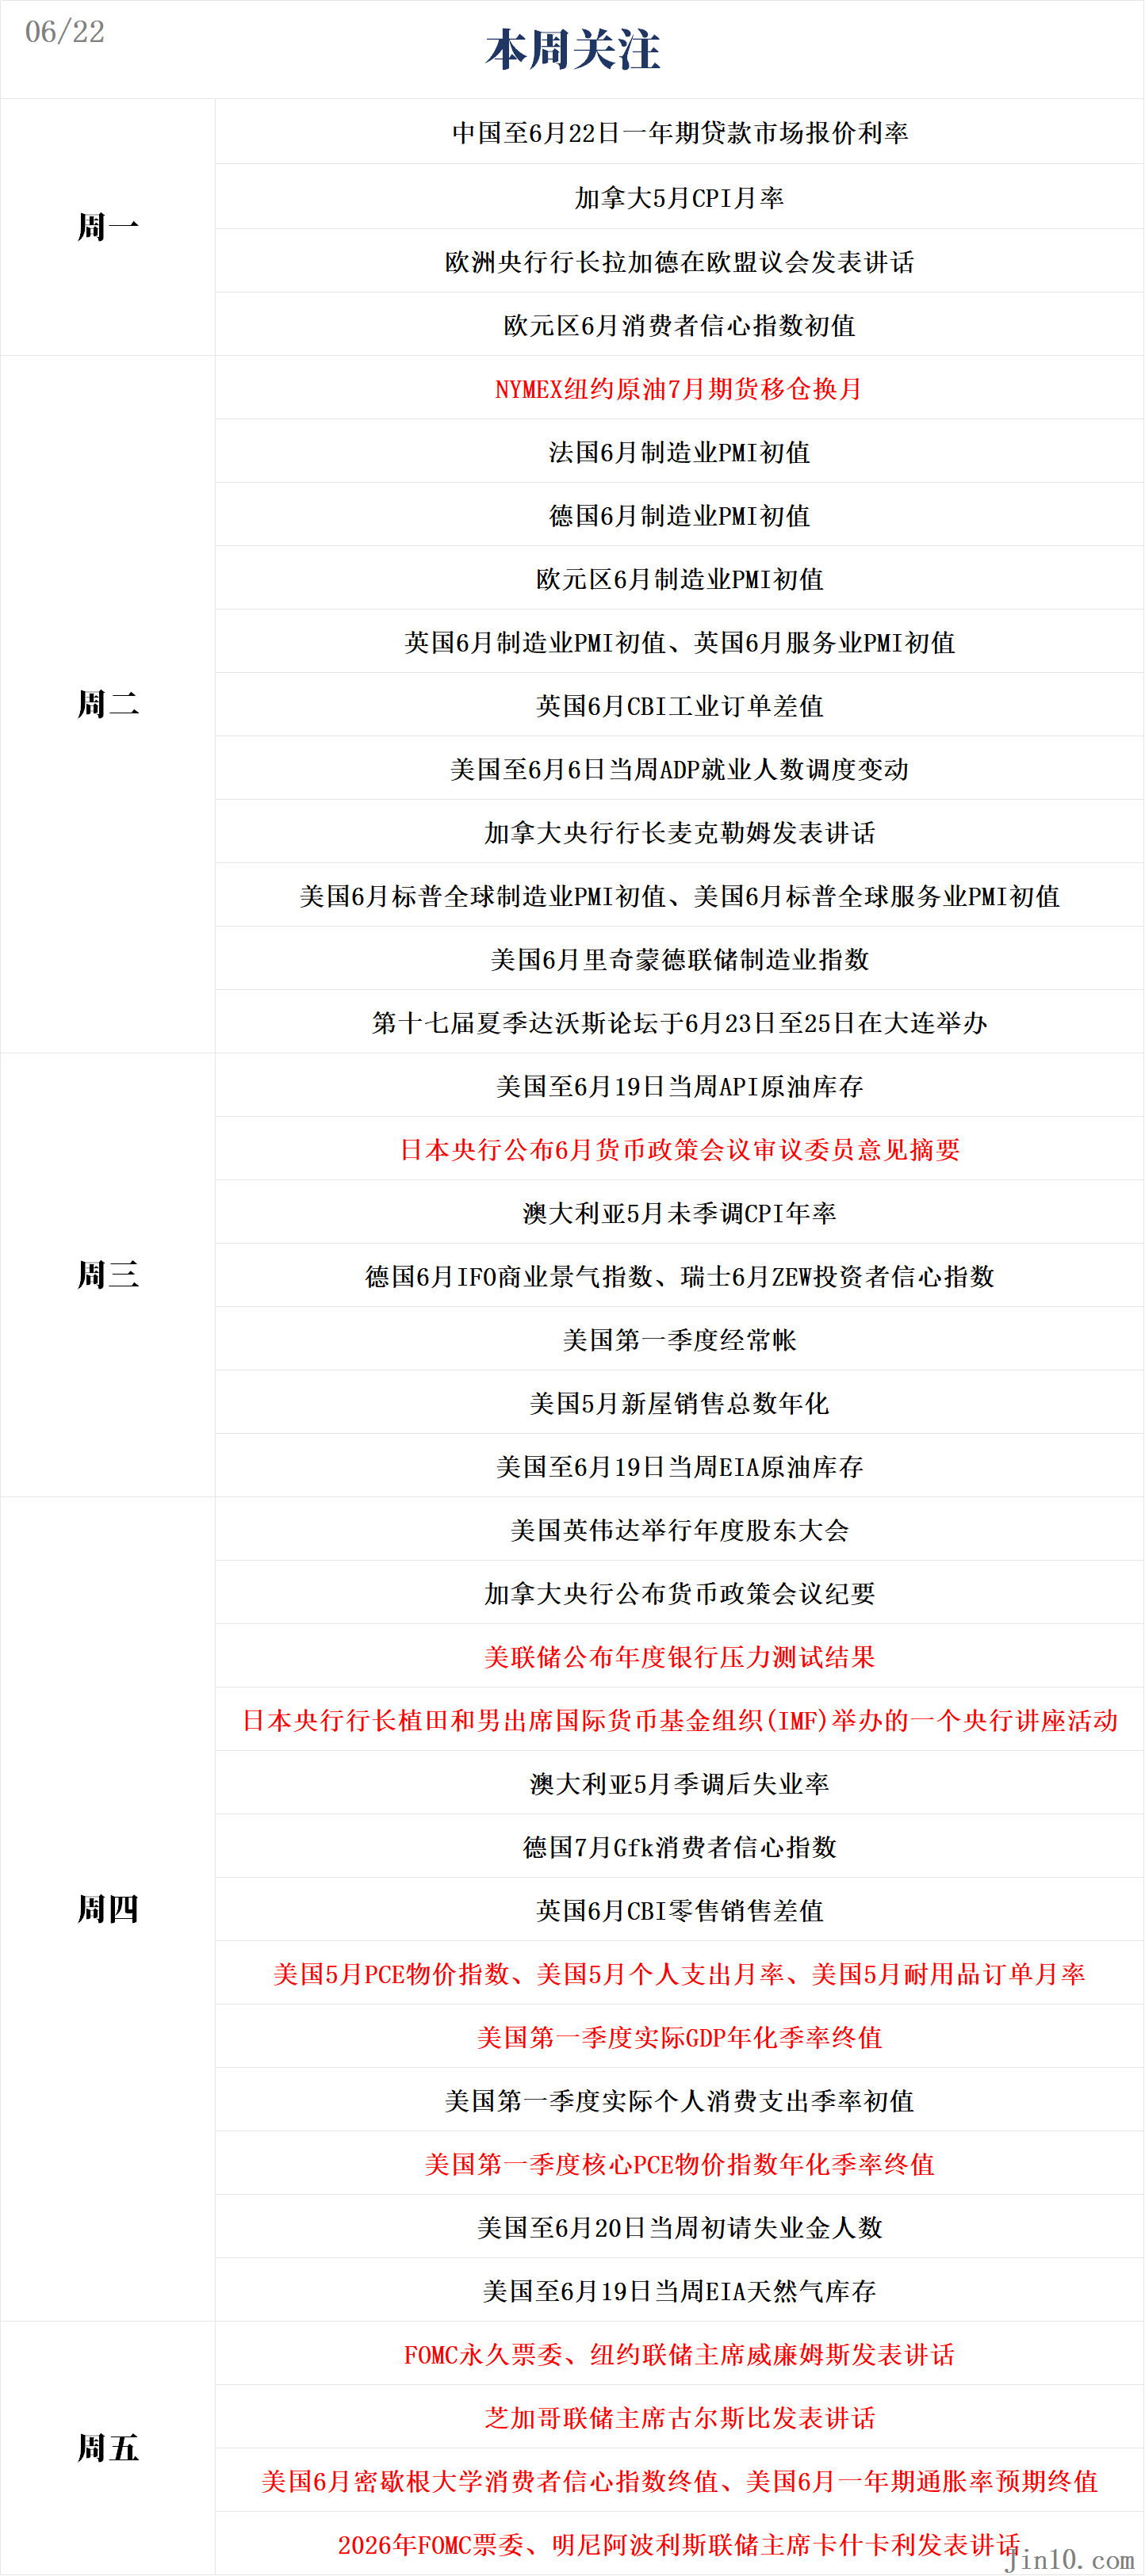
Entrando a la próxima semana, salvo sorpresas, el enfoque del mercado continuará siendo la geopolítica en Oriente Medio y los datos PCE de EE.UU.. Aquí están los temas clave a seguir durante la nueva semana (hora UTC+8):
Eventos importantes: ¡Múltiples partes llegan a Suiza! El conflicto en Líbano sigue siendo clave
El sábado, según la televisión satelital árabe, una delegación estadounidense de alto nivel llegó a Suiza. Sin embargo, el ataque mortal de Israel en Líbano el sábado pasado podría poner a prueba el crucial acuerdo de alto al fuego destinado a terminar el conflicto entre EE.UU. e Irán.
La reunión, liderada por Witherkov y Araqchi, busca transformar un acuerdo provisional de 14 puntos alcanzado esta semana en un pacto regional permanente para poner fin al conflicto iniciado por EE.UU. e Israel el 28 de febrero. Sin embargo, medios estatales libaneses informaron que, pocas horas después de la entrada en vigor del alto al fuego entre Israel y Hezbollah —grupo armado respaldado por Irán—, ataques aéreos y de drones israelíes provocaron al menos cinco muertos en el sur de Líbano el sábado pasado.
Calmar el conflicto en Líbano es condición previa para iniciar las conversaciones de 60 días entre EE.UU. e Irán; estas negociaciones buscan solucionar disputas sobre el programa nuclear iraní y otros temas complicados, para alcanzar un acuerdo duradero que permita reabrir el Estrecho de Ormuz y estabilizar el suministro global de petróleo.
Un funcionario estadounidense de alto rango afirmó que, tras una ronda de enfrentamientos, el acuerdo de alto al fuego en Líbano entró en vigor el viernes a las 16:00 (hora local). Dos fuentes de Hezbollah y un alto funcionario israelí confirmaron el cese de hostilidades. Pero la agencia nacional libanesa (NNA) reportó que aviones y drones israelíes lanzaron ataques nocturnos y durante la mañana del sábado en Nabatiyeh, destruyendo varios edificios residenciales, y que la artillería israelí bombardeó Nabatiyeh y sus suburbios antes del amanecer.
El Ministerio de Relaciones Exteriores de Irán informó que Araqchi, en una llamada telefónica con el canciller de Pakistán el viernes, sostuvo que EE.UU. será responsable de cualquier violación del compromiso, incluyendo el fin de la lucha en Líbano. La presidencia libanesa señaló que el alto al fuego total es pilar fundamental para los diálogos.
Ante críticas de Washington, Trump volvió a defender el acuerdo. Algunos aliados republicanos en el Congreso habían manifestado dudas, argumentando que, antes de las elecciones intermedias de noviembre, las concesiones para terminar una guerra impopular entre la mayoría de estadounidenses podrían ser excesivas.
"¡Este conflicto ya ha debilitado a Irán!", escribió Trump en redes sociales el viernes. Agregó: "No es que negociemos porque no nos quede otra, ¡Irán sí! ¡Ellos ya están acabados! ¡Vamos a completar el proceso de 60 días! ¡No recibirán ni un centavo! ¡Nada de dinero!"
Dinámica de Bancos Centrales: ¡Walsh debuta con tono hawkish! ¿El oro seguirá lateral?
Reserva Federal:
Jueves 04:00 (UTC+8), la Reserva Federal publica resultados del test anual de estrés bancario;
Viernes 03:40 (UTC+8), Williams, miembro permanente con voto del FOMC y presidente de la Fed de Nueva York, hablará;
Viernes 06:30 (UTC+8), Goolsbee, presidente de la Fed de Chicago y miembro con voto en 2027, dará su discurso;
Viernes 23:30 (UTC+8), Kashkari, presidente de la Fed de Minneapolis y miembro con voto en 2026, ofrece su declaración.
En su primera reunión del FOMC, el nuevo presidente de la Reserva Federal, Walsh, no dudó en priorizar la reducción de la inflación al 2%, causando intranquilidad en el mercado justo cuando el alivio del riesgo geopolítico había reavivado el ánimo.
El mercado suponía que un nombramiento impulsado por Trump avalaría una política monetaria más laxa, pero Walsh no solo evitó esa expectativa, sino que acentuó la misión de mantener la estabilidad de precios. Además, el gráfico de puntos actualizado muestra un giro hawkish notable frente a las previsiones de marzo; el comité se divide sobre si mantener tasas o subirlas antes de fin de año.
Los inversores reaccionaron rápido, descontando por completo una suba de 25 puntos básicos en septiembre, y estimando una alta probabilidad de otro aumento de 25 puntos básicos en marzo de 2027. La curva de rendimientos se aplanó y los bonos de corto plazo saltaron, mientras el rendimiento de bonos a 30 años cayó fuertemente ante la expectativa de menor inflación a largo plazo.
Sin embargo, Wall Street no le cree a Walsh respecto a su compromiso con el objetivo del 2% y la incertidumbre sobre su agenda de reformas presiona el mercado accionario. Actualmente, Walsh ha creado grupos de trabajo para revisar los mecanismos de comunicación de la Fed, el tamaño del balance, métodos de recolección de datos y el marco de inflación. Estas transformaciones difícilmente se concreten antes de fin de año, pero lo más inquietante para el mercado es que Walsh abandona la orientación futura, herramienta clave desde la crisis financiera.
Tan sorprendente como el giro hawkish es que ocurre justo cuando el conflicto en Oriente Medio parece llegar a su fin. Con el acuerdo marco entre EE.UU. e Irán (que podría allanar el camino a una paz duradera si se controla la ambición nuclear de Teherán), el transporte en el Estrecho de Ormuz se recupera lentamente a niveles pre-conflicto.
Después, el precio del petróleo cayó un 11% en junio, profundizando la baja del 17% de mayo. Los hawks dentro del banco central consideran que el daño ya está hecho y que eliminar el riesgo de segunda vuelta de inflación aún es prematuro. Esto es especialmente relevante para la Fed, ya que la inflación en EE.UU. ha estado por encima del 2% los últimos cinco años.
Por lo tanto, el dilema del mercado de la próxima semana ya no es solo si se recupera el apetito por riesgo tras el alivio geopolítico, sino si la función de reacción de la Fed está experimentando un cambio más profundo. Los resultados de los tests de estrés bancario y los discursos de varios funcionarios serán clave para recalibrar expectativas.
Entre ellos, las declaraciones de Williams, presidente de la Fed de Nueva York, son especialmente importantes. Como miembro permanente con voto, su visión sobre metas de inflación, tasas y cambios en la orientación futura suele coincidir con el núcleo del comité. Si mantiene la postura dura de Walsh sobre el 2%, el mercado podría debilitar más apuestas sobre recortes de tasas y los bonos de corto plazo seguirán en alza.
Por otro lado, los discursos de Goolsbee y Kashkari ayudarán a determinar si el giro hawkish es un rasgo personal de Walsh o un consenso dentro del comité. Si más funcionarios enfatizan los riesgos de segunda vuelta inflacionaria, la rigidez salarial y la estabilidad de las expectativas, la revaluación actual del camino de tasas podría ser el inicio de un nuevo ciclo político, no solo una reacción temporal.
Mientras tanto, los resultados de las pruebas a bancos tampoco deben ser ignorados. Si la alta tasa de interés se prolonga, la resiliencia financiera será punto focal. Si los tests muestran que los grandes bancos mantienen capital suficiente y un riesgo crediticio bajo, podrían aliviar parte de las preocupaciones sobre la política contractiva; pero si revelan problemas en activos inmobiliarios, crédito al consumo o bancos regionales, podrían elevar el miedo al "alto nivel de tasas por más tiempo".
Sobre el oro, analistas del mercado anticipan que la próxima semana el oro podría moverse lateral, ya que los inversores aguardan la publicación del índice de precios del gasto personal de consumo (PCE) para buscar pistas sobre el camino de tasas de la Fed. Stephen Innes, socio gerente de SPI Asset Management, comenta: "Con la Fed ahora más reactiva a los datos y cada vez más sensible a los próximos registros de inflación, cada dato económico relevante tendrá impacto, pero el PCE será clave para el oro y los mercados de tasas; la próxima semana dependerá en gran medida de los datos."
Innes añade que si la inflación supera expectativas, puede impulsar el dólar, subir los rendimientos y aumentar el riesgo de que el precio del oro pruebe los 4.000 dólares por onza. Los inversores en oro deben prepararse para una mayor volatilidad y prestar atención a posibles caídas adicionales.
Datos clave: El mercado pendiente de PCE de EE.UU.
Lunes 09:00 (UTC+8), tasa de interés referencial a un año de China hasta el 22 de junio;
Lunes 20:30 (UTC+8), tasa mensual de IPC de Canadá, mayo;
Lunes 22:00 (UTC+8), confianza del consumidor de la Eurozona, junio (valor preliminar);
Martes 15:15 (UTC+8), PMI manufacturero de Francia, junio (preliminar);
Martes 15:30 (UTC+8), PMI manufacturero de Alemania, junio (preliminar);
Martes 16:00 (UTC+8), PMI manufacturero de la Eurozona, junio (preliminar);
Martes 16:30 (UTC+8), PMI manufacturero y de servicios de Reino Unido, junio (preliminar);
Martes 18:00 (UTC+8), balance de pedidos industriales CBI de Reino Unido, junio;
Martes 20:15 (UTC+8), variación de empleos ADP en EE.UU. al 6 de junio;
Martes 21:45 (UTC+8), PMI manufacturero y de servicios S&P Global de EE.UU., junio (preliminar);
Martes 22:00 (UTC+8), índice manufacturero de Richmond, EE.UU., junio;
Miércoles 04:30 (UTC+8), inventario semanal de petróleo API, EE.UU. al 19 de junio;
Miércoles 09:30 (UTC+8), tasa anual de IPC no ajustada, Australia, mayo;
Miércoles 16:00 (UTC+8), índice IFO de clima empresarial de Alemania y índice de confianza invertida ZEW de Suiza, junio;
Miércoles 20:30 (UTC+8), cuenta corriente de EE.UU., primer trimestre;
Miércoles 22:00 (UTC+8), venta anualizada de viviendas nuevas en EE.UU., mayo;
Miércoles 22:30 (UTC+8), inventario semanal EIA de petróleo crudo, EE.UU. al 19 de junio;
Jueves 09:30 (UTC+8), tasa de desempleo ajustada, Australia, mayo;
Jueves 14:00 (UTC+8), índice Gfk de confianza del consumidor de Alemania, julio;
Jueves 18:00 (UTC+8), balance de ventas minoristas del CBI en Reino Unido, junio;
Jueves 20:30 (UTC+8), solicitudes iniciales de seguro de desempleo en EE.UU. al 20 de junio, índice de precios PCE núcleo, tasa anual mayo, gasto personal mensual, variación trimestral anualizada del PIB real y gasto de consumo, y variación mensual del índice de precios PCE núcleo y pedidos de bienes durables, todos en EE.UU.;
Jueves 22:30 (UTC+8), inventario semanal EIA de gas natural en EE.UU. al 19 de junio;
Viernes 22:00 (UTC+8), índice final de confianza del consumidor y expectativa inflacionaria anual de la Universidad de Michigan (EE.UU.), junio;
El mercado suponía que la Fed podría ignorar el repunte reciente de los indicadores CPI y PCE, pero Walsh ha sorprendido mostrando firmeza para llevar la inflación al 2%, enfocando las miradas en el desempeño de los datos.
El índice de precios PCE núcleo, ahora el más relevante para la Fed, será publicado el jueves, junto con datos de ingresos y gastos personales de mayo. Según el modelo de previsión de inflación de la Fed de Cleveland, el PCE núcleo de mayo se mantendría en 3,3%, mientras el índice general subiría de 3,8% a 4,0%.
El valor final del PIB del primer trimestre y pedidos de bienes durables de mayo también se divulgarán el mismo día, aunque antes de esta publicación intensiva el martes serán foco los PMI S&P Global de junio.
Además, la inflación será tema para Canadá y Australia, ambos afectados por el conflicto en Oriente Medio. En Australia, hay señales de que la recuperación inflacionaria está alcanzando su techo, pero la economía general sigue sólida. Al mantener la tasa sin cambios la semana pasada, el Banco de la Reserva de Australia no mostró mucha inquietud por el alza reciente del desempleo, sino por el elevado nivel de inflación (que alcanzó 4,2% en abril).
El dato de inflación de mayo se publicará el miércoles y el informe de empleo el jueves. El riesgo es que, tras el alentador descenso de mayo, la inflación vuelva a subir mientras el desempleo sigue creciendo. Esto dejaría al banco central en un verdadero dilema.
Sin embargo, si el flujo petrolero se normaliza vía el Estrecho de Ormuz y el precio de la energía sigue cayendo, el banco central australiano podría relajarse sobre la inflación y priorizar el empleo. Los inversores ya han recortado expectativas de otro aumento de tasas —no hay pricing para una suba de 25 puntos básicos.
Cualquier reducción adicional de expectativas de ajuste pondría al dólar australiano en riesgo de perder el nivel de 0,70 USD.
En Canadá, el acuerdo entre EE.UU. e Irán podría permitir al banco central evitar alzas. Una economía débil, mercado laboral deprimido e inflación subyacente moderada inclinan al banco central a adoptar una actitud expectante durante el shock energético. El dato CPI de mayo no debería cambiar el panorama de precios, salvo sorpresa. Por lo tanto, el dólar canadiense seguirá bajo presión ante el fortalecimiento del dólar estadounidense, USD/CAD ya ha superado 1,41 esta semana.
Euro y libra expectantes ante los PMI preliminares
La actividad manufacturera de la Eurozona mantuvo una recuperación estable durante el conflicto con Irán, pero el sector servicios sufrió ante el alza del precio de la energía. A medida que crecen las esperanzas de acuerdo y el petróleo baja, el PMI de servicios de junio podría mostrar una leve mejoría. Si junio no muestra mejoras significativas, el BCE podría sentir presión para no precipitar una segunda alza de tasas.
Los responsables del BCE no han cerrado la puerta a otra subida, ya que la normalización total del suministro energético del Golfo aún plantea dudas. En todo caso, si el PMI supera expectativas justo cuando el dólar rebota por el giro hawkish de la Fed, podría dar un respiro al euro y aliviar la presión vendedora.
Afectado por la inestabilidad en Oriente Medio, el sector servicios británico cayó notablemente mientras el manufacturero creció. Igualmente, cualquier rebote en junio indicaría que los peores efectos del conflicto sobre la economía ya pasaron, lo que podría impulsar la libra. No obstante, dado que el Banco de Inglaterra no planea subir tasas, cualquier impulso podría ser limitado.
El yen, otra vez al límite
El Banco de Japón elevó las tasas a su nivel más alto en 31 años esta semana, ya que la debilidad del yen y el aumento de precios de energía amplifican el riesgo de inflación de segunda vuelta, mientras el crecimiento salarial real se acelera.
Pese a la mayor preocupación de los responsables por la presión inflacionaria acumulada, el yen solo se estabilizó y no atrajo impulso alcista. Más importante aún, el inesperado tono hawkish de la Fed el jueves anuló cualquier respiro aportado por el alza del martes.
Con el USD/JPY sobre 161, la posibilidad de intervención oficial japonesa es alta. El dato CPI preliminar de Tokio del viernes probablemente no ayude mucho al yen, aunque muestre que el núcleo CPI repunta tras seis meses de descenso.
Para frenar la caída del yen, una oportunidad potencial está en el resumen de opiniones del Banco de Japón de junio que se publicará el miércoles, si ahí surgen posturas hawkish que despierten nuevas expectativas de aumento de tasas.
Resultados corporativos: Informe de Micron en foco, pero el techo para Wall Street aún distante
Los inversores buscan señales para determinar si el rally del mercado estadounidense impulsado por la inteligencia artificial mantiene fuerza. El próximo reporte de Micron Technology (MU) será clave para tomar el pulso a la demanda de chips, observando si ésta sigue acelerándose.
Pese a una fuerte liquidación a mitad de semana, gracias al auge de inversiones en IA y las sólidas ganancias empresariales, sumado al alivio tras el conflicto con Irán, los principales índices de EE.UU. siguen cerca de máximos históricos. Las acciones de Micron han subido un 298% en lo que va de 2024; el informe trimestral que se publicará el 24 de junio (miércoles) permitirá a los inversores evaluar el auge del gasto en centros de datos y si los beneficios para toda la industria siguen sorprendiendo al alza.
Andy Pratt, director de estrategia de inversiones de Burney Company, dice: "La dinámica actual del mercado es muy fuerte. El tema de la IA aún sigue, y honestamente, por las señales de ingresos que superan expectativas, este rally tiene mucho potencial."
Este informe es fundamental. Micron lo publica justo cuando las valuaciones están en máximos y los inversores cuestionan si el rally está demasiado avanzado. Cualquier indicio de demanda potencial y de gasto sólido en IA puede dar confianza y extender el repunte.
Steve Kolano, director de inversiones de Integrated Partners, afirma que el informe de Micron "genera un ciclo de retroalimentación positiva clásico". Añade: "Parece ser el único foco del mercado ahora. Si mirás el ratio de pedidos vs. envíos y la acumulación de pedidos en las semis, notarás que la demanda excede la capacidad actual de chips."
Gigantes tecnológicos han dejado claro que el gasto en IA no ha bajado, se espera que este año supere los 700.000 millones USD, muy por encima del objetivo original de 400.000 millones USD para 2025.
Pese a la narrativa de IA dominante, siguen existiendo preocupaciones macroeconómicas. El dato favorito de inflación de la Fed se publicará la próxima semana, y también el valor final del PIB del primer trimestre. Ambos reportes serán clave para evaluar la salud del consumidor estadounidense y el crecimiento económico.
Según Tajinder Dhillon, jefe de estudios de ganancias en LSEG, el crecimiento de utilidades del S&P 500 para el segundo trimestre se espera en 22,9%, por debajo del 29,3% del primero.
Drew Matus, estratega jefe de mercados en MetLife Investment Management, comenta que el buen desempeño bursátil sostiene a los consumidores, por lo que cualquier factor que amenace la lógica de IA o impida la suba sostenida de acciones está bajo la lupa del mercado. "Ahora esto no es solo un efecto de mercado, sino un efecto macroeconómico," resume, "realmente nos preocupa el posible desvanecimiento del 'efecto riqueza' y su impacto profundo."
Al menos por ahora, el consenso es que la lógica de trading de IA sigue intacta, sin señales de desaceleración. La reciente salida a bolsa de SpaceX refuerza este impulso, y Nasdaq ha incluido más compañías de IA e infraestructura de chips (Astera Labs, CoreWeave, etc.), lo que obliga a los fondos indexados a comprar automáticamente. Andy Pratt de Burney Company lo resume:
"Mi opinión es que, hasta que se demuestre lo contrario, podés seguir apostando tranquilo por estas empresas."
Recordatorio de feriados:
El viernes (26 de junio), la Bolsa Nacional de Valores de India estará cerrada por el mes de Muharram.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Trump quiere formar un “ejército de inteligencia artificial”, anteriormente calificó los “riesgos de seguridad de IA” como una “estafa”.
Trump anunció la formación de un "Ejército Federal de Inteligencia Artificial" y nombró a un "Jefe de Asuntos de IA", afirmando que la IA podría representar el 25% del PIB de Estados Unidos. Sin embargo, las funciones, el financiamiento y el líder de dicha entidad aún no están claros, y tampoco la relación con los organismos existentes. Los asesores internos de la Casa Blanca tienen diferencias en cuanto al nivel de regulación, y la dirección de las políticas es inestable.
¿Los fondos de cobertura se vuelven alcistas en yen por primera vez en 14 meses, señalando una reversión en las operaciones de carry trade?
Por primera vez desde julio de 2025, los fondos de cobertura se muestran optimistas sobre el yen y empiezan a apostar por su fortalecimiento.
Precios de las criptos
Más


