
¿Es el “debut de Waller” un punto de inflexión que solo ocurre una vez cada diez años? Nomura: Precaución con que la “suba preventiva de tasas” se convierta en un “ajuste real y significativo”

Naka Matsuzawa, el estratega macro jefe de Nomura Securities, considera que la reunión de política monetaria de la Reserva Federal de Estados Unidos en junio, cuando se mire en retrospectiva, podría demostrarse como un "punto de inflexión que ocurre una vez cada diez años"; es decir, el giro del ciclo crediticio y el inicio del fin de la prosperidad de la IA.
Según Noticias de Trading, el 19 de junio Naka Matsuzawa publicó su informe semanal de estrategias macro en Nomura Securities y señaló que el mercado actualmente sobreestima el riesgo de un aumento de tasas por parte de la Reserva Federal este año, pero subestima gravemente el riesgo de una senda de aumentos más prolongada.
Advierte que uno o dos aumentos de tasas considerados "preventivos" tanto por el mercado como por la Reserva Federal conllevan un riesgo material de evolucionar hacia un ciclo de endurecimiento sistemático. En tal caso, el impacto en el ciclo crediticio sería profundo.
La base central de este juicio es que Matsuzawa prevé que la inversión relacionada con IA y el aumento de productividad impulsado por IA llevarán a un crecimiento económico e inflación superiores a las expectativas de la Reserva Federal. Si esto ocurre, el rendimiento de los bonos del Tesoro a 10 años podría superar significativamente el 5%.
Las señales del FOMC aún no han sido plenamente asimiladas por el mercado
Matsuzawa señala que el mercado aún no ha absorbido completamente la información transmitida en esta reunión del FOMC, lo cual, en cierto sentido, no es sorprendente.
Esto se debe a que el miembro más clave del FOMC, el nuevo presidente Walsh, ha hablado muy poco hasta el momento y no presentó sus propias previsiones de tasas en el gráfico de puntos. Él pone especial atención en dos aspectos:
- Primero, la urgencia y los disparadores del aumento de tasas de la Reserva Federal;
- Segundo, la probabilidad real de que la Reserva Federal inicie aumentos de tasas.
Él considera que el mercado sobreestima el primero, pero la subestimación del segundo es aún más digna de atención.
Matsuzawa prevé que tras los discursos de funcionarios de la Reserva Federal con posturas más neutrales o dovish, como Christopher Waller y John Williams durante la próxima semana, se ayudará a aliviar las preocupaciones del mercado sobre la urgencia de aumentos de tasas este año.
Sin embargo, respecto a la profundidad y duración de la senda de aumentos—aún más crucial—no habrá nueva información sustancial próximamente. El próximo punto de inflexión importante será la publicación de los datos de empleo estadounidenses el 2 de julio.
Lógica contradictoria del gráfico de puntos, ¿puede justificarse el marco de "aumento preventivo"?
La previsión mediana del gráfico de puntos del FOMC de esta vez muestra un aumento de tasas en 2026, y recortes en 2027 y 2028.
Esta senda plantea directamente una pregunta lógica: si la Reserva Federal planea recortar tasas en el futuro, ¿por qué aumentar tasas ahora?
La interpretación de Matsuzawa es que los miembros que abogan por un aumento este año (principalmente los presidentes de bancos regionales de la Reserva Federal) califican este aumento como una operación puramente "preventiva".
La lógica es que un aumento preventivo es suficiente para evitar un recalentamiento económico e inflacionario, y factores como la estabilidad del precio del petróleo eventualmente creará espacio para recortar tasas de cara al retorno a una tasa neutral del 3,1%.
Lo que sostiene este marco moderado son las previsiones económicas presentadas en esta reunión:
- El crecimiento económico de 2026 a 2028 se prevé en 2,2%, 2,3% y 2,2%, casi sin cambios;
- La tasa de desempleo se prevé en 4,3%, 4,3% y 4,2%, alcanzando apenas el pleno empleo (4,2%) hasta 2028.
- El límite inferior de la previsión de desempleo para 2028 es 4,0%, lo que significa que casi ningún miembro teme el riesgo de recalentamiento económico o de inflación.
Matsuzawa cree que la Reserva Federal no moverá tasas en 2026. Considera que una vez que la postura de Walsh en materia política se aclare o se confirme la estabilidad de expectativas inflacionarias (por ejemplo, una caída adicional del precio del petróleo), la actual expectativa del mercado de unos 1,5 aumentos de tasas este año podría corregirse rápidamente o incluso desaparecer.
Mayor riesgo: el aumento preventivo deslizándose hacia un ciclo de endurecimiento sustancial
Sin embargo, Matsuzawa tiene una visión completamente diferente respecto a la senda a más largo plazo. Es escéptico de la hipótesis consensuada de que "la economía y la inflación no se recalentarán antes de 2026" según la Reserva Federal.
El informe señala que la expansión sostenida de las inversiones relacionadas con IA y el impulso de la productividad de la IA (es decir, el aumento real de ingresos), llevará a un crecimiento económico y una inflación que superarán las expectativas de la Reserva Federal.
Si esto ocurre, la Reserva Federal no se detendrá en uno o dos aumentos preventivos, sino que tendría que entrar en un ciclo de endurecimiento convencional para controlar el recalentamiento económico y la inflación, o el mercado anticipará e incorporará esta senda en su cotización.
Los datos históricos ofrecen referencia: en el ciclo más reciente de aumentos de tasas entre 2022 y 2023, el rendimiento real a dos años, que refleja expectativas de tasas, superó el 3,0%, hasta que la crisis de SVB causó turbulencias financieras y ralentización económica, lo que después hizo retroceder esos rendimientos.
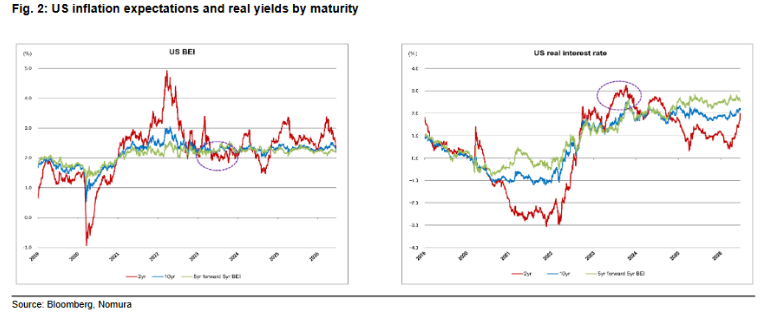 (Expectativas de inflación y rendimientos reales para distintos plazos en EE.UU.)
Actualmente, el rendimiento real a dos años ronda el 2,00%, lo que significa que la Reserva Federal aún tiene al menos 100 puntos básicos de espacio para aumentar tasas. Matsuzawa advierte que si realmente se da este escenario, el rendimiento de los bonos del Tesoro a 10 años probablemente superará ampliamente el 5,00%.
Significado del ciclo crediticio de este "punto de inflexión que ocurre una vez cada diez años"
Naka Matsuzawa propone en el informe una tesis estructural más macro: mirando hacia atrás en la historia, esta reunión del FOMC podría demostrarse como “el cambiador de reglas del juego que se da una vez cada diez años”; es decir, el inicio del fin del ciclo crediticio de la prosperidad de la IA.
La lógica central es que la prosperidad de la IA no terminará naturalmente, solo puede hacerlo si la Reserva Federal realmente comienza a aumentar tasas.
Desde el otro lado del ciclo crediticio, el fin de la prosperidad de la IA significa que el mercado de bonos descubrirá la tasa neutral real y dejará atrás la tendencia estructural descendente.
Actualmente, el mercado ya ha anticipado el momento de los aumentos de tasas antes de lo que preveía Matsuzawa, pero la forma de la senda (primero subida, luego bajada, finalmente retorno al punto básico de origen) muestra que el mercado sigue viendo esta ronda de aumentos como una operación preventiva única.
Si este juicio es incorrecto, la lógica de evolución de todo el ciclo crediticio se reescribirá por completo.
~~~~~~~~~~~~~~~~~~~~~~~~
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Trump quiere formar un “ejército de inteligencia artificial”, anteriormente calificó los “riesgos de seguridad de IA” como una “estafa”.
Trump anunció la formación de un "Ejército Federal de Inteligencia Artificial" y nombró a un "Jefe de Asuntos de IA", afirmando que la IA podría representar el 25% del PIB de Estados Unidos. Sin embargo, las funciones, el financiamiento y el líder de dicha entidad aún no están claros, y tampoco la relación con los organismos existentes. Los asesores internos de la Casa Blanca tienen diferencias en cuanto al nivel de regulación, y la dirección de las políticas es inestable.
¿Los fondos de cobertura se vuelven alcistas en yen por primera vez en 14 meses, señalando una reversión en las operaciones de carry trade?
Por primera vez desde julio de 2025, los fondos de cobertura se muestran optimistas sobre el yen y empiezan a apostar por su fortalecimiento.
Precios de las criptos
Más


