
Euro: subir las tasas de interés podría no cambiar la tendencia débil del euro

I. La intención de aumentar las tasas es muy clara
Desde la creación de la zona euro, el Banco Central Europeo casi siempre ha sido más lento que la Reserva Federal de Estados Unidos para subir o bajar tasas de interés. Sin embargo, después de cuatro años, esta vez el BCE aumentó las tasas antes que la Fed, además de brindar al mercado suficiente tiempo y expectativas para ajustar precios. Por eso, tras concretarse el aumento de tasas, la reacción del EURUSD fue de menos de 100 puntos de rebote. Si no fuera por el impulso logrado tras el avance importante en las negociaciones entre EE.UU. e Irán el lunes por la mañana, apenas habría logrado superar el nivel de 1,16.
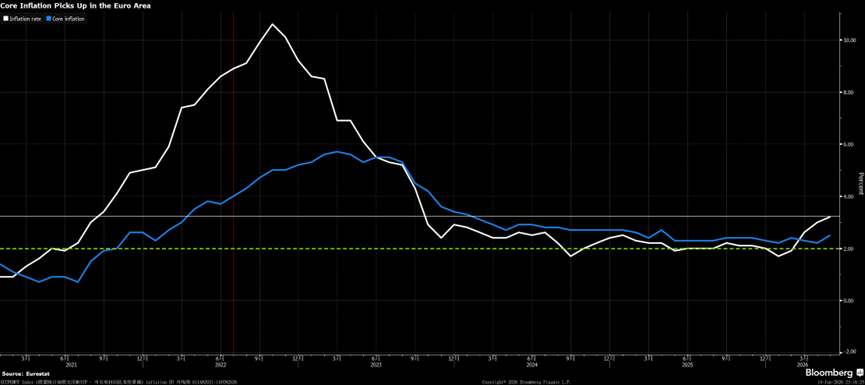
Los motivos para la subida de tasas del euro también son claros: temen que el conflicto entre EE.UU. e Irán provoque un aumento sostenido de los precios de las materias primas, lo que podría llevar a un nuevo descontrol de la inflación en la eurozona. Incluso si aumentar las tasas puede dañar una economía europea ya frágil, el objetivo es controlar la inflación de manera anticipada. En cuanto a la inflación general y la inflación núcleo, actualmente están en niveles similares a los de agosto y diciembre de 2021, bastante lejos del nivel de inflación de cuando se aumentaron las tasas en 2022, pero el aumento continuo mes a mes inquieta al BCE.
La inflación núcleo de la eurozona sigue subiendo
II. No cambia la tendencia débil del euro
Creo que es muy difícil que el euro repita el comportamiento de 2022-2023 en el futuro.
1. Si el conflicto entre EE.UU. e Irán no termina (por ahora parece haber bases para llegar a un acuerdo a corto plazo), los precios de las materias primas seguirán subiendo y existe la posibilidad de que la Fed también aumente tasas. Además, la economía estadounidense es más resiliente que la europea y soporta mejor los impactos, por lo que el dólar seguirá actuando como refugio. Incluso si la Fed adopta una postura más cautelosa respecto a las tasas, existe incertidumbre sobre si la eurozona podrá soportar los 75bp de aumento de tasas que el mercado espera este año.
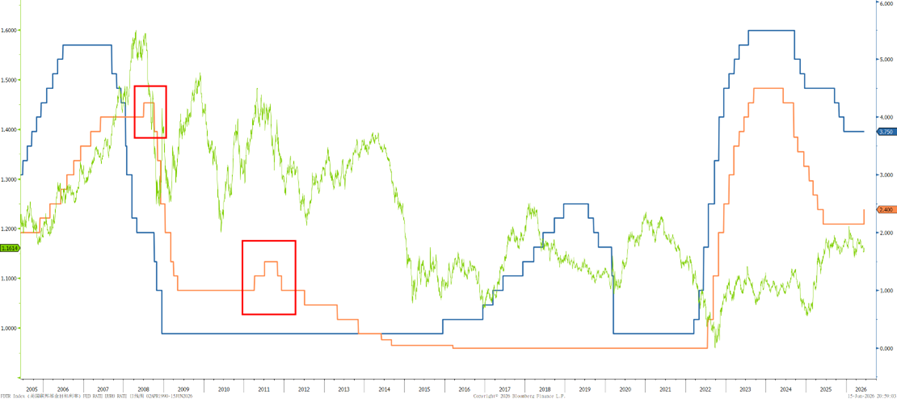
2. Suponiendo que el conflicto entre EE.UU. e Irán finalice rápidamente o lleguen a un acuerdo y ambas partes lo respeten, y que Israel no intervenga para empeorar la situación, los precios de las materias primas retrocederán (aunque con cierto retraso, como prevé el mercado, podría tardar meses o incluso varios trimestres), la probabilidad de nuevas subidas de tasas por parte del BCE disminuiría y el efecto impulsor para el euro a mediano plazo sería limitado. Además, el BCE ha tenido dos ocasiones en las que, tras breves aumentos de tasas, rápidamente las bajó, en 2008 y 2011. Aunque la probabilidad de una crisis financiera similar es baja en el corto plazo, si la inflación retrocede, el BCE podría pausar el aumento de tasas.
En 2008 y 2011, el BCE pasó de subir tasas a bajarlas rápidamente
Sea cual sea el camino, en el mediano plazo la tendencia del euro sigue siendo débil.
III. ¿En términos de trading, si uno es bajista puede operar en corto?
Quienes han operado saben que muchas veces ser bajista no implica necesariamente operar en corto, porque hacerlo implica considerar el costo-beneficio.
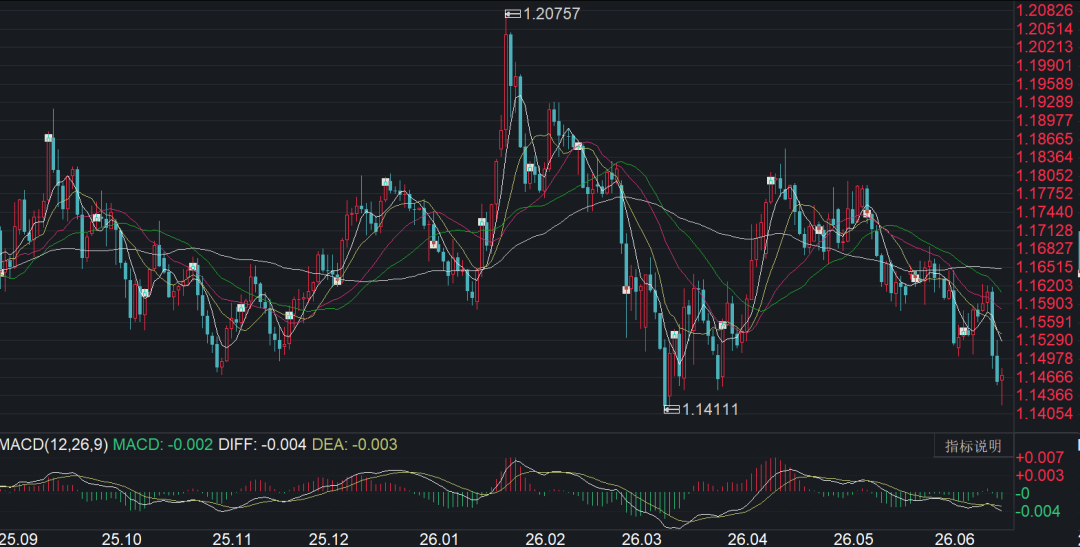
Actualmente el euro frente al dólar ya rompió el soporte clave de 1,15. En mi opinión, el próximo nivel fundamental será el mínimo de 1,14 del último año. Si resulta difícil superar ese 1,14, desde el punto de vista de costo-beneficio, esperar para abrir posiciones bajistas en el euro por encima de 1,17 podría ser más prudente.
El EURUSD ya cayó por debajo de 1,15
Desde el punto de vista empresarial, este año podría darse un escenario de “doble fortaleza” entre el renminbi y el dólar, aunque la materialización de una apreciación del renminbi presenta incertidumbre en los tiempos y niveles. En este contexto, las empresas que reciben euros enfrentan mayores riesgos de mercado y es difícil identificar los puntos de operación de EURCNY. Se puede utilizar la combinación EURUSD+USDCNY y estrategias de opciones junto con productos a plazo/cash/swap para cubrir riesgos.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Trump quiere formar un “ejército de inteligencia artificial”, anteriormente calificó los “riesgos de seguridad de IA” como una “estafa”.
Trump anunció la formación de un "Ejército Federal de Inteligencia Artificial" y nombró a un "Jefe de Asuntos de IA", afirmando que la IA podría representar el 25% del PIB de Estados Unidos. Sin embargo, las funciones, el financiamiento y el líder de dicha entidad aún no están claros, y tampoco la relación con los organismos existentes. Los asesores internos de la Casa Blanca tienen diferencias en cuanto al nivel de regulación, y la dirección de las políticas es inestable.
¿Los fondos de cobertura se vuelven alcistas en yen por primera vez en 14 meses, señalando una reversión en las operaciones de carry trade?
Por primera vez desde julio de 2025, los fondos de cobertura se muestran optimistas sobre el yen y empiezan a apostar por su fortalecimiento.
Precios de las criptos
Más


