
Precio del petróleo, Reserva Federal y fondos ETF: estas tres fuerzas determinarán el destino del oro

El oro ha tenido un recorrido accidentado este año. El conflicto en Medio Oriente no logró posicionarlo como un activo de refugio, la postura hawkish de la Reserva Federal estadounidense ha frenado las compras de ETF, pero el respaldo por la compra sostenida de los bancos centrales sigue vigente. Ahora, con señales de desescalada en Medio Oriente, el mercado vuelve a preguntarse: ¿quién define el próximo movimiento del precio del oro?
Según la información de la mesa de trading "Persiguiendo el viento", la estratega de commodities de Morgan Stanley, Amy Gower, considera que los precios del petróleo, la trayectoria de la Reserva Federal y los flujos de fondos hacia ETF son las tres variables clave que actualmente determinan el comportamiento del oro.
En su informe reciente escribió: “La desescalada en Medio Oriente ofrece soporte al oro, pero una Reserva Federal más hawkish plantea desafíos, especialmente para la demanda de ETF. Aún vemos riesgos al alza para el oro, pero si los ETF no vuelven a participar, la proyección de 5.200 dólares por onza será más difícil de alcanzar.”
Dicho de otro modo, las compras de los bancos centrales pueden ser el piso, pero los ETF son el capital clave para empujar el precio hacia arriba. Sin el regreso de los ETF, el oro podría seguir fuerte, pero el camino hacia los 5.200 dólares por onza se volvería más estrecho.
La desescalada en Medio Oriente es positiva, pero el argumento no es “refugio”; la clave está en el precio del petróleo
Muchos piensan que la escalada en Medio Oriente impulsa el precio del oro, pero la función de refugio del metal casi no se ha materializado en este conflicto.
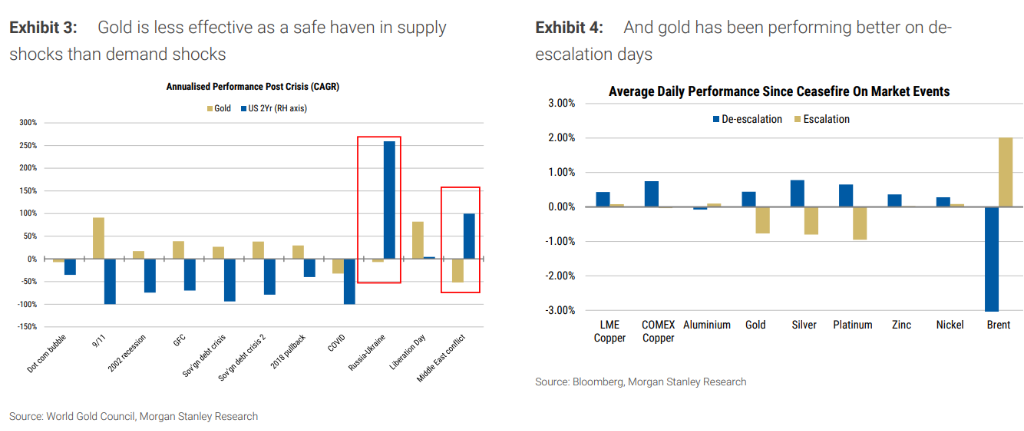
Durante el conflicto, el oro no actuó plenamente como activo tradicional de refugio. El motivo es que este shock fue más una “perturbación de oferta”: el aumento en el precio del petróleo eleva las expectativas de inflación y los rendimientos de los bonos, y los altos rendimientos tienden a presionar al oro.
El conflicto trajo dos presiones específicas: primero, el aumento de los rendimientos de bonos; segundo, mayores presiones fiscales y externas para los países importadores de petróleo y gas, lo que llevó a algunos a vender oro, como Turquía.
Por lo tanto, la desescalada en Medio Oriente no necesariamente es negativa para el oro. Si el precio del petróleo queda por debajo de lo esperado, la presión inflacionaria desciende, y disminuye la presión sobre los bancos centrales de endurecer la política monetaria o vender oro. Bajo esta lógica, la “desescalada” realmente elimina un obstáculo para el oro.
Los bancos centrales siguen comprando, pero no pueden reemplazar el papel de los ETF en la última etapa
La demanda de organismos oficiales sigue siendo uno de los apoyos más firmes del oro.
La última encuesta de bancos centrales de la Asociación Mundial del Oro muestra que un récord del 45% de los encuestados espera que las reservas de oro aumenten en los próximos 12 meses. Esto indica que la compra de oro por parte de los bancos centrales no es una reacción de corto plazo, sino una decisión de posicionamiento a largo plazo.
Esto ofrece un respaldo al oro, pero no es la respuesta completa. Los bancos centrales pueden apoyar el precio durante retrocesos, pero probablemente no sean suficientes para impulsar el oro por sí solos hacia los 5.200 dólares por onza. Para llegar a ese nivel, es necesario el regreso de los fondos de los ETF.
En India se observa una desescalada de la demanda. El gráfico muestra que las importaciones de oro han disminuido, y en mayo se aumentaron los impuestos de importación para restringir las compras. La demanda física no está creciendo al mismo ritmo en todas las regiones.
La Reserva Federal es el verdadero factor que frena al oro: los ETF reaccionan a las tasas
La Reserva Federal es el mayor factor de cambio a corto plazo para el oro.
La declaración más reciente del FOMC, las proyecciones económicas y la conferencia de prensa fueron consideradas hawkish, y no se mencionó el riesgo de deterioro del mercado laboral. Como resultado, el mercado anticipó mayores tasas de interés, y el precio del oro cayó.
La transmisión es directa: el oro no genera intereses, y mientras más altas sean las tasas, mayor es el costo de oportunidad de tener oro; el atractivo del oro disminuye con los rendimientos reales más altos; un dólar fuerte también presiona el oro valuado en moneda estadounidense.
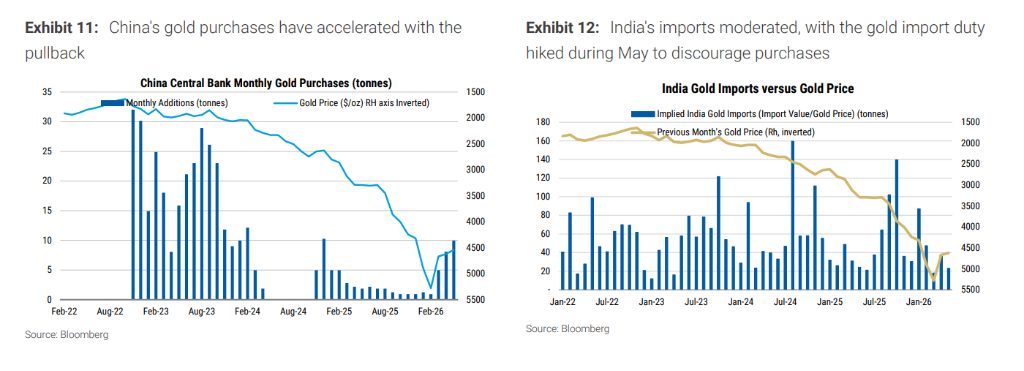
La compra de oro por parte de bancos centrales no es tan sensible a la trayectoria de tasas, pero los fondos de ETF sí lo son. El punto clave en el esquema es: la demanda oficial puede persistir,pero la demanda de ETF es mucho más susceptible a los movimientos de la Reserva Federal, a los rendimientos reales y a la fortaleza del dólar.
El gráfico lo muestra claramente: el precio del oro se correlaciona nuevamente con el rendimiento real de los bonos TIPS estadounidenses a 10 años, con una relación de ajuste R² de 0.7611; los rendimientos reales se mantienen por encima del nivel de febrero; mientras la Reserva Federal permaneció en pausa, los ETF vendieron parte de sus posiciones en oro.
Las subidas de tasas no necesariamente hunden al oro, pero los 5.200 dólares requieren dos condiciones
Las subidas de tasas no implican necesariamente que el oro caiga.
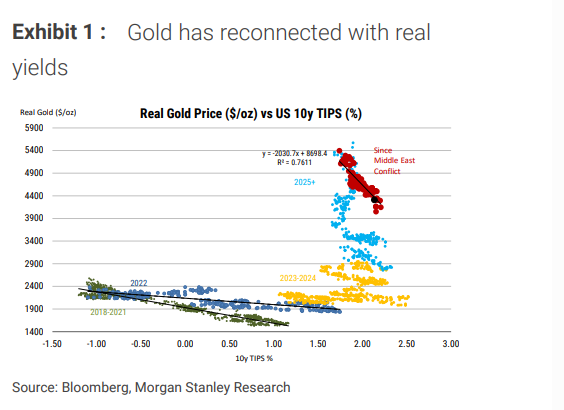
Los datos históricos muestran que el desempeño del oro tras subidas de tasas de la Reserva Federal es mixto.En promedio, un mes después de un aumento de 25 puntos básicos, el oro sube un 0,84%. Esto indica que el mercado en realidad opera con base en los cambios posteriores al aumento, en el dólar, los rendimientos reales y el apetito por riesgo.
La Asociación Mundial del Oro ha señalado varios episodios en los que el oro subió luego de subidas de tasas: en junio de 2006, la Reserva Federal aumentó tasas al tiempo que había preocupación por el crecimiento, y la demanda de ETF y en China respaldaron el precio; en marzo de 2017, la subida fue interpretada como dovish, debilitando al dólar; en diciembre de 2018, el alza se vio como un error de política, y la Reserva Federal empezó a recortar tasas en 2019; en noviembre de 2022, las subidas ocurrieron en un contexto de fragilidad de mercado y debilidad del dólar; en marzo de 2023, la presión bancaria hizo caer los rendimientos largos y el mercado aceleró las apuestas a una pausa y futura relajación de tasas.
Por eso el oro todavía tiene riesgo de suba. El resumen de proyecciones económicas de la Reserva Federal implicaría una trayectoria inflacionaria que quizá no refleje del todo el impacto de la reapertura de SoH en la moderación de la inflación, y es más alta que lo estimado por sus economistas; según sus estimaciones, la Reserva Federal mantendrá la pausa hasta 2026.
Pero los 5.200 dólares por onza ya no dependen solo de la compra de los bancos centrales. Para lograr ese movimiento, se requieren al menos dos condiciones:primero, que la caída del precio del petróleo se transmita realmente a la inflación y a las expectativas de tasas; segundo, que los fondos de ETF dejen de vender y vuelvan a comprar oro.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Trump quiere formar un “ejército de inteligencia artificial”, anteriormente calificó los “riesgos de seguridad de IA” como una “estafa”.
Trump anunció la formación de un "Ejército Federal de Inteligencia Artificial" y nombró a un "Jefe de Asuntos de IA", afirmando que la IA podría representar el 25% del PIB de Estados Unidos. Sin embargo, las funciones, el financiamiento y el líder de dicha entidad aún no están claros, y tampoco la relación con los organismos existentes. Los asesores internos de la Casa Blanca tienen diferencias en cuanto al nivel de regulación, y la dirección de las políticas es inestable.
¿Los fondos de cobertura se vuelven alcistas en yen por primera vez en 14 meses, señalando una reversión en las operaciones de carry trade?
Por primera vez desde julio de 2025, los fondos de cobertura se muestran optimistas sobre el yen y empiezan a apostar por su fortalecimiento.
Precios de las criptos
Más


