
Perspectiva del informe financiero FY2026 Q3 de Micron Technology (MU): Crecimiento récord impulsado por la IA, ¿subió un 300% en el año y todavía está gravemente subvaluada?
 2026/06/22 03:17
1. Puntos clave de inversión
Micron Technology tiene previsto publicar el informe financiero del tercer trimestre FY2026 próximamente, con un consenso de mercado de ingresos alrededor de 34.38 mil millones de dólares (+270% interanual) y un Non-GAAP EPS de aproximadamente 19.72 dólares (crecimiento significativo).
El foco central está en la continuidad de la expansión de la memoria premium como HBM. El segundo trimestre ya registró ingresos de 23.86 mil millones de dólares (+196% interanual) y un EPS de 12.20 dólares, un récord. La guía para el tercer trimestre apunta a ingresos de 33.5 mil millones de dólares (±750 millones de dólares) y un margen bruto de 81%, lo cual confirma la demanda estructural impulsada por la IA.
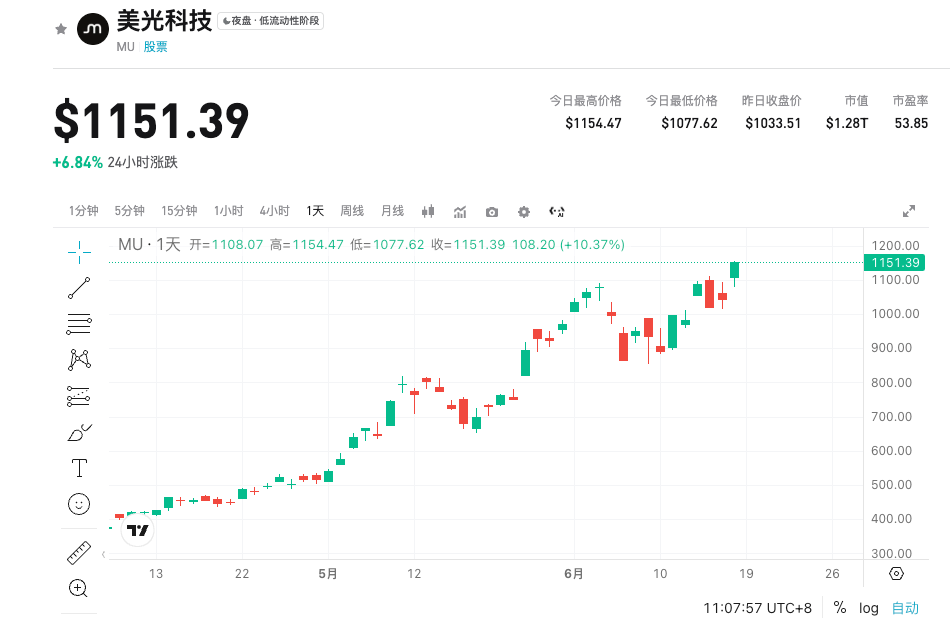
Las expectativas de Wall Street son optimistas: la capacidad de HBM de la empresa está vendida hasta finales del 2026, manteniendo altos niveles de poder de precios y margen de ganancias, lo que representa oportunidades relevantes para traders activos; sin embargo, hay que estar atentos a la volatilidad causada por el carácter cíclico.
2. Tres focos de atención
Enfoque 1: Expansión de HBM y productos premium, demanda de IA superando expectativas
La construcción de centros de datos de IA se acelera y HBM se convierte en el motor principal. La capacidad de HBM de la empresa ya se ha vendido por acuerdos plurianuales, la producción en masa de HBM4 avanza favorablemente, apoyando el fuerte crecimiento en todas las líneas de negocio.
Lógica central: HBM es el complemento clave para los GPU de IA; bajo oferta limitada, el poder de fijar precios aumenta. El segundo trimestre logró máximos históricos de ingresos y utilidades, y se espera que el tercer trimestre mantenga la fortaleza. Productos como SSD para centros de datos también se benefician del boom de demanda.
Indicadores clave: volumen de entregas de HBM/porcentaje de ingresos, DRAM y ASP de NAND (precio promedio). Si las entregas reales y el margen bruto superan las expectativas, se reforzará la confianza del mercado en el crecimiento estructural y se producirá una subida del precio de la acción.
Enfoque 2: Margen bruto y rentabilidad en máximos históricos
En el segundo trimestre, el margen bruto Non-GAAP ya alcanzó 75%, y la guía para el tercer trimestre lo eleva a 81%, con una previsión de EPS de 19.15 dólares (±0.40 dólares), muy por encima de los registros históricos.
Lógica central: la IA impulsa una mezcla de productos de mayor calidad, el suministro ajustado y el control de costos rompen el patrón tradicional del ciclo de memoria de "alto crecimiento seguido de rápida caída", mejorando notablemente la rentabilidad.
Indicadores clave: margen bruto, margen operativo, crecimiento interanual/intertrimestral del EPS. La empresa planea expandir su CapEx (FY2026 más de 25.0 mil millones de dólares), apoyando capacidad a largo plazo mientras mantiene equilibrio ajustado en el corto plazo.
Enfoque 3: Baja valuación y ventajas frente a otros sectores
A pesar del crecimiento explosivo en resultados, la valuación actual sigue relativamente baja (comparada con el histórico y con competidores). El precio de la acción ya ha subido significativamente este año, pero todavía existe potencial de recuperación en el contexto de la temática de IA.
Lógica central: la preocupación por la ciclicidad de la memoria limita la expansión de valuación, pero la demanda estructural de IA en la nube brinda apoyo a largo plazo. Comparado con acciones de alto crecimiento como Nvidia, su relación precio-beneficio es sobresaliente.
Indicadores clave: PE estimado, participación de mercado de HBM, datos de CapEx de proveedores de nube. Si el tercer trimestre supera nuevamente las expectativas, la lógica del cambio de valuación podría fortalecerse.
3. Riesgos y oportunidades coexistiendo
Catalizadores alcistas:
- Ingresos reales, margen bruto y progreso de HBM4 del tercer trimestre superando el consenso, confirmando poder de precios y resistencia de la demanda.
- Reajuste al alza de la guía anual o ejecución de CapEx mostrando confianza, atrayendo más flujo de capital.
- Mejoras simultáneas en demanda de terminales (servidores, electrónica de consumo), con crecimiento diversificado superando expectativas.
Riesgos bajistas:
- La liberación gradual de oferta presiona los precios, y surgen preocupaciones sobre un cambio de ciclo.
- Factores macroeconómicos o geopolíticos afectan el CapEx de clientes y desaceleran la reducción de inventario.
- Competencia intensificada o retrasos tecnológicos afectan la sostenibilidad de la participación de mercado y de los márgenes.
4. Recomendaciones de estrategia de trading
- Lógica alcista: Los resultados del tercer trimestre validan el alto margen bruto y la persistencia de la demanda; la lógica de expansión de HBM se fortalece y, con la recuperación de valuación acelerándose, es conveniente posicionarse, especialmente para capturar elasticidad en productos apalancados.
- Riesgos bajistas: Si la guía es conservadora o aparecen señales de pico en el margen bruto, la presión por tomar ganancias podría causar una corrección de corto plazo.
- Datos clave: ingresos, margen bruto, guías relacionadas con HBM, EPS, actualizaciones de CapEx y proyección anual.
- Recomendaciones operativas: Prestar atención a la volatilidad antes y después del informe financiero; participar gradualmente tras la concreción de buenos resultados. Establecer un control de riesgos riguroso y ajustar posiciones con datos de mercado en tiempo real.
*Aviso legal: El contenido anterior es solo para referencia, no constituye consejo de inversión. Por favor, tome decisiones basándose en los últimos anuncios oficiales, análisis profesional y la situación personal.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Trump quiere formar un “ejército de inteligencia artificial”, anteriormente calificó los “riesgos de seguridad de IA” como una “estafa”.
Trump anunció la formación de un "Ejército Federal de Inteligencia Artificial" y nombró a un "Jefe de Asuntos de IA", afirmando que la IA podría representar el 25% del PIB de Estados Unidos. Sin embargo, las funciones, el financiamiento y el líder de dicha entidad aún no están claros, y tampoco la relación con los organismos existentes. Los asesores internos de la Casa Blanca tienen diferencias en cuanto al nivel de regulación, y la dirección de las políticas es inestable.
¿Los fondos de cobertura se vuelven alcistas en yen por primera vez en 14 meses, señalando una reversión en las operaciones de carry trade?
Por primera vez desde julio de 2025, los fondos de cobertura se muestran optimistas sobre el yen y empiezan a apostar por su fortalecimiento.
Precios de las criptos
Más


