
Se logran importantes avances en las negociaciones entre Estados Unidos e Irán, ¿por qué el mercado reacciona con indiferencia?

El acuerdo parcial entre Estados Unidos e Irán se concretó, el precio del petróleo retrocedió considerablemente, pero el rebote de los activos de riesgo decepcionó profundamente a los participantes del mercado.
Según la mesa de trading Chasing Wind, el estratega macroeconómico de Deutsche Bank, Henry Allen, señaló en su último informe que el giro hawkish de la Reserva Federal, los beneficios ya descontados por el mercado, la valuación excesiva y la falta de restauración real del tránsito en el Estrecho de Ormuz ejercieron una presión combinada que ha reprimido una recuperación que debería haber sido mucho más fuerte.
La decisión política de la Reserva Federal el miércoles pasado se convirtió en la "fuerza de cobertura" más directa. El gráfico de puntos muestra que la mitad de los funcionarios espera al menos una suba de tasas este año, y el nuevo presidente Warsh enfatizó claramente la prioridad de restablecer la estabilidad de precios. Esta señal hawkish impulsó el rendimiento real de los bonos estadounidenses a 10 años a cerrar ese día en 2,22%, el nivel más alto en más de un año. El ascenso abrupto de las tasas reales neutralizó directamente la mejora del apetito por riesgo que trajo el acuerdo.
Al mismo tiempo, el índice S&P 500 aún se encuentra por debajo de su máximo histórico de principios de mes, el diferencial de crédito se amplió en este período y varios indicadores de presión financiera también aumentaron. Este escenario muestra que el impacto del acuerdo en los mercados dista mucho de lo que algunos inversores esperaban.
Giro hawkish de la Reserva Federal: el aumento de tasas reales anula los beneficios geopolíticos
La decisión de la Reserva Federal la semana pasada envió múltiples señales hawkish que tomaron por sorpresa al mercado. El gráfico de puntos indica que la mitad de los funcionarios prevé al menos una suba de tasas este año, y Warsh destacó el objetivo de estabilidad de precios en su discurso. Este cambio de postura no es un evento aislado; detrás de él hay un contexto macroeconómico de datos globales que superan las expectativas —desde que estalló el conflicto con Irán, la resiliencia de los datos globales ha sido consistentemente superior a lo que el mercado anticipaba.
El rápido aumento de las tasas reales es el canal de transmisión más directo. El rendimiento real de los bonos estadounidenses a 10 años cerró tras la decisión de la Reserva Federal en 2,22%, el nivel más alto en más de un año; el rendimiento real de los bonos alemanes a 10 años también subió el viernes pasado a 0,89%, marcando un máximo de cinco meses. El aumento de las tasas reales implica un mayor costo de capital y presión sobre la valuación de los activos de riesgo, lo que en gran medida contrarresta la caída del riesgo geopolítico tras el acuerdo entre Estados Unidos e Irán.
Las expectativas ya estaban descontadas, el acuerdo deja poco margen de subida
El mercado ya anticipaba la débil reacción de este rebote: desde que estalló el conflicto con Irán, los inversores lo caracterizaron como un "conflicto temporal" y reflejaron continuamente en la curva de futuros del petróleo la expectativa de que los precios caerían en los próximos meses.
Esto significa que el margen adicional de subida que podía traer el acuerdo estuvo severamente comprimido desde el principio. Actualmente, la estructura de una prima profunda spot (backwardation) en la curva de futuros de Brent prácticamente se ha disipado, y su forma está regresando a los niveles de febrero. En otras palabras, el mercado ya había incorporado la expectativa de que "el conflicto se resolvería", y la materialización del acuerdo simplemente confirmó lo que ya se esperaba, sin provocar un impacto positivo nuevo.
Valuaciones excesivamente altas: los aumentos históricos reducen aún más el margen de subida
Entre abril y mayo, los activos de riesgo vivieron una recuperación histórica. El índice S&P 500 acumuló un alza del 16% en dos meses, una magnitud solo vista cuatro veces desde la Segunda Guerra Mundial, tres de ellas en rebotes post-recesivos, y la única vez fuera de ese contexto fue en los meses previos al "Lunes Negro" de 1987.
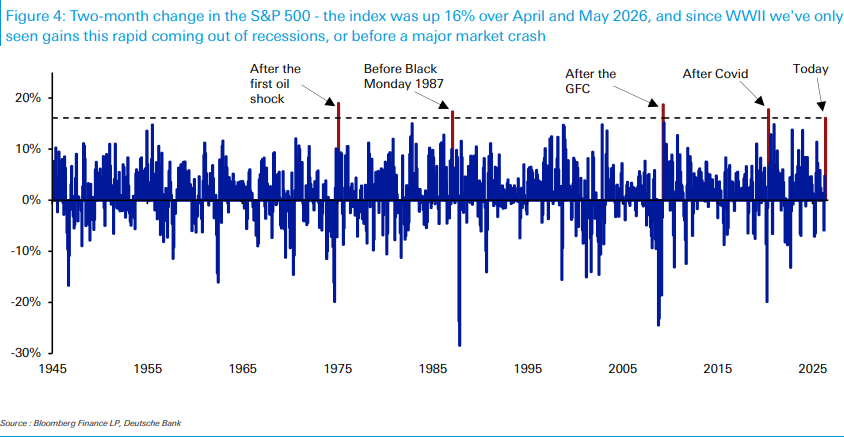
Este rally no se limitó al mercado de acciones. Hasta principios de junio, los diferenciales de crédito de alto rendimiento en Estados Unidos y Europa habían retrocedido a niveles previos al conflicto con Irán, incluso cuando el Estrecho de Ormuz seguía bloqueado y el precio del petróleo seguía alto. Este mes, el ratio de precio/utilidad ajustado cíclicamente (CAPE) del S&P 500 llegó a su punto más alto desde el año 2000, justo antes de la burbuja tecnológica. La exagerada valuación dejó prácticamente sin espacio para una subida adicional tras el acuerdo.
Tránsito del Estrecho de Ormuz sin restauración real: la preocupación por el suministro persiste
A pesar de que el precio del petróleo ha retrocedido desde máximos, los problemas estructurales de suministro en el Estrecho de Ormuz aún no han sido solucionados de raíz. Según el informe de Deutsche Bank, actualmente el número de petroleros que cruzan el estrecho sigue siendo solo una pequeña fracción de los niveles previos al conflicto, y el precio de Brent aún está aproximadamente un 30% por encima del inicio del año.
Teniendo en cuenta que antes del conflicto entre el 20% y el 25% del suministro global de petróleo pasaba por el Estrecho de Ormuz, la restauración real del tránsito será la variable central de interés en las próximas negociaciones. Hasta que se resuelva claramente este problema, el espacio a la baja para el precio del petróleo y sus efectos de mejora sobre las expectativas de inflación seguirán limitados.
A pesar de la presión múltiple, hay sostén para el mediano y largo plazo
Deutsche Bank cree que, aunque las cuatro presiones mencionadas han contenido el rebote reciente, hay motivos para mantener cierto optimismo cauteloso en el mediano y largo plazo.
En primer lugar, detrás del giro hawkish de la Reserva Federal está la fortaleza persistente del mercado laboral—los últimos tres informes de empleo no agrícola superaron expectativas, lo que difiere esencialmente del escenario bajista de 2022, cuando el ciclo de suba de tasas tuvo lugar junto a un recorte en los pronósticos de crecimiento. Si la motivación detrás de la política restrictiva de la Fed surge de sorpresas positivas en el crecimiento, la experiencia histórica muestra que los activos de riesgo pueden resistir, como se evidenció a principios de 2024.
En segundo lugar, aunque el mercado ha comparado este rally con lo ocurrido previo al Lunes Negro de 1987, existen diferencias clave: el S&P 500 ha subido alrededor del 10% en lo que va del año, muy por debajo del 39% previo a la crisis de 1987; además, el mecanismo de circuit breakers establece que una caída diaria mayor al 20% activa la suspensión de la jornada, eliminando el riesgo de un colapso extremo en un solo día desde el plano estructural.
Por último, la lógica fundamental de la resiliencia macroeconómica no ha cambiado. Los datos siguen superando expectativas y aún no se observan señales de deterioro macroeconómico relevante que históricamente desencadenan grandes ventas, tanto en escenarios de shocks energéticos como en ciclos de caída económica más generalizados.
~~~~~~~~~~~~~~~~~~~~~~~~
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Trump quiere formar un “ejército de inteligencia artificial”, anteriormente calificó los “riesgos de seguridad de IA” como una “estafa”.
Trump anunció la formación de un "Ejército Federal de Inteligencia Artificial" y nombró a un "Jefe de Asuntos de IA", afirmando que la IA podría representar el 25% del PIB de Estados Unidos. Sin embargo, las funciones, el financiamiento y el líder de dicha entidad aún no están claros, y tampoco la relación con los organismos existentes. Los asesores internos de la Casa Blanca tienen diferencias en cuanto al nivel de regulación, y la dirección de las políticas es inestable.
¿Los fondos de cobertura se vuelven alcistas en yen por primera vez en 14 meses, señalando una reversión en las operaciones de carry trade?
Por primera vez desde julio de 2025, los fondos de cobertura se muestran optimistas sobre el yen y empiezan a apostar por su fortalecimiento.
Precios de las criptos
Más


