
Mercado de metales bajo presión: los precios de las transacciones ya reflejan el pico de endurecimiento de las políticas, la demanda no es el factor principal de la baja

Bolsa de Divisas 24 de junio—— El aumento en el costo del financiamiento y la fortaleza del dólar, sumados a la reducción de posiciones de riesgo en todo el mercado, continúan presionando los precios de todos los metales. El descenso de los precios de la energía alivia la presión inflacionaria, disminuyendo la necesidad de que los bancos centrales sigan endureciendo sus políticas, y el mercado podría estar cerca del pico de intensidad de esta ronda de políticas restrictivas.
El miércoles (24 de junio) durante la sesión europea, los metales industriales y los metales preciosos retrocedieron en bloque, mientras los mercados financieros siguen anticipando un aumento en los costos de financiamiento y un endurecimiento adicional de la política monetaria estadounidense. La ola de ventas se intensificó aún más, con una fuerte corrección en las acciones tecnológicas: ayer, el sector de tecnología del índice compuesto KOSPI de Corea y Japón se desplomó un 10%, el índice Nasdaq cayó por debajo de los 30,000 puntos y distintos activos experimentaron simultáneamente una reducción masiva de posiciones en activos de riesgo.
Esta caída refleja claramente que actualmente los metales son vistos más como instrumentos financieros, mientras que su atributo de mercancía queda en segundo plano. Aunque en muchos tipos de metales los fundamentos de oferta y demanda a mediano y largo plazo se mantienen favorables, la volatilidad del mercado aumenta, los rendimientos de los bonos suben y el dólar se fortalece, por lo que los inversores priorizan la preservación de capital y la búsqueda de refugio. En resumen, el mercado hoy da mayor importancia al costo del préstamo de dinero que a la estructura de oferta y demanda física de los metales.
El reciente repunte del oro fue fugaz, y el precio cayó nuevamente, acercándose al nivel clave de 4,000 dólares. La reunión del FOMC de la Reserva Federal de Estados Unidos la semana pasada envió una fuerte señal de aumento de tasas, haciendo que el mercado reajuste sus expectativas sobre las tasas en EE.UU. y convirtiéndose en el principal obstáculo para el precio del oro.
Los rendimientos del Tesoro estadounidense suben y el dólar sigue fortaleciéndose, sumado a la percepción de que las tasas de política se mantendrán altas por mucho tiempo, lo que debilita la disposición del mercado a asignar activos sin interés. Aunque varios grandes bancos de inversión aún tienen una perspectiva positiva para el precio del oro a fin de año, en las últimas semanas han bajado sus previsiones, reflejando el juicio del mercado: en un entorno de tasas altas a largo plazo, el oro tiene limitado su potencial alcista.
Desde el punto de vista técnico, la banda de los 4,000–4,100 dólares es un soporte clave para el oro. Si el precio rompe efectivamente ese rango, podría desencadenar una nueva ronda de ventas masivas por pánico, extendiendo la tendencia bajista que ha visto al oro retroceder significativamente desde sus máximos históricos este año.
La plata está aún más debilitada que el oro, con la ratio oro/plata subiendo a un máximo de casi tres meses cerca de 66, destacando la doble presión que ejerce la dualidad de propiedades de la plata como metal precioso y metal industrial. El oro todavía recibe algo de apoyo por compras de refugio, pero la plata sufre una presión adicional debido a las preocupaciones sobre el crecimiento global y el pesimismo general en los metales industriales.
El precio del cobre no pudo escapar de la tendencia de aversión al riesgo en todo el mercado, y los contratos de cobre de alta calidad cayeron fuertemente, acercándose nuevamente al soporte clave de 6.15 dólares por libra. Sin embargo, el mercado de físico al contado no muestra señales sustanciales de debilidad: los inventarios visibles en las principales bolsas de futuros del mundo siguen descendiendo; la transición hacia la electrificación, la construcción de redes eléctricas y la demanda de energía asociada a centros de datos e inteligencia artificial no han cambiado la lógica de demanda de largo plazo.
Lo que arrastra hacia abajo el precio del cobre son los factores macroeconómicos adversos que afectan todos los activos procíclicos. El mercado teme un entorno financiero más restrictivo y una menor fuerza de crecimiento económico, lo que hace que los inversores reduzcan posiciones en activos sensibles a la economía; la fuerte caída de las acciones tecnológicas intensifica aún más la presión bajista sobre el cobre. En los últimos dos años, el precio del cobre se ha vinculado profundamente con la electrificación, la infraestructura de inteligencia artificial y la explosión de la demanda de electricidad, y el sentimiento negativo en las acciones tecnológicas se transmite constantemente al sector de metales industriales.
Esta corrección también confirma una regla: incluso cuando los fundamentos de los commodities respaldan los precios, si se endurecen las condiciones financieras y los inversores buscan refugio y reducen posiciones, los precios igual se ajustarán notablemente.
Actualmente la atención del mercado se centra en los riesgos que trae el alto costo de financiamiento, pero cada vez más señales muestran que el pico de intensidad de esta ronda de endurecimiento monetario está cerca, siendo la caída significativa de los precios de la energía la variable clave.
Tras el acuerdo temporal entre Estados Unidos e Irán y el restablecimiento gradual del tránsito en el Estrecho de Ormuz, el precio internacional del crudo bajó significativamente y los precios de los productos derivados cayeron a la par. Hace tan solo unas semanas, el alza de los precios de la energía era el principal riesgo inflacionario, pero ahora este factor bajista se ha disipado en gran medida.
La baja en el costo de la energía se transmite rápidamente a toda la cadena industrial: los costos logísticos bajan, la presión sobre los precios de materias primas en la manufactura se alivia, y las expectativas inflacionarias disminuyen. El mercado previamente anticipaba que la Reserva Federal mantendría políticas extremadamente restrictivas durante mucho tiempo, pero esa expectativa podría modificarse.
Actualmente, las posiciones especulativas largas en dólares están en niveles elevados, lo que significa que la mayoría de las expectativas de endurecimiento ya están reflejadas plenamente en las posiciones comerciales actuales. Si los datos de inflación futuros siguen debilitándose junto con la baja en los precios de la energía, el rally del dólar será difícil de sostener, y entonces los metales preciosos e industriales podrían beneficiarse.
La caída de las tasas reales y la debilidad del dólar impulsarán directamente el oro; un repunte en el sentimiento de riesgo en el mercado y una reducción en los pronósticos de endurecimiento de políticas brindarán soporte de precios a cobre y plata.
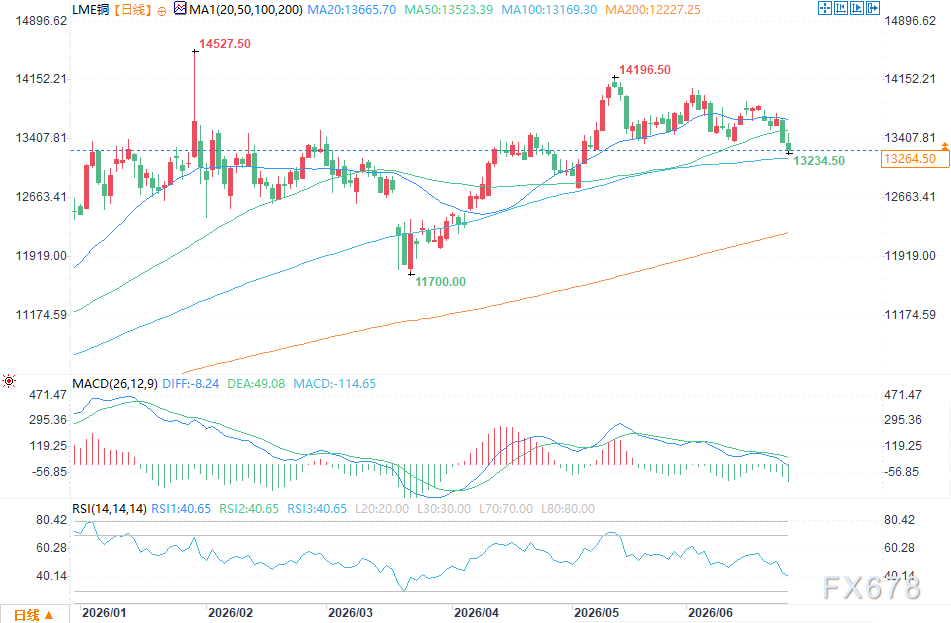
(Gráfico diario del cobre LME Fuente: Bolsa de Divisas)
La presión bajista por los ajustes de corto plazo es evidente, pero es importante diferenciar los factores que impulsan el trading a corto plazo de los fundamentos de oferta y demanda a mediano y largo plazo.
Para el oro, la continua compra por parte de bancos centrales, riesgos fiscales globales, altos niveles de deuda y conflictos geopolíticos siguen siendo la lógica estructural que respalda el alza del oro a largo plazo.
Las perspectivas de largo plazo para la plata y el cobre continúan basándose en la electrificación, inversiones en energías renovables, expansión de redes eléctricas y la mayor demanda generada por el desarrollo de centros de datos e infraestructura de inteligencia artificial; estas tendencias sectoriales no han desaparecido. Es solo que el mercado a corto plazo está demasiado enfocado en la política monetaria, los costos de financiamiento y el apetito por riesgo, lo que suprime el atributo mercantil de los metales. A corto plazo, los sectores tecnológicos que subieron demasiado aún están en proceso de ajuste, y la atención del mercado probablemente seguirá en el ámbito macro de políticas.
Por ahora el mercado sigue dominado por el entorno macro de corto plazo, pero si los precios de la energía continúan bajando y la presión inflacionaria se suaviza gradualmente, la atención volverá al núcleo de fundamentos de oferta y demanda que respaldan la tendencia de los metales a mediano y largo plazo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Los fondos de cobertura se vuelven alcistas en yen por primera vez en 14 meses, señalando una reversión en las operaciones de carry trade?
Por primera vez desde julio de 2025, los fondos de cobertura se muestran optimistas sobre el yen y empiezan a apostar por su fortalecimiento.
El operador de la “nueva nube” de IA Nscale (NSCL.US) se lanza a una IPO en el mercado estadounidense, buscando recaudar hasta 3 mil millones de dólares. Anthropic apuesta 45 mil millones de dólares para asegurar potencia de cálculo.
El desarrollador de centros de datos de inteligencia artificial, Nscale, ha presentado una solicitud de oferta pública inicial ante la Comisión de Bolsa y Valores de EE.UU., con planes de cotizar en la Bolsa de Nueva York bajo el código de acciones "NSCL".
Precios de las criptos
Más


