
El rendimiento de los bonos del Tesoro estadounidense a 10 años cae por debajo del límite inferior, pero esto es un amague; el golpe final está a punto de salir a la luz.

Informe de Huizhou Network, 24 de junio—— El miércoles (24 de junio), los mercados globales están tensos. Desde la perspectiva fundamental, el dato de PCE Core que se publicará el jueves podría ser la última gota que colme el vaso para los alcistas de los bonos estadounidenses; en materia de política, la postura de la Reserva Federal bajo el liderazgo de Waller, mostrando una “tolerancia a una inflación más alta y mantenimiento de tasas estrictas”, está redefiniendo toda la curva de rendimiento.
El miércoles (24 de junio), los mercados globales están al borde. El rendimiento de los bonos del Tesoro a 10 años oscila cerca del nivel de 4,48%, mientras que el oro spot se desploma hacia los 4050 dólares, marcando un nuevo mínimo de casi dos semanas. A simple vista, esto parece una cobertura adelantada ante el dato clave de inflación que se publicará el jueves; pero al analizar más profundamente, los mercados están asimilando una realidad más cruda: el consenso interno de la Reserva Federal respecto a incrementar las tasas podría ser mucho más duro de lo que se piensa. Además, las reiteradas tensiones en Medio Oriente han hecho que la lógica tradicional de “comprar bonos estadounidenses y vender oro” para cubrirse, muestre peligrosas fisuras.
Desde la perspectiva fundamental, el dato de PCE Core que se publicará el jueves podría ser la última gota para los alcistas de los bonos del Tesoro; en políticas, la Reserva Federal bajo el mando de Waller expresa una inclinación de “tolerar mayor inflación y mantener tasas más estrictas”, remodelando la curva de rendimiento. Técnicamente, detectamos dos señales extremas interesantes: los bonos estadounidenses a 10 años muestran una inusual sobreventa tras romper la banda inferior, mientras que los bonos a 2 años están gestando discretamente un cruce dorado. ¿Qué nos indican estas señales? ¿Por qué el oro ha perdido repentinamente su cualidad de refugio?
La “Espada de Damocles” inflacionaria está cayendo
La lógica demuestra que la mayor presión actual sobre el mercado de bonos estadounidenses no proviene de factores geopolíticos, sino de los precios mismos. En la reunión de la FOMC de la semana pasada, 9 de los 18 decisores consideraron necesario subir las tasas este año, y 6 de ellos apoyaron hacerlo dos veces o más. Nadie lo esperaba antes de la reunión.
Si el jueves el PCE Core anual alcanza el 3,5%, se abriría la puerta para una segunda subida de tasas este año. Más inquietante aún, la propia Reserva Federal ha elevado significativamente sus expectativas de inflación core para 2026 al 3,3%, y cree que no se volverá a la meta del 2% hasta finales de 2028. Esto significa que, incluso si la economía se desacelera, para salvaguardar su credibilidad, la Fed deberá mantener las tasas altas. Los bonos estadounidenses a 10 años, siendo el activo más sensible a las expectativas de tasas a largo plazo, cada repunte en este momento puede verse como una oportunidad de venta.
Los riesgos geopolíticos están cambiando las reglas del juego
Tradicionalmente, cuando aumentaba la tensión geopolítica, el dinero buscaba refugio en bonos estadounidenses y oro. Pero esta vez, el “teatro” del acuerdo de paz entre Estados Unidos e Irán está generando caos para los bonos del Tesoro. Washington y Teherán discuten sin cesar sobre el rango de inspección nuclear, el ritmo de levantamiento de sanciones y las tarifas del Estrecho de Ormuz.
Análisis de medios internacionales reconocidos señalan que, aunque el estrecho no se cierre finalmente, este episodio ha destruido la suposición de “arterias energéticas mundiales sin riesgo”. Navieras y refinerías comienzan a incorporar mayores costos de seguro y rutas alternativas al precio del petróleo. El crudo ha encontrado fuerte apoyo entre 68 y 70 dólares, y el impulso hacia 86-90 dólares está acumulándose. El precio del petróleo sube fácilmente y baja con dificultad, lo que viene a “avivar el fuego” de las expectativas inflacionarias ya elevadas, dificultando la bajada de los rendimientos de los bonos estadounidenses.
La “doble señal” de los bonos a 10 y 2 años
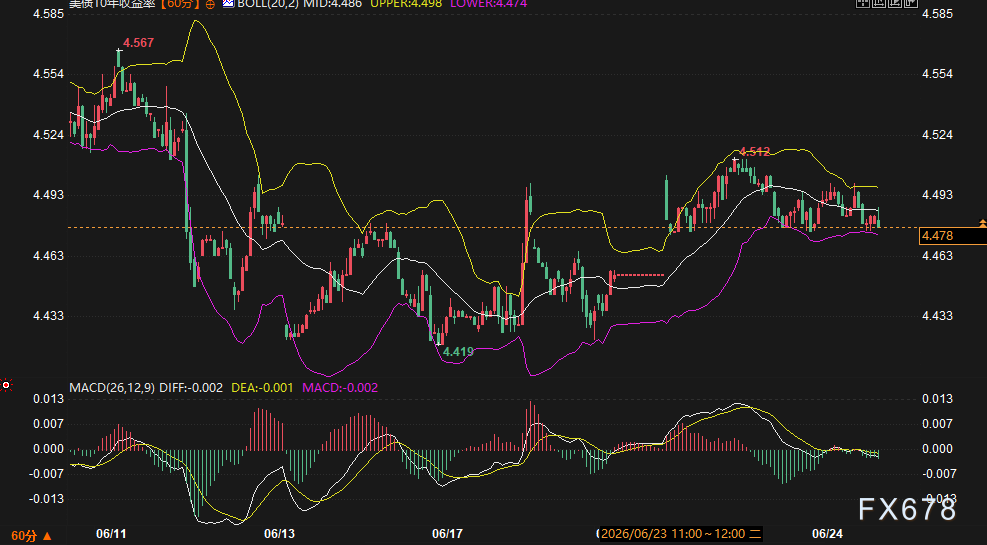
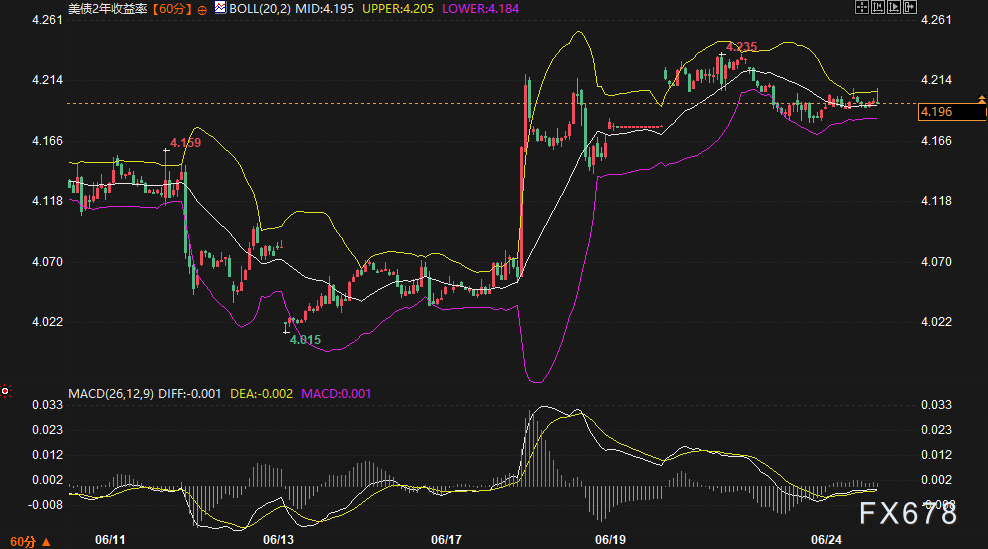
Al observar el gráfico de 60 minutos, hoy el mercado dejó dos señales para analizar en detalle.
El rendimiento de los bonos a 10 años actualmente está en 4,478%, habiendo roto efectivamente la banda inferior de Bollinger en 4,474%. Este movimiento, técnicamente, corresponde a una sobreventa; la presión bajista domina (ambas líneas MACD están debajo del eje cero), pero las columnas de valor negativo DIFF y DEA se están reduciendo. Esto advierte: el mercado de bonos necesita una pausa técnica de recuperación a corto plazo, pero probablemente será solo un “rebote del gato muerto”.
Mirando los bonos a 2 años, están justo en la banda media en 4,196%, y el MACD acaba de mostrar una columna positiva débil. Esto indica que los bajistas en el corto plazo ya no tienen fuerza, y alcistas y bajistas han hecho una tregua temporal. Al combinar ambas señales, el diferencial entre bonos a 10 y 2 años se mantiene cerca de los 28 puntos básicos. Esta combinación de debilidad en el largo plazo y estancamiento en el corto plazo suele indicar que el mercado espera el dato de PCE para reorientar el largo plazo. Si el dato supera expectativas, el rendimiento a 10 años probablemente saldrá rápidamente de la sobreventa y se dirigirá a la banda superior.
¿Por qué el oro ya no funciona de refugio?
El oro cayó hoy cerca de los 4050 dólares, perdiendo más del 4% desde la reunión de la Fed. Detrás de esta gran caída está el severo revalúo de un activo sin intereses. Cuando el mercado apuesta a tres subidas de tasas este año, el costo de oportunidad de mantener oro es demasiado alto.
El índice dólar alcanzó un máximo de 13 meses, haciendo que el oro resulte caro para compradores extranjeros. Al mismo tiempo, las posiciones en ETF de oro muestran poca motivación. Medios internacionales citan opiniones institucionales que, aunque las compras de bancos centrales han dado soporte a bajos precios, mientras la Fed mantenga su preocupación por la inflación, las compras de inversión difícilmente se reactivarán. Incluso algunas instituciones han rebajado sus previsiones de precio promedio trimestral de oro en más de 400 dólares. La situación geopolítica debería ser un plus para el oro, pero el dólar fuerte y las expectativas de subida de tasas pesan más que cualquier impulso de refugio.
Perspectiva de tendencia
A corto plazo, el dato de PCE del jueves es el factor decisivo. Si la inflación core es inferior al 3,5%, la recompra por parte de los bajistas reprimidos podría provocar una rápida caída en el rendimiento a 10 años, y el oro ganaría un respiro valioso. Si tras un aumento de precios debido a noticias geopolíticas el petróleo sube, la lógica del mercado se volvería muy confusa. Sin embargo, si la inflación coincide o supera expectativas, la actual “sobreventa por romper la banda” en los bonos a 10 años sería solo un intermedio, y el rebote de corrección sería rápidamente absorbido por ventas. El rendimiento a largo plazo avanzaría hacia la zona de resistencia de 4,55% a 4,60%. En ese escenario, el oro probablemente perdería el nivel psicológico de 4000 dólares y buscaría un soporte más sólido. En perspectivas más largas, mientras la Fed no abandone su actitud hawkish, es difícil que los bonos estadounidenses y el oro puedan cambiar decisivamente su presión de tendencia.
Preguntas frecuentes
¿Por qué, pese a la tensión entre Estados Unidos e Irán, el oro cayó?
El núcleo del problema está en el dólar y las tasas. Aunque Estados Unidos e Irán están en disputa, el mercado no cree que vaya a estallar un conflicto militar total que interrumpa el suministro de petróleo. La tensión geopolítica actualmente impulsa el precio del petróleo, reforzando las expectativas de “inflación-subida de tasas”. Esto fortalece al dólar y eleva los tipos reales de interés. El oro no genera intereses; mientras aumenten las expectativas de subidas de tasas, su costo de tenencia sube, los fondos institucionales se van y migran a activos denominados en dólares.
Los bonos a 10 años rompieron la banda inferior, ¿es momento de comprar?
La sobreventa que muestra el gráfico técnico solo representa una necesidad de rebote a corto plazo, pero no es una señal para comprar indiscriminadamente. Actualmente el MACD sigue en patrón bajista cruzado, sin confirmación de cruce dorado. Antes de que se publique el dato de PCE, esta formación parece una “trampa para alcistas”. La lógica indica que, antes de que caiga la espada de Damocles del dato inflacionario, cualquier rebote basado en sobreventa puede ser frágil y rápidamente revaluado.
¿Qué significa el cruce dorado en el rendimiento a 2 años?
Un cruce dorado débil en el gráfico de 60 minutos revela agotamiento de los bajistas a corto plazo, permitiendo que los alcistas prueben fuerza. Pero esto no implica un cambio de tendencia. Las bandas de Bollinger se están estrechando, mostrando que el mercado está esperando definir dirección. Si el dato de PCE del jueves sugiere pausa en las subidas de tasas, ese cruce dorado podría provocar un rebote corto; si el dato supera expectativas, la señal de cruce dorado desaparecería de inmediato.
Si el precio del petróleo realmente sube hasta los 90 dólares, ¿qué impacto tendría en los bonos estadounidenses?
El camino de impacto es muy directo. El incremento del precio del petróleo se traslada a los costos de transporte y químicos, elevando al final los precios de bienes de consumo. La Fed revisa el PCE Core, aunque excluya alimentos y energía, el aumento en energía indirectamente encarece los servicios y otros bienes. Si aumentan las expectativas inflacionarias, el mercado exigirá una mayor prima por plazo como compensación, lo que provoca ventas concentradas de bonos a largo plazo y eleva la presión sobre sus rendimientos.
¿Es usual que la diferencia entre bonos a corto y largo plazo se mantenga en 28 puntos básicos?
Esto corresponde a una normalización empinada tras la corrección, aunque no necesariamente saludable. Idealmente, el empinamiento se debe a tasas cortas estables y largo plazo subiendo ligeramente por optimismo económico. Pero en la situación actual, los largos suben por preocupaciones de inflación y déficit, mientras que los cortos se mantienen altos por expectativas de subida de tasas. Esta expansión del diferencial refleja ansiedad por errores de política, no optimismo por la perspectiva económica.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El operador de la “nueva nube” de IA Nscale (NSCL.US) se lanza a una IPO en el mercado estadounidense, buscando recaudar hasta 3 mil millones de dólares. Anthropic apuesta 45 mil millones de dólares para asegurar potencia de cálculo.
El desarrollador de centros de datos de inteligencia artificial, Nscale, ha presentado una solicitud de oferta pública inicial ante la Comisión de Bolsa y Valores de EE.UU., con planes de cotizar en la Bolsa de Nueva York bajo el código de acciones "NSCL".
Los fondos de cobertura se vuelven alcistas con el yen por primera vez en más de un año; las posiciones netas largas suben a aproximadamente 1.600 millones de dólares. La volatilidad en el mercado de divisas aumenta tras las subidas de tasas en Japón y EE.UU.
Los datos más recientes de la Comisión de Comercio de Futuros de Productos Básicos de Estados Unidos muestran que los fondos de cobertura se volvieron alcistas con respecto al yen por primera vez desde julio de 2025.
La empresa de centros de datos de IA Nscale presenta solicitud de IPO en la bolsa de EE.UU., Nvidia posee más del 5% de las acciones
Nscale planea recaudar hasta 3.000 millones de dólares para expandir su capacidad de cómputo en IA, con una valoración de 14.600 millones de dólares en la ronda C. Hasta agosto de este año, Nscale controla más de 10 gigavatios de capacidad eléctrica y tiene contratos por un valor total aproximado de 103.000 millones de dólares, incluyendo un compromiso de arrendamiento de 45.000 millones por parte de Anthropic. Nvidia posee más del 5% de Nscale, aunque se trata de acciones sin derecho a voto.
Informe: Anthropic pospone su salida a bolsa hasta noviembre, con una valoración esperada de 2 billones de dólares
El análisis indica que la salida a bolsa de Anthropic se ha pospuesto hasta noviembre, con el objetivo de revelar los datos financieros del tercer trimestre y demostrar su fortaleza frente a la competencia. Se informa que los ingresos anuales de la empresa podrían superar los 100.000 millones de dólares. El CEO, Dario Amodei, la semana pasada pidió desacelerar el desarrollo de la inteligencia artificial; los inversores creen que esta medida ayuda a dejar clara la postura sobre la seguridad y no afecta el atractivo de la IPO.
Precios de las criptos
Más


