
¿Agresivo o moderado? Es demasiado pronto para juzgar la postura política de Waller

Web de Cambio, 25 de junio—— Tras la primera conferencia de prensa de Kevin Walsh como presidente de la Reserva Federal, los analistas y el mercado llegaron a una conclusión unánime: él es un halcón, respeta el marco tradicional de políticas y definitivamente no es un títere de la política presidencial. Sin embargo, esta interpretación de halcón podría ser prematura, e incluso completamente incorrecta; todo aún requiere ser verificado con el tiempo.
Tras la primera conferencia de prensa de Kevin Walsh como presidente de la Reserva Federal, los analistas y el mercado llegaron a una conclusión unánime: él es un halcón, respeta el marco tradicional de políticas y definitivamente no es un títere de la política presidencial. Sin embargo, esta interpretación de halcón podría ser prematura, e incluso completamente incorrecta; todo aún requiere ser verificado con el tiempo.
Esta fue la primera reunión del Comité Federal de Mercado Abierto (FOMC) presidida por Walsh. La reputación política de un presidente de la Reserva Federal generalmente se define en su debut, y la credibilidad de políticas es su base fundamental. En la reunión, Walsh señaló que el objetivo de inflación de la Reserva Federal no se ha cumplido durante cinco años consecutivos, la tasa de inflación actual ha escalado al 4 %, y el mercado laboral está bastante ajustado. En este entorno macroeconómico, enfatizó el objetivo central de estabilidad de precios.
Desde su perspectiva personal, Walsh podría inclinarse hacia medidas de halcón, argumentando razonablemente que la orientación futura previa de la Reserva Federal ha sido excesivamente protectora del mercado y demasiado directa en su información. Incluso si Donald Trump adoptó una actitud más moderada tras la reunión, reconociendo que actualmente no existen condiciones para bajar las tasas, sus persistentes declaraciones presionando para reducirlas siguen proyectando una sombra sobre Walsh.
Por eso, la declaración de política de esta reunión no ofreció ninguna orientación futura; Walsh no presentó su propia perspectiva de tasas en el gráfico de puntos y evitó comentar sobre la trayectoria futura de las tasas, lo cual es coherente con su consideración realista. Si Trump descubriera que las expectativas de Walsh no apoyan recortes de tasas, seguramente atacaría públicamente de nuevo. Mientras tanto, otros miembros del FOMC presentaron sus estimaciones con normalidad: nueve de ellos apoyan aumentos de tasas, el foco del debate se desplazó a esa expectativa, y los rendimientos de los bonos del Tesoro subieron—el mercado financiero asumió de facto un endurecimiento monetario.
La propuesta del nuevo presidente de revisar el mecanismo actual de políticas de la Reserva Federal es razonable en sí misma. Walsh estableció cinco equipos de trabajo para revisar los mecanismos de comunicación de la Reserva Federal, el marco de políticas de inflación, el balance, la metodología de datos económicos y productividad y empleo, tópicos con significancia práctica. Entre ellos, los temas del marco para analizar la inflación y productividad merecen especial atención, pues podrían ser la clave para identificar la tendencia real de las políticas de Walsh (halcón o paloma).
Según lo previsto, todas las evaluaciones deben completarse en seis meses, concentrando gran cantidad de investigación y análisis en un período breve. Los que conocen la administración pública saben que la definición de responsabilidades y composición de los equipos es crucial para el resultado final. ¿Serán estos equipos neutros y objetivos, o tendrán inclinaciones preconcebidas?
Sobre el marco de políticas de inflación, dos preguntas clave influirán directamente en el rumbo de las tasas: ¿qué significa estabilidad de precios? ¿y qué indicadores se deben usar para medir la inflación?
Walsh aparenta aceptar el objetivo base de estabilidad de precios del 2 %, pero insinúa que el “0” tras la coma implica una falsa precisión. Si esta perspectiva se confirma, el rango razonable de estabilidad de precios podría extenderse hasta el 2,49 %.
Además, los debates sobre los indicadores de inflación nunca han cesado. Walsh mostró preferencia por el indicador de inflación media recortada: el indicador de PCE media recortada calculado por la Reserva Federal de Dallas está actualmente por debajo del 2,5 %, mientras la inflación PCE regular se acerca al 4 %; la inflación CPI media recortada de la Reserva Federal de Cleveland supera el 3 %.
Gráfico 1: ¿Qué indicador de inflación debería elegir la Reserva Federal?
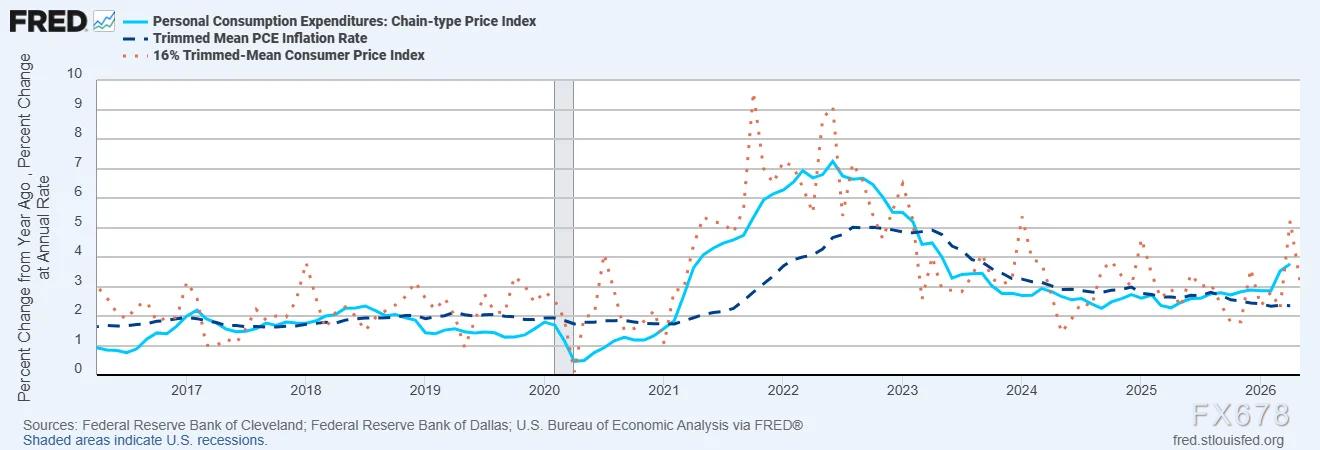
(Fuente de datos: Reserva Federal de Cleveland, Reserva Federal de Dallas, Oficina de Análisis Económico de Estados Unidos)
La diferencia entre la inflación media recortada y la PCE estándar fluctúa a lo largo de los ciclos económicos. Si la Reserva Federal adopta ahora el indicador PCE media recortada y tolera un rango de inflación ligeramente superior al 2 %, la dificultad para lograr el objetivo de estabilidad de precios disminuye notablemente.
Pero independientemente del indicador elegido, ajustar la regla de inflación antes de que la PCE regrese al 2 % o al menos entre claramente en una tendencia descendente podría dañar gravemente la credibilidad de las políticas de la Reserva Federal. Al mismo tiempo, los bancos centrales enfrentan grandes retos para anticipar la inflación a mediano plazo. Sin embargo, si se argumenta que la Reserva Federal tiene dificultades para contrarrestar shocks de oferta y suavizar los efectos de segunda ronda de la inflación, esa postura puede justificarse para ampliar el margen de políticas monetarias expansivas.
Grandes diferencias en los postulados sobre productividad
Walsh tomó como referencia la experiencia económica estadounidense de los 90 bajo Alan Greenspan: considera que la inteligencia artificial impulsará la productividad general y el crecimiento económico, sin provocar presiones inflacionarias, abriendo margen para recortes de tasas.
Esta visión es muy debatida en academia. En esos años, Greenspan pausó los aumentos de tasas porque anticipó una mejora continuada de la productividad. En el corto plazo, el impulso de la demanda total por inversiones y expansión vinculadas a la inteligencia artificial supera el crecimiento del potencial de oferta, generando presión inflacionaria. Muchos economistas creen que mayores niveles de productividad elevan la tasa de interés de equilibrio natural; además, la incorporación tecnológica y su impacto en la vida cotidiana ocurre con lentitud.
En resumen, la mayoría de economistas dudan que la “revolución de productividad por inteligencia artificial” pueda alterar la inflación y las tasas en el corto plazo.
En conclusión, la composición de los equipos de trabajo y sus resultados finales serán cruciales: los argumentos sobre cómo medir la inflación y la productividad pueden justificar tanto recortes de tasas como la necesidad de mantenerlas altas.
Es prematuro concluir que Walsh es un halcón solo por una conferencia de prensa. Actualmente, alta inflación, shocks de oferta, conflictos geopolíticos, desequilibrios fiscales, la revolución de la inteligencia artificial y la reconstrucción de la lógica macroeconómica se entrecruzan, sumados a un presidente decidido a reducir tasas. Walsh y el FOMC están navegando por aguas turbulentas y complejas de política, y solo el tiempo dirá si Walsh es un halcón firme, un “halcón de papel” que solo habla fuerte, o un paloma moderada.
(El autor del artículo es Mark Sobel, presidente de la sección estadounidense del Foro Oficial de Instituciones Monetarias y Financieras Internacionales, OMFIF)
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Los fondos de cobertura se vuelven alcistas en yen por primera vez en 14 meses, señalando una reversión en las operaciones de carry trade?
Por primera vez desde julio de 2025, los fondos de cobertura se muestran optimistas sobre el yen y empiezan a apostar por su fortalecimiento.
El operador de la “nueva nube” de IA Nscale (NSCL.US) se lanza a una IPO en el mercado estadounidense, buscando recaudar hasta 3 mil millones de dólares. Anthropic apuesta 45 mil millones de dólares para asegurar potencia de cálculo.
El desarrollador de centros de datos de inteligencia artificial, Nscale, ha presentado una solicitud de oferta pública inicial ante la Comisión de Bolsa y Valores de EE.UU., con planes de cotizar en la Bolsa de Nueva York bajo el código de acciones "NSCL".
Los fondos de cobertura se vuelven alcistas con el yen por primera vez en más de un año; las posiciones netas largas suben a aproximadamente 1.600 millones de dólares. La volatilidad en el mercado de divisas aumenta tras las subidas de tasas en Japón y EE.UU.
Los datos más recientes de la Comisión de Comercio de Futuros de Productos Básicos de Estados Unidos muestran que los fondos de cobertura se volvieron alcistas con respecto al yen por primera vez desde julio de 2025.
Precios de las criptos
Más


