
La ilusión de las bajas tasas de interés

Morning FX
Después de que el dólar entró en un ciclo de aumento de tasas, para reducir los costos de financiamiento, algunas empresas optan por endeudarse en monedas extranjeras con tasas de interés bajas en el mercado, reemplazando préstamos en dólares o yuanes.
Sin embargo, lo que muchas empresas no reconocen es que endeudarse en monedas extranjeras de bajo interés, sumando el costo de cobertura a futuro, en esencia no difiere de pedir directamente un préstamo en dólares.
La razón está en que la base de fijación del tipo de cambio futuro proviene de la teoría de paridad de tasas de interés.
De acuerdo con la teoría de paridad de tasas de interés, cuando hay una diferencia en las tasas de interés de dos países, los inversionistas realizan arbitrajes de capital internacional (por ejemplo, si la tasa de interés del yen es baja y la del dólar es alta, al inicio se toma prestado yen para convertirlo en dólares y ganar intereses altos, al final se convierte el dólar de vuelta a yen para repagar el préstamo), el arbitraje provoca que el tipo de cambio spot de la moneda de baja tasa de interés baje y el tipo de cambio futuro suba, mientras que la moneda de alta tasa muestra la tendencia opuesta, hasta que el costo de conversión por el swap de divisas coincide exactamente con la diferencia de tasas de interés, deteniendo el arbitraje.
La fórmula de paridad de tasas de interés es la siguiente (el lado izquierdo de la ecuación es el costo de conversión de puntos swap, el derecho es la diferencia de tasas de ambos países):
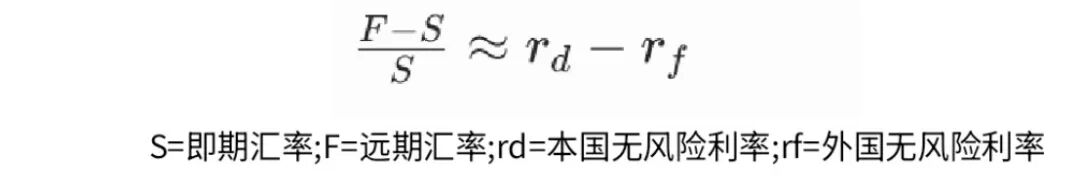
Por lo tanto, el tipo de cambio futuro no es realmente una predicción del tipo de cambio futuro, sino una compensación de precio por la diferencia de tasas de interés. En un escenario ideal de paridad de tasas de interés, mientras se cubra el riesgo de tipo de cambio, el costo de endeudarse en cualquier moneda es el mismo. (Por supuesto, en la realidad puede haber desviaciones por fluctuaciones comerciales, aislamientos de mercado, etc.)
Debido a que el yen se encuentra en una condición de baja tasa de interés a largo plazo, la práctica más común en el mercado es endeudarse en yen con tasas bajas para reemplazar préstamos en dólares o yuanes, pero este método no soluciona el problema real del costo del préstamo.
Ejemplo 1, el costo de un préstamo en yenes a un año es del 1%, la empresa convierte el importe del préstamo de yenes a dólares según el tipo de cambio de 161.7, fijando el tipo de cambio futuro dólar/yen en 156.79, con puntos swap de -491 pips. Por la depreciación en futuros, al vencimiento se necesita más dólares para liquidar, así que repagar el préstamo en yenes al vencimiento implica un costo cambiario extra.
El costo cambiario de esta operación es: (161.7-156.79)/161.7=3.03%
El costo total de fondos de este negocio es: 1.00%+3.03%=4.03%
Es decir, el costo total de fondos = tasa de interés del yen + costo de cambio ≈ tasa de interés del dólar.

Al considerar el costo de cobertura a futuro, vemos que, sin contar otros gastos administrativos, el costo de endeudarse en yenes con tasas bajas o tomar préstamos directamente en dólares no difiere mucho.
Miremos otro ejemplo.
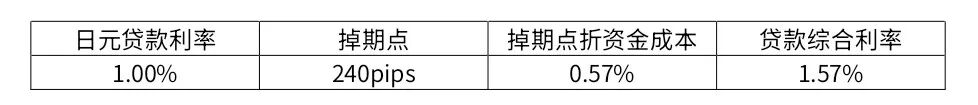
Ejemplo 2, el costo de un préstamo en yenes a un año es del 1%, la empresa convierte el importe del préstamo de yenes a yuanes según el tipo de cambio de 4.21, fijando el tipo de cambio futuro yuan/yen en 4.2340, con puntos swap de 240 pips. Por apreciación en futuros, al vencimiento se necesita más yuanes para liquidar, así que repagar el préstamo en yenes al vencimiento implica un costo cambiario extra.
El costo cambiario de esta operación es: (4.2340-4.21)/4.21=0.57%
El costo total de fondos de este negocio es: 1.00%+0.57%=1.57%
Es decir, el costo total de fondos = tasa de interés del yen + costo de cambio = equivalente a la tasa de interés del yuan.
Vamos a comparar esto con un préstamo en dólares. El costo de préstamo en dólares a un año es del 4.10%, los puntos swap dólar/yuan para un año son -1760 pips; por depreciación en futuros, al vencimiento se puede repagar el préstamo en dólares usando menos yuanes.
Por lo tanto, el costo total de fondos de esta operación = tasa de interés del dólar - ganancia cambiaria = 4.1%-2.57%=1.53%= equivalente a la tasa de interés del yuan.
Vemos que, sin considerar otros gastos administrativos, endeudarse en yenes para yuanes o en dólares para yuanes, al final el costo es equivalente.
En resumen, este modelo de tomar préstamos de baja tasa de interés como sustituto, en esencia, no logra el objetivo de reducir el costo de fondos, es una “ilusión de bajas tasas de interés”.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El operador de la “nueva nube” de IA Nscale (NSCL.US) se lanza a una IPO en el mercado estadounidense, buscando recaudar hasta 3 mil millones de dólares. Anthropic apuesta 45 mil millones de dólares para asegurar potencia de cálculo.
El desarrollador de centros de datos de inteligencia artificial, Nscale, ha presentado una solicitud de oferta pública inicial ante la Comisión de Bolsa y Valores de EE.UU., con planes de cotizar en la Bolsa de Nueva York bajo el código de acciones "NSCL".
Los fondos de cobertura se vuelven alcistas con el yen por primera vez en más de un año; las posiciones netas largas suben a aproximadamente 1.600 millones de dólares. La volatilidad en el mercado de divisas aumenta tras las subidas de tasas en Japón y EE.UU.
Los datos más recientes de la Comisión de Comercio de Futuros de Productos Básicos de Estados Unidos muestran que los fondos de cobertura se volvieron alcistas con respecto al yen por primera vez desde julio de 2025.
La empresa de centros de datos de IA Nscale presenta solicitud de IPO en la bolsa de EE.UU., Nvidia posee más del 5% de las acciones
Nscale planea recaudar hasta 3.000 millones de dólares para expandir su capacidad de cómputo en IA, con una valoración de 14.600 millones de dólares en la ronda C. Hasta agosto de este año, Nscale controla más de 10 gigavatios de capacidad eléctrica y tiene contratos por un valor total aproximado de 103.000 millones de dólares, incluyendo un compromiso de arrendamiento de 45.000 millones por parte de Anthropic. Nvidia posee más del 5% de Nscale, aunque se trata de acciones sin derecho a voto.
Precios de las criptos
Más


