
La rupia indonesia en el barro

Indonesia, como la mayor economía del sudeste asiático, ha visto este año una caída acumulada del 29% en el índice compuesto de Yakarta, y la rupia indonesia ha perdido más del 6% frente al dólar estadounidense. El país ha sufrido recientemente durante medio año el “triple golpe” de acciones, bonos y moneda, una tormenta por defender su puesto en los “mercados emergentes”. En enero, MSCI anunció que congelaría todos los ajustes de índices en Indonesia, dejando de agregar acciones del país al índice de mercados emergentes, además de emitir una severa advertencia: el mercado de Indonesia presenta fallas fundamentales de invertibilidad y, si no corrige los problemas dentro del plazo, será rebajado de mercado emergente a mercado fronterizo.
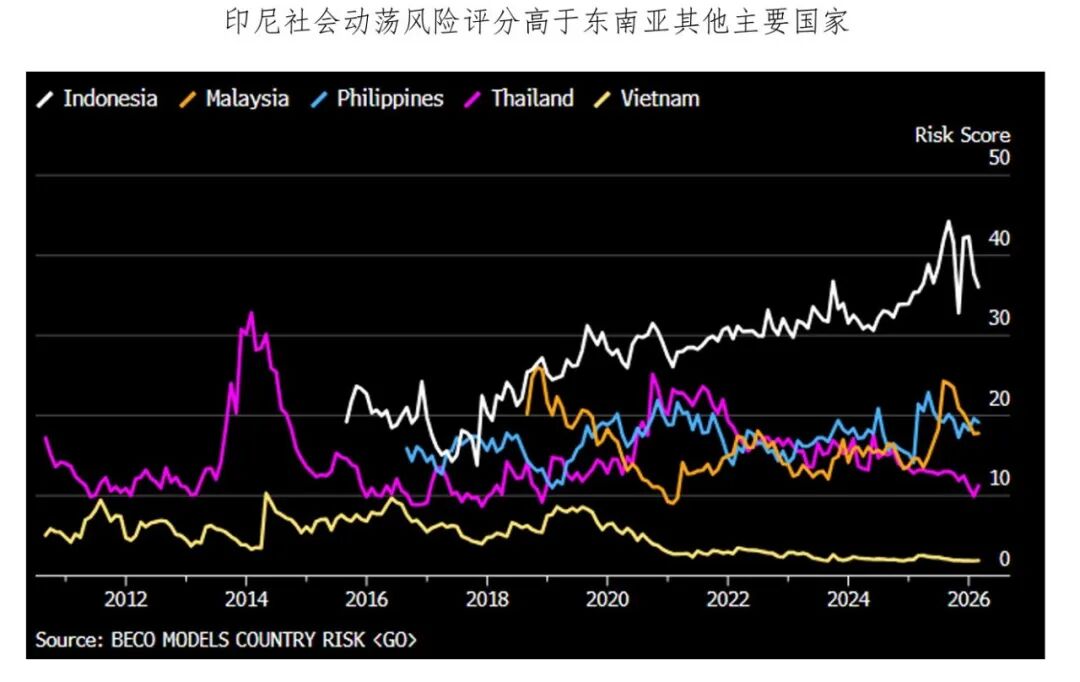
La semana pasada, MSCI tomó la decisión final de mantener la calificación, pero rebajó la subdivisión de “flujo de información” a negativa. En menos de un mes, el Banco Central de Indonesia subió la tasa de interés en 100 puntos básicos, lo que llevó a la rupia a rebotar desde un mínimo histórico. ¿Se ha superado realmente la crisis?
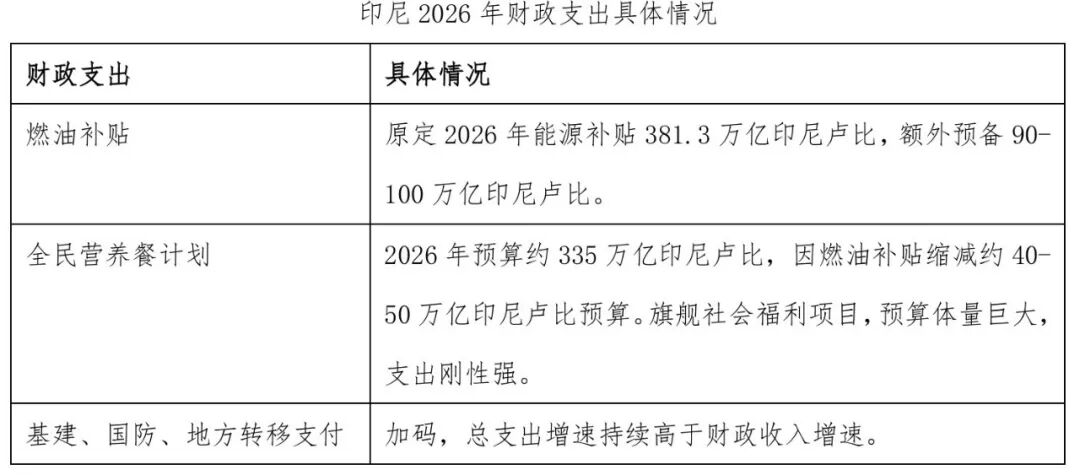
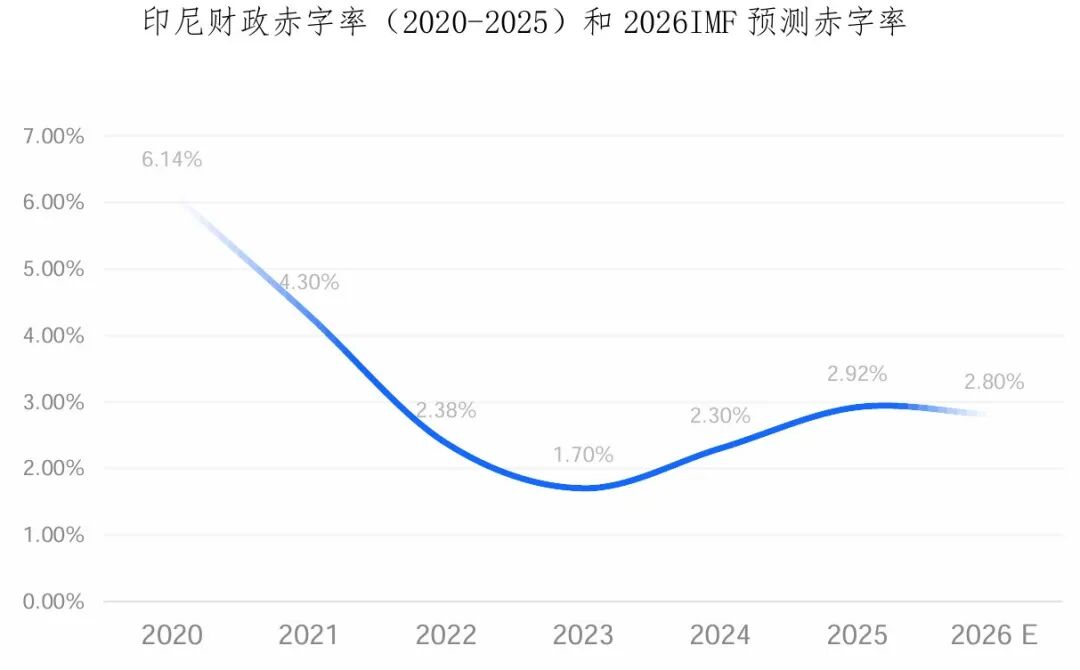
El déficit fiscal se mantiene alto y la moneda está bajo presión.La “Ley de Presupuestos Nacionales” de Indonesia establece estrictamente un límite máximo del 3% para el déficit fiscal y del 60% para la deuda pública. En 2025, el déficit fiscal indonesia alcanzará el mayor nivel desde la pandemia (durante aquel periodo se suspendió temporalmente el límite). Desde el conflicto entre Estados Unidos e Irán, el aumento del precio internacional del petróleo obligó al país a aumentar subsidios al combustible y simultáneamente avanzar en planes de nutrición nacional e infraestructura. Frente al elevado gasto fiscal y al débil crecimiento de los ingresos, el mercado duda de la sostenibilidad y equilibrio actual de las finanzas indonesias.
El déficit neto de petróleo se convirtió en un lastre para la moneda desde el conflicto entre Estados Unidos e Irán.En comparación, Brasil e Indonesia son economías emergentes exportadoras de commodities, pero la evolución de sus monedas fue diferente. Según la estructura comercial de ambos países, Brasil se apoya en tecnología de extracción marina y es exportador neto de petróleo; Indonesia tiene superávit comercial en bienes (principalmente carbón, aceite de palma y aleaciones de níquel), pero déficit neto en petróleo y gas, ya que gran parte de su energía es importada. El alza del precio del petróleo tras el conflicto entre Estados Unidos e Irán aumentó la divergencia en el comportamiento de sus monedas.
En el artículo La guerra de defensa monetaria en Asia ya hemos presentado cómo el Banco Central de Indonesia intervino directamente gastando reservas de divisas y tomando medidas macroprudenciales y de control de capital, junto con aumentos continuos de tasas de interés desde mayo. Si bien estas acciones han dado un respiro a la rupia indonesia, las causas fundamentales de su debilitamiento no han cambiado:
(1) El déficit fiscal se ha expandido y la tasa de déficit sigue siendo alta; las subas de tasas y la depreciación cambiaria probablemente incrementarán aún más la presión fiscal;
(2) La reciente política de monopolio de exportaciones de recursos estratégicos (regulando el carbón, el aceite de palma y aleaciones de titanio mediante compañías del fondo soberano como intermediario exclusivo legal con compradores extranjeros) busca aumentar ingresos fiscales, pero genera controversia en el mercado y podría afectar negativamente las exportaciones, sumado al tradicional déficit energético, lo que incrementa la incertidumbre comercial.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs anticipa las elecciones de medio término en EE.UU.: Partido Demócrata probablemente ganará la Cámara de Representantes; presupuesto, aranceles y regulación de IA serán puntos clave de disputa.
Los mercados de predicción muestran que hay más del 90% de probabilidad de que el Partido Demócrata obtenga la mayoría en la Cámara de Representantes, mientras que el control del Senado sigue siendo incierto.
¡Un déficit de 70GW en energía! La red eléctrica estadounidense, la población y los gigantes de la IA: alguien tendrá que ceder, ya que las inversiones de capital masivas no pueden concretarse.
Según estimaciones de Morgan Stanley, incluso agotando todas las soluciones como la energía nuclear y las pilas de combustible, el déficit neto sigue siendo de 43GW. Más complicado aún, el precio de las turbinas de gas se ha triplicado, el plazo de entrega de los transformadores de gran tamaño alcanza hasta cuatro años y la escasez de mano de obra fija el límite máximo de despliegue de capacidad TI en 142GW para 2030. Al mismo tiempo, en 2023 ya se cancelaron o postergaron proyectos de centros de datos por más de 156 mil millones de dólares, el 70% de los estadounidenses se oponen a la construcción de centros de datos en sus comunidades y la resistencia política está llevando la enorme inversión de capital en IA al borde del estancamiento.
¡La recuperación del mercado global de crédito aún no se ha consolidado! Societe Generale advierte: las elecciones de mitad de mandato en Estados Unidos, los datos de empleo y los informes de resultados empresariales traerán una nueva ronda de pruebas
Société Générale señaló que los inversores se enfrentan a una semana intensa de acontecimientos políticos y económicos. Las elecciones de medio término en Estados Unidos el martes, el informe de nóminas no agrícolas que se publicará el viernes, así como una nueva ronda de balances corporativos, podrían poner en peligro la incipiente recuperación de los mercados crediticios globales.
Precios de las criptos
Más


