
El yen supera el mínimo de cuarenta años, retrocediendo por completo los billones de yenes intervenidos este año, mientras Tokio queda atrapada en un callejón sin salida político.

Desde la intervención a finales de abril, el yen continuó depreciándose durante los últimos dos meses, empujando al gobierno japonés a un callejón sin salida casi irresoluble en materia de políticas.
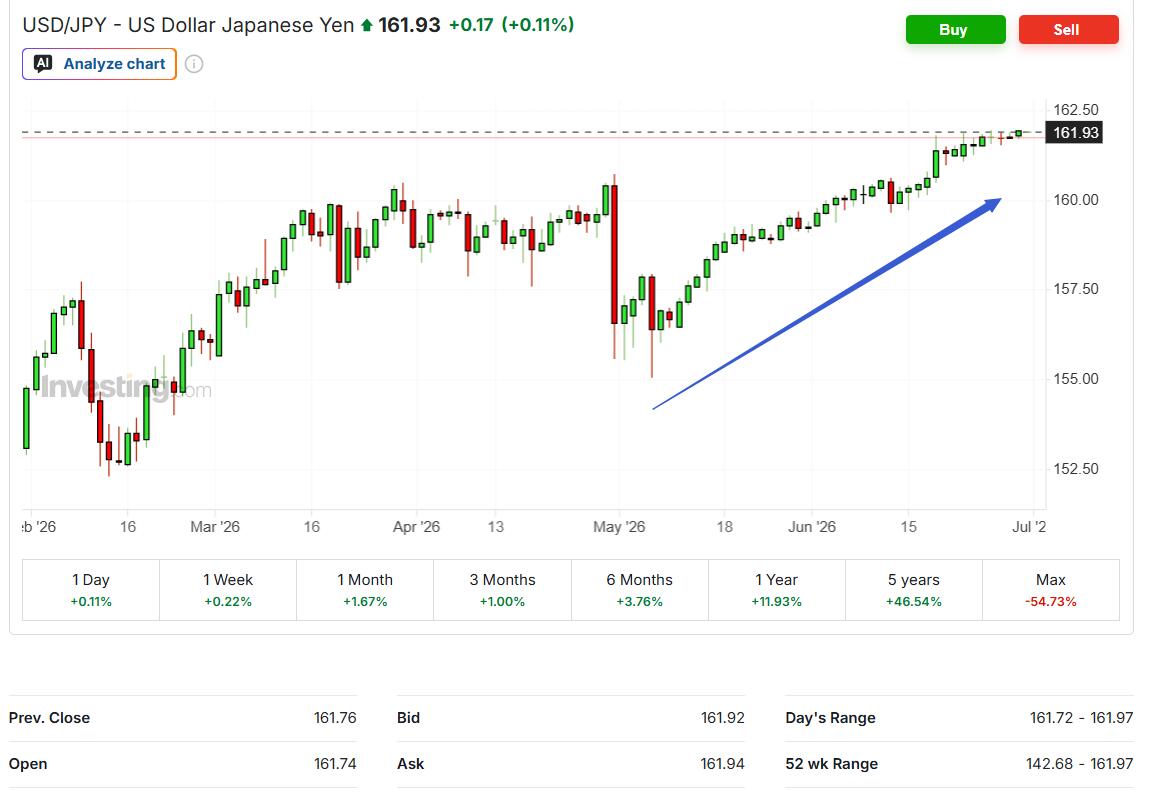
En la mañana del lunes 29, horario del este de EE.UU., durante el inicio de la sesión bursátil, el tipo de cambio yen/dólar cayó al nivel más bajo desde 1986; el dólar llegó a cotizar a 161,97 yenes (UTC+8), superando la barrera clave de 161,95. Este 161,95 fue justamente el punto de entrada de intervención del gobierno japonés en julio de 2024.
Para frenar la depreciación unilateral del yen, el Ministerio de Finanzas de Japón realizó una intervención cambiaria a escala récord cerca de finales de mayo, en aproximadamente un mes, con una inversión total de 11,73 billones de yenes. Al llegar este lunes, el soporte cambiario vendido por el gobierno japonés este año, equivalente a unos 72.500 millones de dólares, fue completamente anulado por el mercado.
Hace algo más de una semana, tras superar el dólar los 161 yenes (UTC+8), el Ministro de Finanzas japonés, Katayama Satsuki, reafirmó el 19 de junio que el gobierno japonés está listo para tomar “acciones audaces” ante los movimientos especulativos excesivos. También indicó que, tras una reunión online con el Secretario del Tesoro estadounidense, Bensant, los dos países han llegado a una postura “unificada” en política cambiaria y que tomarán “medidas audaces” conjuntas cuando sea necesario.
Sin embargo, las declaraciones verbales de los altos funcionarios japoneses no lograron sostener efectivamente el tipo de cambio. La respuesta fría del mercado refleja contradicciones estructurales más profundas: por un lado, la inflación importada sigue erosionando el poder adquisitivo de los consumidores, obligando al gobierno a estabilizar el tipo de cambio; por otro, se considera que el propio gobierno japonés presiona al Banco Central para que no siga subiendo las tasas, y justamente esa política monetaria gradual y cautelosa mantiene el diferencial de tasas entre Japón y EE.UU. en altos niveles, presionando al yen. Así queda expuesto el dilema de la política de Tokio.
El resultado de la intervención de 11,73 billones queda en cero; el yen vuelve a acercarse a mínimos históricos
Del 28 de abril al 27 de mayo de este año, tras caer el yen por debajo del umbral de 160, el Ministerio de Finanzas japonés activó una intervención cambiaria sin precedentes, comprando un total de 11,73 billones de yenes. El efecto fue inmediato: el yen rebotó frente al dólar hasta cerca de 155 (UTC+8).
Sin embargo, en solo un mes aproximadamente, toda la subida fue devuelta y el yen volvió a caer por debajo de 160, rompiendo este lunes el mínimo de la intervención de 2024 en 161,95 (UTC+8), marcando un nuevo mínimo de casi 40 años.
Mirando atrás, esta situación es un reflejo más de los repetidos fracasos de las intervenciones cambiarias del gobierno japonés. Según medios, Japón retomó la intervención en 2022 tras más de veinte años, volvió a hacerlo en 2024, y cada vez solo consiguió un alivio temporal, seguido de una reanudación del rumbo de depreciación. Detrás de los altos costes de intervención, el gobierno japonés recurrió a sus reservas de valores extranjeros —incluyendo bonos del Tesoro de EE.UU.— para financiar la intervención, lo que incluso podría provocar movimientos en el mercado de bonos estadounidense y global.
Andrew Hazlett, operador de divisas en Monex Inc., indicó que “si el tipo de cambio del yen no se corrige rápidamente, la intervención es inminente”. Pero también señaló que la intervención “es solo un parche temporal, el problema de fondo es el diferencial de tasas que no se ha resuelto”.
El diferencial de tasas entre EE.UU. y Japón marca la tendencia, y el carry trade genera presión vendedora constante
La lógica principal que presiona al yen sigue siendo el fuerte diferencial de tasas entre EE.UU. y Japón. El rango objetivo de la tasa de fondos federales de la Fed actualmente se mantiene entre 3,50% y 3,75%; el nuevo presidente de la Fed, Walsh, dio señales aún más hawkish en la última reunión de política monetaria este mes, y el mercado subió aún más la expectativa de aumentos de tasas para este año.
Mientras tanto, el Banco Central de Japón anunció el día 16 de este mes un aumento de 25 puntos básicos, llevando la tasa al 1% (UTC+8), el nivel más alto desde 1995. Sin embargo, según los analistas, este ajuste no es suficiente para alterar el diferencial de tasas entre ambos países.
Según informes, analistas de LMAX Group señalaron que la reciente subida de tasas del Banco Central de Japón “no compensa el enorme diferencial de tasas con EE.UU., especialmente después de que la Fed mantuviera su postura hawkish, sugiriendo tasas elevadas por largo tiempo”.
La existencia de este diferencial crea un terreno fértil para el carry trade: los inversores piden yenes de bajo costo, los cambian por dólares y los colocan en activos estadounidenses de alto rendimiento, lo que genera una presión vendedora constante sobre el yen. En este contexto, incluso las subidas de tasas del Banco Central de Japón tienen efecto casi nulo sobre el tipo de cambio yen/dólar.
Brendan Fagan, estratega macro de Bloomberg, fue directo: “Sin acción oficial, la depreciación estructural del yen no tiene razón para detenerse sola. Japón debe volver a intervenir, o la evolución de las tasas reales de EE.UU. debe cambiar sustancialmente”.
La profunda contradicción entre el gobierno y el Banco Central
La encrucijada del gobierno japonés en materia de políticas va mucho más allá del tipo de cambio. La continua depreciación del yen encarece las importaciones, impulsa los precios de energía y alimentos, erosiona el poder de compra de los consumidores y amenaza el apoyo popular al gabinete de la Primera Ministra Kōichi Sanae. Esta presión debería llevar al gobierno a respaldar al Banco Central en la subida de tasas para fortalecer el yen.
Sin embargo, según informes, se espera que el gobierno japonés solicite al Banco Central una gestión monetaria “apropiada” en sus directrices políticas básicas, lo que se interpreta ampliamente como un llamado a frenar nuevas subidas de tasas. Detrás de esta posición hay una realidad fiscal: la deuda japonesa respecto al PIB es la más alta entre países desarrollados, y si las tasas de interés suben rápidamente, los costes de financiamiento público se disparan, provocando una carga fiscal considerable.
Recientemente, las voces hawkish dentro del Banco Central de Japón han aumentado; el miembro del comité, Tamura Naoki, instó a subir las tasas cada pocos meses y llevarla gradualmente al 2%, nivel neutral. Sin embargo, el mercado sigue esperando una senda de subida gradual; la próxima alza, como pronto, será a fin de año. Por lo tanto, la tensión entre estabilizar el tipo de cambio y las finanzas públicas es la raíz profunda del dilema político de Tokio.
Perspectivas de intervención: ventana limitada, efectividad bajo duda
En este contexto, el mercado está muy atento ante una posible nueva intervención del gobierno japonés. La reunión online este mes entre Katayama Satsuki y Bensant, y la declaración conjunta de tomar “medidas audaces” si es necesario, fue interpretada por el mercado como un respaldo político. Sin embargo, los analistas son cautos ante la eficacia real de la intervención.
Shaun Osborne, jefe de estrategia monetaria en Scotiabank, dijo que el Banco Central de Japón sin duda está siguiendo la situación de cerca. Sin embargo, los observadores coinciden en que la intervención cambiaria solo permite un respiro fugaz, incapaz de cambiar la tendencia estructural impulsada por el diferencial de tasas.
Según la edición latinoamericana de Diario de Shanghái, citando el juicio de la analista Zhang Meng, la frecuencia y magnitud de las intervenciones está limitada por las normas del FMI sobre regímenes de tipo de cambio flotante; también, normalmente se requiere vender bonos estadounidenses antes de intervenir, y este proceso de financiación podría ocasionar volatilidad en el mercado global de bonos, por lo que las autoridades actúan con cautela. Su opinión es que primero se debe observar si la zona de 162 activa la intervención; si no, el siguiente nivel clave es 165 (UTC+8).
Por otro lado, según el análisis, la mejor ventana de intervención suele presentarse cuando el tipo de cambio está en una situación de “mayor subvaloración”; es decir, cuanto más cae, mayor la relación costo-beneficio de intervenir. Mientras el diferencial de tasas entre EE.UU. y Japón siga intacto, incluso si la intervención logra un rebote técnico del yen, será solo una reparación transitoria a nivel de operadores, difícilmente un giro de tendencia.
Como dijo Andrew Hazlett, intervenir sin resolver el diferencial de tasas es solo cambiar tiempo por espacio; la próxima prueba llegará inevitablemente.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Minería continua de 905 metros! El potencial de recursos de la mina de oro y cobre de Auro Metals vuelve a ser confirmado, la segunda fase de perforación impulsa el crecimiento a largo plazo.
Auro Metals Inc. anuncia nuevamente importantes avances en exploración, ya que la primera fase de perforación en su mina de cobre y oro Santa Barbara logra resultados innovadores.
JPMorgan: Subir las tasas de interés no es suficiente para terminar con el rally de las acciones estadounidenses; los verdaderos riesgos son las tasas de interés a largo plazo, la política fiscal y los factores geopolíticos.
JP Morgan considera que el aumento de las tasas de interés no significa el fin de la lógica alcista para las acciones estadounidenses, ya que el gasto de capital en inteligencia artificial y las ganancias empresariales aún pueden respaldar el mercado de renta variable. Sin embargo, el déficit fiscal, la oferta de bonos y los riesgos geopolíticos seguirán impulsando al alza las tasas de interés a largo plazo. Lo realmente preocupante sería que el rendimiento de los bonos del Tesoro estadounidense a 10 años se acerque rápidamente al 5,5%–6%, lo que podría aumentar considerablemente la presión sobre las acciones de crecimiento con valoraciones elevadas.
Solidigm, una filial de SK Hynix (SKHY.US), considera construir una fábrica de NAND en EE. UU., pero aún existen obstáculos de costos y políticos.
Personas con conocimiento del tema revelaron que la subsidiaria Solidigm, perteneciente a SK Hynix (SKHY.US), está considerando construir una fábrica de chips de memoria flash NAND en Estados Unidos.
El Banco de Japón subió las tasas de interés, pero el yen se dio vuelta y cayó. Las declaraciones de Kazuo Ueda no fueron lo suficientemente agresivas; estrategas advierten que la tendencia a la baja podría continuar.
Los estrategas creen que las declaraciones del gobernador del Banco de Japón, Kazuo Ueda, en la conferencia de prensa, decepcionaron a los inversores que esperaban comentarios más agresivos.
Precios de las criptos
Más


