
Wall Street está pagando por una suba de tasas que no llegará; la diferencia en las expectativas genera oportunidades de reversión para los sectores sensibles a las tasas de interés.

Robert Ross, fundador de TikStocks, considera que el mercado podría estar incurriendo en un sesgo sistémico al interpretar el rumbo de las subas de tasas de la Reserva Federal.
Instituciones como Bank of America y otras han pronosticado que la Reserva Federal podría aumentar las tasas hasta tres veces en 2026, y el consenso del mercado favorece subas de 25 puntos básicos en septiembre, octubre y diciembre.
Sin embargo, la reacción del mercado de bonos es totalmente opuesta. La semana pasada, el PCE núcleo de mayo en Estados Unidos registró un aumento interanual del 3,4%, máximo en tres años. Pero el rendimiento de los bonos del Tesoro estadounidense a 2 años, que son los más sensibles a las tasas de los fondos federales, en vez de subir, bajó; esto sugiere que los inversores creen que las peores expectativas inflacionarias ya están plenamente descontadas.
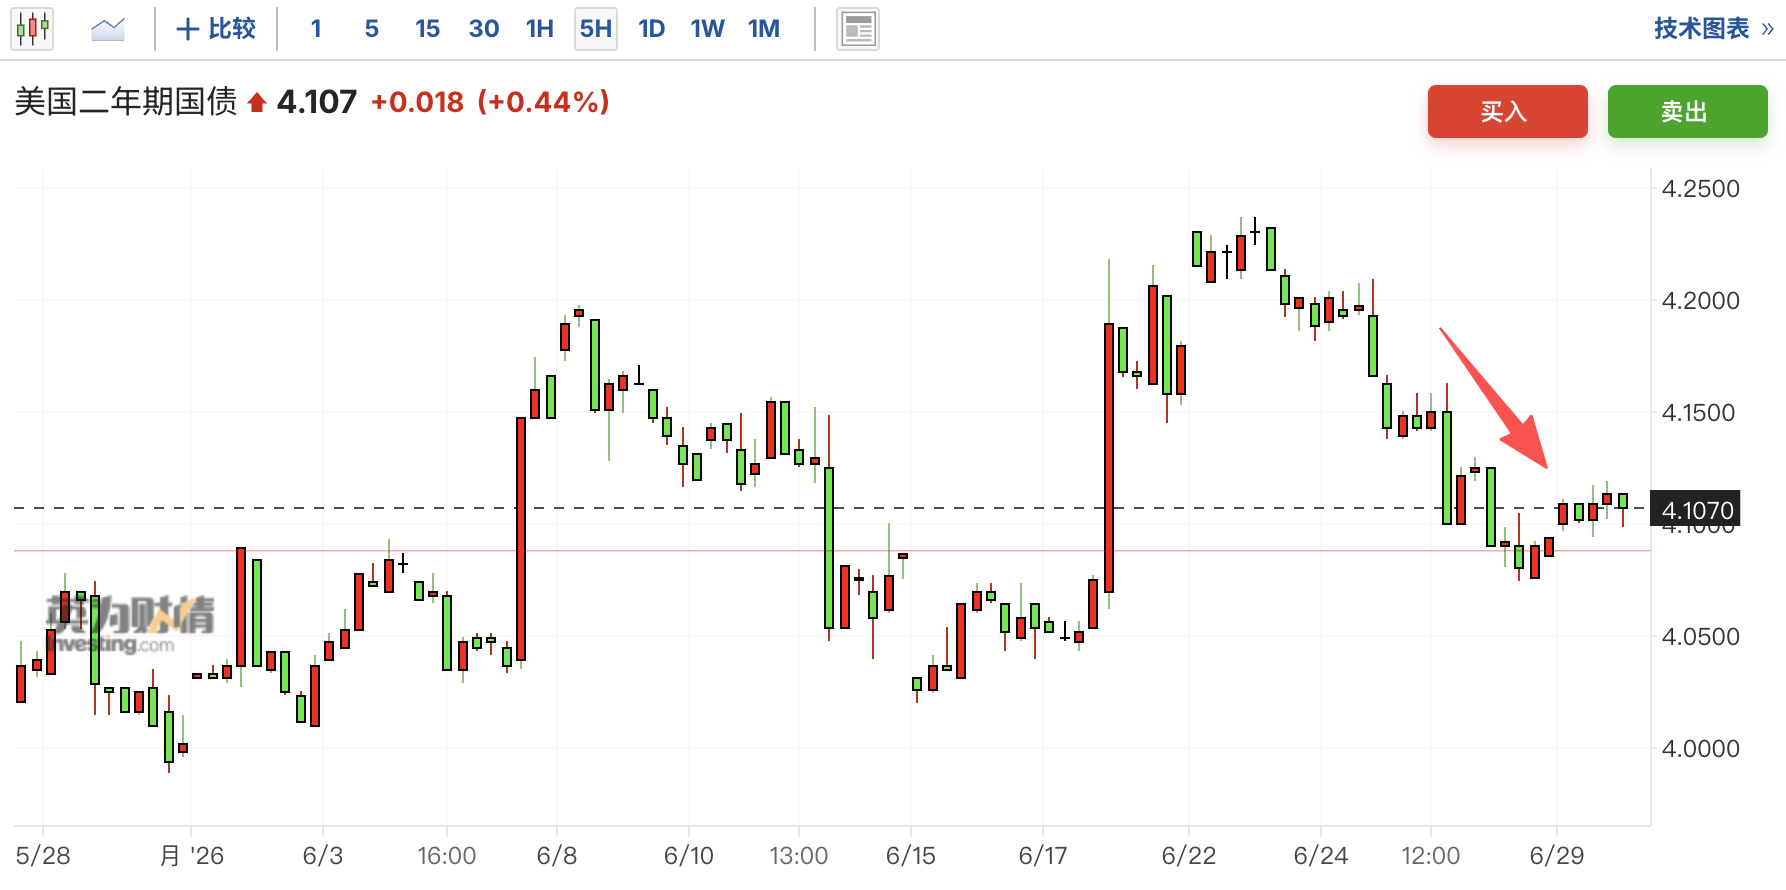
La raíz de esta discrepancia está en que el nuevo presidente de la Reserva Federal, Walsh, podría adoptar un marco de evaluación de la inflación totalmente diferente al dominante en el mercado. Si la interpretación del mercado respecto a la posición de la Reserva Federal es errónea, sectores sensibles a las tasas como bienes raíces, servicios públicos y tecnología podrían verse ante una oportunidad de reevaluación significativa.
El indicador de inflación preferido por Walsh: el PCE mediano recortado de mayo solo fue del 2,4%
El PCE núcleo tradicional excluye los rubros de alimentos y energía, pero aún puede verse distorsionado por fluctuaciones anómalas en algunos pocos rubros. El "PCE recortado mediano" elaborado por la Reserva Federal de Dallas elimina aún más los extremos de variación de precios mensual, con el objetivo de brindar a los responsables de política económica una lectura más purificada de la inflación subyacente.
Actualmente, el grado de divergencia entre ambos indicadores es notable: el PCE de mayo interanual fue del 4,1%, mientras que el PCE recortado mediano solo alcanzó el 2,4%.
Walsh ha dejado claro en la audiencia de confirmación ante el Senado esta primavera que prefiere utilizar el PCE recortado mediano como referencia de inflación, y no el PCE núcleo que comúnmente sigue el mercado.
Esto implica que, bajo el criterio escogido por Walsh, el panorama inflacionario en Estados Unidos no sería tan grave como sugieren los datos superficiales, y la expectativa de una postura agresiva de política podría estar sobreestimada.
Funcionarios de la Reserva Federal muestran una postura moderada, y la base para nuevas subas de tasas se debilita
De igual manera, las declaraciones públicas de varios miembros con derecho a voto en la Reserva Federal también contrastan con las expectativas de subas de tasas del mercado.
John Williams, presidente de la Reserva Federal de Nueva York, manifestó que espera que la inflación "se modere gradualmente" en los próximos trimestres, y considera que la posición actual de la política monetaria es adecuada para alcanzar dicho objetivo.
Christopher Waller, presidente de la Reserva Federal de St. Louis, señaló en un discurso el mes pasado que está "preparado para mantener una postura restrictiva de la política el tiempo que sea necesario". Es relevante destacar que, al momento de su declaración, el precio internacional del petróleo estaba cerca de US$96 por barril; hoy el precio ha bajado a US$70 por barril, lo que contribuirá aún más a reducir las presiones inflacionarias.
En conclusión, si Walsh cambia el marco de referencia de la Reserva Federal del PCE núcleo al PCE recortado mediano, la visión sobre la inflación se volverá mucho más moderada. Sumado al descenso de las expectativas inflacionarias, la fortaleza del dólar y una tasa de política aún restrictiva en comparación con otras economías avanzadas, los argumentos para iniciar un nuevo ciclo de subas de tasas pierden cada vez más solidez.
Desvanecimiento de expectativas de subas, sectores sensibles a tasas podrían recibir una reevaluación
Esto no significa que las bajas de tasas estén a punto de comenzar. Pero para el mercado accionario estadounidense actual, este cambio de lógica podría representar un catalizador alcista potencial que pasa desapercibido.
El temor a subas de tasas ya se ha reflejado parcialmente en las valuaciones, especialmente afectando a sectores que son sumamente sensibles a las tasas de interés, como bienes raíces, servicios públicos y tecnología. Si el mercado entiende que los aumentos estimados no se concretarán, ese riesgo se irá reevaluando progresivamente.
En otras palabras, si se comprueba que el enfoque pro-subas de tasas está equivocado, los sectores afectados previamente por la ansiedad de tasas podrían convertirse en la próxima fuerza motriz del mercado.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Solidigm, una filial de SK Hynix (SKHY.US), considera construir una fábrica de NAND en EE. UU., pero aún existen obstáculos de costos y políticos.
Personas con conocimiento del tema revelaron que la subsidiaria Solidigm, perteneciente a SK Hynix (SKHY.US), está considerando construir una fábrica de chips de memoria flash NAND en Estados Unidos.
El Banco de Japón subió las tasas de interés, pero el yen se dio vuelta y cayó. Las declaraciones de Kazuo Ueda no fueron lo suficientemente agresivas; estrategas advierten que la tendencia a la baja podría continuar.
Los estrategas creen que las declaraciones del gobernador del Banco de Japón, Kazuo Ueda, en la conferencia de prensa, decepcionaron a los inversores que esperaban comentarios más agresivos.
Goldman Sachs: el ritmo de aumento del oro se ralentiza por la desaceleración de las subidas de tasas de la Reserva Federal, pero la estructura de crecimiento sostenido no cambia
Goldman Sachs considera que las subidas de tasas solo están desacelerando el ritmo de la subida y no terminan con el mercado alcista. Se prevé que el valor justo del oro a fin de año sea de 4.650 dólares. El soporte más clave proviene de las compras de oro por parte de bancos centrales—actualmente con una velocidad de compra de 91 toneladas por mes, más de cinco veces el promedio histórico, lo que indica una tendencia estructural difícil de revertir. Además, las posiciones en opciones call son tres veces el promedio, y el efecto de cobertura de los market makers podría amplificar mecánicamente la subida, haciendo que el aumento real supere ampliamente las previsiones de referencia.
Las acciones espaciales de EE.UU. tuvieron una semana de fiesta: SpaceX (SPCX.US) está a punto de realizar su primer vuelo comercial con Starship, Voyager (VOYG.US) y Rocket Lab (RKLB.US) suben fuerte.
Esta semana, las acciones espaciales de Estados Unidos están impulsadas por múltiples catalizadores.
Precios de las criptos
Más


