
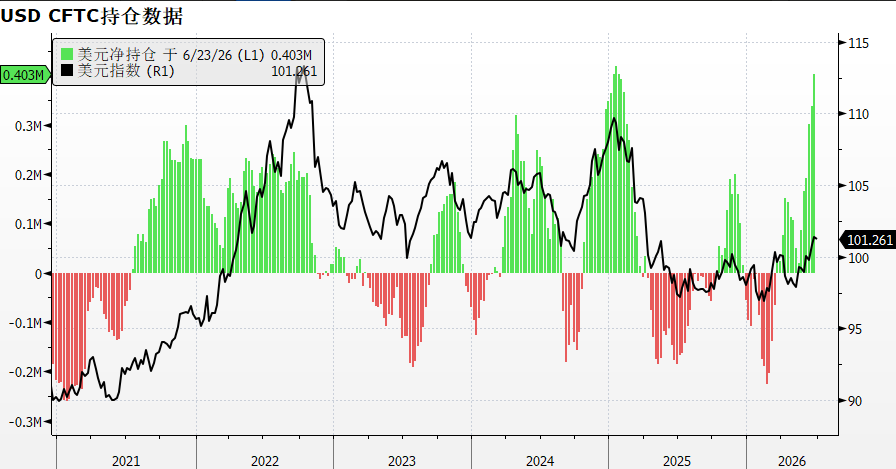
Aglomeración de posiciones largas en dólares

Morning FX
2. Retroceso del precio del petróleo, expectativas de alza de tasas difícilmente sostenibles
La principal fuerza impulsora del fortalecimiento actual del dólar proviene de la anticipación del mercado respecto a la política hawkish de la Reserva Federal,el desempeño del índice del dólar está altamente correlacionado con las expectativas de alzas de tasas de la Reserva Federal para el próximo año.
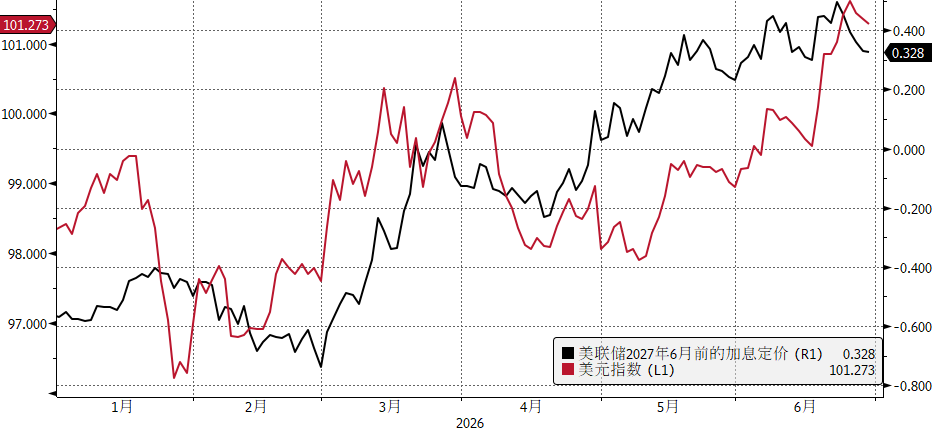
Actualmente, el mercado descuenta 1.3 alzas de tasas de la Reserva Federal para este año, la probabilidad de alza antes de septiembre es del 75%, ya ha caído desde los altos niveles posteriores al FOMC de junio, pero la baja en las tasas del dólar sigue sin igualar lacaída significativa del precio del petróleo.La caída del precio del petróleo suavizará progresivamente la inflación, reducirá la necesidad de aumentos de tasas por parte de la Reserva Federal,y la lógica de soporte en tasas para el dólar sigue debilitándose.
3. Ventana de debilidad estacional para los datos económicos
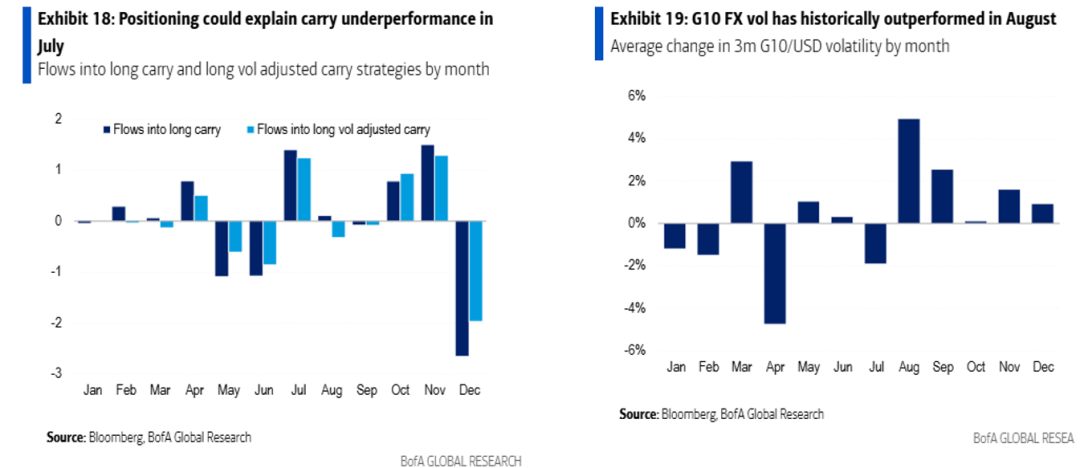
En junio y julio, el empleo no agrícola de Estados Unidos suele mostrar una debilidad estacional: por un lado, las vacaciones escolares generan la salida temporal de puestos en educación pública, y muchas mujeres dejan el mercado laboral por cuidar a sus hijos durante el verano; por otro, en julio, empresas automotrices y manufactureras suelen realizar paradas y mantenimiento, lo que implica la salida temporal de sus trabajadores. Por lo tanto, los datos de empleo del verano presentan una perturbación natural a la baja, y los indicadores de alta frecuencia como JOLTS o ISM manufacturero tienen probabilidad de mostrar debilidad.
4. El efecto positivo de la IA ya está completamente reflejado, con beneficios marginales decrecientes
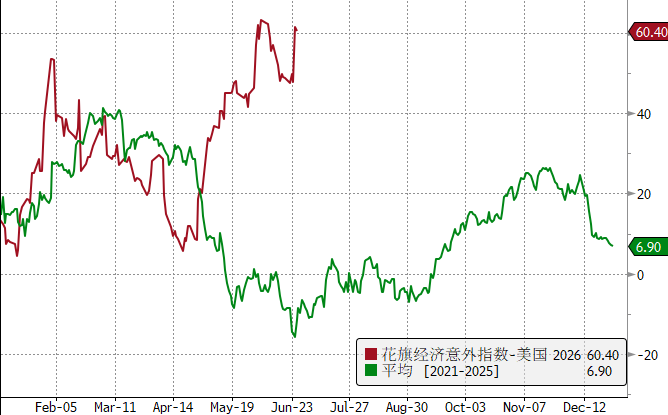
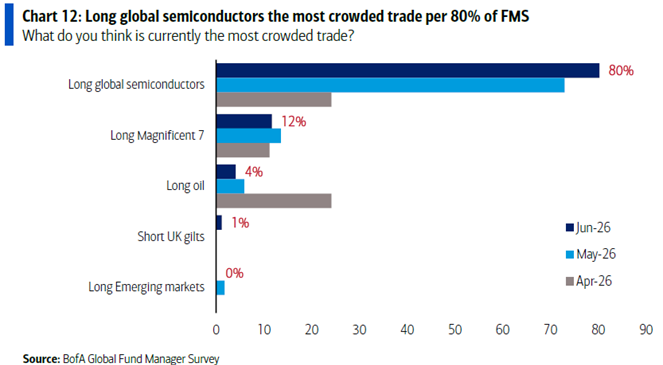
La IA impulsa el aumento de la productividad en Estados Unidos, lo cual es parte del fundamento alcista de largo plazo para el dólar, pero a corto plazo este beneficio ya está priceado en la fortaleza actual del dólar.El informe de encuesta a inversores de Bank of America en junio muestra que el 80% de las instituciones consideran que ir largo en semiconductores globales es la operación más congestiva del momento. Cuandola volatilidad de las tecnológicas suba, podría debilitar el flujo constante de capital extranjero hacia activos en dólares.
5. El premium de refugio geopolítico que sostiene el dólar continúa retrocediendo
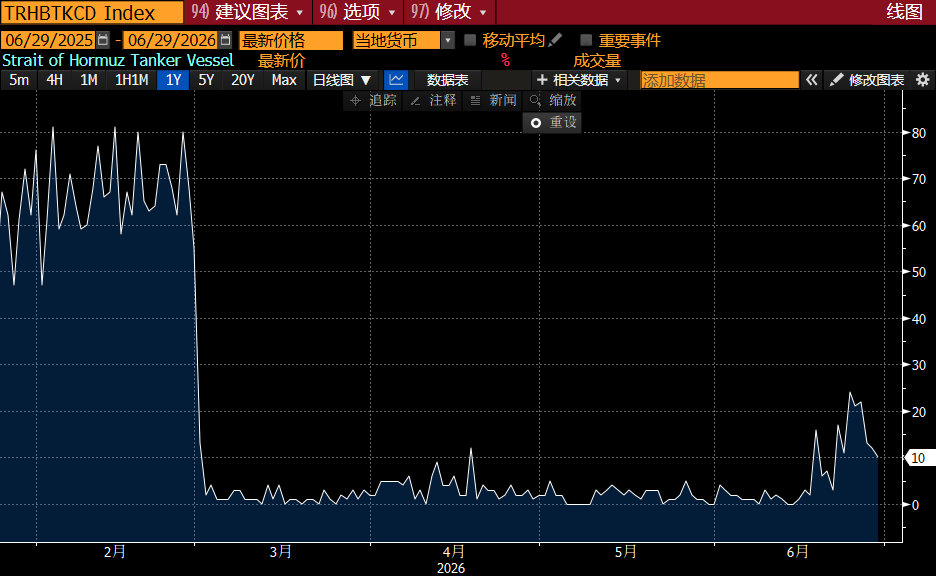
Con el memorándum de entendimiento de alto al fuego entre Estados Unidos e Irán, la situación en Medio Oriente se ha enfriado notablemente. El tráfico marítimo en el Estrecho de Ormuz ha vuelto al 30% de la normalidad, y el tráfico de los estrechos en Medio Oriente en general se ha recuperado al 60% de la normalidad. El premium geopolítico que anteriormente impulsaba el fortalecimiento del dólar está retrocediendo rápidamente.
Resumen:
Actualmente,las posiciones largas en dólares están bastante congestionadas. Sumando la caída del precio del petróleo, la debilidad estacional de los datos económicos en verano, el efecto positivo de la IA ya priceado y el retroceso del refugio geopolítico, la presión para una corrección en el corto plazo del dólar se incrementa considerablemente.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Minería continua de 905 metros! El potencial de recursos de la mina de oro y cobre de Auro Metals vuelve a ser confirmado, la segunda fase de perforación impulsa el crecimiento a largo plazo.
Auro Metals Inc. anuncia nuevamente importantes avances en exploración, ya que la primera fase de perforación en su mina de cobre y oro Santa Barbara logra resultados innovadores.
JPMorgan: Subir las tasas de interés no es suficiente para terminar con el rally de las acciones estadounidenses; los verdaderos riesgos son las tasas de interés a largo plazo, la política fiscal y los factores geopolíticos.
JP Morgan considera que el aumento de las tasas de interés no significa el fin de la lógica alcista para las acciones estadounidenses, ya que el gasto de capital en inteligencia artificial y las ganancias empresariales aún pueden respaldar el mercado de renta variable. Sin embargo, el déficit fiscal, la oferta de bonos y los riesgos geopolíticos seguirán impulsando al alza las tasas de interés a largo plazo. Lo realmente preocupante sería que el rendimiento de los bonos del Tesoro estadounidense a 10 años se acerque rápidamente al 5,5%–6%, lo que podría aumentar considerablemente la presión sobre las acciones de crecimiento con valoraciones elevadas.
Solidigm, una filial de SK Hynix (SKHY.US), considera construir una fábrica de NAND en EE. UU., pero aún existen obstáculos de costos y políticos.
Personas con conocimiento del tema revelaron que la subsidiaria Solidigm, perteneciente a SK Hynix (SKHY.US), está considerando construir una fábrica de chips de memoria flash NAND en Estados Unidos.
El Banco de Japón subió las tasas de interés, pero el yen se dio vuelta y cayó. Las declaraciones de Kazuo Ueda no fueron lo suficientemente agresivas; estrategas advierten que la tendencia a la baja podría continuar.
Los estrategas creen que las declaraciones del gobernador del Banco de Japón, Kazuo Ueda, en la conferencia de prensa, decepcionaron a los inversores que esperaban comentarios más agresivos.
Precios de las criptos
Más


