
PMI de junio: señales iniciales de estabilización

El PMI de junio logró una reestructuración en la estructura durante el proceso de retorno de precios y liberación de la demanda, ubicando el punto de inflexión macroeconómico del segundo semestre en las decisiones fiscales “oportunas”. Impulsado por el “viento a favor” del aumento de días laborables, el repunte estacional del PMI manufacturero de junio se dio de manera natural. Sin embargo, bajo la apariencia de recuperación general, el núcleo de los datos refleja que la economía se encuentra en una coyuntura muy delicada: los indicadores de precios, previamente afectados por el precio del petróleo, están acelerando su retorno a la racionalidad, mientras que el repunte de nuevos pedidos se debe en gran medida a la liberación concentrada de la demanda previamente acumulada tras la caída de los costos. Vale la pena notar que, si la industria manufacturera enfrenta el riesgo de caer por debajo de la línea de expansión, la probabilidad de un aceleramiento del gasto fiscal aumentará considerablemente.
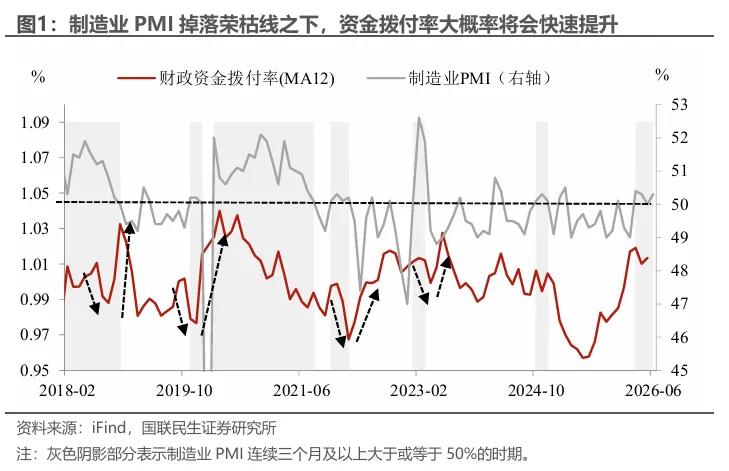
El poder fiscal se reserva a corto plazo, a la espera del “rompimiento” para aumentar su velocidad de acción. La tasa de desembolso de fondos fiscales muestra cierta correlación negativa con el PMI manufacturero, destacando la naturaleza “oportuna” de las decisiones. El hecho de que el PMI manufacturero haya permanecido por encima de la línea de expansión durante cuatro meses consecutivos, implica que la probabilidad de un amplio relajamiento fiscal en los próximos 1-2 meses es baja, y la política parece inclinarse por una acción moderada. Sin embargo, es importante destacar que el gasto fiscal está listo para activarse en cualquier momento — según la experiencia histórica, en cuanto el PMI manufacturero caiga por debajo de la línea de expansión, la tasa de desembolso de fondos probablemente se elevará rápidamente para estabilizar la economía con mayor agilidad.
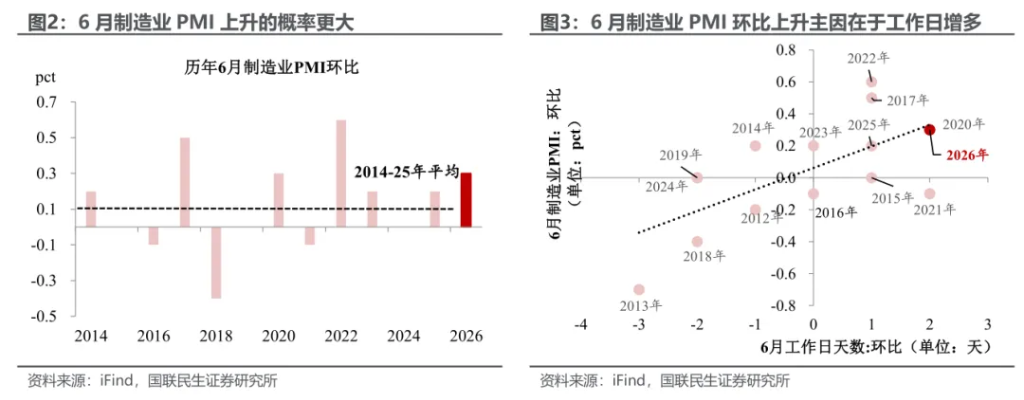
Volviendo a los datos del PMI, según las tendencias históricas, el aumento secuencial del PMI en junio no es una sorpresa. El número de días laborables naturalmente incrementa la posibilidad de que el PMI suba secuencialmente, y viceversa. En junio hubo más días laborables que en mayo, lo que elevó el índice PMI de junio. De acuerdo con las tendencias históricas, el aumento de días laborables en junio este año coincide perfectamente con la correlación positiva entre los días laborables y el PMI manufacturero.
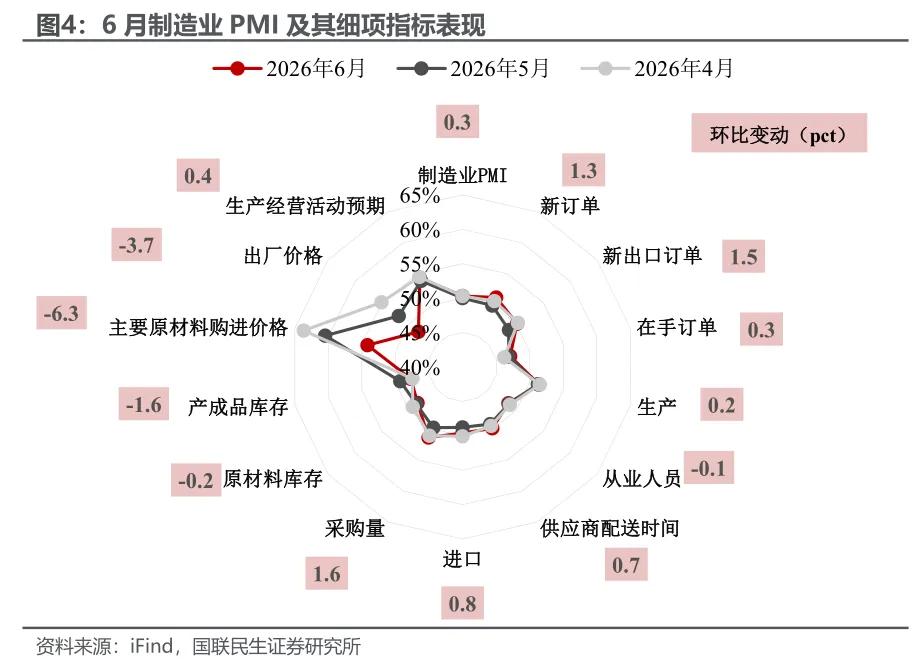
No obstante, bajo la apariencia del repunte general, la estructura de datos de este mes muestra puntos destacados con información incremental: el impulso del lado de la demanda sobre el PMI es significativamente mayor que el del lado de la oferta. En junio, el índice PMI de nuevos pedidos —representando la demanda— subió 1,3 puntos porcentuales secuencialmente, mientras que el índice PMI de producción —representando la oferta— subió apenas 0,2 puntos porcentuales. Esto refleja en parte la liberación de la demanda acumulada anteriormente tras la caída de precios. Paralelamente, el índice PMI de nuevos pedidos de exportación subió 1,5 puntos porcentuales hasta 50,1%, retornando por encima de la línea de expansión, mostrando que el ciclo de expansión del capital global aún continúa y la “capacidad de sostener” la demanda externa es más duradera de lo esperado.
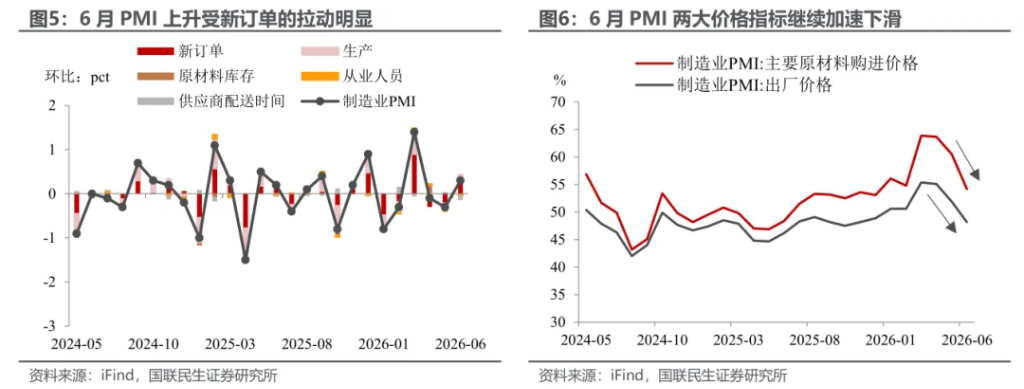
Los indicadores que anteriormente estuvieron fuertemente perturbados por factores internacionales como el precio del petróleo, también están acelerando su retorno a una base racional. Ambos índices de precios experimentaron una nueva “desaceleración” en junio: el índice de precios de compra de materias primas del PMI y el de precios de fábrica descendieron 6,3 puntos porcentuales y 3,7 puntos porcentuales respectivamente, registrando 54,2% y 48,2%. Estas cifras están cerca de los niveles previos al estallido del conflicto entre Estados Unidos, Israel e Irán este año. No obstante, en general, los precios en la upstream siguen siendo superiores a los de downstream, y las empresas downstream y midstream continúan bajo presión en cuanto a márgenes de ganancias.
En el periodo de retroceso de precios de materias primas, las empresas también están acelerando el ritmo de compras. El volumen de compras según el PMI de junio subió 1,6 puntos porcentuales, registrando 51,4%. Al mismo tiempo, los índices de inventario descendieron: el índice de inventarios de materias primas y el de productos terminados del PMI bajaron 0,2 y 1,6 puntos porcentuales respectivamente. Esta combinación de “comprar más y almacenar menos” refleja que, tras la caída de precios, las empresas están acelerando la compra para satisfacer la demanda de producción y, al mismo tiempo, acelerando la reducción de inventarios acumulados previamente, mostrando un ritmo operativo general más activo.
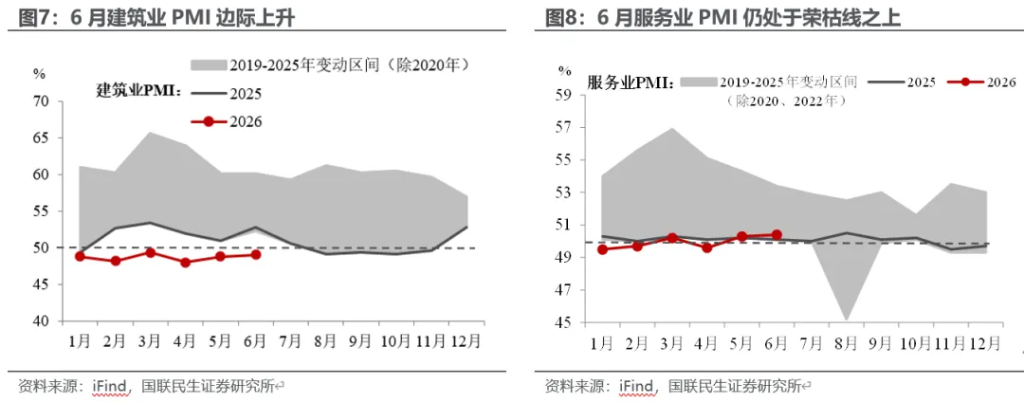
Enfocándose en los sectores no manufactureros, la resiliencia que muestran se convierte en un elemento fundamental de la dinámica interna de la economía actual. En la industria de construcción, a pesar de las lluvias intensas en el centro-sur y olas de calor extremo en el norte, la aumentada cantidad de días laborables en junio hizo que el PMI de construcción subiera 0,2 puntos porcentuales hasta 49%. En el sector servicios, beneficiado por el inicio de la temporada alta de viajes de verano y la promoción directa del comercio electrónico “618”, el PMI de servicios continuó subiendo 0,1 puntos porcentuales hasta 50,4%, permaneciendo arriba de la línea de expansión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El Banco de Japón subió las tasas de interés, pero el yen se dio vuelta y cayó. Las declaraciones de Kazuo Ueda no fueron lo suficientemente agresivas; estrategas advierten que la tendencia a la baja podría continuar.
Los estrategas creen que las declaraciones del gobernador del Banco de Japón, Kazuo Ueda, en la conferencia de prensa, decepcionaron a los inversores que esperaban comentarios más agresivos.
Goldman Sachs: el ritmo de aumento del oro se ralentiza por la desaceleración de las subidas de tasas de la Reserva Federal, pero la estructura de crecimiento sostenido no cambia
Goldman Sachs considera que las subidas de tasas solo están desacelerando el ritmo de la subida y no terminan con el mercado alcista. Se prevé que el valor justo del oro a fin de año sea de 4.650 dólares. El soporte más clave proviene de las compras de oro por parte de bancos centrales—actualmente con una velocidad de compra de 91 toneladas por mes, más de cinco veces el promedio histórico, lo que indica una tendencia estructural difícil de revertir. Además, las posiciones en opciones call son tres veces el promedio, y el efecto de cobertura de los market makers podría amplificar mecánicamente la subida, haciendo que el aumento real supere ampliamente las previsiones de referencia.
Las acciones espaciales de EE.UU. tuvieron una semana de fiesta: SpaceX (SPCX.US) está a punto de realizar su primer vuelo comercial con Starship, Voyager (VOYG.US) y Rocket Lab (RKLB.US) suben fuerte.
Esta semana, las acciones espaciales de Estados Unidos están impulsadas por múltiples catalizadores.
¡La demanda de la IA impulsa el sector de energías verdes! Estas 5 acciones se dispararon silenciosamente durante el año, con alzas de hasta el 223%
Algunas empresas de energía verde en el sector de sostenibilidad han superado silenciosamente a muchos de sus competidores más populares.
Precios de las criptos
Más


