
El yen vuelve a caer por debajo de su mínimo histórico y el Ministerio de Finanzas suspira impotente.

Morning FX
Como era de esperarse, el yen cayó por debajo del nivel de 162, alcanzando un mínimo de 40 años. Desde la firma del Acuerdo de Plaza en 1985, el yen nunca se había depreciado hasta un nivel tan extremo.
Los factores tradicionales de tipo de cambio ya no funcionan, lo que dificulta al Ministerio de Finanzas la intervención. Ni el diferencial nominal de tasas, el diferencial real, ni la balanza de pagos internacional pueden explicar la debilidad actual del yen. El origen de las ventas estructurales obliga a Japón a reconsiderar todo el sistema cambiario.
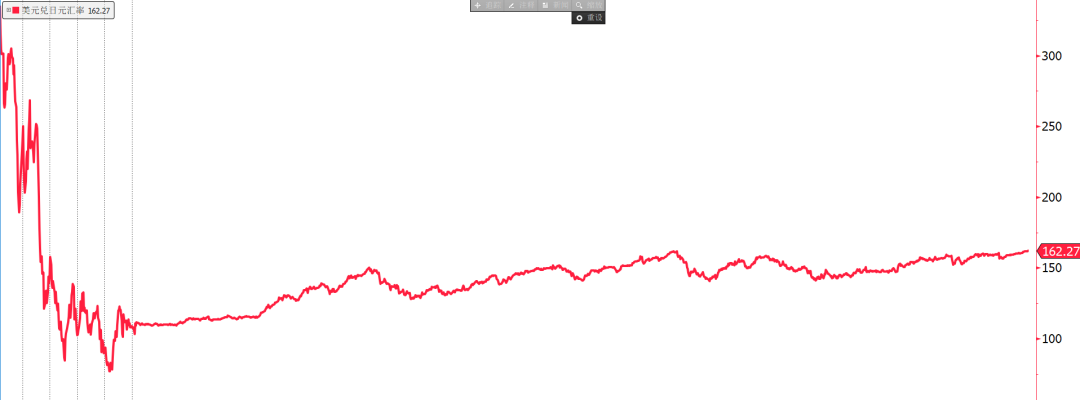
Imagen: Yen en su mínimo de cuarenta años
I. El poder disuasorio de la intervención es cada vez menor
La última intervención del Ministerio de Finanzas fue a finales de abril, movilizando cerca de 10 billones de yenes (63 mil millones de dólares), empujando el tipo de cambio USDJPY de 160 hasta el mínimo de 155. Sin embargo, menos de un mes después, el yen volvió a depreciarse.
La intervención anterior cambió del principio de velocidad de volatilidad (gran depreciación en corto tiempo) hacia puntos fijos. El nivel psicológico del mercado era 160, y la acción comenzó tras superar ese nivel, con varias entradas sucesivas para tratar de generar un efecto de disuasión continua.
Esta vez, tras superar nuevamente 160, el mercado intuyó una posible intervención, pero el Ministerio de Finanzas y el Banco de Japón fueron muy cautelosos, expresando preocupación solo de forma verbal. Si no se transmite una señal fuerte en un nivel fijo, el mercado seguirá desafiando su límite, la confianza de los bajistas crecerá y el costo de futuras intervenciones será aún mayor.
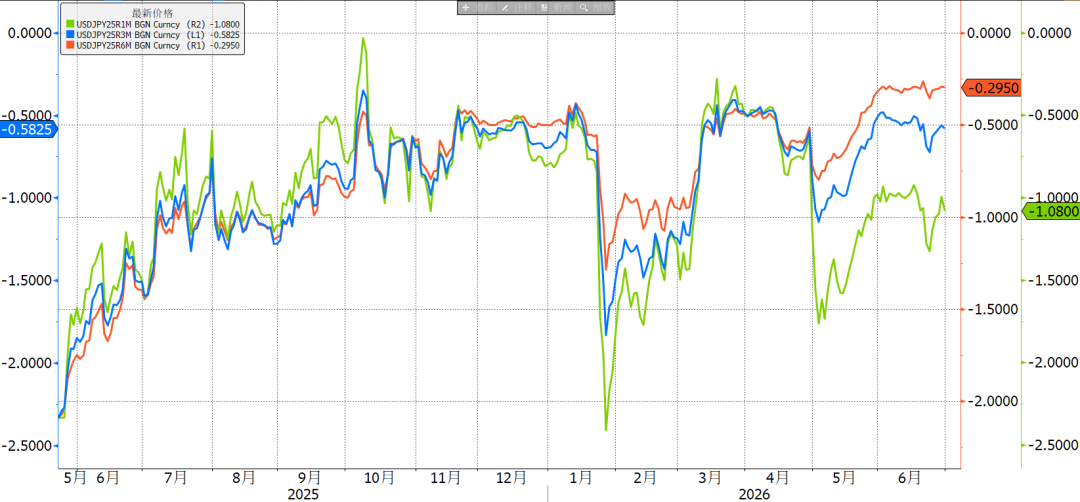
Imagen: Desaparición del temor por la intervención
El precio de las opciones de reversión de riesgo del yen cayó significativamente tras superar dos veces el nivel de 160, y el mercado llegó a valorar el riesgo de intervención. Pero ese pánico ya desapareció, el precio RR volvió a la normalidad.
II. La ineficacia de los factores macroeconómicos es lo más grave
Aunque la subida del USDJPY en esta ronda estuvo impulsada por el giro más agresivo de la Reserva Federal y el retorno de la fortaleza del dólar, los factores tradicionales ya no pueden explicar esta magnitud de depreciación.
En cuanto al diferencial de tasas entre Estados Unidos y Japón, las tasas de Estados Unidos tocaron techo en 2024 y el diferencial siguió estrechándose. El diferencial de corto plazo cayó del 5% máximo a un 2,5% actual; mientras el diferencial en bonos a diez años pasó del 4% al 1,73%. Si la depreciación del año pasado se podía atribuir al ensanchamiento de la diferencia real de tasas, este año con la inflación divergente entre ambos países, el diferencial real también se estrechó.
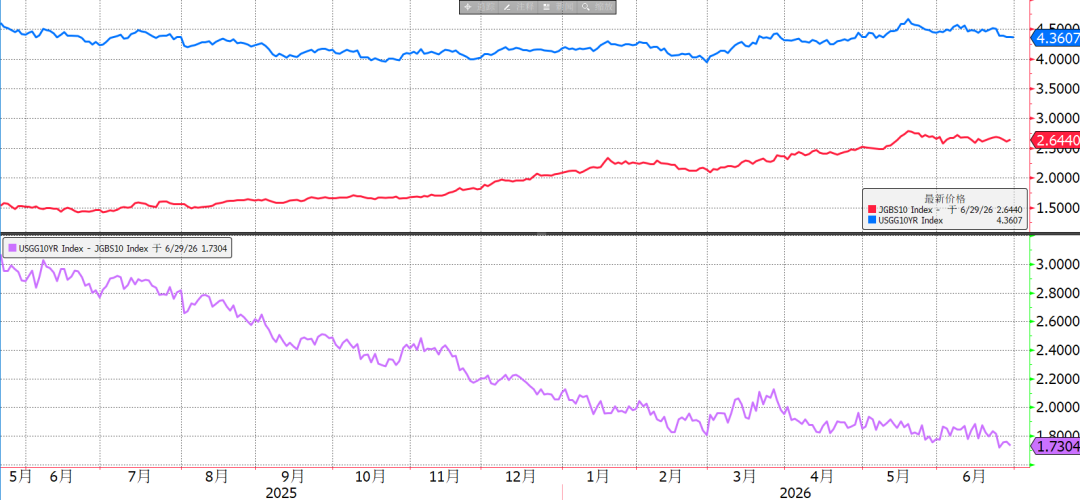
Imagen: El diferencial no puede explicar la debilidad del yen
El superávit de cuenta corriente del primer trimestre fue de aproximadamente 9,8 billones de yenes, ampliándose notablemente en comparación interanual. Sin embargo, parece que solo la salida de capital está dominando el tipo de cambio. El ritmo de liquidación de excedentes por cuenta corriente es muy bajo, el estrechamiento del diferencial no afecta el apetito por carry trade, y la presión de venta sobre el yen no disminuye en absoluto.
Con estos factores macroeconómicos ya ineficaces, la intervención es como intentar detener una avalancha y falta el entorno adecuado (deterioro de los datos de EEUU) para llevarla a cabo. Se requiere mostrar suficiente fuerza y determinación para poder frenar la depreciación del yen.
III. Resumen
(1) El yen cayó a un mínimo de 40 años, manteniendo la tendencia bajista tras superar el nivel de 160, ya cerca del límite extremo posterior al Acuerdo de Plaza.
(2) La debilidad actual del yen ya no se puede explicar por factores macroeconómicos, las ventas estructurales hacen que la intervención del Ministerio de Finanzas sea cada vez menos efectiva, pero aun así se debe mostrar suficiente disuasión para evitar entrar en un ciclo vicioso.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La Reserva Federal comienza a subir las tasas de interés, el crédito privado sufre aún más
El aumento de las tasas de interés actúa como el "golpe final": el costo de los préstamos variables para las empresas financiadas sube y los posibles compradores no quieren adquirir activos debido al alto costo de financiamiento. 349 mil millones de dólares están atrapados en fondos zombis, y unos 500 mil millones de dólares enfrentan riesgos de prolongación sin posibilidad de salida. La recaudación de fondos cayó al nivel más bajo desde 2020 y el rendimiento promedio de solo el 7% marca el punto más bajo en 14 años. Se espera que una ola de incumplimientos en inversiones en software estalle antes de 2028 y las valuaciones de créditos privados se desplomarán considerablemente.
Tendencias de capital detrás del gran repunte de la potencia computacional de IA: Los flujos de fondos de JPMorgan revelan que las compras minoristas están “reduciéndose”, mientras aumentan las inversiones en núcleos de potencia computacional como Nvidia y SanDisk.
Lo que se revela no es una retirada masiva de pequeños inversores en IA, sino que bajo presiones macroeconómicas el ritmo general de entrada al mercado se desacelera notablemente y la selección de acciones se vuelve más concentrada. Respecto a la decisión unánime de la Reserva Federal de aumentar la tasa de interés en 25 puntos básicos elevando la tasa de política al 3.75%-4.00%, la opinión de JPMorgan es: si solo se revierte el ciclo superficial de "bajas de tipo por precaución" del año pasado, y las ganancias de las empresas siguen siendo sólidas, junto con la ausencia de un empeoramiento en la situación de Medio Oriente, el mercado de acciones aún tiene capacidad para absorber el aumento de tasas de interés.
Precios de las criptos
Más


