
Expectativa de división, Wash queda sin palabras, caos en los corazones de todos

En la primera mitad de 2026, el DXY cayó de 99.3 a 95.5, rebotó a 100.6 por el enfrentamiento entre EE.UU. e Irán, y tras la llegada de Walsh siguió subiendo hasta 101.3. Después de una montaña rusa, el índice dólar fue en ascenso, pero el mercado se dividió en dos.
Primer semestre: Tres actos y un resultado: estancamiento
Enero-marzo, dólar débil. La Fed acumuló recortes de tasas desde septiembre de 2024 hasta 175 pb, la ventaja de tasas de EE.UU. se redujo, el déficit fiscal superó el 6% del PIB, el DXY cayó a 95.5 el 30 de enero, marcando un mínimo de cuatro años.
Marzo-mayo, impulso de refugio. El conflicto EE.UU.-Irán hizo que el Brent se disparara de 72 a 118 dólares, el capital global entró en pánico y volvió a depositarse en el dólar, las expectativas de inflación se dispararon, el DXY subió a 103.1. Tras el cese al fuego, el petróleo cayó por debajo de 70 dólares, pero el dólar solo bajó a 100. Esto muestra que la lógica cambió: de "refugio por guerra" a "apuesta por altos intereses".
Mayo-junio, llega Walsh. Walsh asumió el cargo en mayo, y en junio el gráfico de puntos del FOMC adoptó postura hawkish: 9 de 18 miembros anticipan aumentos este año, la tasa mediana para 2026 subió de 3.40% a 3.80%. El mercado asignó dos aumentos a un año vista, los bonos del Tesoro a 2 años pasaron de 3.85% a 4.25%, el DXY rebotó a 101.3.
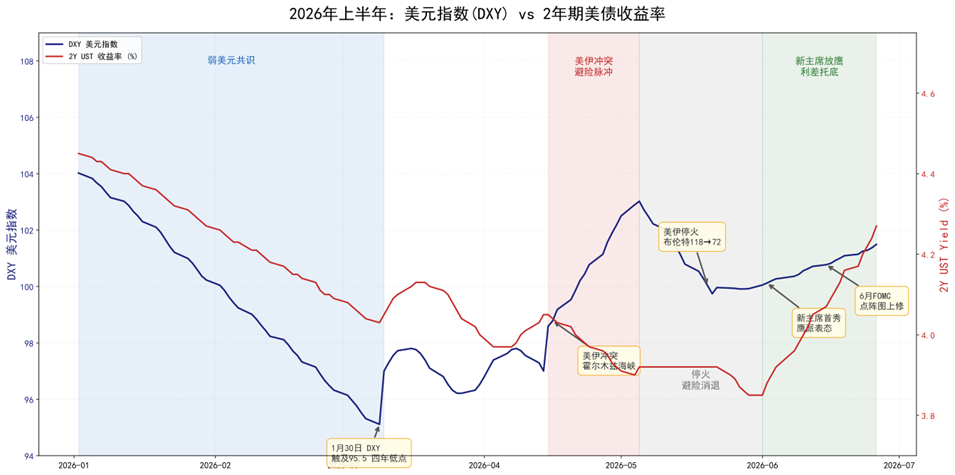
En este periodo, las expectativas de aumentos de tasas oscilaron repetidamente. Los futuros de fondos federales delatan seis cambios de dirección en dos meses para la tasa de septiembre. Los operadores no operan la dirección, operan el electrocardiograma.
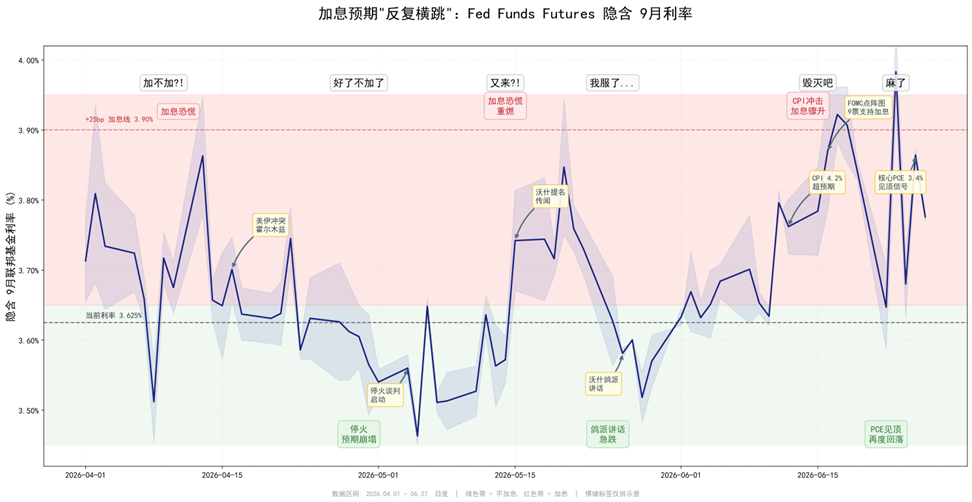
DXY y bono del Tesoro a 2 años: el dólar débil cayó a 95.5, el conflicto EE.UU.-Irán lo empujó a 103.1, tras el cese retrocedió y se mantuvo en 100 (el refugio dio paso a los altos intereses), Walsh lo impulsó de nuevo a 101.3.
La gran fractura del mercado
Un lado apuesta por suba de tasas. Según la regla de Taylor (PCE núcleo 3.4%, r*0.5%), la tasa debería estar en 4.7%, pero está en solo 3.75%. Nueve votos del gráfico de puntos apoyan aumentos, la construcción en IA y la recuperación económica tras recortes impulsan a EE.UU. Walsh, recién llegado y bajo presión de la Casa Blanca, necesita hacer algo para ganar autoridad en el organismo. Si en septiembre suben 25 pb, el bono a 2 años podría ir a 4.5-4.7% y el DXY de romper 103 ir hacia 105.
El otro lado apuesta por no subir. El PCE núcleo bajó de 3.5% a 3.4%, el CPI núcleo de 2.9% aún desciende. PIMCO y Pantheon Economics creen que la inflación tocó techo en mayo; el modelo instantáneo de inflación de la Fed de Cleveland proyecta 3.30% en junio. Es una cuestión de oferta, no de sobrecalentamiento económico. ¿Subir tasas cuando la inflación cae? Sería autodestructivo.
Ambas partes tienen argumentos válidos. ¿Subir o no? ¿Cuánto? Nadie tiene certeza absoluta.
¿Qué podría romper el estancamiento? En mi opinión, hay que seguir estos cuatro factores de cerca:
Uno, los datos de inflación. Es la variable central. El PCE núcleo de mayo: 3.4% (previo 3.5%), la Fed de Cleveland proyecta 3.30% para junio. Si la tendencia bajista continúa en el tercer trimestre hacia 3.2-3.3%, la presión para subir tasas se reduce y el dólar se debilita; si se mantiene encima de 3.4%, predominarán los hawks y el dólar tendría 3-5% de subida. CPI/PCE/NFP de julio-agosto son la primera bifurcación.
Dos, seguimiento al EE.UU.-Irán. El mercado ya descuenta el cese al fuego. Pero el petróleo se hundió casi 50 dólares y el DXY solo 3 puntos, la lógica de refugio fue desplazada por la de altos intereses. Si el conflicto se reactiva y el crudo vuelve a 100, la doble lógica de refugio + altos intereses podría llevar al dólar a nuevos máximos.
Tres, desempeño de Europa y Japón. El "excepcionalismo estadounidense" requiere contexto. Si Europa y Japón suben tasas, el diferencial se achica y el euro y el yen podrían apreciarse, pero hay que vigilar el impacto negativo sobre las economías tras el aumento.
Cuatro, China. Gradualmente se consolida la estructura G2. Si hay avances en las negociaciones comerciales entre China y EE.UU., el yuan podría fortalecerse y arrastrar monedas asiáticas, vale la pena seguirlo.
Cuatro cuadrantes: Mejor que adivinar dirección, es vigilar spread de tasas
Cuando hay lucha entre largos y cortos, una manera es seguir la línea "spread de tasas → dólar":
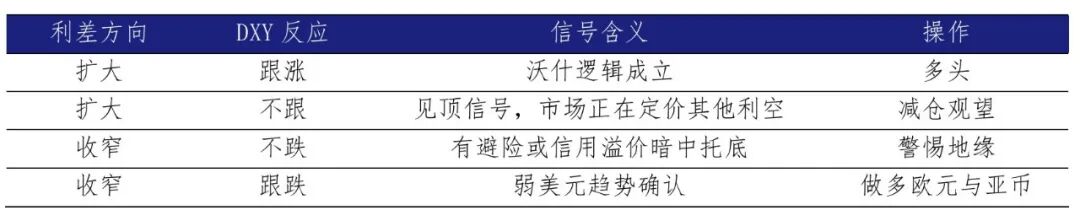
DXY vs diferencial EE.UU.-Europa. Si el diferencial se amplía y el dólar no acompaña, es techo. Si el diferencial se achica y el dólar no cae, hay refugio de fondo.
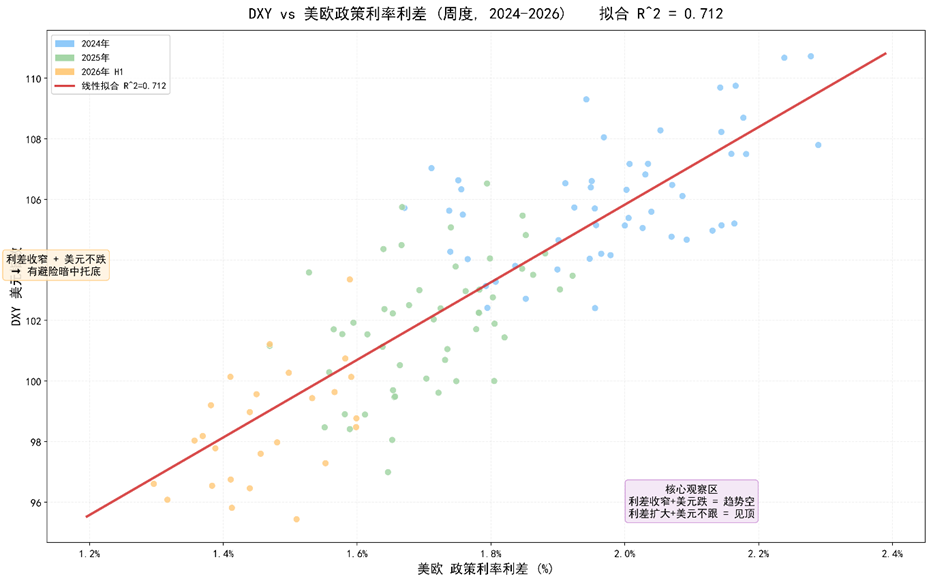
DXY vs diferencial EE.UU.-Japón. El diferencial pasó rápidamente de 5.3% a 2.6%, es la variable marginal clave a seguir en la segunda mitad: la presión de apreciación del yen (por políticas económicas o intervención) aún no se ha liberado del todo.
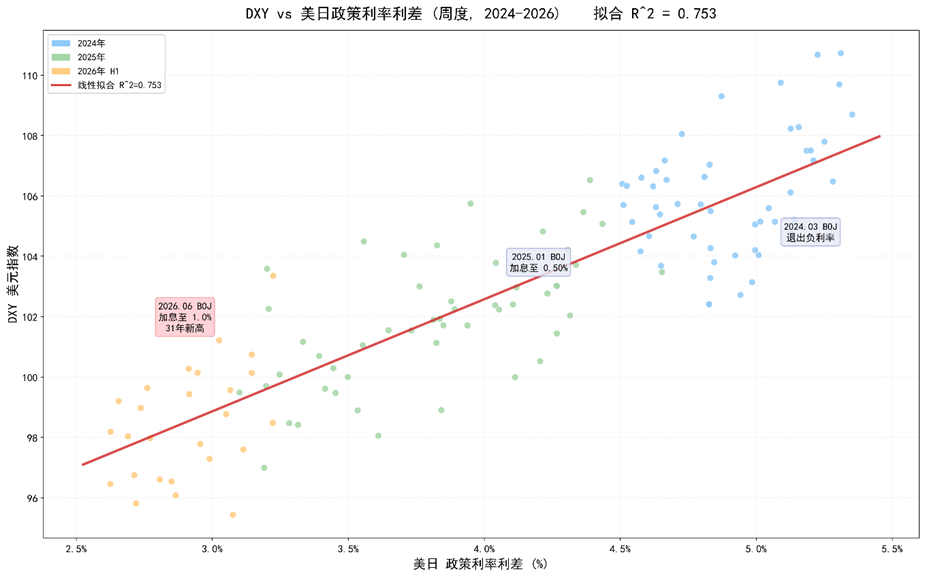
En términos generales, la divergencia sobre la trayectoria futura de tasas de la Fed es grande. Esto significa que, una vez se confirme la dirección, la subida o caída será muy intensa.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La Reserva Federal comienza a subir las tasas de interés, el crédito privado sufre aún más
El aumento de las tasas de interés actúa como el "golpe final": el costo de los préstamos variables para las empresas financiadas sube y los posibles compradores no quieren adquirir activos debido al alto costo de financiamiento. 349 mil millones de dólares están atrapados en fondos zombis, y unos 500 mil millones de dólares enfrentan riesgos de prolongación sin posibilidad de salida. La recaudación de fondos cayó al nivel más bajo desde 2020 y el rendimiento promedio de solo el 7% marca el punto más bajo en 14 años. Se espera que una ola de incumplimientos en inversiones en software estalle antes de 2028 y las valuaciones de créditos privados se desplomarán considerablemente.
Tendencias de capital detrás del gran repunte de la potencia computacional de IA: Los flujos de fondos de JPMorgan revelan que las compras minoristas están “reduciéndose”, mientras aumentan las inversiones en núcleos de potencia computacional como Nvidia y SanDisk.
Lo que se revela no es una retirada masiva de pequeños inversores en IA, sino que bajo presiones macroeconómicas el ritmo general de entrada al mercado se desacelera notablemente y la selección de acciones se vuelve más concentrada. Respecto a la decisión unánime de la Reserva Federal de aumentar la tasa de interés en 25 puntos básicos elevando la tasa de política al 3.75%-4.00%, la opinión de JPMorgan es: si solo se revierte el ciclo superficial de "bajas de tipo por precaución" del año pasado, y las ganancias de las empresas siguen siendo sólidas, junto con la ausencia de un empeoramiento en la situación de Medio Oriente, el mercado de acciones aún tiene capacidad para absorber el aumento de tasas de interés.
Precios de las criptos
Más


