
Franco suizo: el halo de refugio seguro se desvanece

El "moneda más fuerte del mundo", el franco suizo, ha tenido algunos problemas últimamente.
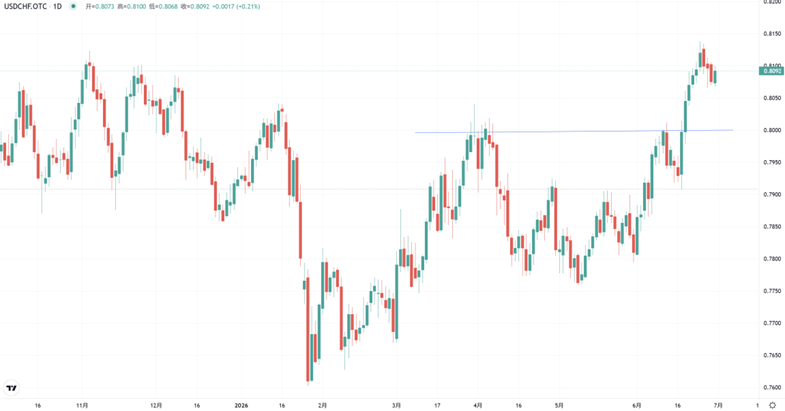
En enero de este año, USDCHF cayó por debajo de 0.78, alcanzando un mínimo de 11 años; en ese momento, la región del Medio Oriente estaba bajo fuego y los fondos globales orientados al resguardo convergían frenéticamente hacia el franco. El Banco Nacional Suizo no enfrentaba problemas de inflación ni de crecimiento, sino una suerte de "bendición problemática": su moneda era demasiado fuerte.
Sin embargo, en junio, el panorama cambió abruptamente. El 18 de junio, el USDCHF se disparó y superó el nivel de 0.80, tocando un máximo de 0.8016, y desde entonces ha oscilado entre 0.80 y 0.81. En apenas cinco meses, el franco se depreció casi un 3% frente al dólar.
Reciente tendencia USDCHF
¿Qué ha pasado? Creo que hay tres motores centrales:
Primero, la demanda de refugio ha bajado de manera sistemática. La guerra entre Estados Unidos e Irán, el bloqueo del Estrecho de Ormuz y la suba del precio del petróleo habían impulsado los fondos hacia el franco, el "refugio definitivo". Sin embargo, tras el acuerdo de cese del fuego en abril, la reapertura del Estrecho de Ormuz y la fuerte caída de los precios del petróleo, la lógica de refugio se debilitó desde sus bases. Los fondos salieron de activos refugio, con el franco en la vanguardia.
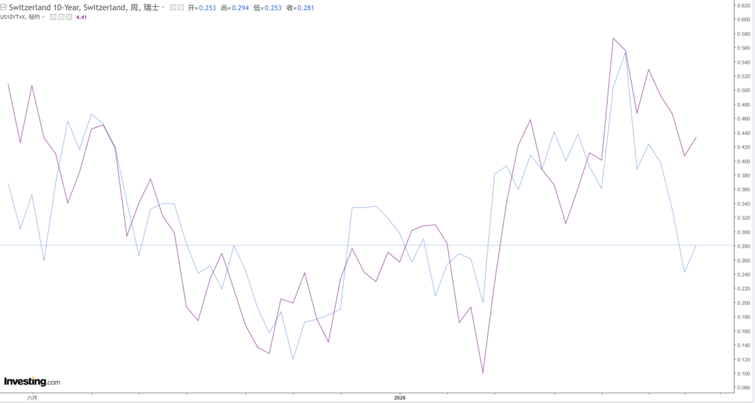
Segundo, la desventaja de diferencial de tasas se manifestó más claramente. El 18 de junio, la Reserva Federal mantuvo su tasa en 3,50%-3,75%, y la primera conferencia de prensa de la nueva presidenta Walsh reforzó la expectativa hawkish de "Higher for Longer". Ese mismo día, el Banco Nacional Suizo mantuvo su tasa de política en 0%. La diferencia de tasas entre Suiza y EEUU supera los 350 puntos básicos; el costo de oportunidad de mantener francos es altísimo. Cuando la aversión al riesgo baja, los fondos especulativos naturalmente vuelven a las monedas de mayor tasa de interés.
Bono suizo a 10 años (azul) VS bono estadounidense a 10 años (violeta)
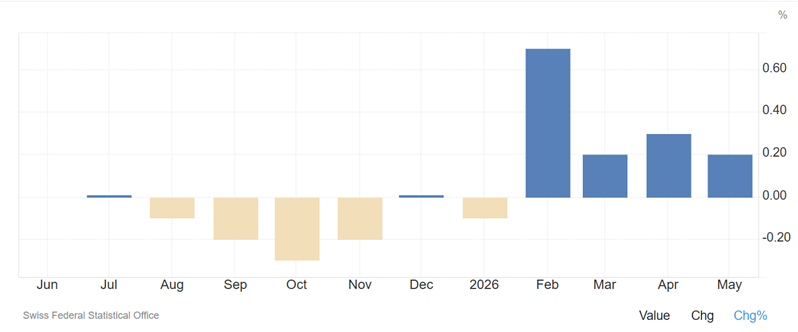
Tercero, las dudas internas sobre la economía suiza. El IPC de mayo fue apenas del 0,2%, muy lejos del límite superior del 2% del Banco Central, e incluso se vislumbra un riesgo por deflación. En su comunicado de junio, el Banco Nacional Suizo ancló su proyección de inflación 2026-2027 en 0,6%. En otras palabras, no hay razón para subir tasas en el futuro cercano, e incluso podría ver con buenos ojos una depreciación mayor del franco. La expectativa de crecimiento del PIB es solo del 1%. Suiza, el "alumno ejemplar", atraviesa un periodo de bajo crecimiento y desánimo.
Evolución del IPC suizo en el último año
¿Pero el franco seguirá debilitándose? Creo que no necesariamente.
En el comunicado de junio, el Banco Nacional Suizo enfatizó de manera inusual que "si fuera necesario, aumentará la intervención en el mercado cambiario". El mercado suele considerar la zona de 0,7780-0,7800 como la línea roja implícita de intervención para el banco central. Es un "techo" (desde el punto de vista del franco), pero también un "piso" (desde el USDCHF). Hacia arriba, varias instituciones plantean objetivos de corto plazo en el rango de 0.82-0.825; si los datos económicos americanos continúan sólidos, alcanzar este nivel no es imposible.
En el mediano plazo, hay que estar atentos: la característica de refugio del franco nunca desapareció, solo "descansa". Si las tensiones geopolíticas se agravan de nuevo, el franco puede activarse otra vez como refugio de fondos. Además, el superávit de cuenta corriente, baja deuda estatal, estabilidad política y otros factores estructurales positivos siguen intactos.
Para empresas que manejan pagos o cobros en francos, mi recomendación es: USDCHF está en niveles relativamente altos este año, por lo que es un buen momento para fijar forward si hay que comprar francos; si la empresa recibe ingresos en francos para convertir a dólares o yuanes, no es preciso apurarse, pueden esperar mejores niveles de cambio, o hacer la conversión escalonadamente para suavizar la volatilidad.
Resumen del análisis de hoy:
1. El debilitamiento reciente del franco tiene como motores principales la caída de la aversión al riesgo, el gran diferencial de tasas de 350 pb y el régimen de políticas divergentes "hawkish EEUU, dovish Suiza".
2. USDCHF ha superado el nivel clave de 0.80; el objetivo de corto plazo apunta a la franja 0.82-0.825, pero la línea roja de intervención del Banco Nacional Suizo en 0,7780-0,7800 limita el espacio de depreciación del franco.
3. La característica de refugio del franco está en "descanso", no "desaparecida". Si los riesgos geopolíticos o de recesión vuelven a aumentar, puede activarse nuevamente. Los clientes corporativos deben gestionar el riesgo cambiario según la dirección de sus cobros y pagos.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La Reserva Federal añade presión con otra subida de tasas; la tasa de interés hipotecaria en Estados Unidos sube durante cuatro semanas seguidas y se acerca al 7%. La recuperación del mercado inmobiliario podría retrasarse aún más.
Según datos publicados el jueves por Freddie Mac, hasta el 17 de septiembre la tasa promedio de interés de las hipotecas fijas a 30 años en Estados Unidos subió al 6,95%, frente al 6,76% de la semana anterior. Es la cuarta semana consecutiva de aumento y marca el nivel más alto desde enero de 2025.
Acciones estadounidenses durante la noche | Las solicitudes semanales de desempleo en EE. UU. caen inesperadamente; los tres principales índices cierran al alza; Intel (INTC.US) sube más del 7,6%.
Al cierre, el índice Dow Jones subió 316,14 puntos, un aumento del 0,61%, situándose en 51.778,04 puntos; el índice S&P 500 aumentó 85,91 puntos, un 1,14%, hasta los 7.637,72 puntos; y el índice compuesto Nasdaq subió 439,87 puntos, un 1,69%, llegando a 26.418,30 puntos.
Turquía adopta medidas de emergencia por varios frentes: liquidación de fondos por casi 20 mil millones de dólares, arresto de altos ejecutivos y prohibición de operaciones.
El ministro de Finanzas de Turquía afirmó que los riesgos son "temporales y controlables". Los reguladores liquidarán más de cien fondos gestionados por siete compañías de gestión de activos, lo que afecta a más de 350.000 inversores; además, presentaron cargos penales contra 38 personas y les impusieron una prohibición de operar durante dos años. Varios altos ejecutivos de instituciones financieras fueron arrestados, detenidos o tienen restringida la salida del país. El banco central aumentó la escala de financiamiento de recompra, relajó los requisitos de capital bancario y elevó el límite de préstamos en el mercado interbancario a diez veces su margen previo. El índice bancario turco llegó a subir más del 9% el jueves, mientras que numerosas acciones de mediana y baja capitalización siguieron cayendo.
Huang Renxun: Las ventas de chips de Nvidia el próximo año serán el doble que este año, y no se puede regular la inteligencia artificial como se regula las redes sociales.
Huang Renxun se opone a aplicar la misma regulación que en las redes sociales, porque las redes sociales son un producto, mientras que la inteligencia artificial es una tecnología fundamental que sostiene otros productos y tecnologías. Él sostiene que la regulación debe enfocarse en los productos, no en la tecnología en sí. Además, enfatiza la importancia de pruebas rigurosas y afirma que si un producto no es lo suficientemente seguro, su lanzamiento debe postergarse. “La seguridad en la inteligencia artificial es crucial”.
Precios de las criptos
Más


