
Directora de Estrategia de Citadel: el mercado subestima la probabilidad de que la Reserva Federal suba las tasas de interés en julio

El marco de políticas de la Reserva Federal está pasando de una “inercia” a una “adaptabilidad”; el mercado de renta fija podría enfrentar un verano brutal.
El 5 de julio, Frank Flight, jefe de estrategia macroeconómica de Citadel Securities, advirtió en su último informe que el mercado subestima gravemente la probabilidad de que la Reserva Federal aumente las tasas en la reunión de julio. Mantiene la previsión base de dos aumentos de tasas este año, pero considera que los inversores siguen atrapados en un "marco de políticas de inercia", presuponiendo erróneamente que la Reserva Federal solo actuará cuando los datos la obliguen por completo.
Flight señala que la actuación del presidente Walsh en la reunión FOMC de junio fue calificada como “A+”: la tasa de inflación de equilibrio bajó, la curva de rendimientos se aplanó, el dólar se fortaleció y la breve corrección de los activos de riesgo fue rápidamente absorbida. Esta reacción del mercado indica que una serie rápida de "subas de tasas por credibilidad" es soportable para el mercado, incluso si no estaba completamente descontada de antemano. Al mismo tiempo, su marco macro trans-asset y los datos de flujos de efectivo de bonos del Tesoro de EE.UU. señalan riesgos al alza para los rendimientos, y la presión sobre los mercados de renta fija podría persistir.
De la "inercia" a la "adaptabilidad": el cambio de marco de políticas es subestimado por el mercado
Flight considera que el error central en la fijación de precios actual del mercado es que los inversores siguen utilizando el viejo "marco de políticas de inercia", es decir, asumiendo que la Reserva Federal es lenta y solo actúa de manera pasiva tras acumular suficientes datos. Él afirma que el cambio de la Reserva Federal hacia un “marco de políticas adaptativo” es real y está lejos de ser plenamente reconocido por el mercado.
Bajo un marco de políticas adaptativas, la estrategia óptima del banco central es reaccionar rápidamente ante cualquier desviación de su doble mandato, evitando que esa desviación se consolide. Este mecanismo permite que los salarios y la fijación de precios integren expectativas de inflación del 2%, aumentando la probabilidad de alcanzar el objetivo y reduciendo la necesidad de medidas restrictivas comparado con el camino del marco de inercia de “retraso y luego freno brusco”.
Él subraya en particular que si la Reserva Federal pierde la oportunidad de cumplir con su palabra en la reunión de julio, la declaración de Walsh en la conferencia de prensa de junio parecerá superficial y podría llevar al mercado a devolver parte de la prima de credibilidad ganada.
Las señales trans-asset y los flujos de efectivo de bonos del Tesoro apuntan a un aumento de rendimientos
En términos técnicos y de flujos, las señales cuantitativas de Citadel Securities también apoyan una perspectiva de aumento de los rendimientos.
Flight recuerda que el 19 de mayo advirtió sobre el riesgo de una rápida fortaleza de la duración global, cuando dos factores desencadenaron ese juicio:
Primero, el valor del factor de crecimiento PC1 del modelo de descomposición trans-asset alcanzó el umbral de reversión de +2 desviaciones estándar, lo que sugería riesgo bajista para los rendimientos; segundo, los flujos de efectivo de bonos del Tesoro mostraban un fuerte incremento en las compras netas. El 19 de mayo se convirtió en el punto máximo de los rendimientos en lo que va del año.
Sin embargo, ambos factores de visión de duración se han revertido por completo. El factor PC1 en el marco macro ha variado más de 3 desviaciones estándar en las últimas semanas, actualmente se ubica en -1.17 desviaciones estándar; al mismo tiempo, los flujos de efectivo de bonos del Tesoro muestran que la intensidad de ventas netas ha escalado notablemente.
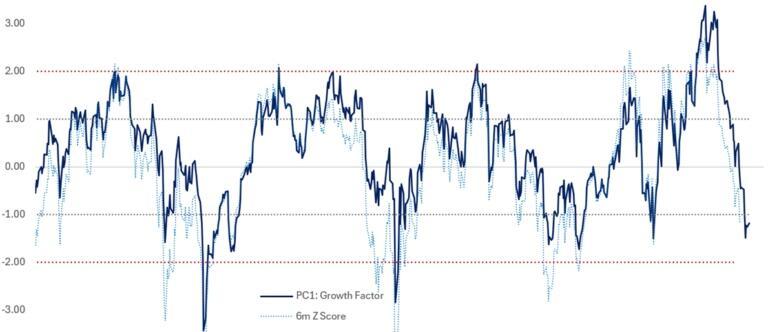
Flight concluye que las señales anteriores apuntan en conjunto a un riesgo adicional de aumento de los rendimientos, y la presión en el mercado de renta fija probablemente se intensifique durante el verano.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Solidigm, una filial de SK Hynix (SKHY.US), considera construir una fábrica de NAND en EE. UU., pero aún existen obstáculos de costos y políticos.
Personas con conocimiento del tema revelaron que la subsidiaria Solidigm, perteneciente a SK Hynix (SKHY.US), está considerando construir una fábrica de chips de memoria flash NAND en Estados Unidos.
El Banco de Japón subió las tasas de interés, pero el yen se dio vuelta y cayó. Las declaraciones de Kazuo Ueda no fueron lo suficientemente agresivas; estrategas advierten que la tendencia a la baja podría continuar.
Los estrategas creen que las declaraciones del gobernador del Banco de Japón, Kazuo Ueda, en la conferencia de prensa, decepcionaron a los inversores que esperaban comentarios más agresivos.
Goldman Sachs: el ritmo de aumento del oro se ralentiza por la desaceleración de las subidas de tasas de la Reserva Federal, pero la estructura de crecimiento sostenido no cambia
Goldman Sachs considera que las subidas de tasas solo están desacelerando el ritmo de la subida y no terminan con el mercado alcista. Se prevé que el valor justo del oro a fin de año sea de 4.650 dólares. El soporte más clave proviene de las compras de oro por parte de bancos centrales—actualmente con una velocidad de compra de 91 toneladas por mes, más de cinco veces el promedio histórico, lo que indica una tendencia estructural difícil de revertir. Además, las posiciones en opciones call son tres veces el promedio, y el efecto de cobertura de los market makers podría amplificar mecánicamente la subida, haciendo que el aumento real supere ampliamente las previsiones de referencia.
Las acciones espaciales de EE.UU. tuvieron una semana de fiesta: SpaceX (SPCX.US) está a punto de realizar su primer vuelo comercial con Starship, Voyager (VOYG.US) y Rocket Lab (RKLB.US) suben fuerte.
Esta semana, las acciones espaciales de Estados Unidos están impulsadas por múltiples catalizadores.
Precios de las criptos
Más


