
La Reserva Federal emite señales dovish: Nuevas estrategias de asignación para acciones estadounidenses, oro y bonos a corto plazo

Informe de HuizhongNet 7 de julio—— Williams emite declaraciones de carácter dovish.
Admitió que el nivel general de inflación sigue siendo elevado, pero la caída en los precios de la energía es significativamente positiva, y se espera que estos precios disminuyan aún más en los próximos meses, lo que ayudará a enfriar la inflación; el impacto de las tarifas en los precios probablemente ya alcanzó su punto máximo, y la presión al alza sobre los precios se aliviará gradualmente.
En cuanto a los fundamentos de la economía, el mercado laboral se mantiene estable y la economía general de Estados Unidos puede sostener un ritmo de crecimiento constante. El auge en la inversión en la industria de la IA continuará, y la expansión industrial seguirá respaldando la economía. En cuanto a la política monetaria, Williams considera que el rango actual de tasas de interés es adecuado, y la política monetaria vigente es suficiente para lograr los objetivos de estabilidad de precios y pleno empleo.
Al mismo tiempo, ante múltiples incertidumbres del mercado, la Reserva Federal no debería emitir una guía de previsión de largo plazo demasiado clara,
Perspectiva de asignación de instituciones
El gigante global de gestión de activos BlackRock, en su perspectiva de mitad de año 2026, señala que la economía global actual está entrando en un ciclo de escasez, y la expansión de la inversión industrial sigue ampliando las restricciones de oferta en múltiples categorías upstream. De esto se derivan tres temas clave de inversión: crecimiento escaso, ingresos duraderos, y romper la clasificación tradicional de activos. Recomienda una inversión activa para identificar oportunidades en sectores escasos, con una sobreasignación central en acciones estadounidenses.
Sumado a las últimas declaraciones dovish de Williams de la Reserva Federal, el entorno macroeconómico de inflación descendente, economía estable y política monetaria sin endurecimiento favorece simultáneamente a acciones estadounidenses, renta fija de corta duración, metales preciosos y otros activos, haciendo más claras las oportunidades estructurales. Se pueden construir portafolios estratificados basándose en pistas macroeconómicas e institucionales.
El mercado ya ha valorado anticipadamente las ganancias de crecimiento a largo plazo del sector; el índice S&P 500 ha subido enormemente, logrando su mejor trimestre en seis años.
No es necesario tomar posiciones agresivas sobre activos tecnológicos; basta una asignación moderada a empresas hardware upstream, evitando inflarse demasiado en temas de aplicaciones downstream con mucho hype.
La lógica de respaldo de los fundamentos de ganancias en acciones estadounidenses es muy sólida; se esperan ganancias interanuales del S&P 500 del 23% en el segundo trimestre, marcando siete trimestres consecutivos de aumentos de dos dígitos.
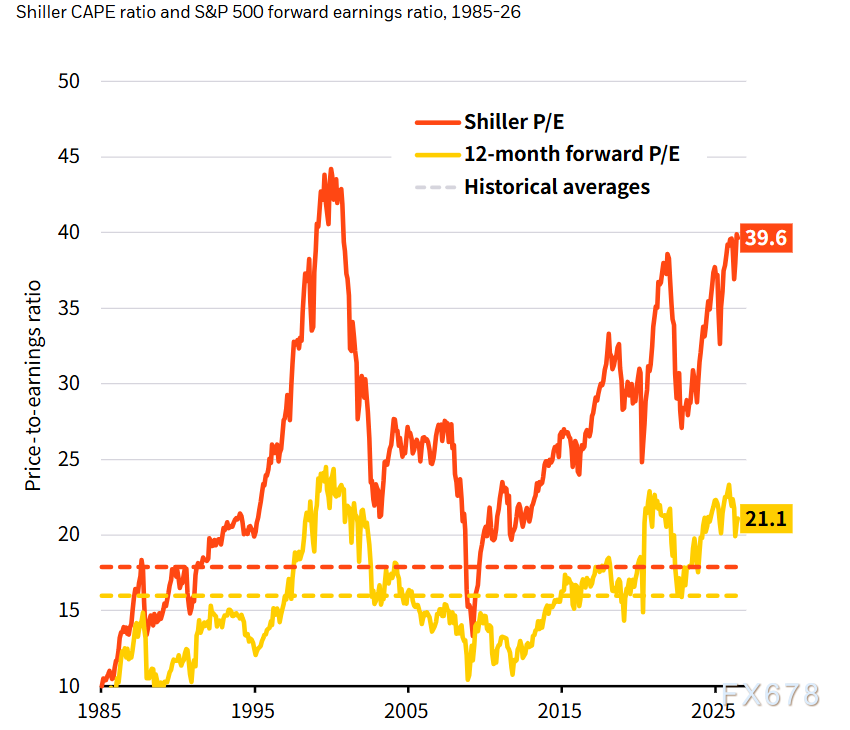
(El crecimiento esperado y las valoraciones aumentan, absorbiendo parte de la burbuja en los precios)
Por el contrario, Europa, Reino Unido y Japón carecen de industrias con alto dinamismo, tienen una elasticidad de crecimiento insuficiente y solo son adecuadas para posiciones neutrales.
El entorno macro refuerza: las declaraciones dovish de Williams amplían la gama de activos beneficiados
Williams considera que la persistente caída de los precios de la energía seguirá reduciendo la inflación, el impacto de las tarifas ha alcanzado su máximo, las presiones inflacionarias altas se aliviarán gradualmente; al mismo tiempo, el empleo permanece estable, la economía opera tranquilamente y la inversión industrial sostiene la economía real.
El nivel actual de política monetaria es compatible con los objetivos, y ante múltiples incertidumbres, no se dará una orientación de endurecimiento marcada; la probabilidad de altas subas de tasa disminuye significativamente.
Segundo, bonos de corto y medio plazo: inflación decreciente, expectativas de subida de tasas moderándose, presión sobre las tasas de interés reduciéndose, pero los bonos de largo plazo siguen siendo sensibles a las tasas, por lo que los bonos de corta duración tienen mejor relación riesgo-beneficio;
Tercero, metales preciosos como el oro, donde las expectativas de bajas tasas reales, incertidumbre global geopolítica y demanda de refugio aumentan el valor de asignación del oro, pudiendo equilibrar la volatilidad de renta variable y mejorar la cobertura del portafolio.
Dos temas de inversión complementarios y estrategias de asignación por activos
Asignar preferentemente bonos de corto y mediano plazo de la zona euro, al mismo tiempo centrarse en créditos públicos y privados con flujos de efectivo estables; evitar bonos de largo plazo muy volátiles, ya que tienen riesgos de fluctuación de tasas elevados y baja eficacia de cobertura.
El mercado crediticio requiere selección cuidadosa: solo asignar activos con flujos de efectivo claros, buena protección de derechos e elevado valor de recuperación, evitando activos de crédito con fundamentos débiles.
La división básica entre acciones, bonos y clases alternativas ya no se adapta al mercado actual; la inversión debe enfocarse primero en temas industriales y exposiciones de riesgo, y luego elegir herramientas de inversión adecuadas. Los activos de infraestructura son ejemplo típico: satisfacen requerimientos de apoyo industrial, proporcionan flujos de efectivo estables en el largo plazo, y poseen características tanto de crecimiento como de ingreso; los metales preciosos como el oro, en cambio, son independientes del ciclo tradicional de acciones y bonos, fungiendo como excelentes herramientas de cobertura inter-cíclica.
El marco táctico de asignación por categorías es claro: sobreasignar acciones estadounidenses en renta variable, mantener posiciones neutrales en acciones europeas, británicas y japonesas; diversificar de manera moderada en tecnología sin tomar posiciones concentradas; en renta fija, focalizarse en bonos gubernamentales de corto y medio plazo; en crédito, seleccionar solo activos de alta calidad con control estrictos; en activos alternativos, asignar modestamente oro e infraestructura para cubrir la volatilidad.
Resumen
Combinando el marco de inversión en ciclo de escasez de BlackRock para 2026 y las recientes declaraciones dovish de Williams de la Reserva Federal, la lógica central del mercado se refuerza: la lógica de escasez industrial respalda la resiliencia en ganancias de acciones estadounidenses, las expectativas de una inflación menor y el final del ciclo de aumentos de tasas crean un entorno moderado que también favorece los bonos de corta duración y metales preciosos como el oro. El mercado está dominado por oportunidades estructurales y no muestra tendencias de aumento generalizado o caídas sistémicas.
La idea central es combinar de manera equilibrada activos de crecimiento, renta fija y refugio: acciones estadounidenses como núcleo de renta variable, bonos a corto plazo para estabilizar el flujo de caja, oro para proteger contra riesgos extremos, seleccionar activamente activos y evitar apuestas excesivas en sectores o asignaciones pasivas simples.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El precio del petróleo y las tasas de interés aumentan, pero las acciones estadounidenses siguen confiando en TACO
El precio del petróleo supera los cien dólares, la Reserva Federal sube las tasas de interés y la tensión en el estrecho de Ormuz persiste: la apuesta "TACO" de Wall Street, basada en la creencia de que Trump siempre terminará cediendo, está entrando en su momento más peligroso. La inesperada resistencia de las acciones estadounidenses debilita aún más el incentivo de Trump para buscar un acuerdo; el verdadero punto de presión es que los rendimientos del mercado de bonos se acercan a la línea de alerta del 4,946%. Se informa que las negociaciones tras bambalinas aún continúan, pero esta vez, ¿podrá el mercado esperar el cambio de rumbo de Trump?
¡Wall Street cambió de opinión de la noche a la mañana! KKR prevé que las tasas de interés "más altas por más tiempo" se mantendrán hasta 2029, apostando a que el rendimiento del bono del Tesoro estadounidense a 10 años supere el 5,1% para fin de año.
Después de que la Reserva Federal aumentara las tasas de interés por unanimidad, KKR elevó su pronóstico sobre el rendimiento de los bonos del Tesoro estadounidense a largo plazo y declaró que espera que la Reserva Federal mantenga la tasa de referencia en un nivel superior al previamente estimado.
Claude lidera el 26% del desarrollo, y con su “teoría de desaceleración de IA”, Anthropic genera debate sobre el “IA desarrollando IA”. ¡El paradigma de entrenamiento RSI impulsa una enorme expansión de la demanda de poder de cómputo!
El chatbot Claude de Anthropic PBC impulsó más de una cuarta parte del trabajo de investigación y desarrollo (I+D) de inteligencia artificial de la empresa. La compañía descubrió que Claude "lideró" el 26% de las tareas de I+D de Anthropic y colaboró con los empleados para completar aproximadamente el 90% del trabajo. Anthropic planea introducir evaluadores externos dentro de la empresa y otorgarles acceso a procesos, sistemas y datos internos para ayudar a monitorear el avance del desarrollo de inteligencia artificial.
Precios de las criptos
Más


