
Dólar: la noche del cambio por las nóminas no agrícolas

Morning FX
El índice del dólar inició julio con una fuerte vela bajista——ayer el índice del dólar cayó un 0,7%, retrocediendo justo por encima del nivel 100; USDJPY cayó un 1% hasta la zona de 161.
La sesión de ayer fue interesante y reflejó varias señales:
1. La caída intradía del dólar se completó principalmente antes de la publicación de los datos de empleo no agrícola (sesión asiática y europea), mostrando claramente anticipación en el movimiento;
2. Los mayores rebotes durante el día fueron protagonizados por monedas de bajo interés, como el yen y el franco suizo.Es evidente que los fondos de carry trade están retirándose.Considerando que el desempeño del yen no parece estar influenciado por intervención oficial de Japón, esto parece una retirada voluntaria de los fondos de carry trade.
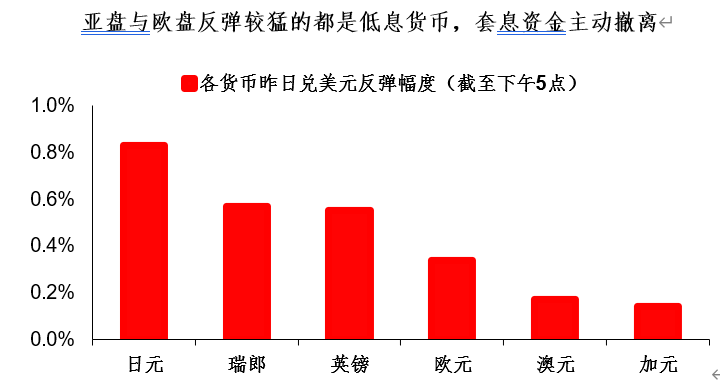
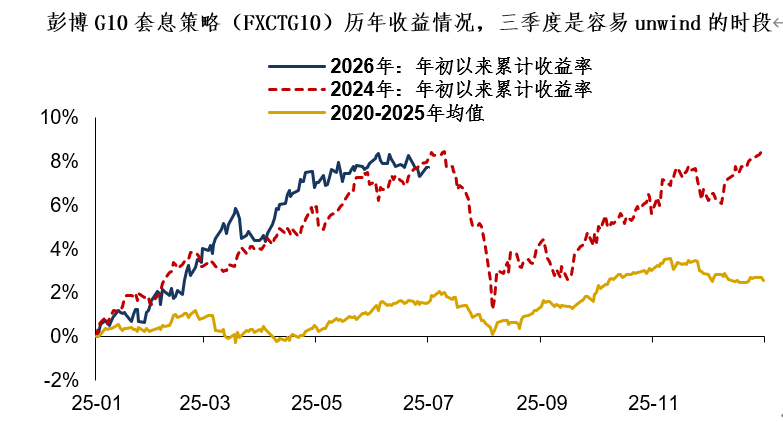
La intención de los fondos de carry trade es fácil de entender.Este año es un año destacado para el carry trade; la estrategia de Bloomberg G10 (FXCTG10) acumula una ganancia de 7,6% en el primer semestre. Para mitad de año, los fondos de carry trade ya tienen ganancias flotantes significativas y las posiciones están bastante concentradas (ver “Dólar, demasiados compradores”). Seguro que algunos fondos de carry trade considerarán realizar ganancias parciales en etapas.
Al fin y al cabo, el caso de liquidación masiva de carry trade en julio de 2024 está fresco en la memoria, donde el detonante fue la sorpresa negativa en el empleo no agrícola de EEUU y la intervención del yen. El entorno de mercado de la primera mitad de este año es muy parecido al de 2024. El mercado aprende, y todos quieren adelantarse.
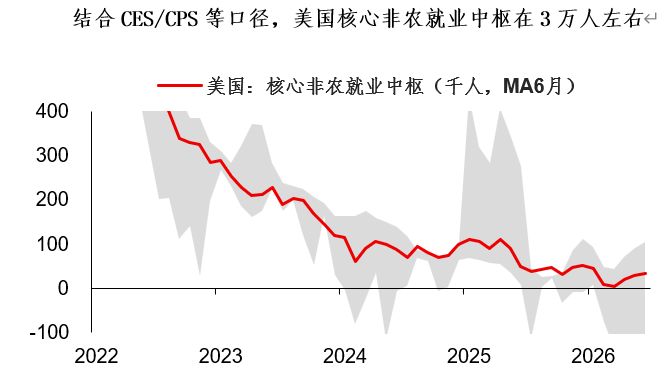
En la sesión americana, el dato principal de empleo no agrícola estuvo por debajo de lo previsto, pero hubo factores transitorios claramente visibles; tras una caída inicial, el mercado empezó a dudar.En junio se sumaron 57 mil trabajadores no agrícolas, menos que los 110 mil esperados, y menos que el “whisper” de la calle, cercano a 80 mil. La reducción en contratación del sector de ocio y restauración fue la principal causa de la baja en el dato de empleo (Mundial + factores estadísticos). El sector sumó 40 mil empleos el mes pasado, mientras este mes perdió 60 mil, una diferencia de 100 mil, que explica la mayoría de la caída de la cifra.
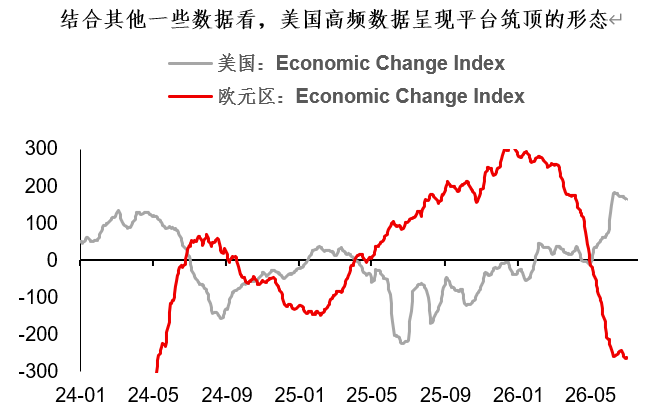
Para los datos volátiles de empleo no agrícola, una cifra mensual no significa mucho.Sin embargo, sumando otros datos, los indicadores de alta frecuencia muestran una formación de techo en EEUU.Solo que los datos de la eurozona eran tan débiles antes que el mercado no le prestaba tanta atención... En mi opinión, la cuestión significativa tras el dato débil del empleo no agrícola es: ¿La economía estadounidense ya entró en una etapa de estancamiento tras la recuperación?
Volviendo al mercado, ¿cómo se ve el futuro? A mi parecer, hay algunos puntos:
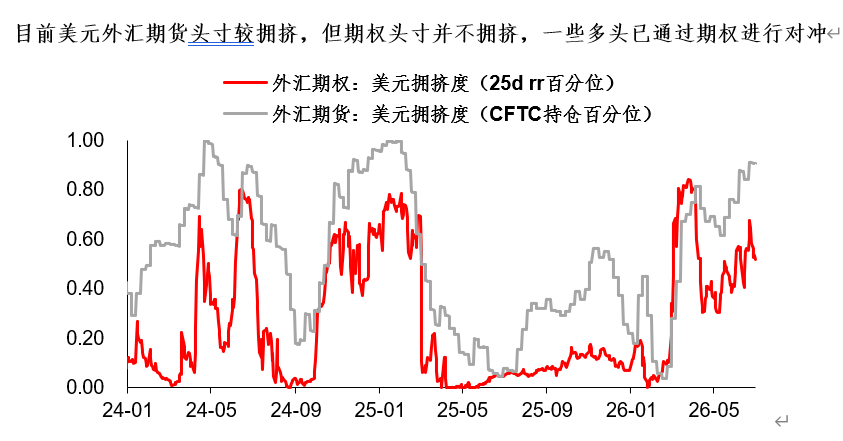
1. Las sesiones asiática y europea del inicio de julio ya mostraron que hay demanda espontanea de realización de ganancias en carry trade.Después de todo, el ejemplo de 2024 está cerca, y el tercer trimestre suele ser momento de liquidación. Realizar ganancias en carry trade es perjudicial para monedas de alto interés como el dólar, aunque muchos posicionados largos en el dólar han cubierto con opciones tipo Sell Call / Buy Put, así que el riesgo de caídas bruscas es bajo.
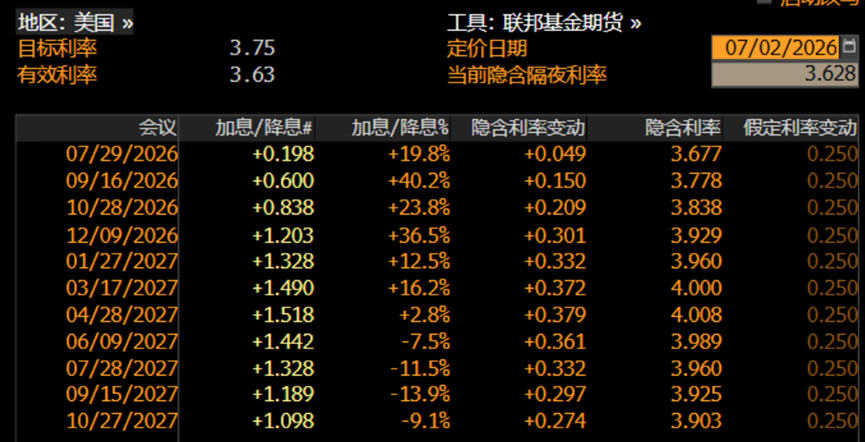
2. “¿Estados Unidos ya está en una etapa de estancamiento tras la recuperación?” Esta cuestión es clave para bonos estadounidenses y productos de tasa de interés. Porque si los indicadores de alta frecuencia siguen planos, la Reserva Federal no tendrá motivos para una subida agresiva de tasas, y la expectativa de subida requerirá corrección... Actualmente el mercado otorga aproximadamente un 60% de probabilidad de subida de tasas por parte de la Fed en septiembre, todavía hay mucho margen para especulación.
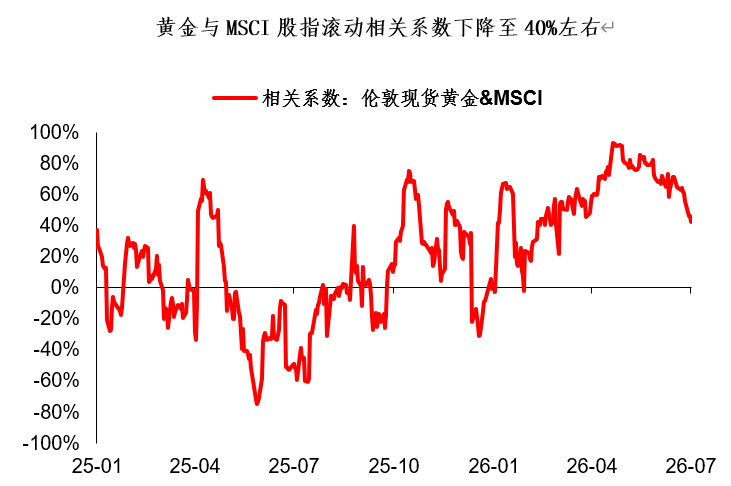
3. Algunos se retiran a su tierra natal, otros corren hacia el examen. Ya que existe una demanda espontanea de unwind de popular trade, seguro que hay activos “olvidados” en el primer semestre que pueden destacarse.Aquí el foco es seguir de cerca el oro y la plata—ambos vivieron una limpieza profunda en el segundo trimestre.Actualmente la correlación entre el oro spot de Londres y el índice MSCI bajó a cerca de 40%, alcanzando el rango saludable, así que este debería ser un buen momento para asignar.
Resumen del día:
1. El índice del dólar inició julio con una fuerte vela bajista, y la sesión de ayer reflejó varias señales. El mercado tiene demanda espontanea de realización de ganancias en carry trade, porque en la primera mitad del año los fondos acumularon ganancias flotantes considerables y las posiciones están bastante concentradas, así que seguro algunos fondos considerarán realizar ganancias por etapas.
2. En la sesión americana, el dato principal de empleo no agrícola estuvo por debajo de lo esperado, aunque hubo factores temporales evidentes; tras una caída inicial, el mercado dudó. Por otros datos de alta frecuencia se confirma que la economía está formando un techo, entonces la cuestión significativa es: ¿La economía estadounidense está ya estancada tras la recuperación?
3. En divisas, realizar ganancias en carry trade afecta negativamente al dólar y otras monedas de alto interés, aunque el riesgo de caídas bruscas en esta ronda es bajo; en tasas, la expectativa de subida en bonos estadounidenses puede corregirse y discutirse; en metales preciosos, el oro y la plata vivieron una limpieza completa en el segundo trimestre, y es un buen momento para asignar inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La garra del halcón brillante de Walsh convence al mercado de bonos: la curva de rendimiento de los bonos estadounidenses se aplana y las apuestas por aumentos de tasas se intensifican.
El mercado de bonos está mostrando una confianza cada vez mayor en que el presidente de la Fed, Kevin Walsh, cumplirá su compromiso de controlar la inflación — actualmente, la tasa de inflación ha superado el objetivo de los responsables de la política durante cinco años consecutivos.

"¡Subidas de tasas agresivas!" ¡Gran cambio de Walsh!
La Reserva Federal aumentó las tasas de interés en septiembre en 25 puntos básicos con voto unánime; Wosch cumplió con su promesa de postura hawkish mediante acciones contundentes y declaró claramente que las condiciones financieras actuales no son restrictivas, que este aumento solo elimina “parte de la flexibilidad”, con un tono firme. UBS considera que la función de reacción de Wosch ante las políticas ha cambiado sustancialmente respecto a su predecesor: es más sensible a la inflación y a los shocks de oferta, muestra menor preocupación por el mercado laboral y establece un umbral más alto para políticas restrictivas. El riesgo está claramente inclinado hacia tasas de interés altas durante más tiempo.
CITIC Securities: La subida de tasas de interés de la Reserva Federal en septiembre estuvo dentro de lo esperado; el precio del petróleo se convierte en la clave para el futuro, podría haber otro aumento de 25 puntos básicos este año.
El ritmo y la magnitud de futuras subidas de tasas de la Reserva Federal dependen en gran medida del precio del petróleo. Citic Securities estima que la Reserva Federal aumentará las tasas en 25 puntos básicos más durante este año y probablemente mantendrá sin cambios el próximo año.

Precios de las criptos
Más


