
Empleo fuerte al descubierto, ¿pueden las nóminas no agrícolas hacer despegar el índice del dólar estadounidense?

Morning FX
1. Fundamentales: la brecha entre EE.UU. fuerte y Europa débil sigue profundizándose
Esta semana es clave por la publicación de los datos de empleo de Estados Unidos, y la Casa Blanca parece ansiosa por mostrar resultados: el lunes por la noche Hassett afirmó que “los indicadores muestran que el informe de empleo volverá a ser sólido”, mientras que el martes por la noche Bessent expresó “Si los datos de empleo de junio son muy fuertes, no me sorprendería”, revelando abiertamente al mercado que el empleo en EE.UU. es robusto. Por este tipo de spoilers, el mercado casi no reaccionó ante los JOLTS de martes que superaron expectativas ni ante los datos ADP del miércoles que estuvieron por debajo de lo esperado.
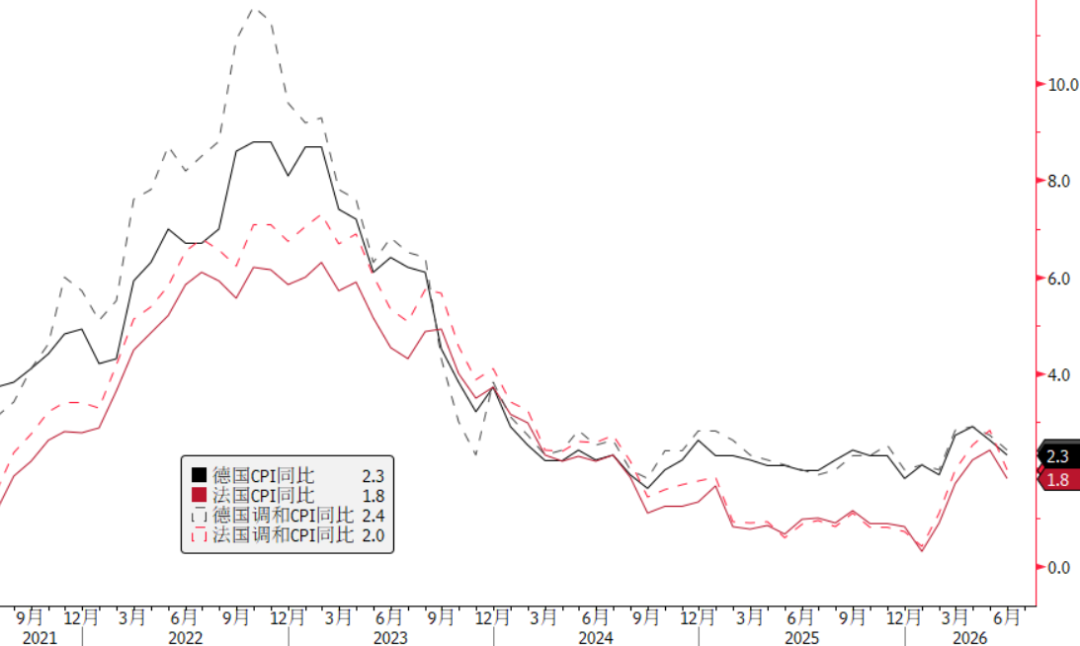
Mientras tanto, la situación en Europa no es optimista: el CPI de Alemania y Francia del martes y el CPI de la zona euro publicado ayer quedaron por debajo de las expectativas, el efecto de la caída de los precios del petróleo en junio ya se hizo notar rápidamente y las previsiones de aumento de tasas del Banco Central Europeo bajaron de 37bp tras la reunión del 11 de junio a 22bp.
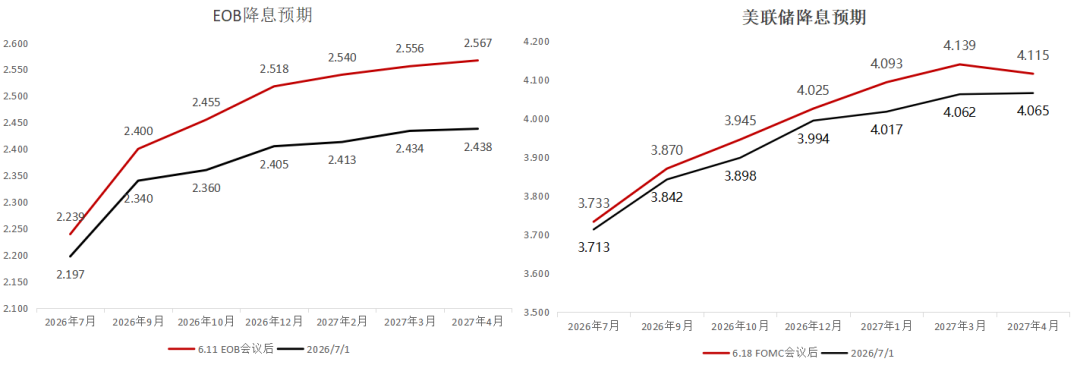
2. El índice del dólar estadounidense muestra debilidad, ¿en qué duda el mercado?
Tal como mencionamos respecto a la acumulación de posiciones largas en dólar, actualmente las posiciones largas en dólar están bastante concentradas y para que el índice continúe subiendo se requiere que todo el mercado tenga una convicción más fuerte que en la última década. Desde este punto de vista, el índice podría oscilar por debajo del nivel de resistencia en 102; si rompe 102 y los largos aumentan récord, se podría generar una subida importante.
La caída del CPI europeo puede no ser un caso aislado; con la fuerte caída en los precios del petróleo en junio, es posible que los CPI globales ya hayan comenzado a descender tras alcanzar máximos. Si el mismo escenario se repite en el CPI de EE.UU. que se publica el 14 de julio, la caída de tasas estadounidenses y el cierre de diferenciales con monedas no estadounidenses podrían llevar a una caída del índice del dólar.
3. ¿Puede el reporte de empleo superar el nivel 102 del índice del dólar?
Escenario uno (20%): Los datos de empleo sorprenden mucho, especialmente si los salarios también superan expectativas, esto es lo que más podría impulsar las tasas y el índice del dólar. Pero por los spoilers de la Casa Blanca, el umbral psicológico del mercado ha subido: se requiere que la creación de empleo supere los 200 mil (esperado 110 mil), la tasa de desempleo se mantenga o sea más baja y el crecimiento salarial mensual esté por encima del 0,4% para impulsar el índice por encima del nivel actual.
Escenario dos (70%): Los datos de empleo apenas superan las expectativas o simplemente cumplen, el mercado no tendrá mucha reacción y el índice seguirá oscilando por debajo de 102.
Escenario tres (10%): Los datos de empleo decepcionan. Considerando que tanto Hassett como Bessent dijeron que no será el caso, la probabilidad es muy baja, pero si sucede, significaría que la economía estadounidense no es tan fuerte y la credibilidad de los funcionarios de la Casa Blanca sería baja, lo que podría impactar la confianza en el dólar y llevar el índice cerca de 100.
【Apuesta por el empleo en EE.UU. de junio】
Objetivo de esta apuesta: número de nuevos puestos de trabajo en EE.UU. en junio (expectativa del mercado 110 mil, dato previo 172 mil). Escribí tu estimación en los comentarios, los 5 que más se acerquen al dato real ganarán una remera creativa de Morning FX y los puestos 6-10 recibirán una bolsa creativa de tela. ¡Dejá tu respuesta en los comentarios!
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La garra del halcón brillante de Walsh convence al mercado de bonos: la curva de rendimiento de los bonos estadounidenses se aplana y las apuestas por aumentos de tasas se intensifican.
El mercado de bonos está mostrando una confianza cada vez mayor en que el presidente de la Fed, Kevin Walsh, cumplirá su compromiso de controlar la inflación — actualmente, la tasa de inflación ha superado el objetivo de los responsables de la política durante cinco años consecutivos.

"¡Subidas de tasas agresivas!" ¡Gran cambio de Walsh!
La Reserva Federal aumentó las tasas de interés en septiembre en 25 puntos básicos con voto unánime; Wosch cumplió con su promesa de postura hawkish mediante acciones contundentes y declaró claramente que las condiciones financieras actuales no son restrictivas, que este aumento solo elimina “parte de la flexibilidad”, con un tono firme. UBS considera que la función de reacción de Wosch ante las políticas ha cambiado sustancialmente respecto a su predecesor: es más sensible a la inflación y a los shocks de oferta, muestra menor preocupación por el mercado laboral y establece un umbral más alto para políticas restrictivas. El riesgo está claramente inclinado hacia tasas de interés altas durante más tiempo.
CITIC Securities: La subida de tasas de interés de la Reserva Federal en septiembre estuvo dentro de lo esperado; el precio del petróleo se convierte en la clave para el futuro, podría haber otro aumento de 25 puntos básicos este año.
El ritmo y la magnitud de futuras subidas de tasas de la Reserva Federal dependen en gran medida del precio del petróleo. Citic Securities estima que la Reserva Federal aumentará las tasas en 25 puntos básicos más durante este año y probablemente mantendrá sin cambios el próximo año.

Precios de las criptos
Más


