
El dólar canadiense débil

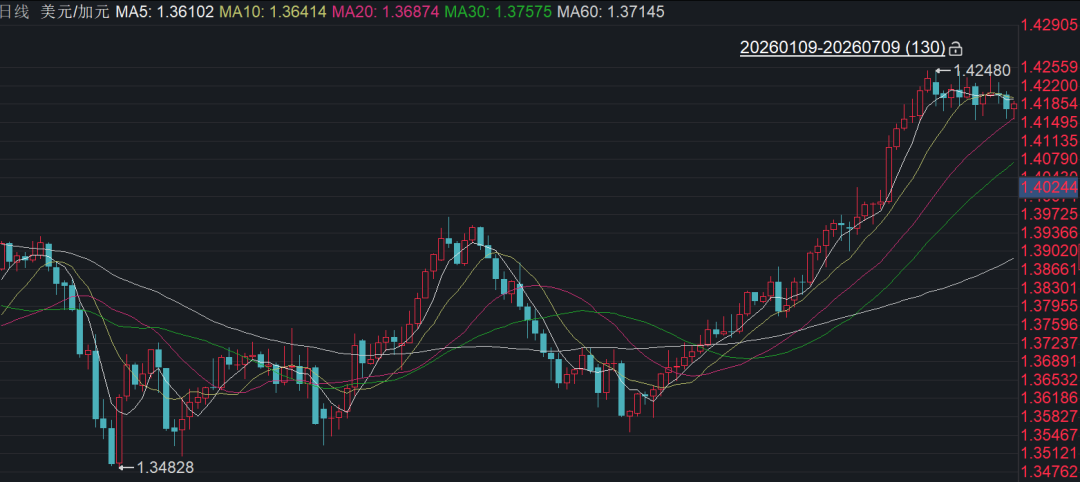
USDCAD ha subido desde 1.36 a finales de abril hasta consolidarse por encima del nivel de 1.42 el 7 de julio, acumulando un incremento superior al 4.6% y mostrando una debilidad persistente del dólar canadiense. En un contexto donde la tendencia alcista del dólar estadounidense se consolida y las materias primas están sometidas a presión, el mercado suele atribuir la debilidad del dólar canadiense simplemente al descenso del precio del petróleo. Sin embargo, considero que la depreciación del dólar canadiense en este ciclo es resultado de la resonancia de tres lógicas fundamentales: ampliación sostenida del diferencial de tipos, pérdida del beneficio de la exportación de petróleo y debilidad endógena de la economía.
Tendencia de USDCAD
1. Ampliación del diferencial de tipos como núcleo de presión
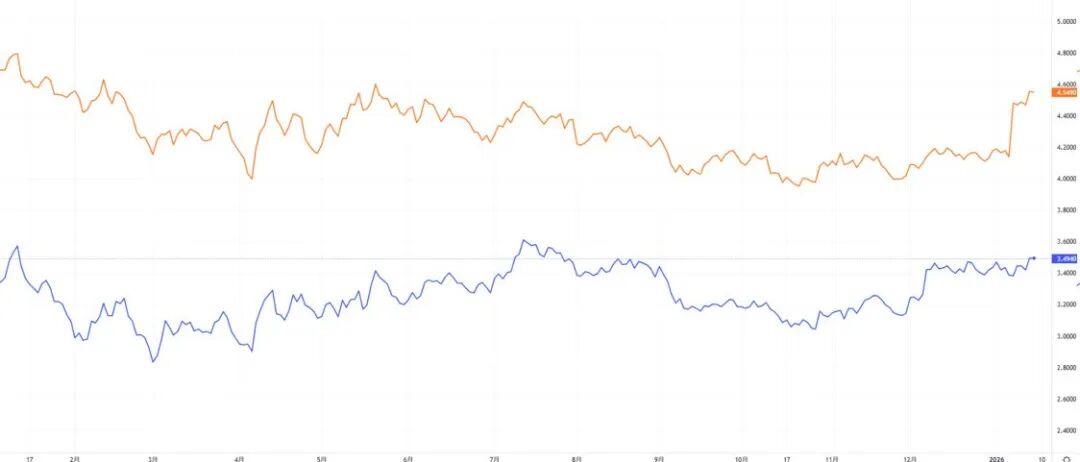
Las expectativas de política monetaria son el principal motor de la caída del dólar canadiense en este ciclo. El Banco Central de Canadá mantuvo el tipo de interés oficial de 2,25% sin cambios en sus tres reuniones de política monetaria este año, afirmando que la actividad económica nacional es débil y que la estructura altamente endeudada de los hogares dificultaría soportar el impacto de un aumento de tipos.Su informe de política monetaria de abril pronostica un crecimiento del PIB anual de solo 1,1%.Aunque la inflación repunte ligeramente a corto plazo, no hay margen para endurecer la política monetaria.
Comparativamente, la Reserva Federal mantiene actualmente la tasa de fondos federales en el rango de 3,50%-3,75%. El diferencial de tipos entre EE.UU. y Canadá supera los 100 puntos básicos y permanece en un nivel históricamente alto, ofreciendo una rentabilidad sin riesgo significativamente superior para los activos en dólares, lo que genera un flujo constante de capital desde bonos y activos de renta variable canadienses, provocando una oferta sostenida de dólares canadienses.
Además, la estructura inflacionaria de ambos países amplifica aún más la narrativa del diferencial de tipos: el PCE core estadounidense permanece elevado en 3,4%, mucho por encima del objetivo del 2%; la inflación core canadiense ha caído a cerca del 2%, lo que permite que el enfoque de la política del Banco Central no tenga que combatir la inflación. Estas expectativas divergentes reprimen continuamente la valoración del dólar canadiense.
Precio de bonos del Tesoro de EE.UU. a 10 años (amarillo) VS Precio de bonos del Tesoro de Canadá a 10 años (azul)
2. Disminución del riesgo en el precio del petróleo: debilitamiento de los fundamentos de las monedas relacionadas a materias primas
El dólar canadiense es una moneda típicamente relacionada a commodities energéticos, y la variabilidad del precio del petróleo en este ciclo ha mostrado el impacto sobre la moneda. En abril, el Brent subió a 97 dólares por barril, con los conflictos geopolíticos de Medio Oriente apoyando temporalmente al dólar canadiense; en mayo-junio, el tránsito en el Estrecho de Ormuz se restableció completamente, OPEC+ aumentó la producción ligeramente, y el precio promedio del Brent en junio cayó a 85 dólares, descendiendo 22 dólares por barril respecto al pico de abril. El pronóstico base para el tercer trimestre es solo 74 dólares. La considerable caída del precio del petróleo debilita directamente las expectativas de superávit comercial nominal de Canadá.
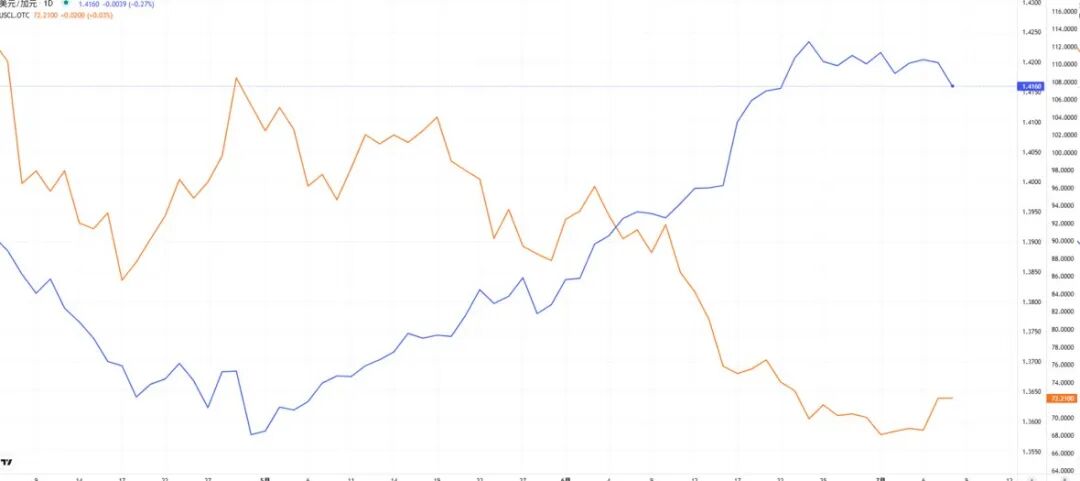
Desde principios de año, la exportación de petróleo crudo y asfalto de Canadá solo ha crecido ligeramente, dependiendo antes del beneficio de precios para mantener el superávit comercial; tras la corrección del precio del petróleo, los ingresos futuros por exportaciones en dólares se han reducido, sumándose al ajuste a la baja del crecimiento global de la demanda de crudo, y el soporte básico de las monedas de materias primas se debilita al mismo ritmo. Mirando la correlación, en los últimos tres meses USDCAD y WTI muestran una correlación negativa estable, donde cada descenso del precio del petróleo impulsa el tipo de cambio a nuevos máximos parciales.
Tendencia de precios de USDCAD (azul) VS Precio del petróleo WTI (naranja)
3. Debilidad de los fundamentales económicos, sin puntos destacados de crecimiento endógeno
En el primer trimestre de 2026, el PIB real de Canadá se mantuvo plano y el PIB per cápita solo aumentó un 0,2%; las exportaciones cayeron un 0,1% respecto al trimestre anterior, y la exportación de la industria automotriz fue impactada significativamente por las políticas arancelarias de EE.UU. El mercado laboral continúa debilitándose, el ratio entre puestos y personas desempleadas subió a 3,1, el ingreso de los hogares crece más lento y la recuperación del consumo es limitada.
El riesgo estructural limita aún más el potencial de rebote del dólar canadiense: el ratio de deuda de los hogares frente a los ingresos en Canadá ha estado entre los más altos del mundo por largo tiempo, con los precios inmobiliarios cayendo durante cinco meses consecutivos en el primer trimestre. La política monetaria está atrapada entre el dilema de “no se puede relajar la inflación, ni endurecer demasiado el crecimiento”. Junto a la incertidumbre de la política comercial causada por la revisión del acuerdo EE.UU.-México-Canadá, las expectativas de inversión extranjera de largo plazo en Canadá se enfrían y falta impulso para los flujos de capital.
4. Perspectiva de corto plazo: continuará el patrón de debilidad y volatilidad
Desde la perspectiva técnica, el sistema de medias móviles de USDCAD está alineado en tendencia alcista, con el precio manteniéndose por encima de las medias de 20 y 60 días; la resistencia clave a corto plazo está en 1.4250 y el soporte en la zona de 1.4150; el RSI se mantiene cerca de 60 en zona fuerte, sin entrar aún en sobrecompra extrema, y la fuerza bajista no se ha desplegado plenamente.
Considerando los tres motores principales, en el corto plazo es difícil que el dólar canadiense revierta la tendencia, y en el futuro hay dos focos a seguir: primero, si el conflicto geopolítico en Medio Oriente se intensifica nuevamente; segundo, si el CPI core de EE.UU. puede seguir retrocediendo significativamente, disminuyendo marginalmente las expectativas de diferencial de tipos entre EE.UU. y Canadá. Hasta entonces, bajo la resonancia de múltiples factores negativos, el dólar canadiense mantendrá una tendencia débil y volátil, y apostar unilateralmente por su subida no ofrece buena relación riesgo-recompensa.
BFC Conversaciones de cambio
2026 junto a usted
Le invitamos a dejar su comentario en nuestro canal
y conversar con nosotros
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La garra del halcón brillante de Walsh convence al mercado de bonos: la curva de rendimiento de los bonos estadounidenses se aplana y las apuestas por aumentos de tasas se intensifican.
El mercado de bonos está mostrando una confianza cada vez mayor en que el presidente de la Fed, Kevin Walsh, cumplirá su compromiso de controlar la inflación — actualmente, la tasa de inflación ha superado el objetivo de los responsables de la política durante cinco años consecutivos.

"¡Subidas de tasas agresivas!" ¡Gran cambio de Walsh!
La Reserva Federal aumentó las tasas de interés en septiembre en 25 puntos básicos con voto unánime; Wosch cumplió con su promesa de postura hawkish mediante acciones contundentes y declaró claramente que las condiciones financieras actuales no son restrictivas, que este aumento solo elimina “parte de la flexibilidad”, con un tono firme. UBS considera que la función de reacción de Wosch ante las políticas ha cambiado sustancialmente respecto a su predecesor: es más sensible a la inflación y a los shocks de oferta, muestra menor preocupación por el mercado laboral y establece un umbral más alto para políticas restrictivas. El riesgo está claramente inclinado hacia tasas de interés altas durante más tiempo.
CITIC Securities: La subida de tasas de interés de la Reserva Federal en septiembre estuvo dentro de lo esperado; el precio del petróleo se convierte en la clave para el futuro, podría haber otro aumento de 25 puntos básicos este año.
El ritmo y la magnitud de futuras subidas de tasas de la Reserva Federal dependen en gran medida del precio del petróleo. Citic Securities estima que la Reserva Federal aumentará las tasas en 25 puntos básicos más durante este año y probablemente mantendrá sin cambios el próximo año.

La Reserva Federal subió las tasas de interés como se esperaba, ahora el mercado se pregunta: ¿cuántas veces más lo hará?
Los analistas consideran que Walsh enfatizó que seguirá de cerca las tendencias de la inflación, y que antes de la reunión de octubre solo habrá un mes de datos, lo que no es suficiente para definir una "tendencia" que permita tomar decisiones; por eso volverán a intervenir en diciembre. El gráfico de puntos muestra que 16 funcionarios prevén otro aumento de tasas antes de fin de año, pero el rendimiento del bono estadounidense a 10 años superó el 5%, y la trayectoria de endurecimiento que apuestan los operadores es incluso más agresiva que la del gráfico oficial.
Precios de las criptos
Más


