
¡El oro tuvo su peor trimestre en 13 años! El mito como refugio seguro se tambalea y los inversores vuelven a cuestionar si realmente vale la pena mantener oro.

Los futuros del oro cayeron más del 14% en el segundo trimestre, marcando su peor desempeño trimestral desde 2013. Un artículo de CNBC señala que, siendo frecuentemente utilizado para diversificar carteras y cubrir riesgos, el movimiento reciente del oro ha llevado a algunos inversores a cuestionar su función como activo refugio.
Desde el estallido de la guerra en Irán, los futuros del oro acumularon una caída del 21%. Antes de esto, el precio del oro había alcanzado un máximo histórico a principios de este año. El gráfico muestra la comparación entre el índice S&P 500 y los futuros del oro en los últimos tres meses.
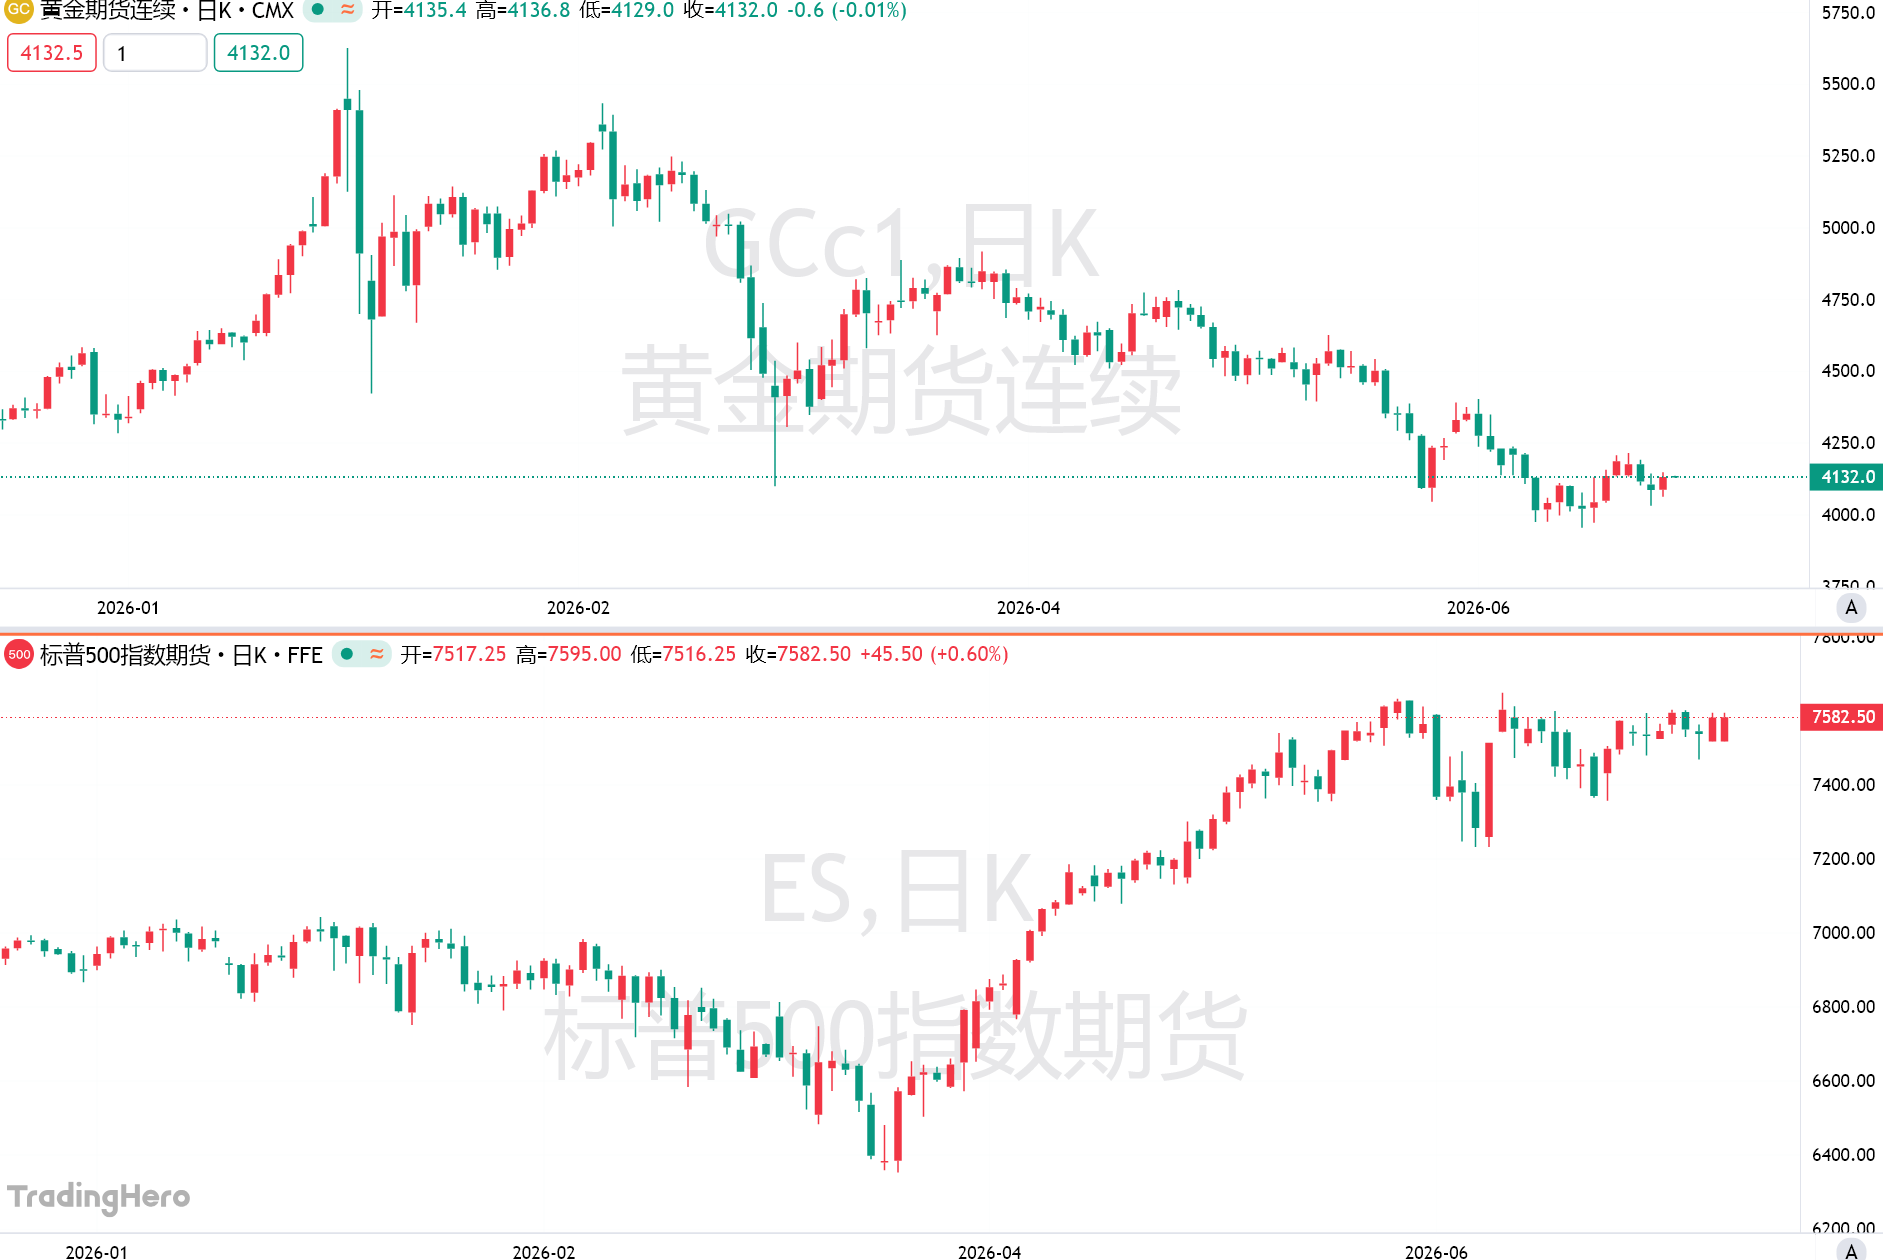
El desempeño reciente del oro es suficiente para generar preocupación, pero antes de eliminarlo por completo de las carteras, los inversores deben reconsiderar sus expectativas sobre este metal. El problema clave no es solo el descenso temporal del precio, sino cuál debe ser la función del oro dentro de la cartera.
Roger Aliaga-Díaz, jefe de construcción de carteras globales en Vanguard, comentó: “La capacidad de cobertura existe, pero puede ser más inestable de lo que la gente imagina. No cada vez que el mercado accionario cae, el oro aparece exactamente para compensar las pérdidas.”
Los asesores financieros señalan que un error común de los inversores es esperar que el oro y las acciones mantengan una relación inversa constante y directa. Es decir, cuando cae el mercado, no se puede asumir que el oro necesariamente subirá.
Sam Huszczo, fundador de SGH Wealth Management en Lathrup Village, Michigan, y planificador financiero certificado, afirma: “No considero el oro como una cobertura directa para el mercado de acciones, pero sí como una buena herramienta para cubrir las emociones de miedo. Con una proporción pequeña, es un buen instrumento de diversificación.”
Según datos históricos de largo plazo, el oro aún tiene razones para mantener una posición en las carteras de inversión. Un análisis de JPMorgan Private Bank muestra que, entre 1985 y 2024, antes y durante grandes impactos geopolíticos, el rendimiento promedio del oro dentro de las cuatro semanas fue de 1,8%, y la mediana del rendimiento fue de 3%. Durante el mismo período, el rendimiento promedio de los bonos del Tesoro estadounidense a 10 años y de las acciones fue una caída del 1,6%. La mediana de la caída de ambos fue de 1,9%.
Aliaga-Díaz también señala que el oro puede funcionar como cobertura ante el riesgo del dólar. Afirma: “Cuando surgen dudas sobre el valor del dólar, su estabilidad o la credibilidad de la Reserva Federal, es muy probable que los fondos se dirijan hacia el oro.”
Sin embargo, el oro no es un activo de baja volatilidad. Aliaga-Díaz comenta que los inversores suelen ignorar la volatilidad del oro, que en realidad es bastante similar a la de las acciones.
Por eso, la posición en oro debe mantenerse dentro de un rango controlado. La mayoría de los asesores financieros sugieren que la proporción de oro en la cartera no debería superar el 5%.
Las pérdidas en las posiciones de oro durante el segundo trimestre no necesariamente significan que los inversores deban vender por completo esta clase de activos. Más importante es evaluar el papel del oro en el plan a largo plazo, la tolerancia personal a la volatilidad y si la proporción actual en la cartera es demasiado elevada.
Rafia Hasan, directora de inversiones de Perigon Wealth Management, señala: “Deberías pensar en la asignación de oro en términos de un horizonte temporal más largo, no observando los resultados de un solo trimestre de manera aislada.”
Hasan recomienda que la asignación de oro permanezca entre el 1% y el 2%. Agrega: “Creo que las materias primas como una herramienta de diversificación más amplia realmente tienen su rol potencial, aunque los precios de las commodities suelen ser más volátiles, y pienso que el trimestre pasado fue prueba de ello.”
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La garra del halcón brillante de Walsh convence al mercado de bonos: la curva de rendimiento de los bonos estadounidenses se aplana y las apuestas por aumentos de tasas se intensifican.
El mercado de bonos está mostrando una confianza cada vez mayor en que el presidente de la Fed, Kevin Walsh, cumplirá su compromiso de controlar la inflación — actualmente, la tasa de inflación ha superado el objetivo de los responsables de la política durante cinco años consecutivos.

"¡Subidas de tasas agresivas!" ¡Gran cambio de Walsh!
La Reserva Federal aumentó las tasas de interés en septiembre en 25 puntos básicos con voto unánime; Wosch cumplió con su promesa de postura hawkish mediante acciones contundentes y declaró claramente que las condiciones financieras actuales no son restrictivas, que este aumento solo elimina “parte de la flexibilidad”, con un tono firme. UBS considera que la función de reacción de Wosch ante las políticas ha cambiado sustancialmente respecto a su predecesor: es más sensible a la inflación y a los shocks de oferta, muestra menor preocupación por el mercado laboral y establece un umbral más alto para políticas restrictivas. El riesgo está claramente inclinado hacia tasas de interés altas durante más tiempo.
CITIC Securities: La subida de tasas de interés de la Reserva Federal en septiembre estuvo dentro de lo esperado; el precio del petróleo se convierte en la clave para el futuro, podría haber otro aumento de 25 puntos básicos este año.
El ritmo y la magnitud de futuras subidas de tasas de la Reserva Federal dependen en gran medida del precio del petróleo. Citic Securities estima que la Reserva Federal aumentará las tasas en 25 puntos básicos más durante este año y probablemente mantendrá sin cambios el próximo año.

Precios de las criptos
Más


