
¡Nadie entiende NBIS mejor que yo! 10x Stock de EE. UU.

Desde que la web de inversiones estadounidenses publicó en julio de 2025 su profundo informe recomendando NBIS a 45 dólares, el activo ya ha subido un 600%. Seguimos confiando en NBIS, ¡es nuestra única apuesta fuerte a largo plazo!
Antes del informe de resultados de mañana, ¿qué es esencial observar en el informe de NBIS del 12 de agosto? Goldman Sachs mantiene claramente la calificación de compra, con un precio objetivo a 12 meses de $286, lo que implica un margen de subida del 50% respecto al valor de $190 durante la redacción del informe.

1. Primero el veredicto: ¿cuál es la real lógica por la cual Goldman Sachs confía en NBIS?
A mi parecer, la información clave de este reporte se puede resumir en una frase:
El mayor dilema actual de NBIS no es si “hay o no demanda de potencia de cálculo de AI”, sino si “puede construir la capacidad de cómputo lo suficientemente rápido”.
Esto es un cambio muy importante.
Normalmente, las empresas tradicionales de cloud computing temen:
Demanda del cliente → Si hay clientes → Si los clientes están dispuestos a pagar → Margen de beneficio
Pero NBIS actualmente se parece más a esto:
Demanda del cliente → Ya es muy fuerte → Capacidad agotada → Suba de precios → Pago anticipado de clientes → La empresa apura la construcción de más data centers
Goldman Sachs señala explícitamente que, ya en el primer trimestre de 2026, NBIS indicó que la demanda de AI Infrastructure es muy fuerte y, incluso con subidas de precios, toda la capacidad existente se ha agotado. Al mismo tiempo, la demanda de infraestructura de AI sigue superando la oferta disponible.
Esto, para una empresa Neocloud, es un entorno comercial muy positivo.
Porque:
Demanda superior a la oferta + Suba de precios + Contratos largos + Prepagos
Implica que NBIS está pasando de ser una “empresa que vende horas de GPU” a transformarse gradualmente en una plataforma de infraestructura AI con fuerte poder de fijación de precios y capacidad contractual a largo plazo.
2. Primer punto clave: Es posible que los ingresos de NBIS sigan revisándose al alza significativamente
Uno de los temas que más le interesa a Goldman Sachs es:
¿Este contexto de fuerte demanda y precios provocará que los ingresos de 2026 superen nuevamente la proyección inicial de la empresa?
La guía previa de la empresa para los ingresos de 2026 fue: $3.0B–$3.4B
Mientras tanto, el consenso de Visible Alpha ya espera ingresos para 2026 de: $3.36B
Es decir, el mercado ya está cerca del techo de la guía de la empresa.
Pero aquí hay un tema que vale mucho la pena destacar.
Goldman Sachs no considera simplemente que los ingresos de NBIS están creciendo rápido.
Detectó tres cambios:
Primero, suba de precios.
NBIS ya puede subir precios cuando la oferta de cómputo no da abasto con la demanda.
Segundo, extensión de los contratos.
Los contratos tanto de nuevos clientes como de los existentes se están estirando en el tiempo.
Tercero, los clientes pasan a prepagar.
Los clientes, para asegurarse la potencia de cómputo en el futuro, están dispuestos a pagar anticipadamente.
Estos tres cambios combinados son muy importantes.
3. ¿Por qué los prepagos son especialmente importantes?
Muchos inversores, al mirar NBIS, sólo se centran en el Revenue.
Pero en realidad, creo que deberían enfocarse más en:
Capacidad contratada + Prepagos + Backlog + ARR
Porque, para una empresa de potencia de cómputo AI, el valor a futuro no depende solo de lo que se venda hoy.
La web de inversiones estadounidenses informa que, aún más importante es: cuánta potencia ya tienen asegurada los clientes para los próximos años.
Supongamos un cliente:
Este año compra $100M en potencia de cómputo;
Antes era: contrato anual.
Ahora es: contrato por tres años.
Para NBIS eso significa:
Visibilidad de ingresos claramente mejorada.
Si el cliente incluso:
Paga por adelantado parte del monto
NBIS puede hasta usar esos fondos para ampliar su infraestructura.
Esto genera un círculo virtuoso muy interesante:
Demanda fuerte → Clientes reservan potencia → Contrato a largo plazo → Prepagos → NBIS construye data centers → Más GPUs disponibles → Más ingresos
Por eso Goldman Sachs subraya que en 2026 la calidad contractual de NBIS ha mejorado muchísimo.
4. Pero aquí hay un enorme interrogante: ¿son suficientes los $3.4B de ingresos en 2026?
Creo que este es el punto del reporte que más precaución debe generar a los inversores.
El modelo de Goldman Sachs es mucho más ambicioso que la guía actual de NBIS para 2026.
Goldman Sachs proyecta:
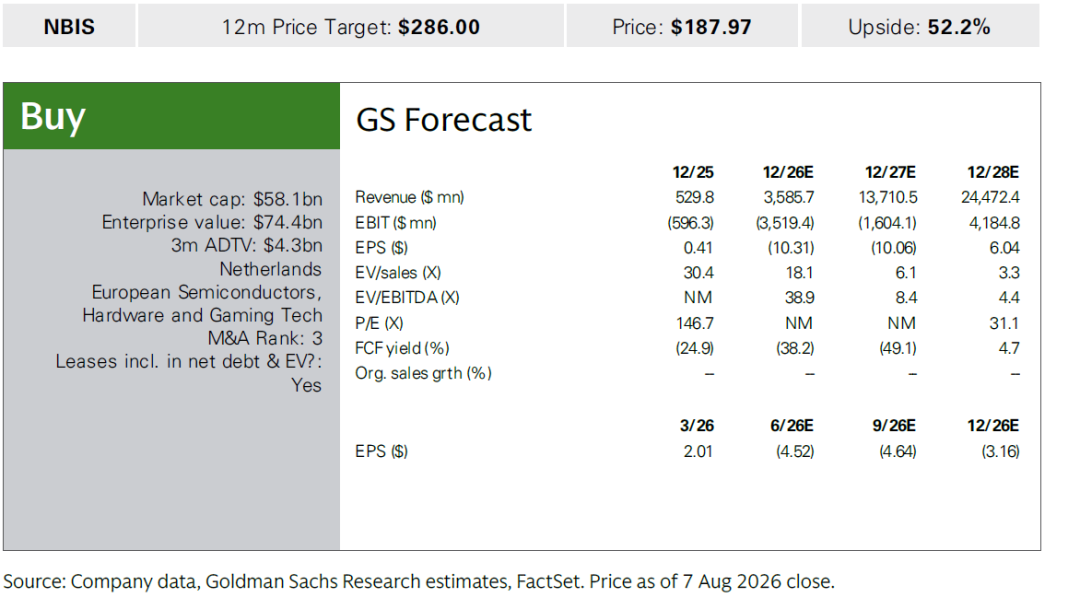
Año
Ingresos
2025 $529.8M
2026E $3.586B
2027E $13.711B
2028E $24.472B
Atenti a este número:
2027: $13.7B.
Eso significa que Goldman Sachs está apostando a un crecimiento brutal de los ingresos de NBIS en los próximos dos años.
De: 2025 $530M a: 2026 $3.59B para: 2027 $13.71B
Esto ya no es una empresa en simple crecimiento acelerado.
Es típicamente: una lógica de Hipercrecimiento en AI Infrastructure.
5. El número más importante: el crecimiento de ingresos de 2026 a 2027 ronda el 4x
Cálculo simple:
$13.71B / $3.586B ≈ 3.82 veces
O sea: los ingresos de 2027 son 3.8 veces los de 2026.
Esto muestra que la lógica de inversión real de Goldman Sachs no es:
“El balance de NBIS de este año es bueno.”
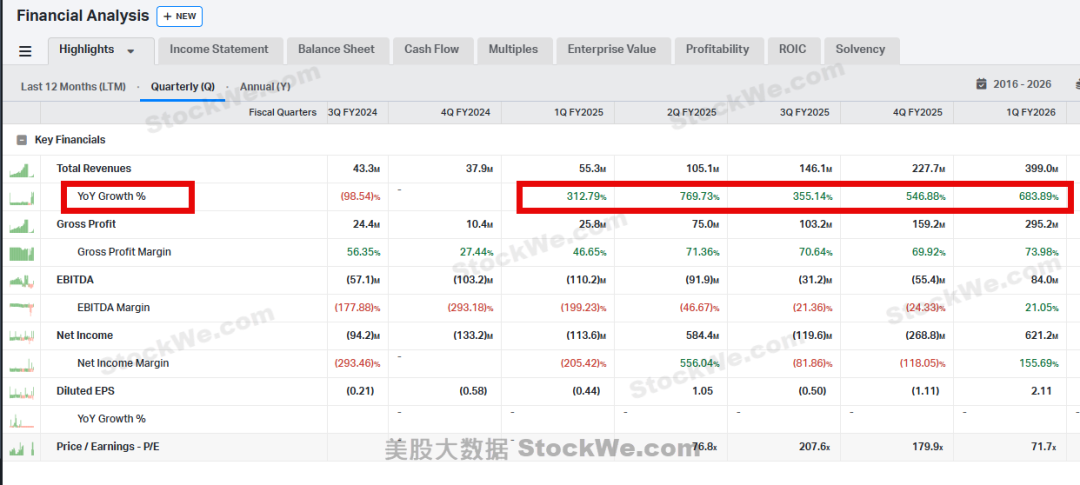
Sino: “NBIS está entrando en una fase de expansión aceleradísima”.
Por eso, si el reporte de resultados del 12 de agosto sólo informa al mercado:
“Nuestros ingresos de este año serán un poco mejores”.
Eso tal vez no alcance.
Lo que verdaderamente puede revalorizar a NBIS es que:
En 2027 sigan creciendo Revenue, ARR, capacidad, contracted power, etc.
6. Segunda gran pregunta: si Meta se construye su propia nube, ¿se convertirá en la mayor amenaza competitiva para NBIS?
Esto es un punto muy importante del informe.
Goldman Sachs menciona especialmente lo siguiente:
Meta está desarrollando su propio negocio cloud.
A los inversores les preocupa:
Si Meta entra de lleno a AI Cloud,
¿No significaría entonces que: Google, Microsoft, Amazon, Meta y otros gigantes terminarán desarrollando internamente su propia infraestructura AI?
En ese caso:
¿Quedaría espacio para un Neocloud como Nebius?
Es una preocupación sumamente válida.
7. ¿Por qué Goldman Sachs cree que NBIS aún tiene ventajas competitivas?
Aquí hay un punto del reporte muy interesante de analizar.
Goldman Sachs considera que NBIS no vende simplemente:
Bare-metal GPU capacity
O sea:
“Te doy un montón de GPUs y usalas como quieras”.
NBIS quiere brindar:
Full-stack AI Platform
Es decir, desde:
GPU Compute
↓
Storage
↓
Orchestration
↓
AI infrastructure
↓
Engineering support
Todo integrado.
Esa es la diferencia clave entre NBIS y una simple empresa de alquiler de GPUs.
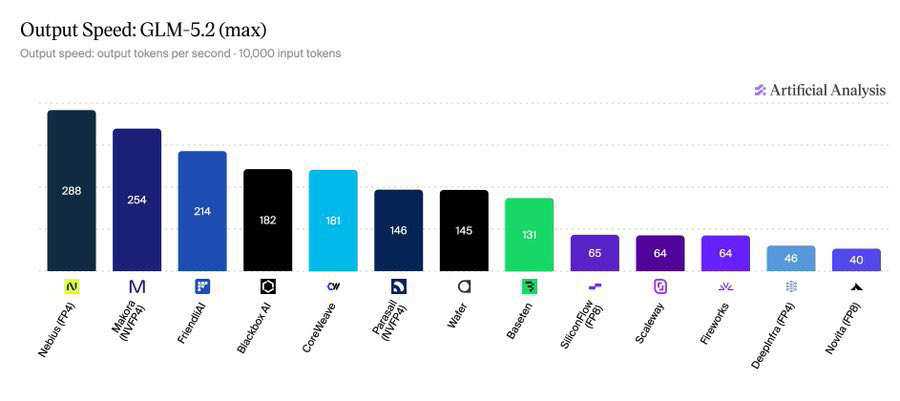
8. La verdadera barrera de NBIS puede no ser el hardware, sino la combinación “software + servicios + potencia de cálculo”
Goldman Sachs resalta varias ventajas que NBIS enfatizó en el evento Inflection:
Respuesta más rápida
Productos más focalizados
Integración de Compute + Storage + Orchestration
Contacto directo de los clientes con el equipo de ingeniería
Estructura contractual más flexible
Todo esto puede sonar poco atractivo.
Pero para las empresas de AI, es clave.
Porque lo que un cliente AI necesita no es:
“Dame 1.000 GPUs”.
Sino: “Quiero poder entrenar el modelo hoy mismo”.
Por eso: las GPUs son solo la base física.
La verdadera lealtad del cliente quizás la produzca:
GPU + Networking + Storage + Scheduler + Kubernetes + AI software + soporte de ingeniería
Este es justamente el modelo comercial más interesante en el mundo Neocloud.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los fondos de cobertura acaban de reconstruir sus posiciones largas en tecnología, pero el soporte clave del Nasdaq ya empieza a debilitarse.
El índice Nasdaq 100 se acerca al límite inferior de su rango lateral de varios meses; los futuros han roto la línea de tendencia alcista y la media móvil de 100 días, lo que debilita el panorama técnico. Los fondos de cobertura habían realizado fuertes compras en acciones tecnológicas, concentrando sus posiciones y aumentando el riesgo de caídas. Las controversias sobre la seguridad de la inteligencia artificial y los riesgos en el suministro de energía actúan como catalizadores adicionales. Si se pierde el soporte clave y el nivel de pánico del mercado sigue siendo bajo, la volatilidad podría ser reevaluada.
¡El rendimiento de los bonos estadounidenses a 10 años supera el 5%! "El profeta" advierte: la venta aún no ha terminado
Steven Barrow, jefe de estrategia G10 de Standard Bank, quien fue el primero en predecir un 5% en febrero de este año, elevó su pronóstico para el rendimiento de los bonos del Tesoro estadounidense a 10 años a 5,2% para fin de año y espera que suba aún más a 5,3% en el primer trimestre de 2027. Señaló que las presiones en la cadena de suministro, el cambio climático y las restricciones a la oferta laboral por la política migratoria de Estados Unidos se están volviendo más fuertes que nunca. Al mismo tiempo, el índice del dólar tuvo un aumento diario de hasta el 0,6%, y podría registrar su mejor desempeño diario desde el 17 de junio.
¿Avanzando contra la corriente en la tormenta de "desaceleración de la IA"? Se rumorea que Kioxia planea cotizar en Estados Unidos para recaudar al menos 10 mil millones de dólares.
Kioxia supuestamente está considerando recaudar 10 mil millones de dólares mediante una oferta pública en Estados Unidos.

La construcción de la capacidad de computación de IA pasa de la "falta de electricidad" a la "falta de personal": el auge de la modularización brinda nuevas oportunidades para Schneider, Vertiv y Eaton.
Bernstein publicó recientemente un informe de investigación y señaló que, en el contexto de la rápida expansión de la construcción de capacidad de IA, la principal contradicción que limita el desarrollo de los centros de datos está cambiando.

Precios de las criptos
Más


