
El oro vuelve a superar los 4000 dólares

Después de un período de consolidación alrededor de los 4.000 dólares por onza, el oro ha empezado a mostrar signos de un nuevo repunte.
El marco tradicional para analizar el oro dejó de funcionar desde 2020.
La razón es bastante simple: el dólar está descendiendo de su pedestal como moneda de reserva y se está convirtiendo en una mercancía.
El principal KPI de la Reserva Federal es actualmente producir dólares, mientras mantiene la imagen del dólar y maximiza el valor total de este bien.
El valor del dólar está fuertemente influenciado por dos factores: el poderío general de Estados Unidos y la disciplina fiscal.
La herramienta para medir el valor del dólar es el oro.
El oro no es una mercancía determinada por la oferta y la demanda. Fue el rey en la era anterior al dinero fiduciario, solo que perdió su corona cuando apareció el dinero fiduciario. Pero cuando este sistema falla, el oro recupera su verdadero valor: ser moneda.
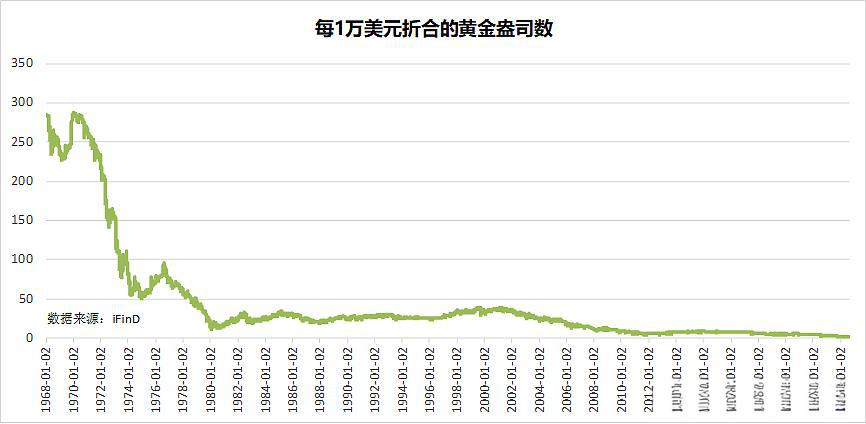
El valor de 10.000 dólares medido en oro sigue disminuyendo. Antes de los años 70, 10.000 dólares podían comprar más de 200 onzas de oro. ¿Y ahora? Hasta el 11 de agosto de 2026, 10.000 dólares solo pueden comprar 2,28 onzas de oro.
Pasar de 10.000 dólares por más de 200 onzas de oro a solo 2,28 onzas hoy muestra el grado de pérdida de poder adquisitivo real del dólar en los últimos 50 o 60 años.
Predecir la tendencia del oro ahora es pronosticar el valor intrínseco del dólar.
Desde el punto de vista del poder nacional integral, cada uno lo ve a su modo. Es cierto que, comparado con China, Estados Unidos está en declive, pero en relación a otros países (exceptuando a China), su posición relativa probablemente sigue siendo más alta.
El mayor problema actualmente es la disciplina fiscal. Para agosto de 2026, la deuda nacional de EE.UU. ya superaba los 40 billones de dólares, y si la tasa de interés se mantiene en el nivel actual de 4%-5%, el gasto en intereses sobrepasaría el gasto militar, alcanzando así la “Ley de Ferguson”, lo cual haría peligrar el estatus de gran potencia. España y Francia en la historia son advertencias claras de eso.
La Reserva Federal todavía se resiste a bajar las tasas, pero con estos niveles actuales, dudo mucho que puedan mantenerlos por mucho más tiempo.
Por lo tanto, el valor intrínseco del dólar seguirá cayendo, y la próxima caída comenzará en cuanto el dólar empiece a bajar las tasas.
La Reserva Federal ha gestionado el dólar como esta mercancía sin precedentes de manera casi perfecta.
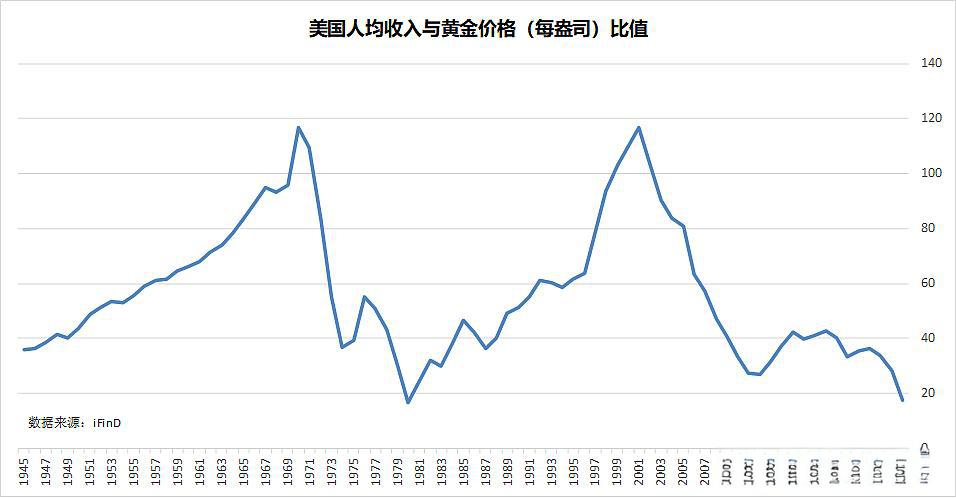
Veamos el siguiente gráfico: la relación entre el ingreso per cápita de EE. UU. y el precio del oro. Desde 1945 hasta hoy, la mayor parte del tiempo, el ingreso per cápita de EE.UU. podía comprar más de 40 onzas de oro. Ojo: aquí la onza no es la común de 28,35 g, sino la “onza troy” de oro, equivalente a 31,1 g. Tener 40 onzas de oro significaba que un estadounidense promedio podía cambiar sus ingresos diarios por 3,4 gramos de oro.
Los picos en la relación ingreso per cápita/oro de EE.UU. coinciden básicamente con los momentos de máxima potencia del país, como en 1970 y 2001. En esas épocas, el ingreso per cápita estadounidense podía cambiarse por más de 100 onzas de oro. Solo en dos años esta cifra cayó por debajo de 20: una vez en 1980, y la otra en el pasado 2025.
Desde la perspectiva de los ciclos, el análisis técnico concluiría que esta relación debería volver a subir en “V” y, dado que los ingresos per cápita de EE.UU. no cambiarán mucho a corto plazo, eso solo sería posible por una fuerte caída en el precio del oro.
Pero desde la perspectiva de los fundamentos, el declive de EE. UU. es inevitable.
Al mirar este gráfico, podemos sacar una conclusión: para el estadounidense promedio, 2025 podría ser el peor año de los últimos 40-50 años, pero probablemente será el mejor de los próximos 40-50, ya que el ingreso per cápita de EE.UU. todavía puede intercambiarse por 17 onzas de oro.
Un comentario extra: el dólar realmente está en decadencia, sino no veríamos a bancos centrales de todo el mundo cambiando sus reservas en dólar por oro. Pero lo curioso es que el dólar, comparado con el euro o el yen, sigue siendo generalmente mucho más fuerte.
En pocas palabras: aunque el dólar no esté bien, Europa y Japón están peor. Europa tiene algo más de disciplina fiscal, pero no ha logrado nada en industrias emergentes. Japón, por su parte, está flojo en ambas.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Después del cierre de un importante gasoducto, Arabia Saudita busca aumentar las exportaciones de petróleo crudo por el Estrecho de Ormuz.
La semana pasada, tras el ataque en Arabia Saudita, se cerró el oleoducto de este a oeste que anteriormente transportaba hasta 5 millones de barriles de petróleo por día. El Secretario de Energía de Estados Unidos dijo que espera que el oleoducto vuelva a operar pronto, pero funcionarios locales afirman que la recuperación podría tomar varias semanas. En agosto, las exportaciones de petróleo crudo de Arabia Saudita bajaron a 3 millones de barriles por día, el nivel más bajo en al menos nueve años, aunque repuntaron en septiembre. Irán declaró que, a pedido de Arabia Saudita, se pospuso la reunión sobre el transporte marítimo en el Estrecho de Ormuz, que estaba planeada para este lunes entre los países del Golfo. Trump dijo que Irán está ansioso y necesita con urgencia llegar a un acuerdo; él decidirá si EE. UU. participa y mantiene una postura abierta.
Los fondos de cobertura acaban de reconstruir sus posiciones largas en tecnología, pero el soporte clave del Nasdaq ya empieza a debilitarse.
El índice Nasdaq 100 se acerca al límite inferior de su rango lateral de varios meses; los futuros han roto la línea de tendencia alcista y la media móvil de 100 días, lo que debilita el panorama técnico. Los fondos de cobertura habían realizado fuertes compras en acciones tecnológicas, concentrando sus posiciones y aumentando el riesgo de caídas. Las controversias sobre la seguridad de la inteligencia artificial y los riesgos en el suministro de energía actúan como catalizadores adicionales. Si se pierde el soporte clave y el nivel de pánico del mercado sigue siendo bajo, la volatilidad podría ser reevaluada.
¡El rendimiento de los bonos estadounidenses a 10 años supera el 5%! "El profeta" advierte: la venta aún no ha terminado
Steven Barrow, jefe de estrategia G10 de Standard Bank, quien fue el primero en predecir un 5% en febrero de este año, elevó su pronóstico para el rendimiento de los bonos del Tesoro estadounidense a 10 años a 5,2% para fin de año y espera que suba aún más a 5,3% en el primer trimestre de 2027. Señaló que las presiones en la cadena de suministro, el cambio climático y las restricciones a la oferta laboral por la política migratoria de Estados Unidos se están volviendo más fuertes que nunca. Al mismo tiempo, el índice del dólar tuvo un aumento diario de hasta el 0,6%, y podría registrar su mejor desempeño diario desde el 17 de junio.
¿Avanzando contra la corriente en la tormenta de "desaceleración de la IA"? Se rumorea que Kioxia planea cotizar en Estados Unidos para recaudar al menos 10 mil millones de dólares.
Kioxia supuestamente está considerando recaudar 10 mil millones de dólares mediante una oferta pública en Estados Unidos.

Precios de las criptos
Más


