
Boss Zhipin: El entorno sigue bajo presión, pero el líder del sector de reclutamiento mantiene su estabilidad


BOSS Zhipin presentó resultados estables en el segundo trimestre. Debido a mejoras en la eficiencia a escala, las ganancias principales superaron levemente las expectativas del mercado (la significativa ganancia ajustada neta se debió principalmente a los ingresos por inversión del IPO de Zhipu). Bajo una presión macroeconómica, logró crecer contra la tendencia, en parte debido al desfase temporal en las contrataciones de primavera y, por otro lado, porque en el proceso de digitalización de contratación de obreros, BOSS Zhipin ganó más cuota gracias a la competitividad de su producto.
Detalles:
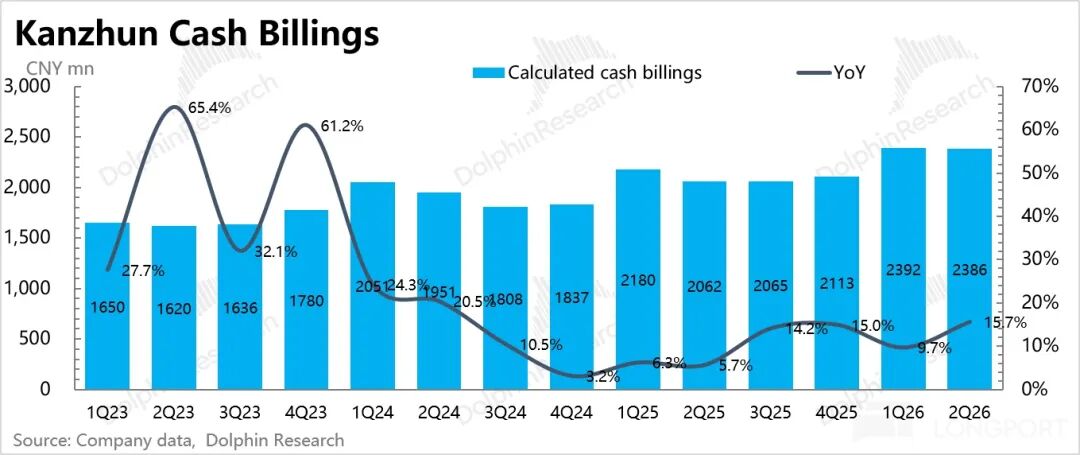
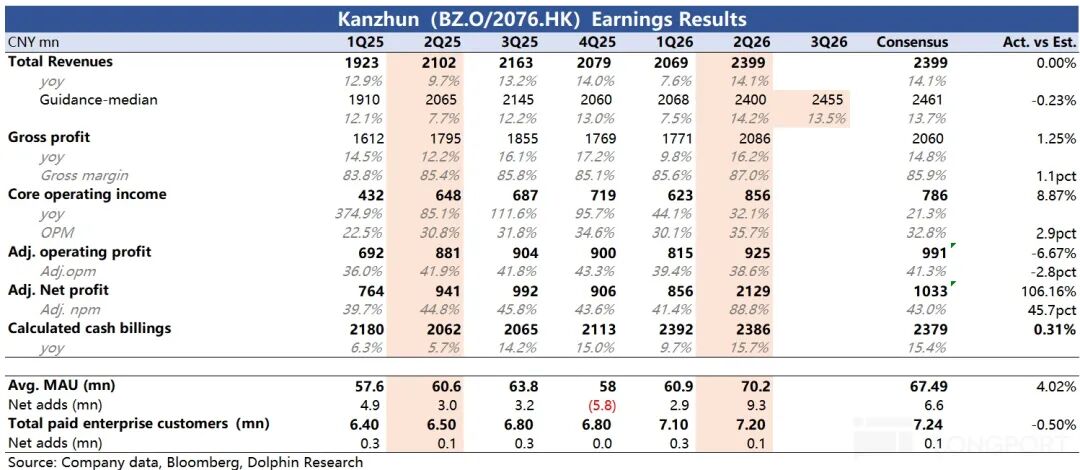
1. Facturación repuntó según lo esperado: El crecimiento interanual de facturación en el segundo trimestre repuntó al 16%, mientras que el crecimiento de ingresos también se recuperó al 15%, ubicándose dentro de la guía de la empresa. Tal como se mencionó el trimestre pasado, el repunte de ingresos del Q2 fue conforme a lo esperado debido al desfase del Año Nuevo Chino (más tardío este año, lo que retrasó el pico de contrataciones de primavera).
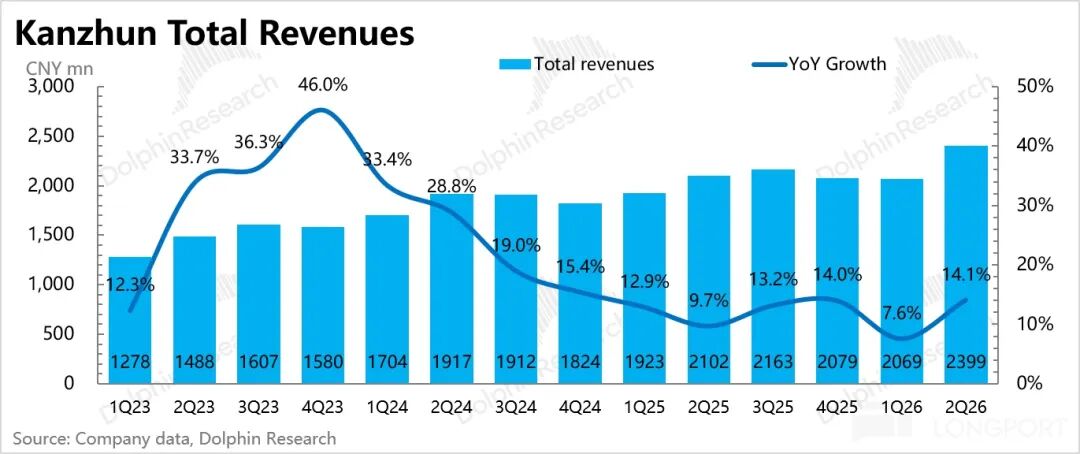
2. Guía de ingresos en línea con lo esperado: La guía de la empresa para ingresos en el tercer trimestre implica un crecimiento interanual del 11% al 15%, con una desaceleración marginal respecto al trimestre previo, principalmente por la normalización de la base comparativa y la presión macroeconómica, algo ya anticipado por los inversores.
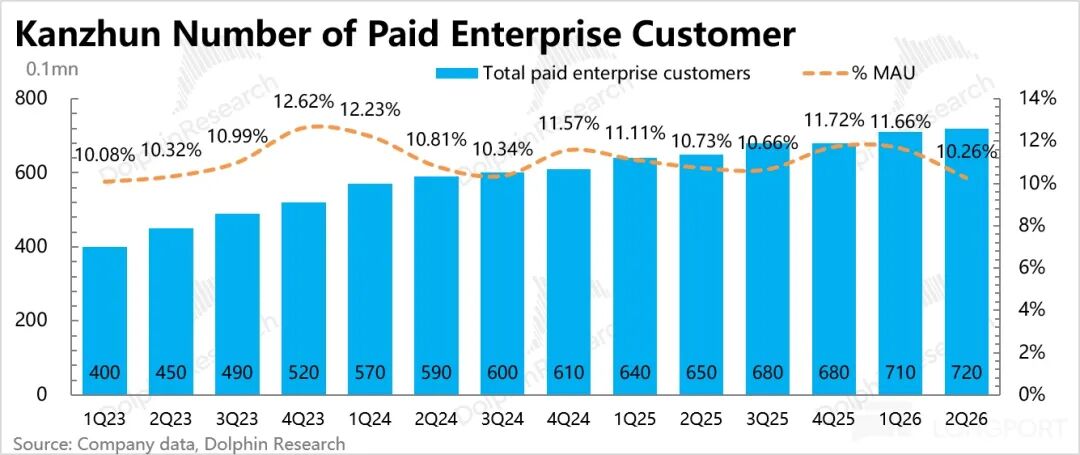
3. El número de clientes empresariales continúa creciendo: Eliminando el efecto ventana interanual, la cantidad neta de clientes empresariales creció en 100,000 respecto al trimestre anterior, igualando el total con el año pasado en el primer semestre. Esto indica que el repunte de facturación del segundo trimestre fue realmente un ajuste en el ritmo de contratación de las empresas por el feriado del Año Nuevo Chino.
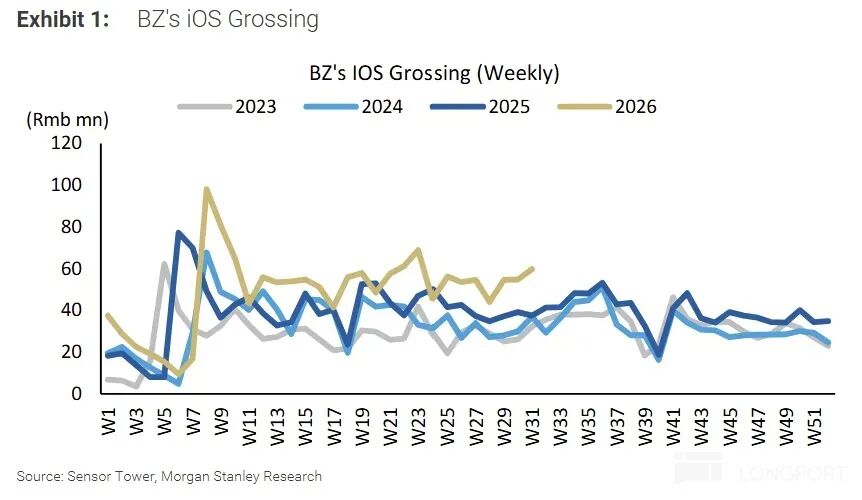
Según los datos de Sensor Tower en iOS para el Q2, la facturación creció un 27% frente al 14% en Q1, acelerándose aún más en julio hasta el 41%. Esto supera la tasa de crecimiento total de la facturación, lo que indica que las empresas enfrentan una presión general o una mayor incertidumbre en sus presupuestos de contratación, aumentando la demanda de flexibilidad según necesidades.
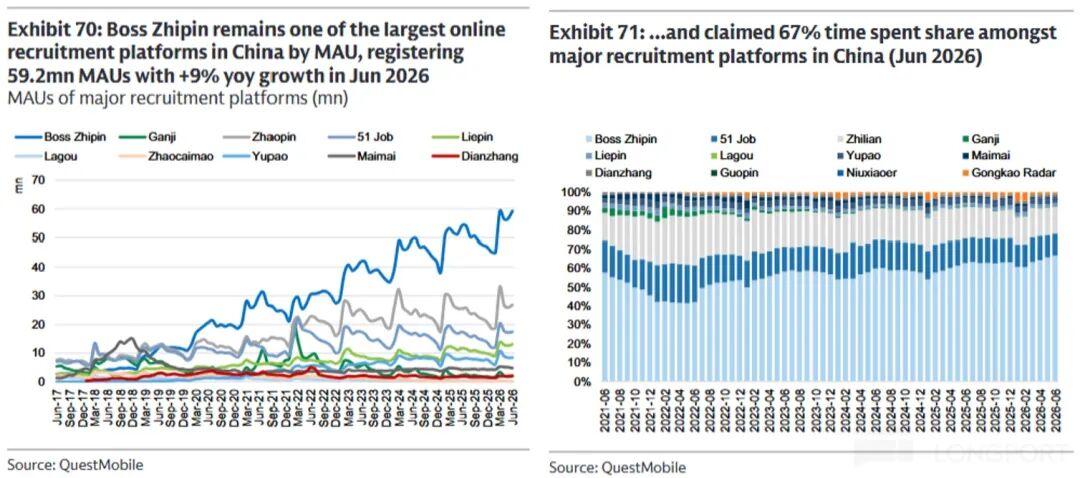
4. Crecimiento de usuarios mensuales en el segmento C se desacelera: La cantidad total de usuarios activos mensuales en el Q2 fue de 70 millones, impulsado principalmente por la temporada de contratación de primavera y la exposición de patrocinio en el Mundial, con una ganancia neta de 9.3 millones. Según QM, BOSS Zhipin sigue liderando ampliamente el sector vertical, con MAU muy por encima del resto y participando de más del 60% del tiempo total de uso.
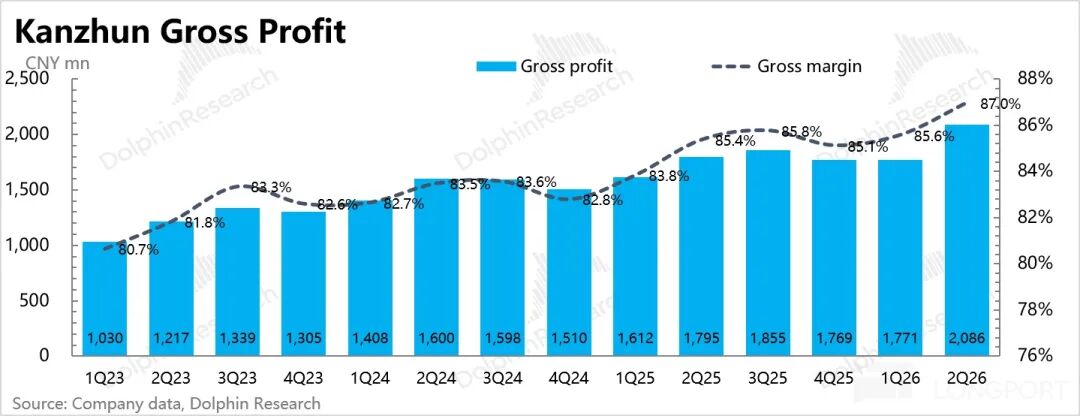
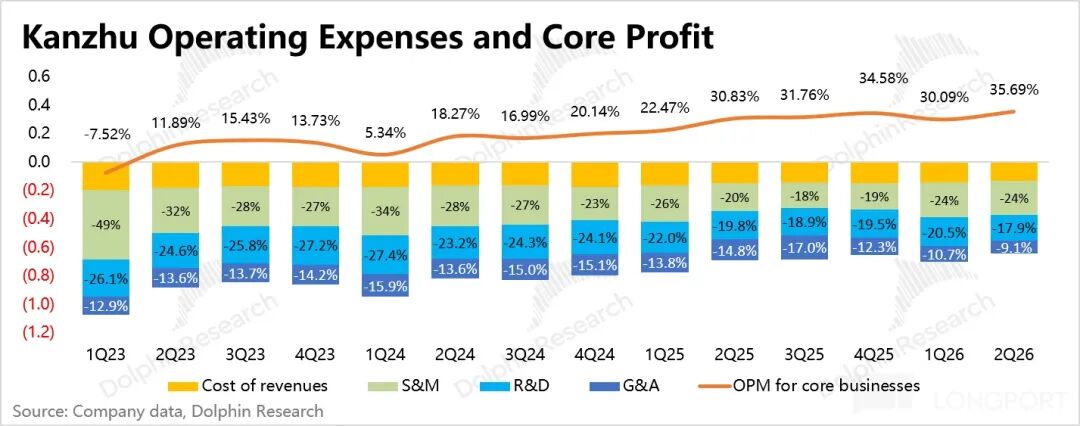
5. Se sigue liberando el apalancamiento operativo: La ganancia operativa principal del Q2 fue de 860 millones, levemente por encima de lo esperado, con un margen de beneficio del 35.7%, subiendo 5 puntos porcentuales interanuales, resultado de la optimización de costos de escala y de los aumentos de eficiencia operativa fuera de gastos en ventas.
6. Excesivos retornos para accionistas: A principios de año, la gerencia elevó el presupuesto del plan de dos años de USD 250 millones anunciado para septiembre de 2025 hasta USD 400 millones, y prometió que a partir de 2026, el 50% de las ganancias netas ajustadas se destinarán para retorno a accionistas (recompra y dividendos).
De hecho, sumando los dividendos y recompras de 2025 ya desembolsados en Q1 y Q2, la cifra supera el 100% de las ganancias ajustadas, logrando un retorno global del 7.5%. Actualmente, cuenta con USD 2,700 millones en caja y un flujo operativo saludable. Si la recompra sigue al ritmo de USD 300 millones semestrales, se podría alcanzar un retorno total anual del 12%.
7. Indicadores clave de desempeño vs expectativas del mercado
Opinión de Dolphin
Si bien el Q2 presentó presión macroeconómica, el crecimiento acelerado de la facturación digital de BOSS Zhipin registrada por terceros en julio, sumado a la etiqueta de refugio de calidad frente al auge de la IA, hizo que, tras un Q2 apagado, la cotización de BOSS Zhipin rebotara en julio.
El balance del Q2 también reflejó los cambios mensuales de facturación, evidenciando nuevamente que BOSS Zhipin es—“crecimiento estable + mejora en eficiencia de escala + óptima devolución al accionista”, un ejemplo de plataforma vertical pequeña pero eficiente, cuyo secreto radica en que su barrera competitiva sigue intacta y el management cumple.
Aunque BOSS Zhipin es una plataforma tradicional de internet móvil, como la base de datos de currículums sigue almacenada y los procesos de contratación aún tienen tramos offline, actualmente se beneficia de la IA más que sufrir por ella.
Pero debido a la presión macroeconómica y al posible impacto de la mayor penetración de la IA en la oferta y demanda laboral, mantenemos una visión cautelosa a futuro.
Por lo tanto, aunque BOSS Zhipin sigue beneficiándose de la digitalización de las búsquedas de obreros y la demanda de nuevos puestos relacionados a IA, y aunque aún no se refleja la presión macroambiental en sus resultados, ese es un riesgo latenteque limita que BOSS Zhipin disfrute nuevamente de primas de valoración como antes. En cambio, el retorno a accionistas de 7.5% a 12% se convierte en el principal apoyo ante posibles ajustes a la baja..
- FIN -
// Reimpresión permitida
El artículo no fue fácil de hacer, ¡dale “Compartir” y ayúdame un poco con tu apoyo!
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Burbuja de IA, impacto del diésel, rendimiento en alza: Hartnett de Bank of America advierte sobre el riesgo de estanflación en otoño
El estratega jefe de Bank of America, Hartnett, lanzó una triple advertencia: la diferencia de precios del diésel alcanzó un récord histórico de 102 dólares por barril, el rendimiento de los bonos del Tesoro a 30 años llegó a su nivel más alto desde 2007 y, en medio del fervor por la IA, la productividad total de los factores (TFP) cayó por debajo de la tendencia a largo plazo, lo que concentra el riesgo de estanflación en otoño. Advirtió que “un mercado tranquilo combinado con políticas estrictas es caldo de cultivo para la volatilidad” y afirmó que “aún no es tarde para cubrirse contra la burbuja de IA”.
Tres gigantes advierten "desaceleración": la fe en la IA tambalea, el precio del petróleo supera los cien dólares, la Reserva Federal está por subir las tasas—Wall Street podría enfrentar la semana más peligrosa del año.
La Reserva Federal podría aumentar las tasas de interés, la desaceleración de la inteligencia artificial impacta fuertemente en las acciones de chips y el ataque a un oleoducto en Arabia Saudita impulsa el precio del petróleo—esta semana, el mercado de acciones estadounidense enfrenta una doble prueba de presión por la inflación y el apetito por el riesgo.

El desarrollo de la IA se desacelera y los precios del petróleo se disparan, las acciones de chips en Japón y Corea del Sur son las más afectadas; SK Hynix cae más de un 5% y SoftBank se desploma un 11%.
Gigantes de la IA, en una colaboración poco común, llamaron a frenar el desarrollo de modelos avanzados. Las bolsas de Corea del Sur y Japón cayeron, con el índice compuesto de Seúl bajando más de un 3% y el Nikkei 225 más de un 2%. SoftBank sufrió una caída diaria del 11% y SK Hynix retrocedió más del 5%. Al mismo tiempo, el cierre de un oleoducto en Arabia Saudita impulsó el Brent a 107 dólares, sumado a un IPC estadounidense superior a lo esperado. La probabilidad de una subida de tasas por parte de la Reserva Federal el miércoles supera el 90%. Esta doble presión negativa provoca un inicio turbulento en los mercados asiáticos.
Precios de las criptos
Más


