
Las acciones estadounidenses se acercan a nuevos máximos, pero el capital sigue esperando; Nomura revela el “triángulo de riesgos negativos”.

El mercado bursátil estadounidense oscila cerca de máximos históricos, pero el sentimiento del mercado muestra una desconexión inusual frente a la evolución de los precios: las posiciones abiertas son bajas, la demanda de coberturas aumenta y los inversores institucionales, en general, se mantienen al margen. El estratega de Nomura, Charlie McElligott, atribuye la presión de fondo a una triple combinación que denomina el "triángulo negativo del riesgo" y advierte sobre posibles gatillos de desapalancamiento en el mercado.
En su informe más reciente, McElligott señala que el denominado "triángulo negativo del riesgo" hace referencia a la presión combinada de tres riesgos concurrentes que enfrenta hoy el mercado: tensiones geopolíticas, presiones alcistas sobre las tasas de interés e incertidumbre respecto al panorama inflacionario. Estas tres amenazas superpuestas mantienen la exposición neta de los inversores institucionales en niveles extremadamente bajos —según datos de Goldman Sachs Prime Brokerage, el apalancamiento neto de los fondos long-short basados en fundamentales en Estados Unidos se encuentra en el sexto percentil del último año, acercándose a los mínimos registrados alrededor del “Día de la Liberación”. Al mismo tiempo, el indicador de sentimiento de Goldman Sachs volvió a terreno negativo, marcando el nivel más bajo desde marzo.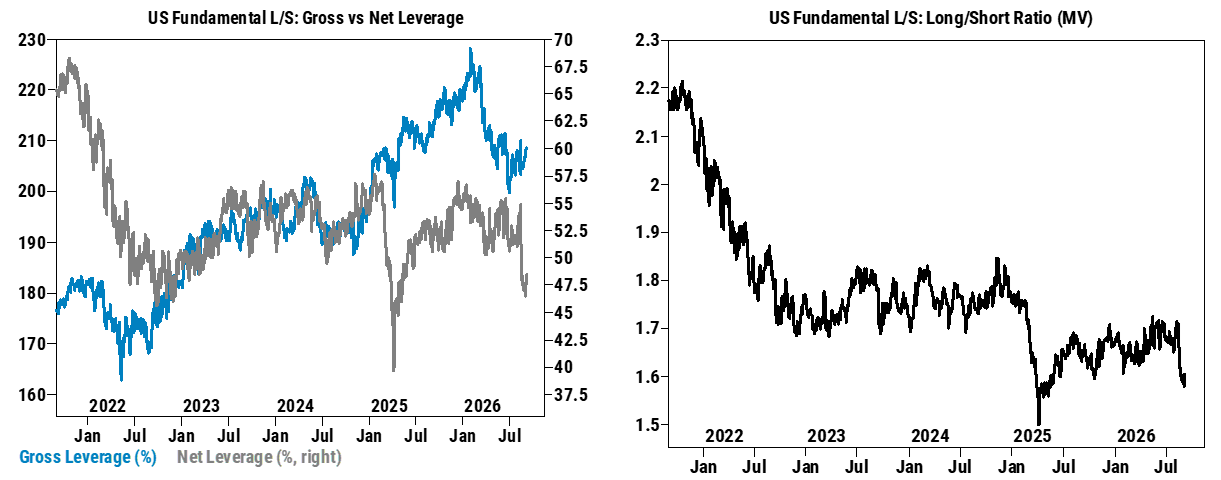
La debilidad del sentimiento también se refleja en los mercados de derivados. John Flood, jefe de ventas y trading de acciones para las Américas en Goldman Sachs, apunta que cada vez que el S&P 500 intenta romper nuevos máximos, la volatilidad intradía al alza es casi el doble que a la baja: la correlación entre la volatilidad implícita de opciones call y el spot supera ampliamente su media histórica—esto no es propio de un mercado con “posiciones saturadas”. Además, las posiciones cortas en futuros del Nasdaq aumentaron un 35% desde mediados de junio, y la mediana de posiciones cortas en las acciones componentes del S&P 500 también se mantiene elevada.
"Triángulo negativo del riesgo": la presión triple que reprime el sentimiento
McElligott identifica el origen de la apatía actual en el mercado claramente con una triple presión descendente: tensiones geopolíticas, amenaza persistente de suba de tasas e incertidumbre en el sendero inflacionario.
Este diagnóstico coincide ampliamente con lo observado por Goldman Sachs. John Flood comenta que esas tres preocupaciones aparecen en virtualmente todas sus conversaciones con clientes. Tras el histórico colapso de momentum en julio y un débil desempeño en agosto, los inversores muestran una notoria falta de “impulso ofensivo”; tanto las posiciones como el sentimiento están bajo presión.
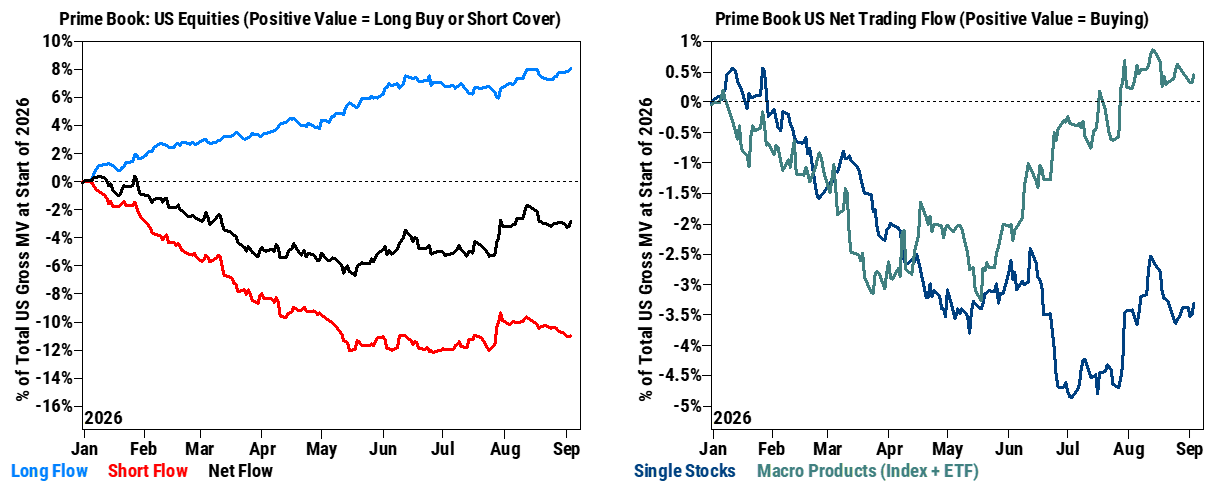
John Schlegel, jefe de inteligencia de posiciones en JP Morgan, también remarca en su último reporte que, a pesar de la volatilidad de la semana pasada, el nivel de posiciones globales apenas cambió y tanto el sentimiento minorista como institucional dieron muestras de reversión a la baja o estancamiento. Según Goldman Sachs Prime Brokerage, el apalancamiento total y neto de los fondos long-short basados en fundamentales de EE.UU. son de 207% y 49,8%, respectivamente—en el percentil 20 y 6 del último año, y en el percentil 59 y 10 de los últimos tres años.
Cierre de operaciones de carry trade en yenes: otra fuente "invisible" de presión sobre la Bolsa
Además de la narrativa de riesgos múltiples, tanto McElligott como varios traders de Goldman Sachs apuntan a otra presión potencial: la aceleración en el cierre de operaciones de carry trade financiadas en yenes.
Rich Privorotsky, jefe de Delta-One en Goldman Sachs, señala que la Secretaria del Tesoro de EE.UU., Yellen, adoptó recientemente un tono inusualmente claro al afirmar: “Ahora yo soy la banca… podés apostar en contra mío”, y subraya que el Tesoro dispone de ventajas informativas sobre el accionar de los policymakers japoneses y el Banco de Japón. En este contexto, el mercado apuesta por un endurecimiento de la política japonesa y el repatriamiento de fondos, lo cual ha impulsado la apreciación sostenida del yen.
Para Privorotsky, el efecto de segunda vuelta más relevante para la bolsa es: a medida que se cierran posiciones levereadas financiadas en yenes y los fondos retornan a bonos/acciones japoneses, ese capital se drena del mercado accionarial estadounidense. “El S&P 500 y las grandes tecnológicas están mostrando un inexplicable aire de pesadez, sin fundamentos claros—podría ser simplemente el apalancamiento y los trades de carry que se desvanecen en silencio”.
El "misterioso comprador" de opciones tecnológicas de IA vuelve al ruedo
Pese al tono general de cautela, surgen señales contrarias en algunos rincones del mercado. McElligott revela que, desde el viernes pasado y tras la reapertura post-Labor Day, desde el desk de trading de Nomura se vio una fuerte actividad en Flex Calls sobre varias acciones “AI concentradas”, precisamente aquellas que experimentaron grandes liquidaciones durante la caída del verano.
Según el seguimiento de Nomura, este “misterioso comprador” lleva acumulados unos 315 millones de dólares en primas de opciones, 110 millones en exposición Delta y 5,8 millones en exposición Vega. En las últimas 48 horas, los papeles involucrados rebotaron fuertemente, como AMD (+10,9%), INTC (+14%), CRWV (+18%), entre otros.
Este fenómeno de “regreso de compras de opciones AI/tech” está impulsando nuevamente la correlación positiva entre subas de spot y subas de volatilidad. Tras el reciente colapso de la volatilidad en tecnológicas individuales, esta dinámica vuelve a favorecer las estrategias de trading de volatilidad dispersa (apuestas a baja correlación).
Repunte simultáneo en el mercado surcoreano, con flujos acelerados hacia semiconductores
Un razonamiento similar de “reincorporación de posiciones” se verifica en el mercado asiático. McElligott remarca que, tras la reapertura del domingo/lunes, Corea del Sur registró el segundo mayor ingreso neto diario de capital extranjero de la historia (sumado a recompras récord de acciones), solo superado por la ola de compras del 31 de julio.
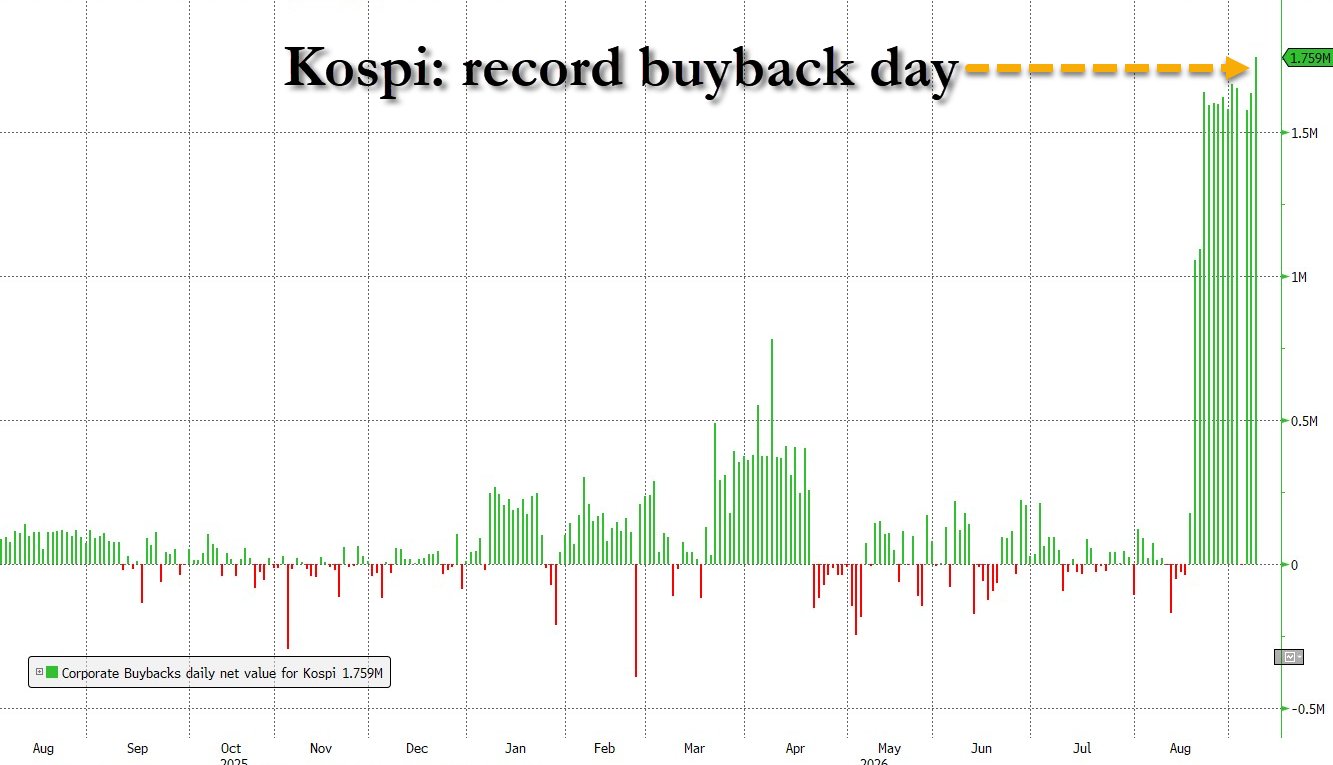
Esto resuena con la señal de reactivación de compras de opciones AI en EE.UU.: el dinero institucional está retornando velozmente a Corea, al sector semiconductor y de memorias. McElligott considera que este fenómeno “merece máxima atención”.
Sin embargo, advierte que a medida que la exposición neta remonta desde mínimos extremos, los inversores ahora “tienen algo que cubrir”. En la actualidad, la inclinación de calls a tres meses subió hasta el percentil 91 histórico, reflejando una mayor cobertura ante eventuales rupturas alcistas, pero el umbral global de desapalancamiento sigue peligrosamente cerca.
Goldman Sachs, más optimista: los fundamentales y las IPO pueden ser los catalizadores
A diferencia del cierre prudente de McElligott, la visión de John Flood, de Goldman Sachs, es claramente más optimista y considera que el actual pesimismo ya ha sobrevalorado los riesgos.
Desde la óptica fundamental, Flood destaca que las componentes del S&P 500 reportaron en el segundo trimestre de 2026 (última temporada completa de balances) un crecimiento interanual del 30% en utilidades por acción; los grandes proveedores de nube y compañías de infraestructura AI crecieron un 54%, representando la mitad del crecimiento total del S&P 500; excluyendo energía, el resto de los componentes logró un incremento del 14% interanual en ganancias.
No obstante, la respuesta del mercado a esta fortaleza es limitada: aunque los fondos mutuos tienen baja proporción en caja, el monto absoluto supera la media histórica; los institucionales muestran baja exposición a tecnológicas AI; y los inversores individuales persisten con sesgo bajista. Flood sostiene que la esperada ola de IPOs podría ser el catalizador que reactive la “ofensiva” tanto institucional como minorista.
A su vez, McElligott deja una advertencia adicional: si las estrategias CTA basadas en momentum pierden señal de tendencia en futuros listados laterales, la distancia entre las posiciones largas globales y los gatillos de desapalancamiento se acorta—ante una debilidad del mercado, podría desencadenarse una venta forzosa tipo “Gamma negativo sintético”.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Después del cierre de un importante gasoducto, Arabia Saudita busca aumentar las exportaciones de petróleo crudo por el Estrecho de Ormuz.
La semana pasada, tras el ataque en Arabia Saudita, se cerró el oleoducto de este a oeste que anteriormente transportaba hasta 5 millones de barriles de petróleo por día. El Secretario de Energía de Estados Unidos dijo que espera que el oleoducto vuelva a operar pronto, pero funcionarios locales afirman que la recuperación podría tomar varias semanas. En agosto, las exportaciones de petróleo crudo de Arabia Saudita bajaron a 3 millones de barriles por día, el nivel más bajo en al menos nueve años, aunque repuntaron en septiembre. Irán declaró que, a pedido de Arabia Saudita, se pospuso la reunión sobre el transporte marítimo en el Estrecho de Ormuz, que estaba planeada para este lunes entre los países del Golfo. Trump dijo que Irán está ansioso y necesita con urgencia llegar a un acuerdo; él decidirá si EE. UU. participa y mantiene una postura abierta.
Los fondos de cobertura acaban de reconstruir sus posiciones largas en tecnología, pero el soporte clave del Nasdaq ya empieza a debilitarse.
El índice Nasdaq 100 se acerca al límite inferior de su rango lateral de varios meses; los futuros han roto la línea de tendencia alcista y la media móvil de 100 días, lo que debilita el panorama técnico. Los fondos de cobertura habían realizado fuertes compras en acciones tecnológicas, concentrando sus posiciones y aumentando el riesgo de caídas. Las controversias sobre la seguridad de la inteligencia artificial y los riesgos en el suministro de energía actúan como catalizadores adicionales. Si se pierde el soporte clave y el nivel de pánico del mercado sigue siendo bajo, la volatilidad podría ser reevaluada.
¡El rendimiento de los bonos estadounidenses a 10 años supera el 5%! "El profeta" advierte: la venta aún no ha terminado
Steven Barrow, jefe de estrategia G10 de Standard Bank, quien fue el primero en predecir un 5% en febrero de este año, elevó su pronóstico para el rendimiento de los bonos del Tesoro estadounidense a 10 años a 5,2% para fin de año y espera que suba aún más a 5,3% en el primer trimestre de 2027. Señaló que las presiones en la cadena de suministro, el cambio climático y las restricciones a la oferta laboral por la política migratoria de Estados Unidos se están volviendo más fuertes que nunca. Al mismo tiempo, el índice del dólar tuvo un aumento diario de hasta el 0,6%, y podría registrar su mejor desempeño diario desde el 17 de junio.
¿Avanzando contra la corriente en la tormenta de "desaceleración de la IA"? Se rumorea que Kioxia planea cotizar en Estados Unidos para recaudar al menos 10 mil millones de dólares.
Kioxia supuestamente está considerando recaudar 10 mil millones de dólares mediante una oferta pública en Estados Unidos.

Precios de las criptos
Más


