
¿Por qué el aumento de las tasas de los bonos estadounidenses no logró impulsar el tipo de cambio del dólar?

Morning FX
Desde septiembre, las tasas de los bonos del Tesoro de EEUU experimentaron una nueva ola de expectativas de suba de tasas, pero, curiosamente, el tipo de cambio del dólar casi no se movió. El rendimiento del bono a 2 años subió más de 20 puntos básicos respecto al inicio del mes, y el mercado estima con un 88% de probabilidad un aumento de tasas en septiembre, y descuenta plenamente dos subas en lo que resta del año. Mientras tanto, el índice dólar permanece clavado en 99, prácticamente sin cambios.
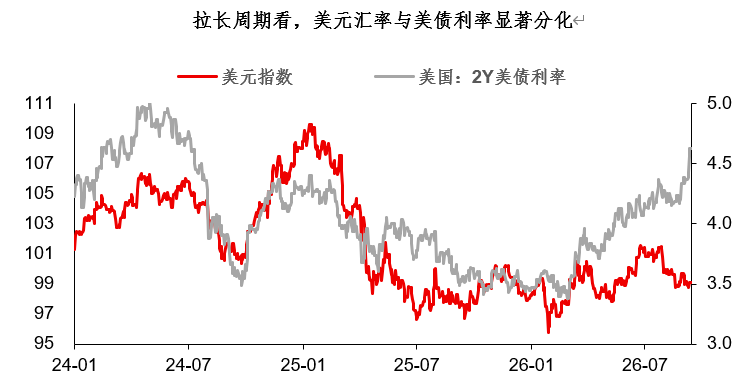
¿Cómo interpretar esta marcada divergencia entre el dólar y las tasas de los bonos del Tesoro norteamericano? A mi entender, hay varios factores:
Primero, este ciclo de subas de tasas es global, por lo que el diferencial entre EEUU y el resto de las tasas internacionales no se amplió. Históricamente, cuando existe divergencia entre la política monetaria de EEUU y la del resto del mundo (como en 2022), la lógica de “tasas altas → dólar fuerte” suele funcionar de manera impecable.
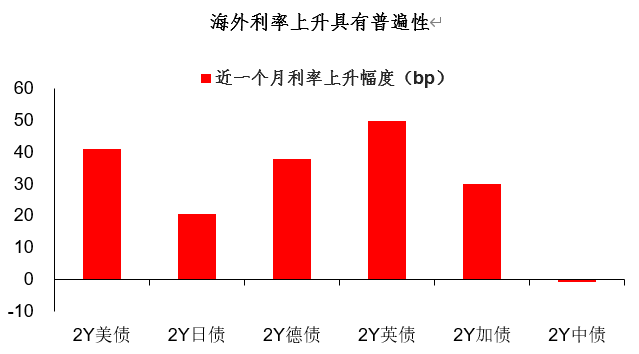
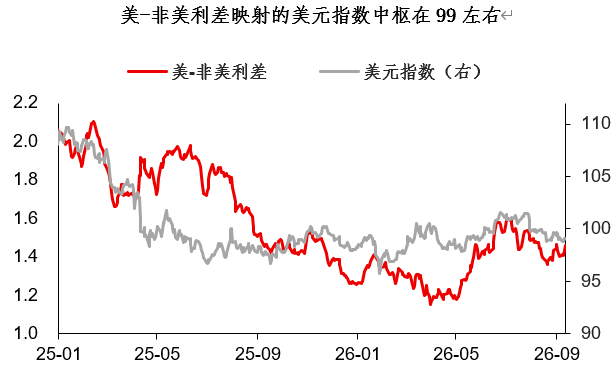
Pero esta vez las subas de tasas son globales: en el último mes, los rendimientos de los bonos alemanes, británicos y canadienses aumentaron todos más de 30 puntos básicos. El diferencial entre EEUU y el resto que refleja el índice dólar mantiene el eje en torno a 99, sin señales claras de sobrecompra o sobreventa.
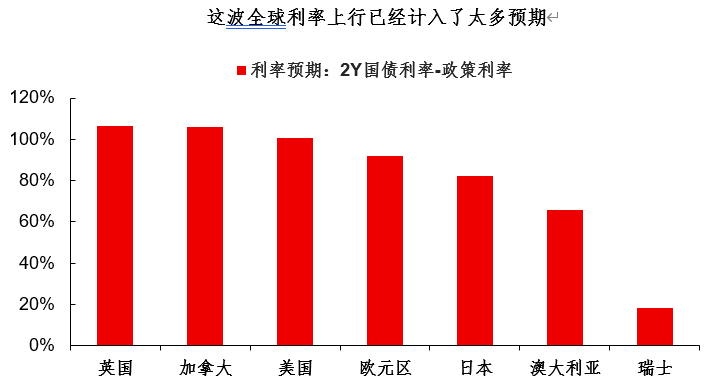
¿Habrá divergencia futura en los diferenciales de tasas EEUU vs resto? Es probable que sí, después de todo este ciclo de subas globales ya incorporó muchas expectativas; tarde o temprano habrá países con fundamentos más débiles que no podrán aumentar más, o bien que se excedan con las subas... Es una cuestión importante a mediano plazo, pero hoy todavía no es el eje del mercado.
Además del factor de diferencial de tasas, otro motivo por el que el dólar se muestra apático en este ciclo es la presión de monedas asiáticas fuertes. Aunque la volatilidad del dólar parece baja en general, hay una dinámica intradiaria observable: durante el día, el dólar se debilita, mientras que de noche suele mostrar fortaleza.
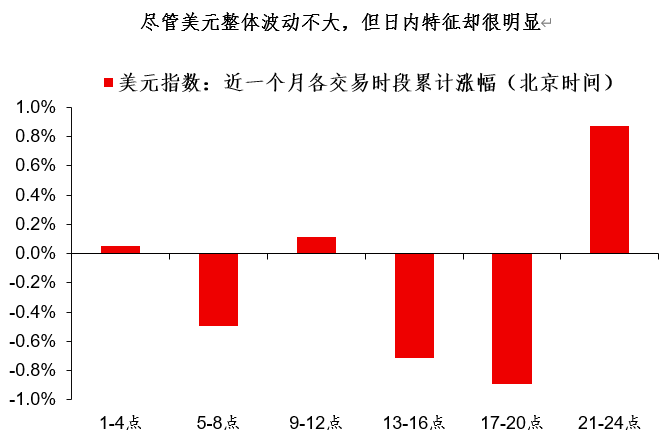
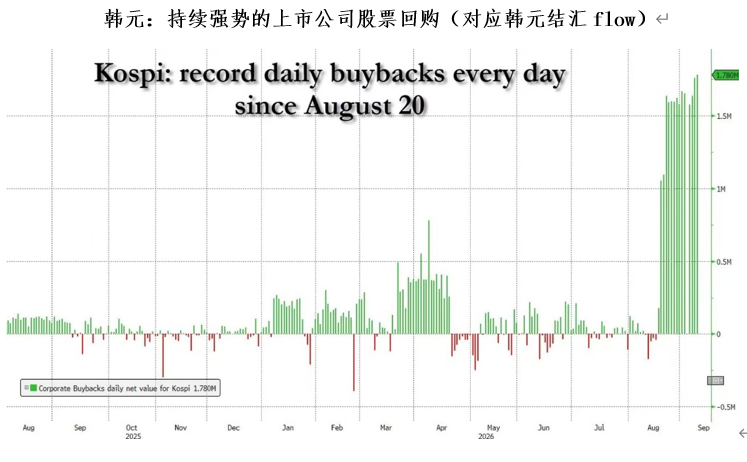
Considero que la debilidad del dólar en la sesión asiática también está vinculada, en parte, a la fortaleza de las monedas asiáticas principales. Cada una (yuan, won, yen) responde a sus propias dinámicas de flujos, como las liquidaciones en yuan, o las recompras de acciones de empresas cotizadas en Corea, etc.
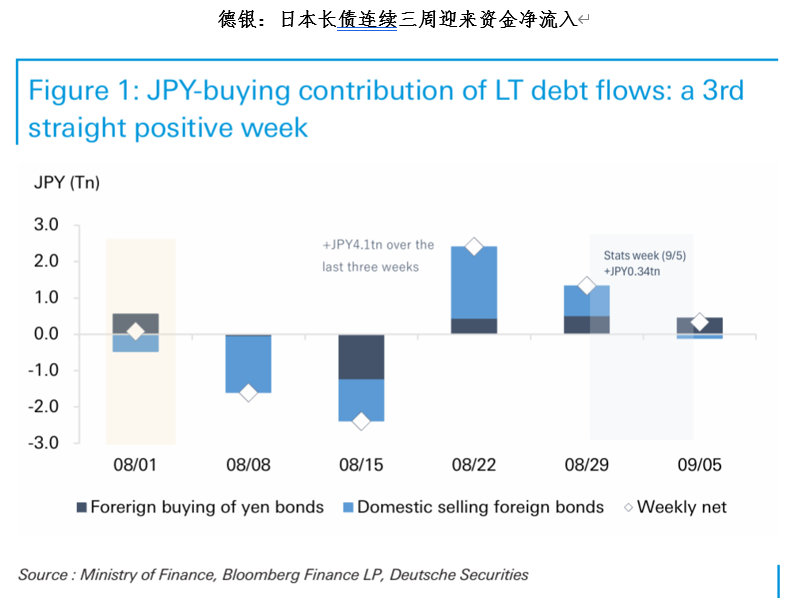
Hay señales de que parte de los flujos de inversión japoneses en el exterior están retornando a Japón. Aunque el volumen no es alto, efectivamente está ocurriendo, lo que objetivamente empuja la combinación de "bono del Tesoro débil + dólar débil". Si esta tendencia de repatriación de capitales japoneses continúa, el yen podría mostrar aún más resiliencia incluso en un escenario de tasas altas en Estados Unidos.
En síntesis, actualizo mi visión sobre el mercado de monedas y activos:
Mercado de cambios: las monedas asiáticas (CNY, KRW, JPY) muestran mayor resiliencia, y probablemente no caigan mucho aunque EEUU siga subiendo tasas. Las monedas europeas (EUR, GBP) probablemente sigan laterales, ya que la divergencia con EEUU aún no es clara;
Bonos del Tesoro de EEUU: el tramo corto ya refleja las expectativas plenas de suba de tasas, pero el riesgo reside más en el tramo largo (por la cuestión de oferta y demanda, suba global de tasas). Lo principal es observar: si el bono a 10 años sostiene el 5,0%, ya representa cierto valor para posicionarse anticipadamente;
Oro: el riesgo sobre los bonos del Tesoro (desequilibrio oferta-demanda, etc.) le da respaldo al oro, lo que explica su capacidad de resistir el alza de las tasas estadounidenses. Cuando no se sabe qué comprar, un poco de oro suele ser buena idea.
【Resultados de la apuesta sobre el IPC estadounidense de agosto】
Felicitaciones al participante que estimó 3,4%. Por favor, dejá tus datos de contacto en nuestro canal, el premio será enviado dentro de los próximos cinco días hábiles.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

¡Las recompras masivas se quedan sin interés! El plan de recompra de bonos del Tesoro de EE. UU. enfrenta obstáculos y la herramienta de liquidez podría volverse ineficaz.
El Departamento del Tesoro de Estados Unidos amplió las operaciones de recompra, pero la tasa de suscripción alcanzó un nuevo mínimo, lo que destaca las limitaciones de absorción en el mercado de bonos a largo plazo. Esto podría obligar a las autoridades a recortar los bonos estadounidenses a 20 años, que tienen menor liquidez.

Jiangfeng Capital: Informe diario de precios de BETH del 14 de septiembre

Citigroup redujo el precio objetivo de Clorox a 97 dólares.
Precios de las criptos
Más


