
Ejecutivos de fondos afirman: el oro está respaldado por el crédito fiscal de Estados Unidos, siendo la garantía definitiva de refugio seguro en lugar de los bonos del Tesoro estadounidense.

Informe de Huitong el 18 de septiembre—— Tras el aumento de tasas de la Reserva Federal, el rendimiento de los bonos estadounidenses a 10 años retrocedió, pero Jeff Sarti, CEO de Morton Wealth, se mantiene firmemente optimista respecto al oro. Señaló que el oro es un activo de seguro exclusivo para la cobertura de riesgos, superando ampliamente el valor de los bonos del Tesoro estadounidense como instrumento de defensa ante la volatilidad. La alta deuda y el elevado déficit de Estados Unidos limitan el margen de maniobra de la Reserva Federal para subir tasas, convirtiendo los riesgos fiscales en la preocupación central del mercado. El precio del oro ya no depende únicamente de la política monetaria, sino que se ancla en la credibilidad fiscal estadounidense, lo que otorga al oro una clara ventaja como activo para una cartera a largo plazo.
Las acciones de la Reserva Federal para reducir la inflación al rango objetivo del 2% han devuelto la confianza al extremo largo de la curva de rendimiento, con el bono estadounidense a 10 años regresando por debajo del 5%. Sin embargo, Jeff Sarti, CEO de Morton Wealth, tiene una visión diferente,
El oro no es un activo de rendimiento, sino un seguro de cobertura en la cartera de inversión
Jeff Sarti afirma que, si tuviera que elegir entre dos activos, elegiría el oro a largo plazo sin dudarlo. Explica además que muchos inversores cometen el error de comparar directamente el oro, que no genera intereses, con los rendimientos fijos de los bonos del Tesoro estadounidense. La función principal de los bonos estadounidenses es proporcionar ingresos estables por intereses a quienes los poseen, mientras que el papel del oro en la asignación de activos es fundamentalmente diferente.
Según él,
Espacio para suba de tasas limitado en la Reserva Federal, la deuda restringe las opciones de política
La Reserva Federal anunció esta vez un aumento de 25 puntos básicos en la tasa de referencia, ubicando la tasa de fondos federales en el rango de 3,75% a 4,00%. Esta decisión, considerada hawkish, fue publicada a las 2:00 de la madrugada hora del este en Argentina, como respuesta a que la inflación sigue estando obstinadamente por encima del objetivo del banco central. El índice de precios al consumidor estadounidense de agosto subió 0,4% respecto al mes anterior, con un incremento interanual del 3,4% en los últimos doce meses, y una inflación subyacente interanual del 2,4%.
Jeff Sarti concuerda con la dirección de la política monetaria restrictiva de la Reserva Federal, pero cuestiona si un solo aumento de 25 puntos básicos, o incluso varios pequeños incrementos consecutivos, pueden realmente revertir la tendencia inflacionaria. Según él, tales subidas pequeñas representan principalmente ruido de mercado; las señales realmente relevantes provienen del terreno fiscal. Actualmente, el nivel de deuda de la economía y sistema financiero estadounidense supera con creces a ciclos inflacionarios pasados, y el actual presidente de la Reserva Federal ya no puede replicar las agresivas subidas de tasas de Paul Volcker,
Aunque el aumento de tasas eleva los costos de financiamiento de empresas y del gobierno federal, la Fed no puede permitir que la inflación siga aumentando, por lo que la política se inclina siempre hacia el mantenimiento de la restricción.
El desafío fiscal persiste y el mercado de bonos podría forzar disciplina fiscal
Jeff Sarti sostiene que la contradicción central del mercado ha pasado de la política monetaria al ámbito fiscal. Durante años, el entorno de tasas ultrabajas permitió al gobierno estadounidense expandir su gasto fiscal sin sentir la presión inmediata del aumento de los costos de financiamiento. Corregir este desequilibrio requeriría recortar el gasto público, pero en las condiciones actuales de Estados Unidos, esto resulta difícil de implementar.
En el corto plazo, es muy probable que Estados Unidos siga manteniendo déficits presupuestarios de billones de dólares, y las alternativas políticas de la Reserva Federal se ven cada vez más limitadas. Dado que la política fiscal no puede ajustarse en el corto plazo y la política monetaria llega a un punto de saturación, las opciones disponibles presentan todas deficiencias, y la fijación de precios podría terminar quedando en manos del mercado de bonos.
Conclusión
La sostenibilidad fiscal y la credibilidad del dólar se han convertido en la lógica de fondo para el precio del oro, que ya no sigue simplemente la volatilidad de la política monetaria de la Reserva Federal, sino que actúa más como un observador imparcial del mercado, filtrando el ruido de corto plazo y midiendo la confianza global de los inversores en el estatus de refugio de dólar y bonos estadounidenses. Las subidas moderadas de tasas solo logran demostrar por un corto tiempo la determinación de la Reserva Federal frente a la inflación, pero no resuelven los problemas fiscales estructurales de fondo. El valor del oro como activo a largo plazo no depende de una pequeña subida de tasas, sino de si Estados Unidos logra restaurar las expectativas fiscales.
Finalmente, Jeff Sarti recomienda que,
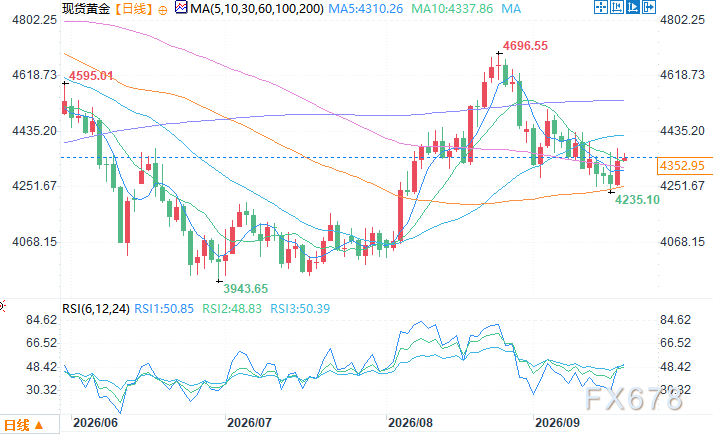
Gráfico diario del oro spot Fuente: EasyHuitong
Zona este de Argentina, 18 de septiembre, 9:50 hs. Oro spot cotizando a 4347,95 dólares por onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La Reserva Federal comienza a subir las tasas de interés, el crédito privado sufre aún más
El aumento de las tasas de interés actúa como el "golpe final": el costo de los préstamos variables para las empresas financiadas sube y los posibles compradores no quieren adquirir activos debido al alto costo de financiamiento. 349 mil millones de dólares están atrapados en fondos zombis, y unos 500 mil millones de dólares enfrentan riesgos de prolongación sin posibilidad de salida. La recaudación de fondos cayó al nivel más bajo desde 2020 y el rendimiento promedio de solo el 7% marca el punto más bajo en 14 años. Se espera que una ola de incumplimientos en inversiones en software estalle antes de 2028 y las valuaciones de créditos privados se desplomarán considerablemente.
Tendencias de capital detrás del gran repunte de la potencia computacional de IA: Los flujos de fondos de JPMorgan revelan que las compras minoristas están “reduciéndose”, mientras aumentan las inversiones en núcleos de potencia computacional como Nvidia y SanDisk.
Lo que se revela no es una retirada masiva de pequeños inversores en IA, sino que bajo presiones macroeconómicas el ritmo general de entrada al mercado se desacelera notablemente y la selección de acciones se vuelve más concentrada. Respecto a la decisión unánime de la Reserva Federal de aumentar la tasa de interés en 25 puntos básicos elevando la tasa de política al 3.75%-4.00%, la opinión de JPMorgan es: si solo se revierte el ciclo superficial de "bajas de tipo por precaución" del año pasado, y las ganancias de las empresas siguen siendo sólidas, junto con la ausencia de un empeoramiento en la situación de Medio Oriente, el mercado de acciones aún tiene capacidad para absorber el aumento de tasas de interés.
Precios de las criptos
Más


