
Este informe de Goldman Sachs contiene pistas sobre el próximo repunte de las acciones estadounidenses.

Hasta el 2 de octubre, el apalancamiento neto de los fondos long/short fundamentales de EE.UU. rastreados por el broker principal de Goldman Sachs descendió durante tres semanas consecutivas, bajando esta semana 2,2 puntos porcentuales hasta el 46,4%, el nivel más bajo desde abril de 2025, ubicándose en el percentil 2 de los últimos cinco años.
Sin embargo, en el mismo período, el Nasdaq 100 alcanzó un máximo histórico, mientras que el índice S&P equal-weight cayó durante siete semanas seguidas.
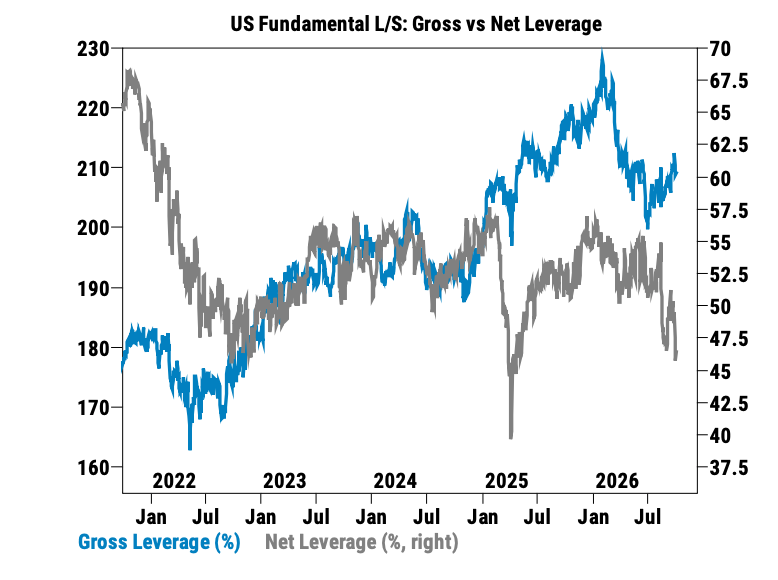
Según Bolsa Americana, estos datos reflejan que la exposición neta larga de las instituciones sigue siendo baja y los fondos permanecen concentrados en unos pocos sectores fuertes. Aún hay potencial de compras, pero su liberación dependerá de las tasas de interés y de los resultados empresariales.
Veamos primero cómo están operando las instituciones.
Del 25 de septiembre al 1 de octubre, los fondos de muestra realizaron compras netas moderadas en acciones estadounidenses.
En ese período, los productos de índices y ETF registraron las mayores compras netas de los últimos dos meses, impulsadas principalmente por el cierre de posiciones cortas.
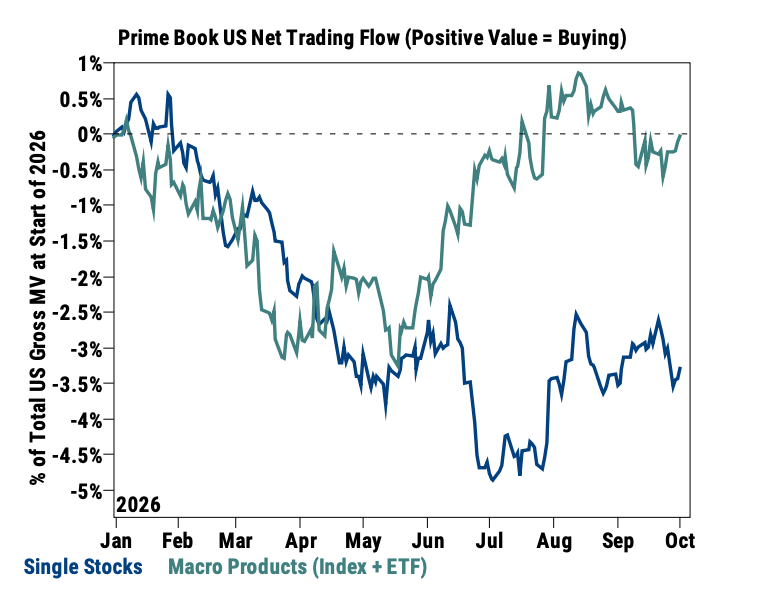
Sin embargo, las acciones individuales sufrieron ventas netas por segunda semana consecutiva, con volumen de nuevas ventas cortas cerca de 1,5 veces las compras largas. De once sectores, ocho registraron ventas netas, principalmente en servicios de comunicación, consumo discrecional y materiales.
La recompra de cortos sobre índices, junto con la continuación de ventas en acciones individuales, es la clave de la estructura de capital de esta semana. Esto significa que los fondos están reduciendo apuestas bajistas sobre el mercado general, pero no están incrementando apuestas optimistas en la mayoría de las empresas.
Un bajo apalancamiento neto no significa que la mayor parte del dinero de los fondos esté en efectivo. El apalancamiento total durante el mismo período seguía siendo del 209,2%, y la relación de valores largos/cortos cayó a 1,57, posicionada en el percentil 1 de los últimos cinco años.
Puedes interpretarlo así: las instituciones siguen operando activamente, pero después de compensar posiciones largas y cortas, la exposición neta al alza es muy baja.
En los sectores, los cambios más notorios se dieron en salud y energía.
El sector salud tuvo las compras netas más rápidas en más de seis meses, aunque casi todas provinieron de la recompra de cortos. El volumen de recompras es el más alto desde octubre de 2022, en el percentil 99 de los últimos cinco años.
Biotecnología, farmacéuticas, herramientas y servicios de ciencias biológicas experimentaron cambios similares. Sin embargo, la relación largos/cortos en salud sigue en 2,29, cerca del mínimo de un año; mensualmente, este sector sigue teniendo ventas netas.
Así que la compra de salud esta semana se entiende mejor como "retirada concentrada previa de cortos". Si después hay aumento activo de posiciones, determinará si puede pasar de rebote a tendencia.
En energía sucede lo opuesto.
Los fondos de muestra llevan seis semanas consecutivas con ventas netas de acciones energéticas, y en ocho de las últimas nueve semanas vendieron netamente. El volumen de nuevas ventas cortas fue 2 veces el de compras largas. Mensualmente, energía es el sector estadounidense con más ventas netas.
En comparación con el Russell 3000, la asignación a energía pasó de una sobreexposición de alrededor del 1% en julio a una subexposición del 0,4%.
Pese al alto precio del petróleo, las instituciones siguen aumentando los cortos en energía. Esto indica que son claramente más cautos con los retornos futuros de las acciones energéticas que con el actual precio del petróleo. Las ganancias en refinación, servicios petroleros y oil & gas integrados son impulsadas por factores diferentes, y no se puede juzgar el conjunto solo por "el precio alto del petróleo".
En tecnología, las diferencias entre los ganadores y perdedores también son notorias.
El índice de semiconductores subió cerca de 4% esta semana, el Nasdaq 100 aumentó cerca de 0,7%. El basket temático de fibra óptica subió 9,09% y el de data centers 3,35%; mientras los baskets de computación cuántica y tierras raras globales cayeron 5,59% y 5,57% respectivamente.
El capital está seleccionando eslabones específicos en la cadena de IA, sin comprar de forma generalizada todos los temas tecnológicos populares.
Al 29 de septiembre, el MAGS (que incluye las siete grandes tecnológicas) tuvo entradas netas en 12 de los últimos 13 días de trading. Si lo combinamos con la debilidad sostenida del índice equal-weight, queda aún más clara la concentración de fondos.
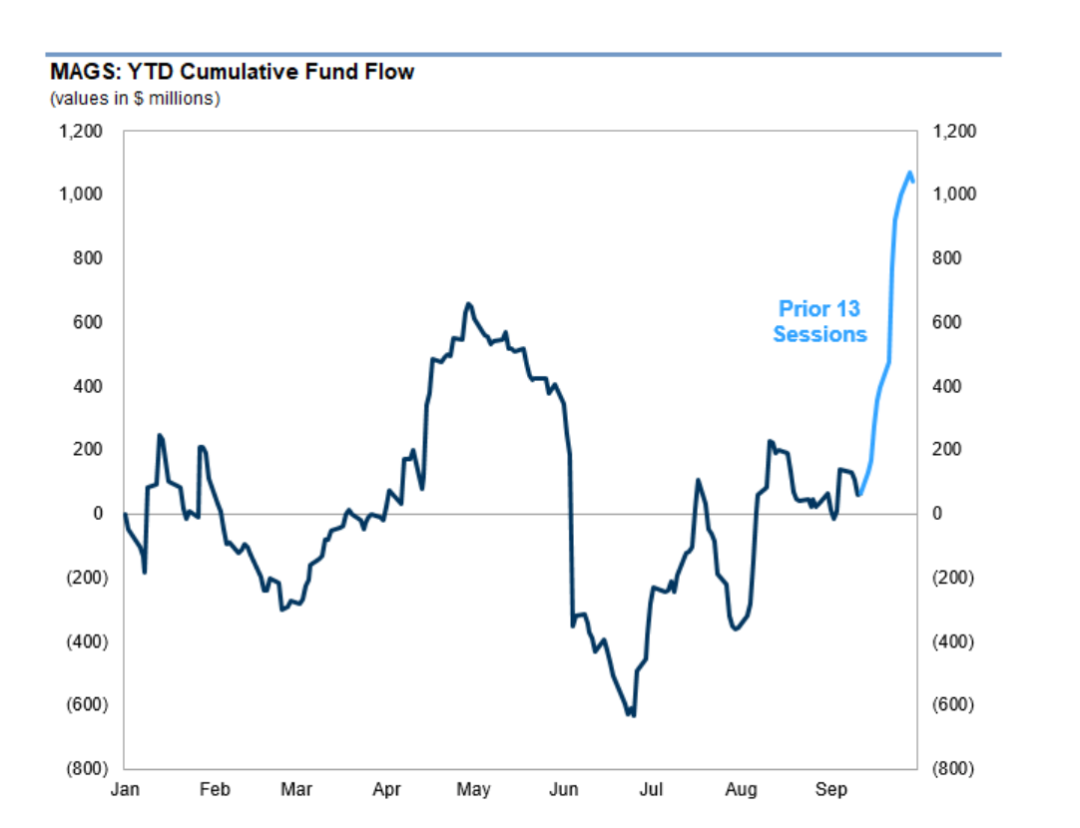
Pero aquí hay una oportunidad potencial: la exposición neta institucional es baja, por lo que si la presión macro se alivia, tanto los fondos con baja exposición como los cortos podrían convertirse en nueva demanda compradora.
Las small caps son el objetivo de observación más directo.
Según el cálculo de Goldman Sachs, la exposición sistemática de capital al Russell 2000 se encuentra en el percentil 7 de la historia; al 22 de septiembre, datos de la CFTC muestran que los fondos apalancados tienen exposición corta en niveles récord.
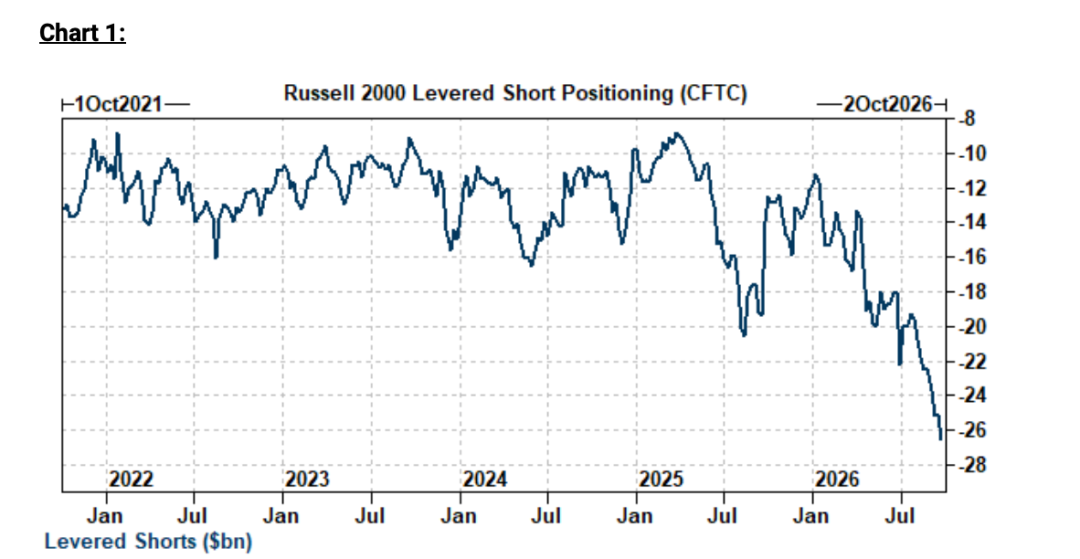
Desde el 29 de septiembre, el volumen abierto de futuros de Russell ha bajado aproximadamente 900 millones de dólares y las mesas de trading han observado signos de recompra de cortos.
Esta es la razón por la cual algunas mesas de trading ven una oportunidad de subida en IWM: con posiciones muy ligeras y muchos cortos, si las tasas de interés mejoran de manera sostenida, la recompra y el aumento de posiciones pueden impulsar una recuperación.
La condición también es clara: las tasas largas deben relajarse realmente. Las small caps son más sensibles al costo de financiación, y una baja temporal en los rendimientos no es suficiente para sostener compras continuas.
Las tecnológicas tienen la prueba de resultados empresariales.
Las mesas de trading consideran que el múltiplo P/E esperado para los próximos 12 meses del Nasdaq 100 se encuentra por debajo del promedio de varios años, por lo que algunas observan una oportunidad de subida en QQQ.
Pero esta visión depende de la concreción de ganancias en el futuro: no se puede tomar la utilidad proyectada como ganancia real.
El pricing de opciones también da una perspectiva: la volatilidad implícita a 1 y 3 meses de QQQ está en el percentil 36 y 34 del último año; para IWM, en el percentil 34 y 18 respectivamente.
Estos percentiles indican que, en comparación con el año pasado, la volatilidad implícita de las opciones no es alta. Esto no prueba que las opciones sean baratas, y mucho menos garantiza una alta probabilidad de ganancia.
Según Bolsa Americana, el dato más valioso del flujo de capital de esta semana es que plantea dos escenarios posibles:
1. Si las tasas siguen cayendo y los resultados superan expectativas, las posiciones ligeras y cortas en volumen pueden amplificar la suba, y los sectores rezagados tienen margen para recuperar.
2. Si las tasas se mantienen altas y se revisan a la baja los pronósticos de ganancias, es probable que los fondos sigan concentrados en unos pocos líderes, coexistiendo la fortaleza de los índices con la debilidad de muchas acciones individuales.
De aquí en adelante, para determinar si el mercado está más sólido, hay que fijarse en tres cambios: si se detienen las ventas netas de acciones individuales, si más compras netas provienen de toma de posiciones activas y si el índice equal-weight empieza a seguir el ritmo.
Solo cuando los cortos recompren, puede darse un rebote; y solo cuando más capital esté dispuesto a comprar y mantener, el mercado tendrá más fuerza.
Unite al VIP de Bolsa Americana
Dominá la gestión de posiciones, analizá a fondo cada empresa de tu portafolio americano
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Meta Muse se vuelve viral pero enfrenta el desafío de retener usuarios: la tasa de apertura es inferior a la de las aplicaciones principales y la monetización a largo plazo está en duda
Desde su lanzamiento, el agente de inteligencia artificial Muse, de Meta, ha superado los 5,6 millones de descargas y llegó a liderar la tienda de aplicaciones de Apple. Sin embargo, su tasa de apertura entre los usuarios sigue siendo inferior a la de aplicaciones principales como Google o ChatGPT, y tanto la retención como la frecuencia de uso aún no alcanzan esos niveles. A raíz de esto, BNP Paribas ha reducido sus expectativas de monetización a largo plazo para Muse, considerando que a corto plazo será difícil que compita con plataformas verticales como comercio electrónico o turismo. Se estima que su futura comercialización seguirá dependiendo del aumento de la participación de los usuarios y de la validación de modelos como la publicidad.
Bank of America: el "trading con IA" es la "última línea de defensa" en el mercado de bonos estadounidenses actual
Bank of America advierte que la narrativa de la IA está funcionando como un "colchón" ante riesgos macroeconómicos, reprimiendo la volatilidad del mercado. El sentimiento FOMO generado por la IA produce un efecto de "opción de venta de IA", haciendo que el mercado de acciones permanezca casi indiferente ante la fuerte inestabilidad del mercado de bonos. Bank of America teme que, si la narrativa de la IA se ve afectada, una revisión a la baja de las expectativas de crecimiento podría transformar la crisis del mercado de bonos en una crisis de mercado generalizada, amplificando simultáneamente todos los riesgos macroeconómicos reprimidos.
¿Por qué la crisis inmobiliaria no ha afectado al tipo de cambio?
¡Los agentes de IA impulsan la segunda ola de crecimiento en computación en la nube! Los grandes bancos de Wall Street analizan la expansión de IaaS y la revalorización de PaaS. ¿Quién se está llevando el dinero real detrás de la fiebre de los tokens?
Ante el fuerte surgimiento de nuevas potencias en la nube como CoreWeave en el sector de computación en la nube para IA, los posibles ganadores de IaaS/PaaS han recibido, según Bernstein, la calificación más positiva de "superar al mercado", incluyendo a Microsoft (MSFT.US), Oracle (ORCL.US) y MongoDB (MDB.US).
Precios de las criptos
Más


