
¿El dólar repetirá el comportamiento de finales de julio?

Morning FX
En la mañana del 16 de octubre, el presidente de la Reserva Federal, Kevin Walsh, mantuvo un breve intercambio con la directora del Fondo Monetario Internacional, Kristalina Georgieva, y aseguró que “el compromiso de mantener la estabilidad de precios es claro, pero no se adelantará cuáles serán las acciones en las próximas reuniones”. Aunque parece mostrar determinación, en el contexto de la semana pasada donde el CPI y el PPI superaron ampliamente las expectativas y, al mismo tiempo, el índice del dólar, las acciones estadounidenses y los rendimientos de los bonos estadounidenses cayeron, esto no deja de ser un “tono dovish”.
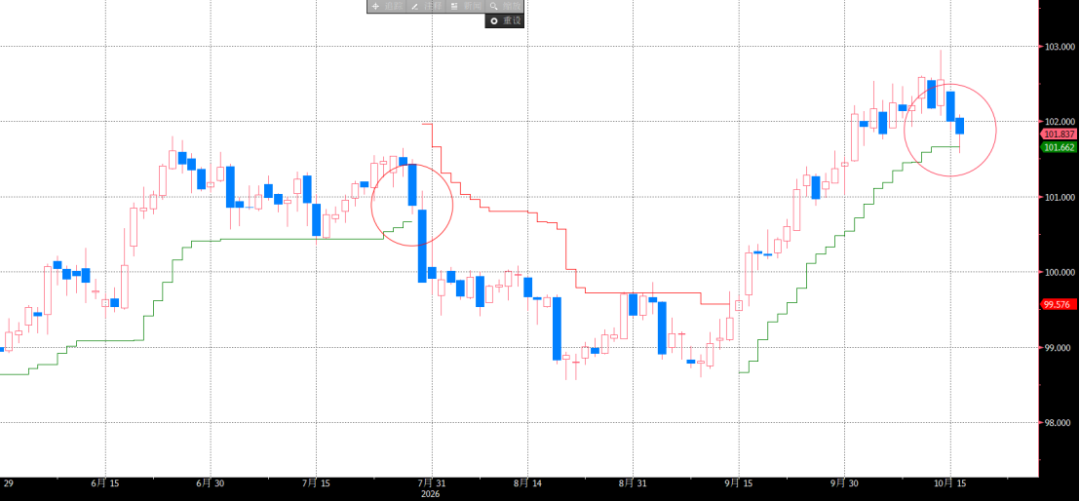
Esta declaración inevitablemente recuerda el sorprendente tono dovish de Walsh en la reunión del FOMC a finales de julio, tras la cual el índice del dólar retrocedió desde un máximo de 101.5 a 98.5. ¿Repetirá el dólar estadounidense el mismo movimiento en esta ocasión?
Primero, comparemos brevemente el entorno actual del mercado con el previo a la reunión del FOMC en julio.
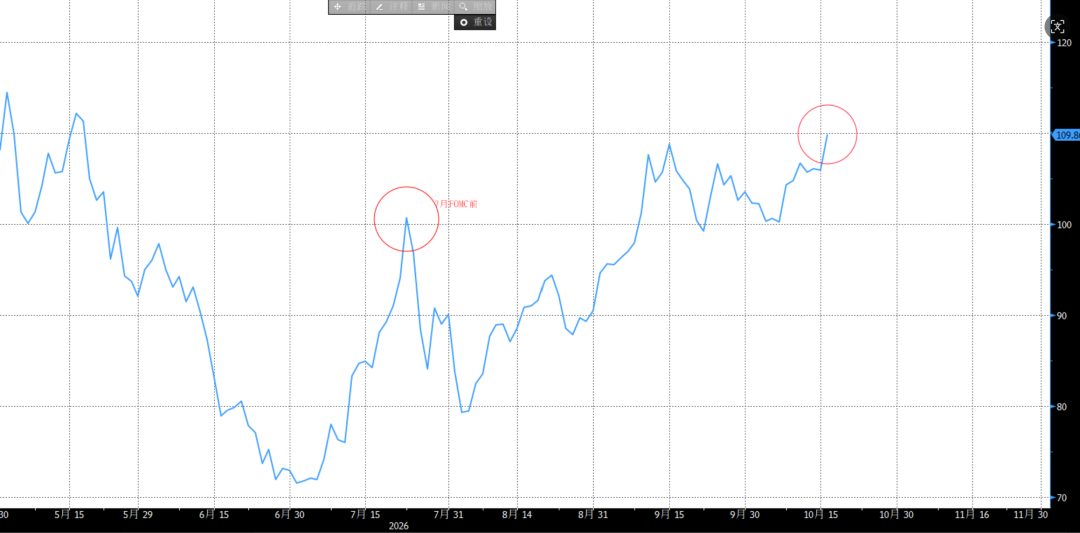
(1) Fuerte subida del precio del petróleo. Desde principios de julio, tras la ruptura de acuerdos y el recrudecimiento del conflicto entre Irán y Estados Unidos, el precio del petróleo rebotó con fuerza desde el mínimo de 70 hasta alcanzar la marca de 100. En esta ronda, los precios del petróleo se han mantenido altos desde septiembre; el conflicto entre Irán y Estados Unidos no llegó a TACO, y después de octubre el Brent pasó de 100 directamente a la zona de 110, ejerciendo una presión inflacionaria externa aún significativa.
Gráfico 1 Brent Crude
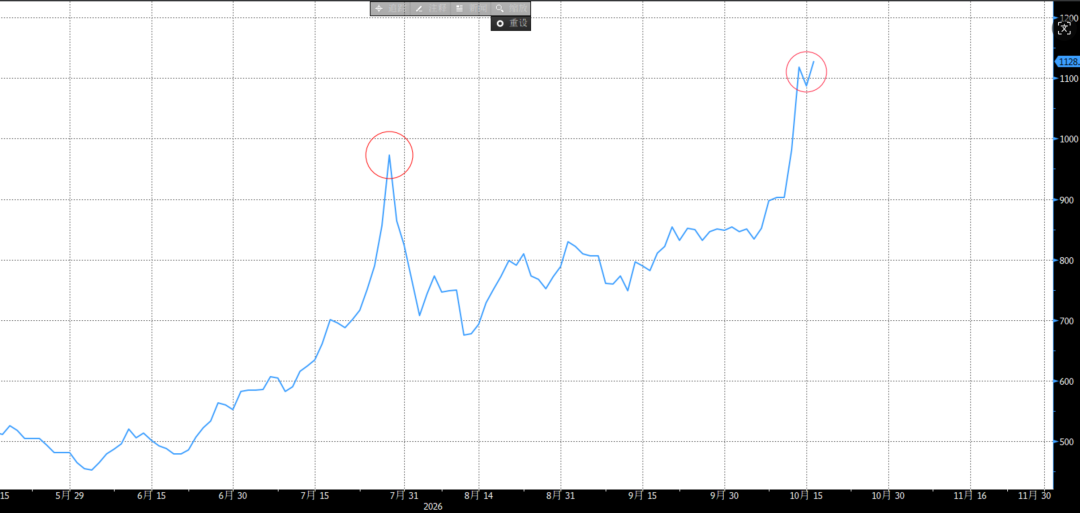
(2) Caída abrupta de las tecnológicas. En julio, la publicación del flujo de caja libre negativo de Alphabet provocó una fuerte caída en las tecnológicas, y el NASDAQ descendió un 9.15% ese mes. En esta ronda, la preocupación recae nuevamente sobre la narrativa del capital en IA: por ejemplo, el precio del CDS a 5 años de CoreWeave subió con fuerza desde 850 al inicio del mes hasta 1128, arrastrando al NASDAQ a una caída mensual de 7.30%.
Gráfico 2 NASDAQ
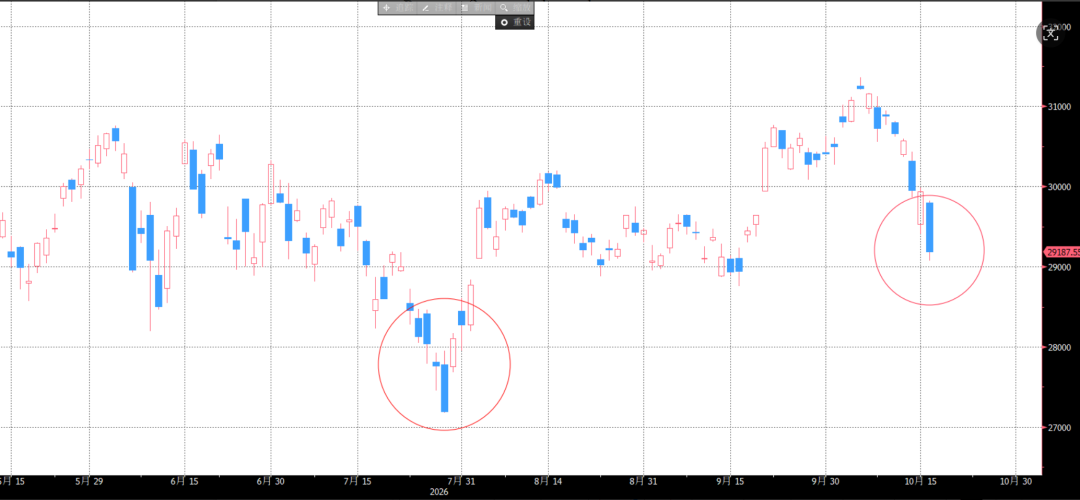
Gráfico 3 CoreWeave 5Y CDS
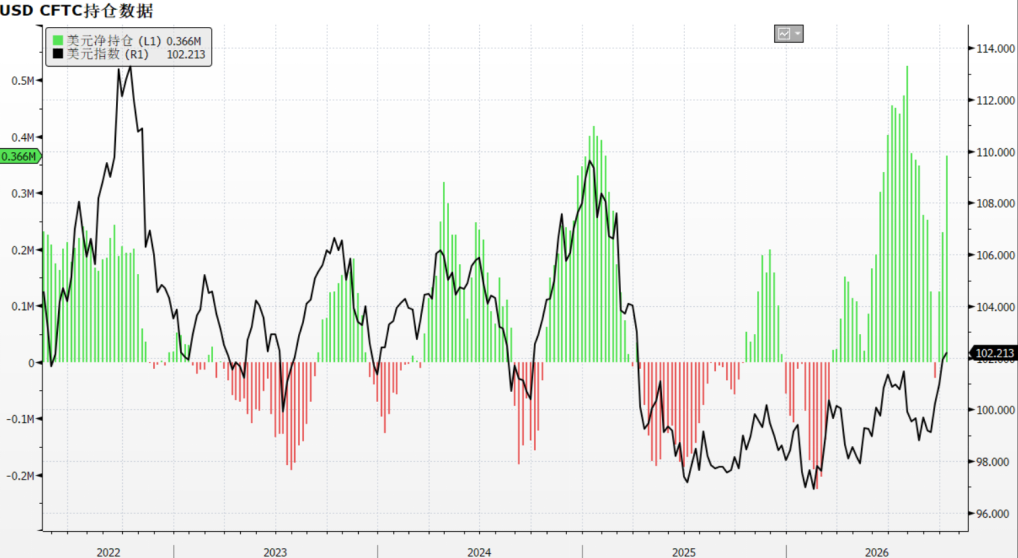
(3) Índice del dólar estadounidense. Al igual que en julio, el índice del dólar también se encuentra en niveles elevados recientemente; desde la perspectiva de los futuros, las posiciones netas largas de dólar se acercan a los máximos de julio, lo que aumenta la energía para una corrección.
Gráfico 4 Índice del dólar y posiciones netas largas de futuros ICE
(4) Reserva Federal. Lo que difiere levemente respecto a julio es que entonces el debate se centraba más en “si era necesario subir tasas de inmediato”; ahora, tras la primera subida en septiembre, la Reserva Federal discute más bien “si conviene realizar subidas consecutivas”. Las declaraciones de Jefferson, Waller, Bowman y Williams en octubre reflejan una inclinación a pausar en octubre, y las palabras actuales de Kevin Walsh solo pueden interpretarse como neutrales. Actualmente, el mercado de futuros estima solo un 17% de probabilidad de subida en octubre, por debajo del 34% antes del FOMC de julio.
En general, el contexto actual del mercado es similar al previo al FOMC de julio: la Reserva Federal enfrenta una difícil disyuntiva. Por un lado, la presión externa no ha disminuido y el petróleo junto con la inflación siguen limitando la relajación de la política. Pero, por otro, la Bolsa estadounidense -el famoso “FED Put”- está en situación precaria, y si no se actúa se podría provocar una crisis de confianza. Además, la presión política por la proximidad de las elecciones de medio término (precio de referencia actual en polymarket: Cámara de Representantes, Demócratas 91%; Senado, Demócratas 65%) obligará a la Fed a dejar en suspenso la alta inflación actual. Y si se congela la política de subidas, el mercado volvería a la lógica de finales de julio.
Por eso, en mi opinión, desde la perspectiva del riesgo financiero, es altamente probable que el FOMC de octubre mantenga sin cambios la tasa de interés, y que Walsh intente contrarrestar las expectativas de relajación del mercado con un discurso más hawkish después de la reunión. En un entorno donde la posición larga ya está sobrecargada, una estrategia a considerar a corto plazo es vender el índice del dólar, vigilando el soporte cerca de la zona de 101.80.
Gráfico 5 Índice del Dólar
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Precios de las criptos
Más


