
Aspectos destacados del informe financiero del tercer trimestre de 2026 de Bloom Energy: los ingresos se disparan un 138% hasta 1.240 millones de dólares, las ganancias operativas trimestrales superan a las del año pasado, tercera vez en el año que se ajusta al alza la previsión anual.
 2026/10/23 03:05
🔥 El radar de oportunidades de acciones estadounidenses ya está en línea! 3 grandes tendencias del mercado estadounidense + 6 acciones seleccionadas + 7 calendario de eventos clave. ¿Dónde están las oportunidades del mercado estadounidense esta semana? Haz clic aquí para ver de un vistazo 22 direcciones de trading→
Puntos clave:
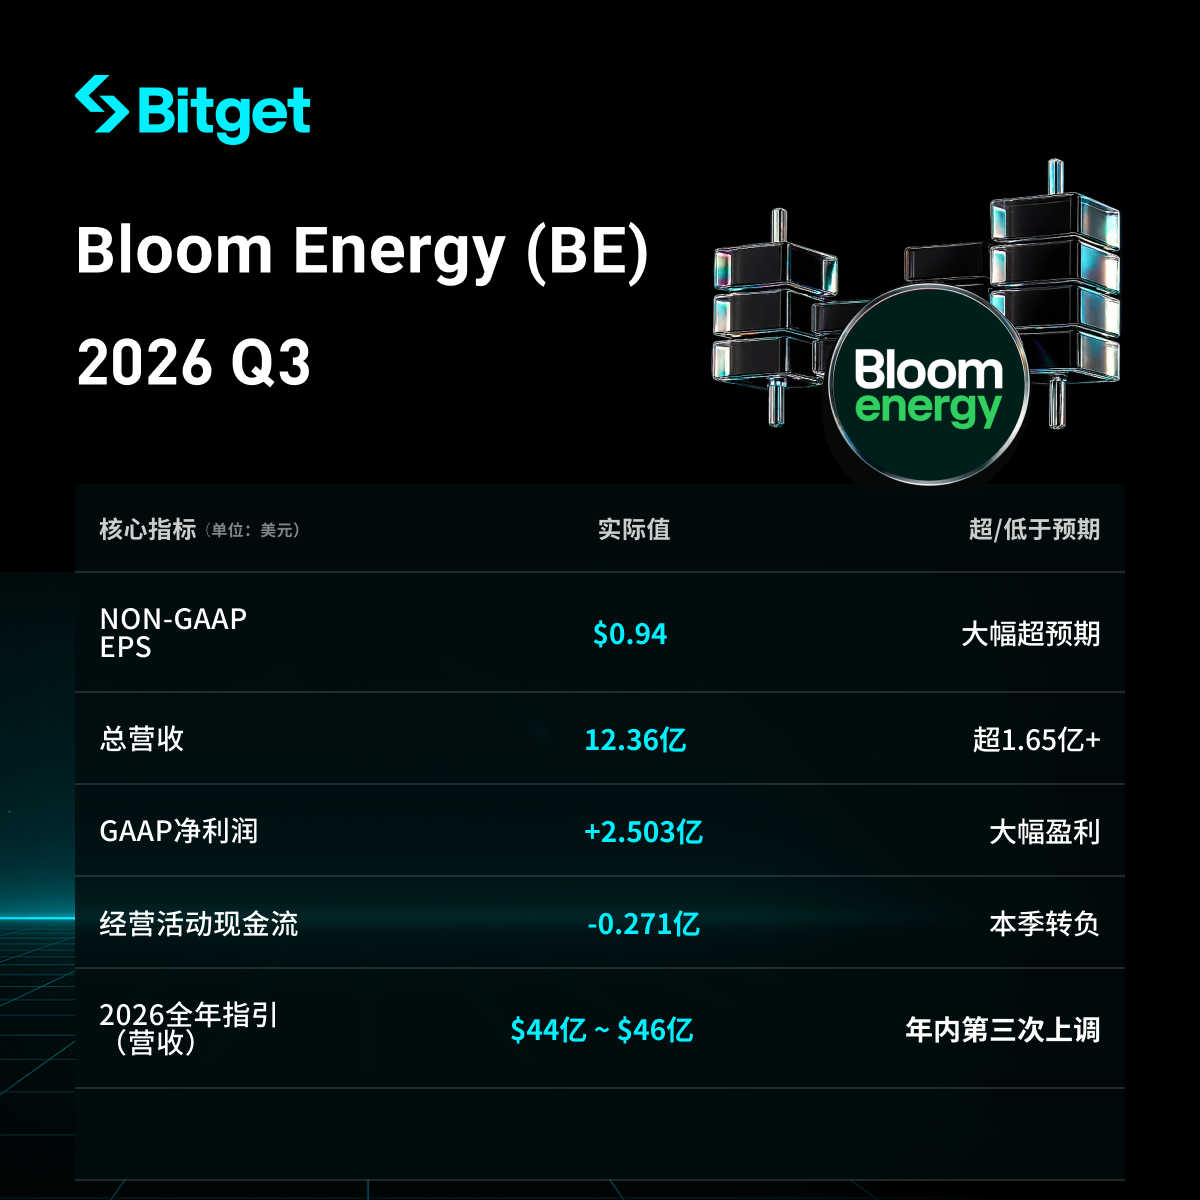
Bloom Energy (NYSE: BE) publicó su informe financiero del Q3 el 22 de octubre de 2026 (hasta el 30 de septiembre de 2026), con ingresos de 1.2358 mil millones de dólares, lo que representa un aumento interanual del 138,1%, superando ampliamente las expectativas de los analistas (aprox. 1.070 millones de dólares); la ganancia por acción diluida no-GAAP fue de 0,94 dólares, por encima de los 0,69 esperados. La utilidad operativa no-GAAP del trimestre fue de 285,7 millones de dólares, aumentando más del 500% y superando el total anual del año pasado, con el margen operativo ampliándose de 8,9% a 23,1%. Por tercera vez en el año, la empresa elevó la guía anual para 2026, con el punto medio de los ingresos representando un crecimiento interanual del 122%. A pesar de unos fundamentales sólidos y la reciente inclusión en el S&P 500, el flujo de caja libre negativo de 181 millones de dólares, el aumento de costos de expansión de capacidad que presionan las expectativas de margen bruto y su alta valoración llevaron a que el precio de la acción caiga un 8,7% ese día hasta los 217,77 dólares, y siguiera bajo presión en el aftermarket.
Análisis detallado:
- Desempeño general de ingresos y ganancias
- Ingresos trimestrales: 1.2358 mil millones de dólares, un aumento del 138,1% respecto al mismo periodo del año pasado (519 millones), y un crecimiento secuencial de aproximadamente 16%, superando ampliamente las expectativas de los analistas (aprox. 1.070 millones).
- Utilidad neta GAAP: 250,3 millones de dólares (EPS diluida 0,78 dólares), frente a la pérdida de 23,1 millones del mismo periodo anterior; EPS diluida no-GAAP 0,94 dólares (anteriormente 0,15 dólares), superando la expectativa de 0,69 dólares.
- Utilidad operativa no-GAAP: 285,7 millones de dólares (margen del 23,1%), un aumento superior al 500% respecto a 46,2 millones del año pasado; utilidad operativa GAAP de 225,4 millones (margen de 18,2%, desde apenas 1,5% el año pasado). Mientras los ingresos crecieron 138%, los gastos operativos aumentaron solo aprox. 26%, mostrando un apalancamiento operativo destacado.
- Margen bruto: GAAP 33,8% (suba de 453 puntos básicos interanual), no-GAAP 34,5% (suba de aprox. 412 puntos básicos interanual).
- EBITDA ajustado: 299,5 millones de dólares.
- Flujo de caja: Salida neta de efectivo por actividades operativas de aproximadamente 27,1 millones; flujo de caja libre negativo en 181 millones (el año pasado había sido positivo), principalmente por desajuste entre grandes entregas y cobro de efectivo, acumulación de activos bajo contrato y cuentas por cobrar, y mayor uso de capital de trabajo. Al cierre de trimestre, efectivo y equivalentes eran aproximadamente 2.490 millones de dólares.
- Desempeño del negocio principal (productos/generación in situ)
- Ingresos por productos: 1.0736 mil millones de dólares, crecimiento interanual del 179,4%, superando por primera vez los 1.000 millones trimestrales, representando aprox. el 87% de los ingresos totales.
- Factores impulsores: la demanda explosiva de generación “in situ” en centros de datos de IA. El CEO KR Sridhar citó las palabras del CEO de Nvidia en GTC, en las que afirma que por cada trimestre de retraso en un centro de datos de 1GW se pierden aprox. 10.000 millones en ingresos (10MW equivale a 1.000 millones). Bloom destaca su capacidad de entrega veloz: con Oracle, el proyecto en Utah suministró energía en menos de dos meses; el proyecto Nebius New Jersey obtuvo aprobación regulatoria en tres meses tras firmar y pudo entregar electricidad en apenas dos meses después de la aprobación. La empresa afirma ofrecer la única solución que cumple simultáneamente con “aprobación (sin requerir permisos de contaminación aérea), despliegue rápido y escalabilidad a futuro”, evitando ser un cuello de botella para la apertura de centros de datos de sus clientes.
- La gerencia afirma que Bloom está liderando “la mayor transformación en la arquitectura del sector energético en 150 años", pasando de una red centralizada centenaria a generación in situ y distribuida.
- Desempeño de otras áreas de negocio
- Instalaciones: aprox. 84,86 millones de dólares, con margen bruto negativo.
- Servicios: aprox. 67,56 millones, margen bruto cercano al 17,8% (no-GAAP: 21,4%).
- Electricidad: aprox. 9,82 millones.
- El negocio de productos lidera el crecimiento, las otras áreas son de menor escala pero los servicios y electricidad contribuyen con ingresos recurrentes estables.
- Gasto de capital y planes de expansión de capacidad
- Flujo de caja de inversiones del trimestre: salida de 157,2 millones, de los cuales 153,5 millones corresponden a propiedad, planta y equipo. Según el CFO, el gasto de capital ya es 4 veces superior al de todo el año pasado.
- Áreas principales de inversión: expansión de capacidad en Fremont y Newark para respaldar órdenes de centros de datos a gran escala. El aumento temporal de costos por el ramp-up de nuevas líneas y entregas urgentes requerirá tiempo para concretar proyectos de reducción de costos; el inicio de la expansión de capacidad afectará de manera temporal los márgenes brutos de 2027.
- En comparación con los competidores: Bloom destaca en el despliegue rápido y modular de celdas de combustible sólido de óxido (SOFC), en contraste con las turbinas de gas tradicionales (cuyos plazos de entrega se extienden a después de 2030) y la interconexión a red (que suelen demorar de 1,5 a 2 años). Las entregas en lugares como Texas, donde los precios de energía son bajos, prueban su competitividad en costos.
- Proyecciones para todo 2026
- Ingresos: se ajustan al alza a 4.400-4.600 millones (antes 3.900-4.200 millones), el punto medio implica un crecimiento interanual del 122%.
- Utilidad operativa no-GAAP: 960-1.030 millones (el punto medio implica un margen operativo de 22%).
- EPS no-GAAP: 3,10-3,40 dólares (antes 2,55-2,85 dólares).
- Margen bruto no-GAAP: cerca de 34% (proyección a inicios de año era 32%, en 2025 se preveía 30%).
- El ritmo trimestral está influenciado por la preparación de los clientes y los tiempos de entrega. Las entregas de fin de año determinarán la ubicación final dentro del rango de la proyección anual, lo que presenta riesgos de volatilidad trimestral. Es la tercera vez en el año que se suben las expectativas.
- Contexto de mercado e inquietudes de inversores
- Contradicción clave: la expansión de la informática en IA no corresponde con el envejecimiento de la red eléctrica tradicional; la generación in situ se convierte en una necesidad ineludible de billones de dólares. Bloom se adjudicó un pedido de CCS (captura y almacenamiento de carbono, CCS) de hasta 700MW por parte de AEP, proporcionando energía prácticamente neutra en carbono a Google; la dirección ve un TAM de más de un billón de dólares para CCS (por su capacidad tecnológica de entregar CO2 concentrado). También se mencionó una arquitectura DC de 800V, según la cual, durante los primeros cinco años, un centro de datos de 1GW puede ahorrar más de 5.000 millones frente a la arquitectura tradicional. Las compañías de servicios públicos pasan de ser “competidoras” a “aliadas”, adquiriendo directamente equipamientos para reforzar la estabilidad de la red de distribución.
- Preocupaciones de los inversores: flujo de caja libre persistentemente negativo (por capital de trabajo y CapEx), presión temporal en márgenes brutos hasta 2027 por costos de expansión, elevada valuación (ya con fuerte retroceso desde el pico de junio), y volatilidad trimestral debido a la incertidumbre en los plazos de entrega. A pesar de los resultados superiores y la subida en la proyección, la acción cayó 8,7% en el día, a 217,77 dólares (y bajó más en el after), reflejando “venta por hechos” y cautela acerca de la calidad del flujo de caja. La empresa fue incluida en el S&P 500, un hito de importancia simbólica.
Aviso legal: El contenido de este artículo es solo para referencia y no constituye ningún tipo de consejo de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los ingresos y ganancias del tercer trimestre de Target superaron las expectativas, las ventas en tiendas comparables crecieron un 5,6% y la empresa elevó su guía anual por tercera vez en el año|Noticias de resultados financieros
Los ingresos de Target en el tercer trimestre alcanzaron los 27.100 millones de dólares, lo que representa un aumento interanual del 7,1%. Las ventas comparables en tiendas crecieron un 5,6% y la ganancia ajustada por acción fue de 2,65 dólares, superando las expectativas de los analistas. Los resultados del trimestre incluyen un beneficio por reembolso de aranceles de 0,5 dólares por acción; excluyendo este factor, la ganancia ajustada por acción aún mostró un crecimiento interanual del 21%. Las acciones de Target bajaron en las operaciones previas a la apertura, pero luego revirtieron la tendencia y llegaron a subir más del 7,7% durante la sesión; en lo que va del año, acumulan un aumento de aproximadamente el 78%.
¡Los metales se desplomaron! El precio del cobre en el mercado de futuros cayó casi un 6% y la plata más de un 5%, afectados por las expectativas de suba de tasas de interés y el enfriamiento de las operaciones con IA.
El miércoles, el cobre en la Bolsa de Metales de Londres (LME) cerró en su nivel más bajo en siete meses. La disminución del trading de IA fue la chispa clave para la fuerte caída del cobre. Druckenmiller, que mantenía una posición larga por mucho tiempo, declaró el martes que ahora tiene una visión bajista sobre el cobre. Según gente de la industria, la demanda hoy está más cerca de un entorno recesivo. Waller, de la Reserva Federal, propuso la posibilidad de una suba de tasas de 50 puntos básicos en diciembre, lo que elevó las expectativas de aumentos de tasas, fortaleció el dólar y llevó el oro a su menor nivel en 14 meses; el oro en futuros cayó más del 3% en un momento durante la jornada. Más allá del dólar y las tasas de interés, la salida de capitales está amplificando la caída de los metales.
Goldman Sachs, Morgan Stanley y el mercado de AI están profundamente vinculados, ¿cuánto tiempo más podrán durar los buenos tiempos para los bancos de inversión de Wall Street?
El columnista de Bloomberg, Paul J. Davies, señaló que el auge del financiamiento en inteligencia artificial ha impulsado significativamente los resultados de los bancos de inversión en Wall Street. Se espera que los ingresos por operaciones de acciones de los cinco principales bancos estadounidenses crezcan más del 40% interanual este año, alcanzando unos 85 mil millones de dólares. Sin embargo, el auge de las IPOs podría estar llegando a un punto alto temporal, y la demanda de apalancamiento por parte de los fondos de cobertura también está perdiendo fuerza, por lo que los bancos de inversión podrían no ser capaces de replicar el alto crecimiento de este año en 2027.
Precios de las criptos
Más


