
Bonos franceses: el “ojo de la tormenta” en el mercado

Recientemente, el mercado de deuda europeo ha estado bajo presión, y el mercado de bonos francés se ha convertido en el "epicentro de la tormenta". Desde octubre, la rentabilidad de los bonos franceses a 10 años llegó a acercarse al 5%, con el diferencial entre Francia y Alemania ampliándose hasta aproximadamente 159 pb; el coste de financiación incluso supera al de países anteriormente considerados de alto riesgo, como Grecia e Italia, rompiendo así la tradicional jerarquía de riesgo en los mercados de deuda de la eurozona.
Comparación del diferencial Francia-Alemania (azul, izquierda) y bonos franceses a 10 años (rojo, derecha)
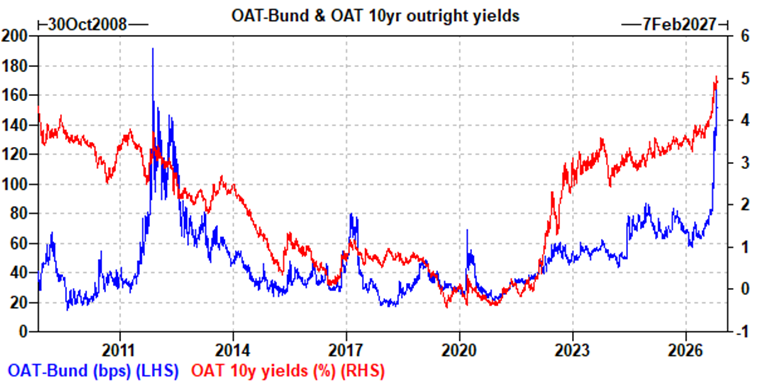
Francia mantiene altos déficits y deuda a largo plazo, y en 2027 enfrentará presiones para emitir y refinanciar alrededor de 340 mil millones de euros; el gobierno planea lanzar un plan de ajuste de 54 mil millones de euros, con el objetivo de reducir el déficit al 5%, pero debido a la configuración parlamentaria y la incertidumbre electoral, la implementación de estas políticas genera dudas.
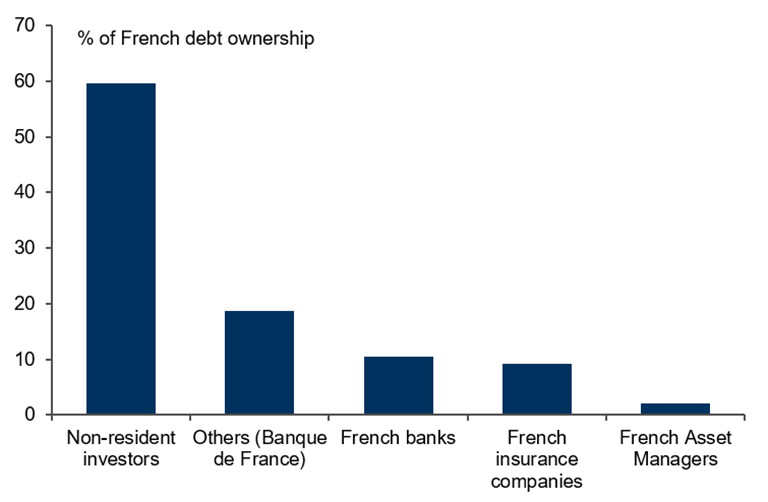
Además, la proporción de deuda francesa en manos extranjeras es elevada y sensible al riesgo, y las ventas por parte de inversores extranjeros acentúan aún más la volatilidad. Los inversores internacionales poseen el 55% del total de la deuda francesa, los bancos y entidades no bancarias francesas tienen el 29%, y el Banco Central de Francia posee el 16%. En términos generales, ya sean cuentas de fondos extranjeras o locales, la reducción de la exposición a deuda francesa y la diversificación de la asignación son una de las lógicas centrales de operación; este movimiento queda reflejado en el aumento simultáneo de los volúmenes de EURJPY y de bonos franceses, lo que indica una clara señal de venta desde Japón. Junto con el rápido ensanchamiento de diferenciales soberanos desde septiembre, la venta de deuda por parte de inversores extranjeros ya es un factor clave detrás del debilitamiento de los precios en esta ronda.
Distribución por tenencia de bonos franceses
En contraste, la ampliación de diferenciales de deuda en España y Portugal ha sido limitada, mientras que los bonos de Alemania y Países Bajos han mostrado fortaleza frente a sus equivalentes swap, lo que indica que dentro de la eurozona ha habido al menos una reasignación de fondos.
¿Existe la posibilidad de que los bonos franceses experimenten un repunte antes de las elecciones presidenciales de 2027? El devenir de los bonos franceses está ligado a tres factores claves:
Primero: a nivel local, si los centristas y el centro-derecha presentan un candidato unificado, probablemente sería el cambio de fondo más favorable para los bonos franceses antes de las elecciones. Actualmente el mercado descuenta que Philippe/Attal presenten un candidato conjunto; si el bloque centrista (Philippe, Attal) y el centro-derecha (Retailleau, Lisnard) logran acordar un candidato común, el escenario base del mercado cambiaría. Por el momento, Attal, Retailleau y Lisnard han expresado su apoyo a celebrar unas primarias conjuntas, pero el favorito según las encuestas, Philippe, se opone a esta opción.
Segundo, el presupuesto de 2027 deberá acercarse lo máximo posible al objetivo de déficit del 5%. Según el modelo de Goldman Sachs: incluso considerando que el mercado valora de manera no lineal los indicadores de deuda, el actual diferencial Francia-Alemania aún supera en aproximadamente 60 pb su valor razonable. Por lo tanto, si la volatilidad de las tasas se reduce, y se combinan con un compromiso creíble de recorte del déficit, el diferencial podría estrecharse.
Tercero, la mejora del entorno macroeconómico global. De acuerdo con las estimaciones de Goldman Sachs, las fluctuaciones de los precios de la energía pueden afectar el diferencial de bonos Francia-Alemania hasta en 20–30 puntos básicos. En los próximos meses es probable que la incertidumbre energética en Europa siga siendo elevada; pero si el invierno resulta benigno o las tensiones geopolíticas se relajan, el apetito global por el riesgo podría aumentar, dando lugar a una recuperación antes de las elecciones presidenciales de 2027.
En resumen, el comportamiento de los bonos franceses hasta las presidenciales de 2027 será una apuesta entre la esperanza y el riesgo. Aunque el sentimiento de mercado es frágil y los capitales foráneos continúan retirándose, una posible reconfiguración política interna, avances significativos en la consolidación fiscal y una mejora marginal en el entorno macroeconómico global pueden provocar una recuperación sustancial del mercado de deuda. Se recomienda monitorear de cerca la dinámica política interna de Francia, el avance legislativo de los presupuestos y las oscilaciones en los precios energéticos para detectar posibles oportunidades de inversión.
BFC 汇谈
2026, con usted
Le invitamos a dejar sus comentarios
y conversar con nosotros
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Nasdaq y semiconductores: razones de la caída y posibles puntos de estancamiento 261106
Precios de las criptos
Más


