
Unity: Vector va a toda velocidad, comienza la historia de “contar plata” con los anuncios

¡Hola a todos, soy Delfín!
Unity presentó resultados casi perfectos en el tercer trimestre, con todos los indicadores clave superando las expectativas y mostrando un fuerte impulso. Junto con los buenos resultados de Applovin anteriormente, se puede ver que todo el mercado de publicidad en juegos móviles mantiene un desarrollo sólido y que la competencia refuerza a los más fuertes.
A diferencia de Applovin, la buena performance de Unity ocurrió en un contexto de información positiva ya relevada por los canales y con expectativas de capital que no eran bajas, por lo que el mérito de superar las previsiones es aún mayor.
Sin embargo, en cuanto a la flexibilidad de valuación, Applovin, que anteriormente fue duramente castigada por pesimismo y posiciones bajistas, llegó a perder hasta un PE de 12x antes del reporte financiero, por lo que tiene más margen para corregir valuación en comparación con Unity.
En detalle:
1. Publicidad supera expectativas rotundamente
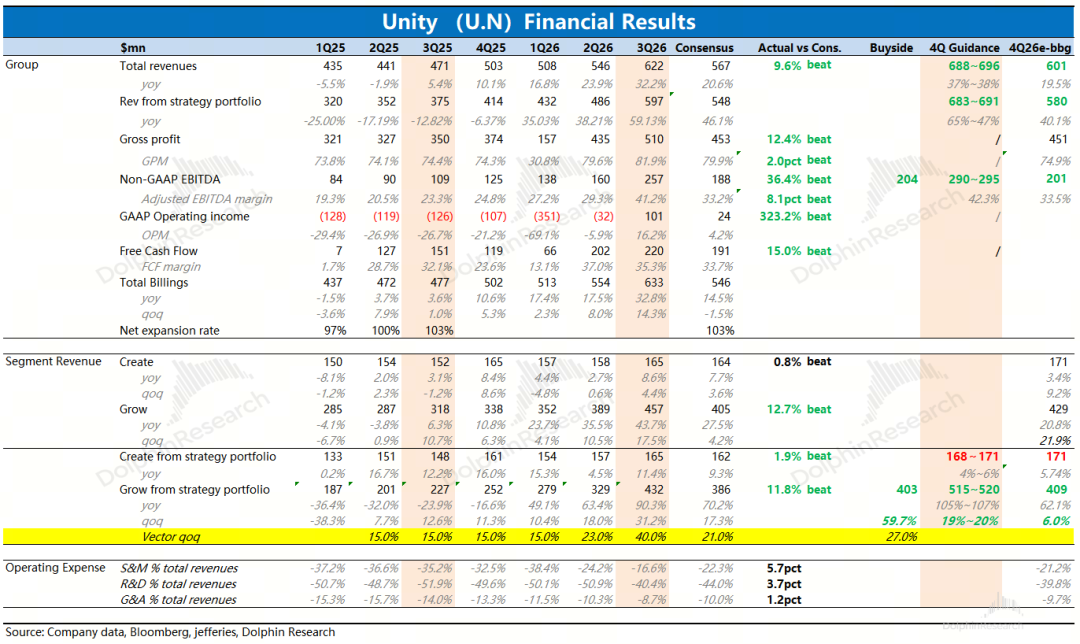
En el segmento estratégico, los ingresos Grow impulsados por publicidad en el Q3 crecieron un 90% interanual y un 31% intertrimestral. Destacadamente, los ingresos de Vector crecieron un 40% trimestre a trimestre, superando ampliamente las previsiones de mercado, que estaban entre el 21% y 27%, reflejando la rápida adopción por parte de clientes del nuevo producto de publicidad híbrida D28 lanzado en mayo, así como la mejora de los modelos gracias a datos Runtime.
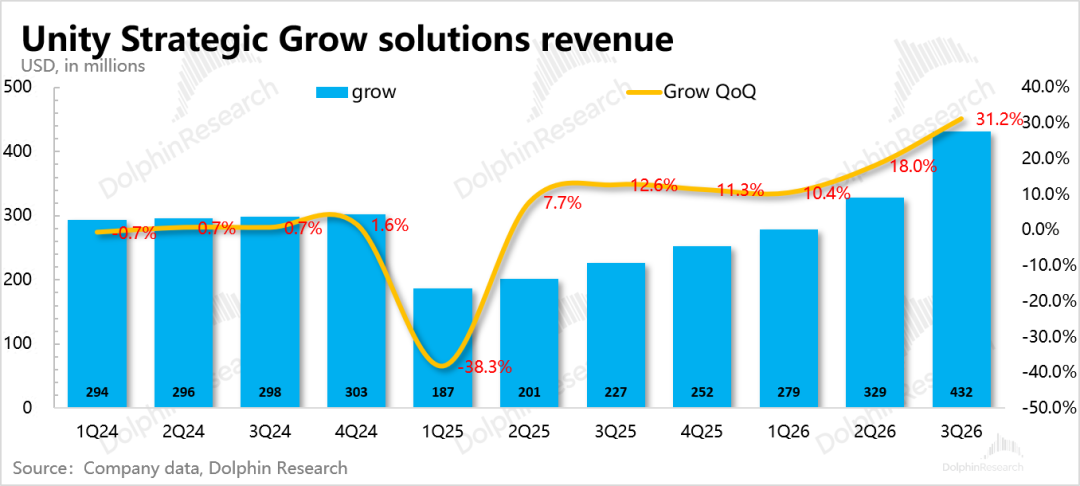
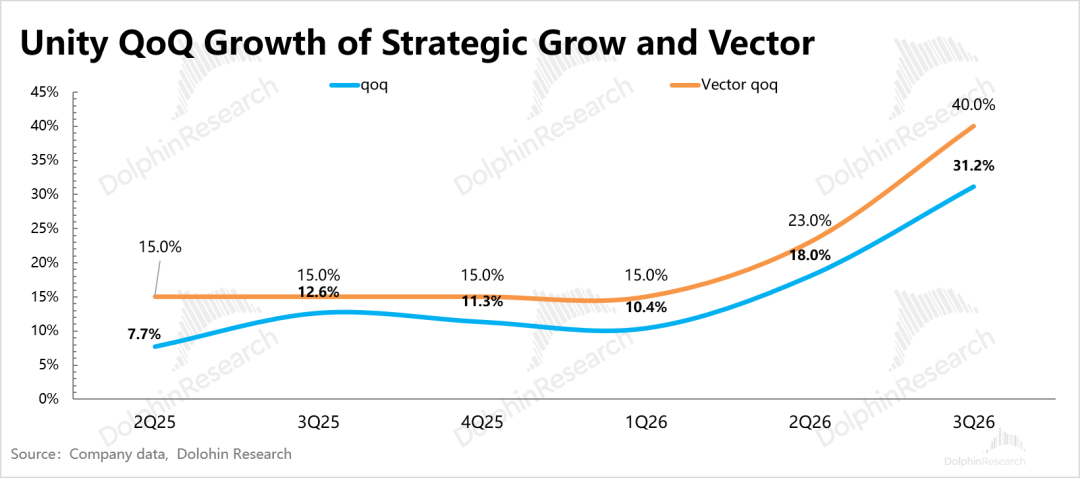
El cuarto trimestre marca casi tres trimestres desde la escisión de IronSource, lo que permite reflejar en parte el "crecimiento real externo" de Unity, excluyendo la porción de mercado de IronSource.
La guía para el Q4 es de ingresos Grow de entre 515 y 520 millones, con un crecimiento alrededor del 20% trimestre a trimestre,Vector suele estar por encima del promedio y la empresa es muy conservadora en sus proyecciones, así que un crecimiento de al menos 20% de manera cautelosa sigue validando la fuerte tendencia de Vector.
2. Sube la tasa de monetización y se revierten los indicadores clave de rentabilidad
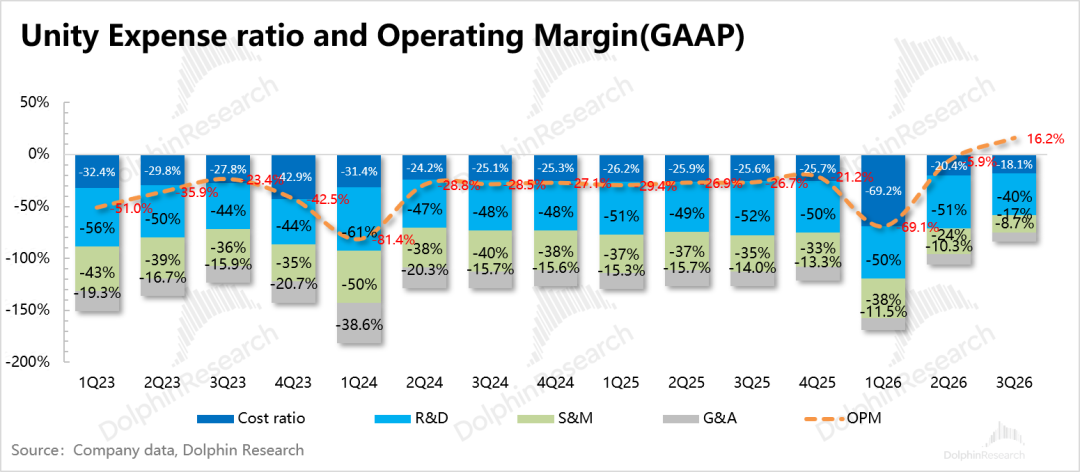
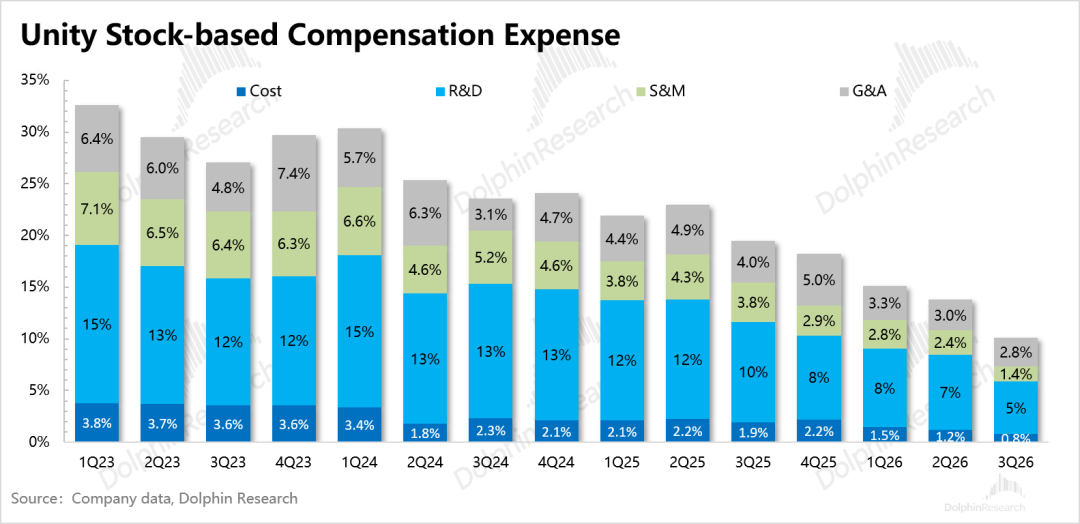
A medida que los ingresos Grow representan el 73% del total, la publicidad de alto margen impulsa directamente la rentabilidad de la compañía, que ha pasado a terreno positivo. Además,los gastos se redujeron notablemente tras deshacerse de IronSource y Supersonic (menos salarios, menor inversión en juegos).
Finalmente, el Q3 logró rentabilidad operativa positiva de 100 millones con un margen del 16%, y un margen EBITDA ajustado del 41%. Un cálculo aproximado muestra que el margen EBITDA ajustado del segmento Grow superó el 50%.
Sin embargo, este salto en integración de activos es un cambio puntual, así que la guía para el Q4 indica que el margen mejoraría levemente con respecto al Q3 pero se mantendría casi igual.
3. Crecimiento mediocre del motor y aumento de contratos pendientes (RPO) trimestre a trimestre
La única potencial mancha del informe es la perfomance del motor de juegos. El Q3 de Create estuvo levemente por encima de lo esperado, pero la guía para el Q4 no cumplió expectativas. Como resultado, tras un pico producido por el ciclo inicial de ventas de Unity 6, ahora cae a un crecimiento de un solo dígito.
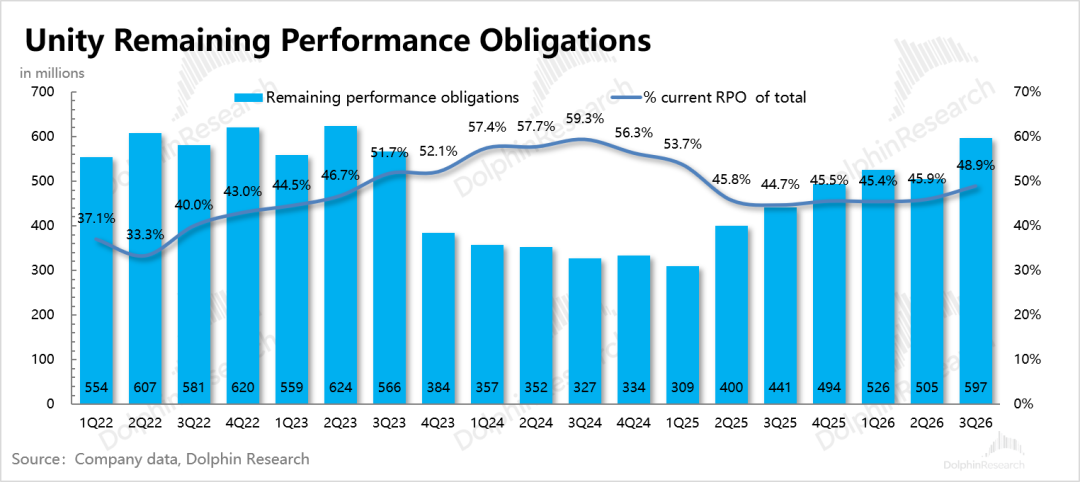
Sin embargo, el valor de los contratos pendientes de cumplimiento (RPO) aumentó trimestre a trimestre, alcanzando el pico más alto de los últimos tres años. Delfín sospecha que esto se debe a aumentos de precios: aunque el anuncio formal fue a principios de año, el lanzamiento inicial de Unity 6 en el tercer trimestre coincide con el momento en que algunos contratos vencían y debían renovarse (esto puede confirmarse con información de la próxima conferencia telefónica).
Para impulsar el próximo ciclo de crecimiento, habrá que esperar a nuevos lanzamientos, como Unity 7 (actualmente en beta temprana, se espera versión final en el primer trimestre del próximo año), así como que se monetice Spark en colaboración con Google.
No obstante, la narrativa sobre el motor de juegos no es del todo favorable, ya que con la continua evolución de los modelos del mundo, el impacto de la sustitución por IA es notable: es probable que los clientes principales no se vayan, pero los pequeños y medianos desarrolladores independientes, el segmento largo de la cola, y parte de los usuarios pueden reducir el potencial de aumentos de precio. Por eso, Delfín no tiene una perspectiva positiva en lo inmediato y espera a ver el desempeño de contratación tras el lanzamiento oficial de Unity 7.
4. Indicadores clave resumidos
Opinión de Delfín
Las expectativas de capital para la industria publicitaria de juegos en el Q3 eran neutrales, no especialmente optimistas. En algunos canales y regiones, la demanda de inversión de los desarrolladores muestra algo de debilidad; los profesionales del sector han revisado a la baja las previsiones de gasto publicitario para la segunda mitad del año, y para el próximo las expectativas son moderadas, con más crecimiento por aumento de costos de adquisición de usuarios que por mayor penetración.
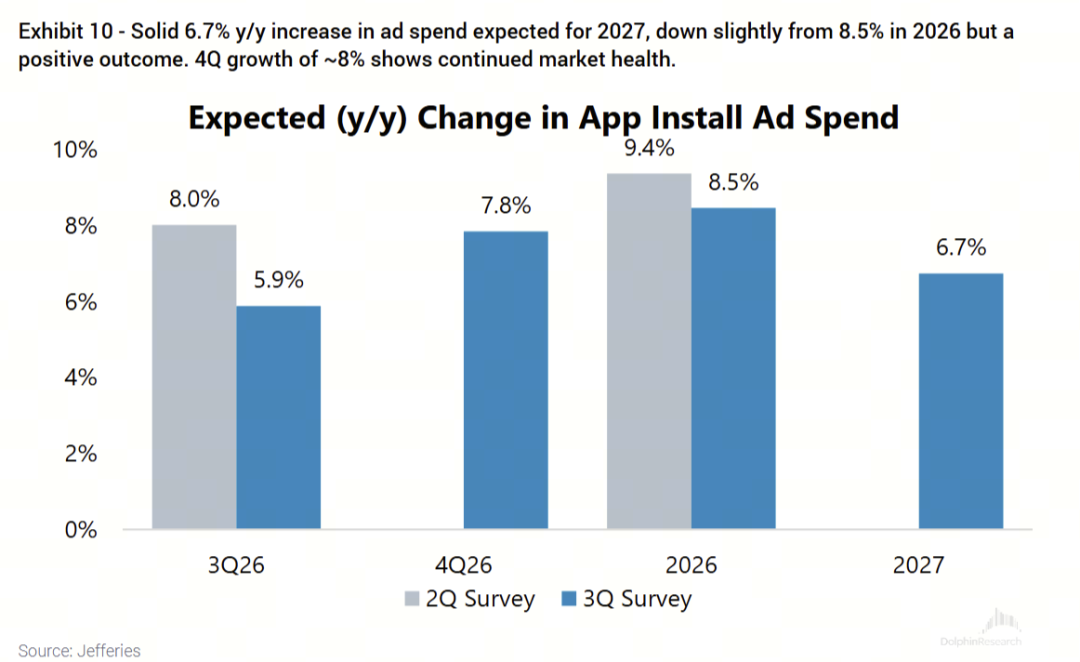
Entre las plataformas de intermediación destacadas, Meta y Applovin han perdido cuota en el tercer trimestre.Pero en lo que va del cuarto trimestre, Applovin ya recuperó terreno mientras que Meta sigue perdiendo. A la vez, Unity mantuvo un aumento progresivo de cuota en el tercer y cuarto trimestre.
Esto también explica por qué previo al reporte financiero los inversores eran neutrales-tirando a cautelosos con Applovin, pero positivos con Unity. En realidad, ambas lo hicieron muy bien y superaron al mercado, pero marginalmente fue más una reversión de expectativas para Applovin, mientras que Unity fue un extra positivo sobre expectativas altas.
Inevitablemente, con la continua evolución de Vector, la competencia entre Applovin y Unity se intensificará aún más el año próximo. De hecho, la expansión de Unity parece haber sido un estímulo para Applovin:
El 28 de septiembre, AppLovin acusó a Unity de recolectar datos de puja MAX usando Ad Quality SDK y pidió una orden judicial temporal además de iniciar arbitraje; el 1 de octubre la corte rechazó la medida y las acciones de Unity subieron 6,5% ese día. El arbitraje podría durar entre 6 y 12 meses.Si AppLovin gana el arbitraje, el mercado cuestionará el origen del crecimiento reciente sobre las previsiones superadas de Vector.
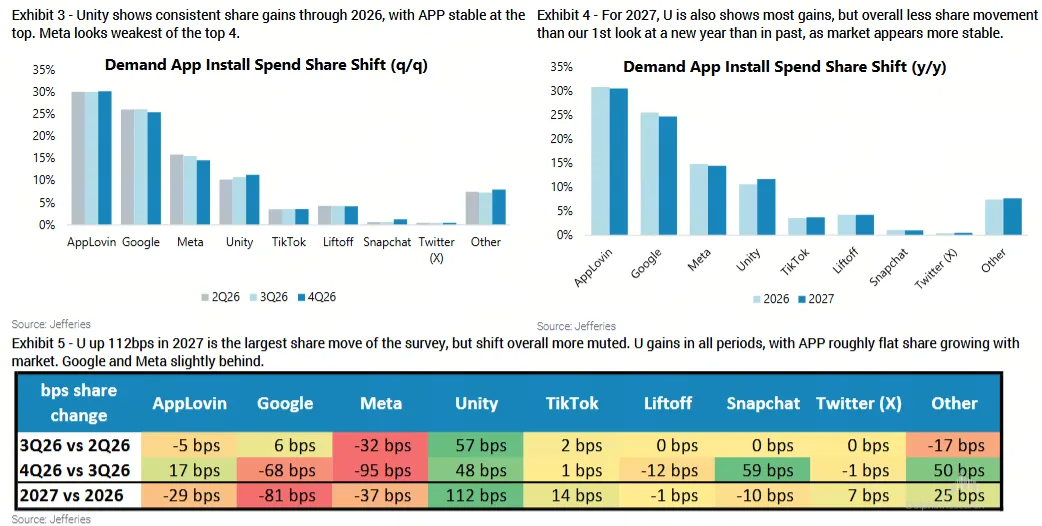
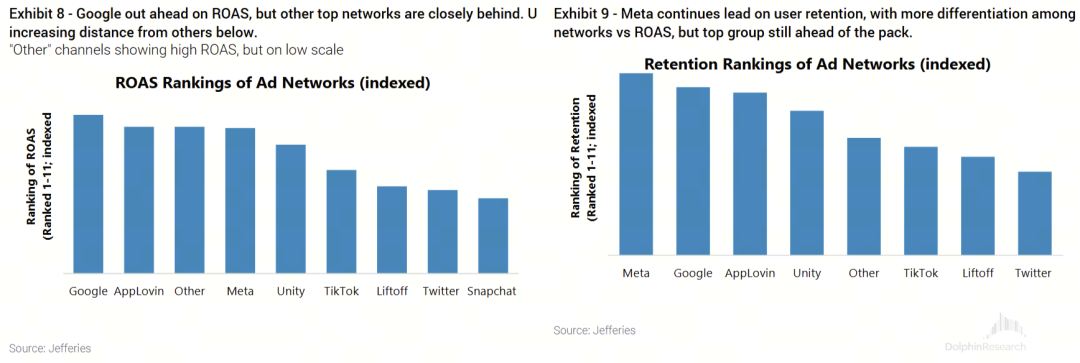
Por ahora, el ROAS de Applovin sigue siendo superior al de Unity; Unity deberá esforzarse por alcanzarlo.
Otra pregunta clave es cuánta parte del alto crecimiento de Vector todavía proviene del espacio que dejó IronSource.
Como IronSource cerró completamente a finales de abril, aún hay algún empuje positivo de su salida en el crecimiento intertrimestral del 40% de Vector en Q3. Las instituciones, no obstante, suelen restar importancia a este factor y atribuyen el crecimiento a las mejoras de D28 y los datos Runtime en los modelos.
Por eso, la guía para el Q4 es la verdadera prueba de fuego. Si la tasa de crecimiento cae abruptamente, significará que en el Q3 aún hubo bastante beneficio residual de IronSource. Pero cuando Delfín ve que se proyecta un crecimiento del 20% trimestre a trimestre en el Q4 para Grow y más del 25% para Vector, esa preocupación se disipa.
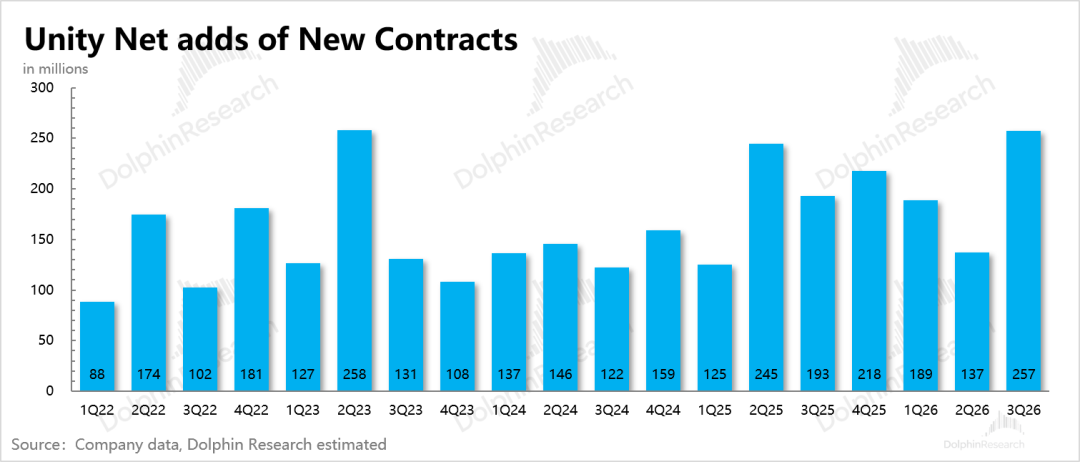
Sin embargo, el fundamento de Unity no es perfecto: su otra pata, el negocio del motor de juegos Create, aunque sumó más nuevos contratos en Q3, aún soporta la narrativa de que la IA lo puede reemplazar. Esto se da por cuatro motivos:
(1) Los modelos de mundo de desarrolladores de vanguardia pueden crear escenarios interactivos a partir de texto o imagen; el modelo de referencia aquí es Genie 3 de Google DeepMind.
La sustitución de Unity como motor de juegos se da principalmente en prototipos "caja gris", renderizado de escenas no centrales y simulaciones físicas simples. Delfín ya discutió esto en detalle a comienzos de año y se puede buscar esa nota si interesa.
En seis meses, cada vez más modelos avanzados soportan capacidades multimodales, como World labs de Fei-Fei Li, el modelo de mundo de Tencent, etc.; y ayer la versión HY4.0 ya integró funciones de edición de juegos.
(2) Agentes codificadores de O&A, líderes, desarrollando juegos H5 o casuales, eludiendo el uso de motores para apps; esto afecta principalmente a desarrolladores independientes chicos y medianos, usuarios usuales de Unity.
(3) Generación de assets por IA: Meshy, Tripo y otros modelos 3D generan modelos/texturas que pueden reemplazar parte de la tercerización artística y compras en Asset Store.
(4) Meta lanzó Horizon Create, herramienta de motor 3D VR, permitiendo crear juegos 2D/3D con IA en el ecosistema de Meta, lo cual hace innecesario usar Unity para el desarrollo y distribución de juegos casuales. Sin embargo, aún está en etapa inicial y el ecosistema de la industria no está consolidado.
Ante tanta competencia, Unity ha optado por competir o colaborar según el caso: por ejemplo, ante la mayor amenaza, que son los modelos de mundo, Unity elige cooperar en vez de competir directamente—el 7 de octubre, Google lanzó Playground, una plataforma para hacer juegos con lenguaje natural, y Unity anunció que lanzará en conjunto Spark (producto creativo basado en navegador), que integrará Playground este mismo año.
Spark es un paso importante para expandir el universo de creadores y reducir la barrera para desarrollar juegos, mientras que el ecosistema de Google brinda un canal masivo de distribución para los juegos hechos en Unity. Inicialmente, Spark solo se distribuye vía Playground; Unity ofrece la tienda de assets y la plataforma de ejecución.
Sobre cómo resultará esta colaboración, Delfín aconseja mirar con cautela, al menos por ahora.
- FIN -
¡No fue fácil escribir este artículo, regalame un“compartir” para darme energía ~
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

Amazon está creando en secreto una base de datos global de productos, con la intención de bloquear agentes de compras de IA y proteger sus ingresos por publicidad
Amazon está avanzando con el plan denominado “World Product Graph”, cuyo objetivo es recopilar datos de todos los productos a la venta a nivel mundial (independientemente de si se venden o no en su plataforma), con el objetivo de lanzarlo en octubre de 2027. Esto busca disputar el acceso principal de búsqueda de compras, compensar la desventaja frente a Google en la etapa de investigación de productos y defenderse del impacto de agentes de compras con IA como Meta Muse sobre el tráfico y el negocio publicitario. Amazon afirma que dicho documento está desactualizado, pero reconoce que está comprometido en mejorar la exhaustividad de su catálogo de productos.

¡Nvidia cae a su valoración más baja en 14 años! El "súper alcista" Tom Lee llama a comprar en el piso, los minoristas compran cada vez más a medida que baja, pero en Wall Street surgen discrepancias
Después de la apertura del jueves, los inversores minoristas compraron Nvidia a contracorriente, con un monto neto de compra de 111 millones de dólares en solo media hora, estableciendo un récord para el periodo. Inversores como Tom Lee expresaron públicamente su apoyo, mientras que las instituciones ven oportunidades debido a pedidos agendados hasta 2028, fuerte crecimiento de ingresos y una valorización en retroceso. Al mismo tiempo, instituciones como Bernstein y Goldman Sachs se muestran más cautelosas sobre el futuro de Nvidia; la sucesión del equipo directivo tras la salida de Jensen Huang y el liderazgo tecnológico se han convertido en las principales preocupaciones.

Del SpaceX a Anthropic, el mercado tiene nuevas estrategias para enfrentar la salida a bolsa de los gigantes
El mercado está adoptando estrategias en torno a la “expectativa de inclusión en índices” para grandes empresas que salen a bolsa: la nueva normativa permite que las IPOs de gran tamaño se incluyan en los seis principales índices en 15 días, lo que desencadena compras concentradas de fondos pasivos, mientras los inversores se posicionan de manera anticipada y utilizan opciones para cubrirse, amplificando las compras. Sin embargo, el float de Anthropic es solo alrededor del 6%, y las acciones disponibles para empleados el primer día, junto con las acciones de rondas privadas sin periodo de bloqueo, podrían generar presión de oferta. Esto crea una oportunidad poco frecuente para los arbitrajistas de índices.

Precios de las criptos
Más


