
Perspectiva de resultados financieros del FY2027 Q3 de NVIDIA (NVDA.US): el primer informe después de la salida de Jensen Huang, deberá demostrar tanto la resiliencia de la demanda de IA como que "se puede lograr sin él".
 Bitget2026/11/17 02:57
🔥 El radar de tendencias de acciones de EE.UU. ya está disponible! 3 principales temáticas del mercado estadounidense + 6 acciones seleccionadas + 7 eventos clave en el calendario. ¿Dónde están las oportunidades en el mercado estadounidense esta semana? Haz clic en el enlace para ver en una sola imagen 22 direcciones de trading→
1. Resumen de los puntos clave de inversión
Nvidia publicará sus resultados del tercer trimestre del año fiscal 2027 después del cierre del mercado del 17 de noviembre de 2026 (madrugada del 18 de noviembre, hora de Buenos Aires) y celebrará la conferencia de resultados financieros. El consenso de Wall Street espera ingresos de alrededor de 109 mil millones de dólares (+91,2% interanual) y ganancias por acción cercanas a los 2,50 dólares (+92,2% interanual); la propia empresa estima 108 mil millones de dólares ±2% (entre aproximadamente 105,8 y 110,2 mil millones), lo que representaría un crecimiento trimestral del 12%. Este será el primer informe financiero tras la renuncia del cofundador Jensen Huang como CEO el pasado 12 de noviembre, quedando como CEO interina la CFO Colette Kress. El foco del mercado se ha alejado de los simples resultados para centrarse en la continuidad de la gestión, el impulso del volumen en la plataforma Vera Rubin, la resiliencia del margen bruto y si se reafirma la proyección a medio y largo plazo.
2. Cuatro focos principales
Foco 1: Alto crecimiento en centros de datos y verificación del impulso de Vera Rubin
Los centros de datos siguen siendo el motor central absoluto, con ingresos en el último trimestre de 89 mil millones de dólares (+117% interanual), representando más del 90% de la facturación total. Se prevé que este segmento continúe liderando el crecimiento este trimestre. La gerencia había estimado que la plataforma Vera Rubin podría contribuir con aproximadamente el 20% de los ingresos en centros de datos este trimestre; si la entrega real y el avance en la implementación por parte de los clientes están lejos de esta cifra, se considerará una señal de problemas de demanda o de ejecución. Además, los cambios en la estructura entre clientes de hiperescala y clientes empresariales/IA determinarán la calidad del crecimiento.
Foco 2: Margen bruto y presión en los costos de suministros
La guía de margen bruto para el tercer trimestre es de 74% ± 0.5 puntos porcentuales (el trimestre anterior fue 75%). Ya han advertido que en el cuarto trimestre podría haber más presión. Los precios de chips de memoria y otros componentes han subido en general (Qualcomm y Kioxia, entre otros, ya confirmaron la “escasez de memoria” en sus reportes), por lo que la estructura de productos debe compensar eficazmente la curva de costos para mantener la calidad de las ganancias. La capacidad de suministro también es clave: cualquier retraso en chips, memorias o equipos completos puede afectar el momento de reconocimiento de ingresos.
Foco 3: Compromiso de continuidad de la gerencia interina y progreso en la sucesión
Jensen Huang pasó de una disculpa pública a su salida total en solo ocho días; el Directorio ya inició la búsqueda interna y externa de sucesores. El mercado predice que el vicepresidente de computación a hiperescala, Ian Buck, tiene cerca del 32% de probabilidades de sucederlo, mientras que Kress tendría alrededor del 22%. Musk ha apoyado públicamente el regreso de Huang y más de 120 mil personas han firmado la petición correspondiente, con la mayoría de empleados votando a favor de su permanencia. En la conferencia financiera, no será menor la atención al modo en que Kress explique el progreso de la sucesión, la continuidad estratégica y si se mantiene el camino de expansión en capacidad de cómputo, comparado incluso con los números en sí.
Foco 4: Guía a medio y largo plazo y variables China/controles de exportación
La empresa anteriormente propuso como objetivos una tasa de crecimiento de ingresos de alrededor del 70% para 2028/FY28 y un crecimiento de demanda de clientes cercano al 100% interanual. Si estos objetivos se ratifican o revisan será un punto de inflexión para el sentimiento inversor. La proyección de este trimestre excluye explícitamente los ingresos por computación en centros de datos de China, y cualquier novedad respecto a este negocio (sea recuperación o más restricciones) serán variables adicionales. Los riesgos en controles de exportación y revisión de canales intermediarios siguen presentes y pueden afectar la visibilidad de ventas futuras.
3. Riesgos y oportunidades
Catalizadores alcistas:
- Ingresos significativamente por encima del consenso (cercanos o superiores a 110 mil millones), contribución de Vera Rubin cumpliendo o superando expectativas, validando que la demanda no se vio afectada por los cambios de gerencia.
- Margen bruto se mantiene cerca del 74% y la guía para el cuarto trimestre es relativamente estable, además la gerencia reafirma objetivos de alto crecimiento a medio y largo plazo y envía señales positivas de compromiso con clientes.
- El plan de sucesión es claro y transmite continuidad, disipando las primas de riesgo sobre “key persons”.
Riesgos bajistas:
- Resultados solo en línea con las previsiones o apenas por encima, pero el avance de Vera Rubin es inferior a lo anunciado, presión en margen bruto o guía prudente para el próximo trimestre, generando dudas sobre la sostenibilidad del crecimiento.
- La gestión interina comunica de manera ambigua los objetivos a medio y largo plazo, o se acentúan más las incertidumbres del sucesor, agravado por una reconsideración macro de la sostenibilidad de la inversión en capital en IA.
- Noticias negativas respecto al negocio en China o controles de exportación, o el endurecimiento del financiamiento de clientes afecta la visibilidad de pedidos de largo plazo.
4. Recomendaciones de estrategia de trading
Lógica alcista: Si los ingresos principales y los centros de datos superan claramente lo esperado, el margen bruto es estable y la gerencia interina comunica con claridad señales de continuidad y reafirma objetivos a medio/largo plazo, la tesis de que el “negocio es más resiliente que el management individual” puede sostener una recuperación de valuación (con PER estimado de 12.1x, mucho menor al promedio sectorial).
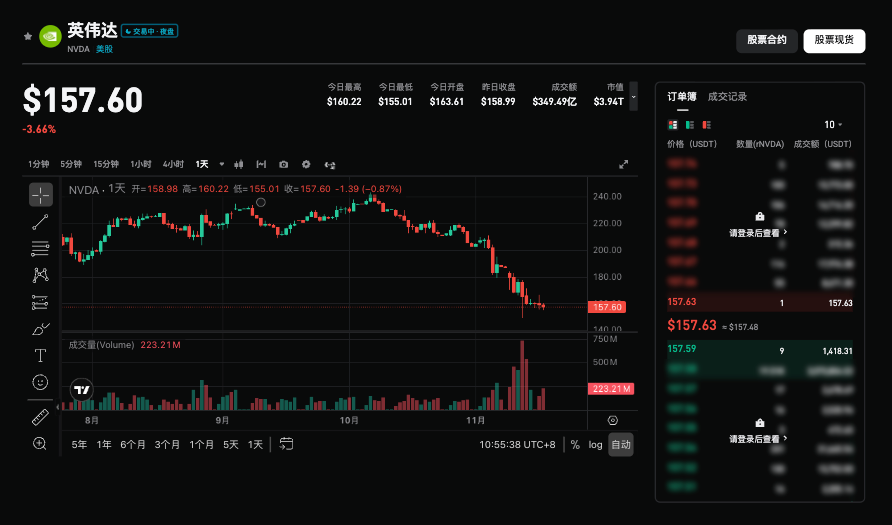
Riesgo bajista: Si los datos apenas alcanzan o están por debajo de las altas expectativas, la guía es tibia, o hay falta de claridad en la comunicación sobre la sucesión y la estrategia, puede haber mayor toma de beneficios, más aún considerando que la acción retrocedió más del 30% desde su pico en octubre.
Datos clave:
- Ingresos totales y variaciones interanual/trimestral, proporción e incremento de ingresos en centros de datos
- Aporte este trimestre y avance en entregas de la plataforma Vera Rubin
- Margen bruto (este trimestre y proyección para Q4)
- Si se reafirma o ajusta la guía de ingresos anual y de medio/largo plazo
- Las declaraciones de la gerencia interina sobre compromiso con clientes y progreso del proceso sucesorio
Consejo operativo: Si los resultados superan ampliamente lo esperado y la guía y señales de continuidad son positivas, conviene considerar oportunidades de posicionamiento tras la corrección; si los datos son débiles, la guía floja o la comunicación de la dirección insuficiente, tener en cuenta la volatilidad a corto plazo (el precio de las opciones proyecta movimientos de ±8% este fin de semana) y evitar persecuciones en precios altos. El tamaño de la posición y el stop loss deben ajustarse dinámicamente al riesgo personal.
Descargo de responsabilidad: El contenido anterior es solo para referencia y no constituye una recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El guion de finales de 2018: La Reserva Federal continúa aumentando las tasas de interés, las acciones estadounidenses caen un 20% desde el pico de septiembre, lo que obliga a la Reserva Federal a "cambiar de rumbo" en enero.
El jefe de operaciones de Goldman Sachs considera que el mercado estadounidense de acciones está reviviendo la situación de finales de 2018, caracterizada por un endurecimiento monetario y presión sobre los mercados bursátiles. El Índice de Condiciones Financieras de Goldman Sachs se ha estrechado unos 8 puntos en dos semanas, alcanzando su nivel más alto en un año, y la venta masiva se ha expandido desde las acciones tecnológicas hasta los sectores defensivos. El oro y las acciones están cayendo al mismo tiempo, lo que podría reflejar que los inversores están vendiendo activos para recaudar efectivo; por eso, el oro se ha convertido en un indicador clave para observar la presión de liquidez.

El trader de Goldman Sachs "retoma el guion de 2018": aún recuerda claramente el día 24 de diciembre, cuando los clientes preguntaron '¿por qué cayó tanto?' y yo no tenía idea.
Brian Garrett señaló que la actual corrección en el mercado de acciones de EE.UU. es similar a la caída del cuarto trimestre de 2018: el S&P 500 ya ha recorrido el 42% de la baja de ese año en el mismo periodo, y el VIX está cerca del pico previo a Navidad. Si se repite el patrón histórico, el fondo de esta ronda podría aparecer en enero del próximo año, aunque los mercados de crédito y la política de la Reserva Federal aún no han emitido señales claras de estabilización.
Anthropic (ANT.US) estuvo cerca de "romper el precio de emisión", pero Claude está tocando la puerta del "mayor logro matemático": ¡17 millones de líneas de código Lean para escribir una posible demostración de la hipótesis de Riemann!
El 20 de noviembre, hora del este de EE.UU., el segundo día de cotización de Anthropic tocó un mínimo intradía de $83.05, apenas cinco centavos por encima del precio de emisión de $83, y finalmente cerró en $88.91, bajando un 8.50%. Ese mismo día, el matemático de la compañía, Levanté Alperg, anunció en su sitio web personal que junto con Claude habían encontrado una prueba candidata para la conjetura de Riemann, que ha desconcertado a la comunidad matemática durante 167 años, y publicó aproximadamente 17 millones de líneas de código Lean formalizado.

Mientras las acciones estadounidenses caen bruscamente, la empresa matriz de GTA 6 sube contra la tendencia: ¡ventas récord de 3.790 millones de dólares en el primer día! Wall Street centra su atención en la próxima generación de GTA Online.
Según los datos de Rentrak, la recaudación mundial de "Grand Theft Auto VI" también superó a la de la película más taquillera de la historia, "Avengers: Endgame", cuya taquilla global fue de aproximadamente 2.94 mil millones de dólares.

Precios de las criptos
Más


